美国8月核心CPI超预期 加息如何影响美元资产?
 2026-09-15 15:43
来源:工银瑞信基金
美国劳工统计局9月11日发布数据显示,美国8月未季调CPI同比上涨3.4%,符合市场预期,环比上涨0.4%,创今年6月以来新高;季调后核心CPI环比上涨0.3%,高于市场预期的0.2%。
工银瑞信宏观策略团队认为,在8月劳动力和通胀数据双双超预期叠加美伊冲突持续发酵的背景之下,9月美联储加息可能成为“最优选择”,但当前条件或不支持其采取快速连续加息的操作,后续需进一步跟踪油价、粮价与供应链的变化情况。
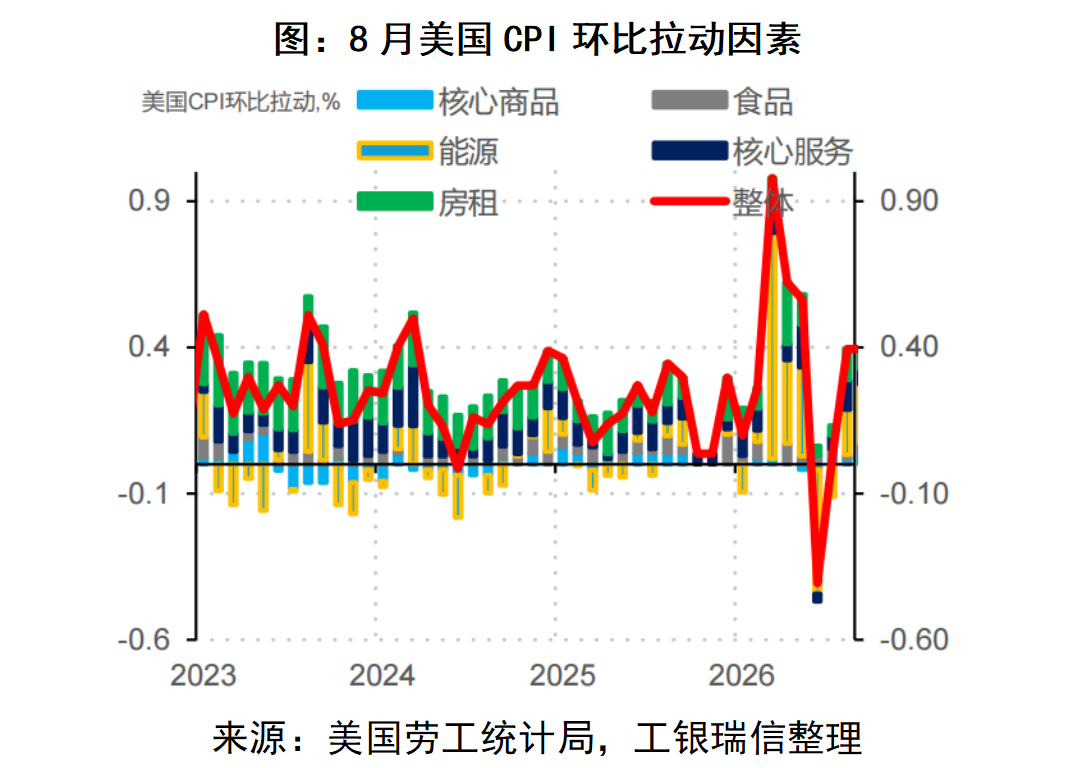
8月以来,美伊冲突持续发酵,油价持续上行并接近3月底的前高水平,美国通胀走势愈发向风险情形演绎。从数据层面看,8月通胀数据最引发担忧的部分在于超级核心服务通胀,这也是造成核心CPI超预期的主要推力,其余分项表现基本没有偏离市场此前判断。超级核心服务通胀走强主要受交通运输服务以及教育与通讯服务价格影响。前者与油价强相关,后者则与电信运营商例行的策略调整,如涨价集中落地、套餐迁徙等有关,扰动性偏强而持续性偏弱。若剔除油价上行以及电信运营商调价,8月美国通胀数据整体仍较为健康。
近期金融条件的自发性收紧或将在未来数月对美国的经济形成下拉,前期政策脉冲的消散也或给美国经济“降温”,使经济中期修复的路径再添波折。近一段时间以来,无论是动荡的地缘政治带来油价与供应链风险、抑或是厄尔尼诺气候下的粮食价格变化以及国际贸易格局的演变都使得通胀的上行风险提升,与之对应的是美国中长期通胀预期出现抬头迹象。基准情形之下,美国通胀压力或较为有限,真正的压力需在2027年之后等待数据的进一步验证。
考虑到美联储主席沃什在杰克逊霍尔央行年会的发言,以及市场已计价9月加息预期,同时10月美联储议息会议更加临近中期选举,面临更高的政治阻力与决策成本,美联储在9月加息或成为“最优选择”。事实上,市场当前的分歧点已经从是否加息演变成是否会进入连续加息的路径。当前市场预期美联储到2027年年中之前还有四次加息空间,平均每两次议息会议会加息一次。
工银瑞信宏观策略团队认为,美联储真实的加息路径或慢于此预期,由于劳动力市场的弱势仍将对通胀形成滞后传导,通胀趋势指标在往正常水平靠拢并已逐渐接近疫情前水平,同时技术性调整有望从表观上降低通胀压力,当前条件或不支持美联储快速连续加息,后续需进一步跟踪油价、粮价与供应链的变化情况。
对于资本市场而言,美债和美元方面,9月美联储议息会议将成为市场对美联储公信力测试的关键时点。在通胀不出现超预期下行的背景下,美联储主席沃什鹰派的措辞和加息的操作反而有利于美债长端利率的稳定。需要注意的是,即使9月美联储加息,美债长端利率仍存在一定的尾部风险。在此背景下,美股仍将面临一定的逆风条件,高风险资产或存在短期回调风险。美债长端利率下行空间的打开需看到通胀就业数据的实质性走弱、国债及信用债供给走弱、油价明显回落或其他超预期的干预措施。短端利率或重新转为跟随油价,在油价回归80-90美元/桶的假设下,市场对加息的定价可能过度,短端利率或仍存下行空间。美元则预计仍处于窄幅波动状态,中期来看,美国经济韧性或将对美元形成支撑,但是考虑到美日联合干预汇率政策的实施,美元的上行空间预计也受到一定限制。
风险提示:本材料由工银瑞信基金管理有限公司提供,为客户服务资料,并非基金宣传推介资料,任何人不得以任何形式将本资料或其任何部分进行复制转发或者向公众分发、公布,不得对本材料进行任何删节或修改。观点仅供参考,具有时效性,不构成投资建议或收益承诺,投资者不应以该等信息取代其独立判断或仅依据该等信息做出决策。工银瑞信在本材料中的所有观点(如有)仅代表工银瑞信在本材料成文时的观点,工银瑞信有权对其进行调整。对于本材料所引用外部数据(如有),工银瑞信依赖并假设我们所获得的所有公开信息是准确、完整的, 且未对该等信息进行核查,工银瑞信对这些信息的准确性和完整性不做任何保证,所载观点不代表任何投资建议或承诺。投资有风险,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金管理人依照恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金财产,但不保证基金一定盈利,也不保证最低收益。投资人应认真阅读《基金合同》、《招募说明书》、《基金产品资料概要》等基金法律文件, 在全面了解基金的风险收益特征、费率结构、各销售渠道收费标准等情况,并根据自身的投资目的、投资期限、投资经验、资产状况等以及听取销售机构适当性意见的基础上,审慎选择适合自身风险承受能力的投资品种进行投资。基金有风险,投资须谨慎。
(来源:工银瑞信基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。