资产配置周报丨本周迎“超级央行周”,市场等待靴子落地


一、市场分析
1、上周宏观环境分析
(1)全球经济
美国通胀韧性不改,加息预期快速升温。美国8月PPI同比5.4%超预期上行,环比创三个月最大涨幅;CPI同比3.4%持平前值,核心CPI环比0.3%高于预期。数据公布后,市场对9月加息的定价一度跃升至近90%后有所回落,短期风险资产仍将承压于利率上行。
中东冲突推升全球通胀预期,全球紧缩共振风险升温。中东冲突推高能源价格、欧央行率先加息已拉开全球紧缩共振序幕。目前市场对美联储9月加息25个基点定价超70%。美联储与日本央行若如期行动,将进一步加剧紧缩担忧,全球利率中枢全面抬升,日元套息交易融资成本上升,或进一步压制高估值风险资产。
(2)国内经济
8月通胀数据边际回升,CPI同比上涨0.8%,较7月上升0.3个百分点,环比上涨0.4%,居民消费价格温和修复;PPI同比上涨3.8%,较7月上升0.3个百分点,能源、有色金属及部分高技术产业链价格对工业品价格形成支撑。8月出口同比增长25.0%,进口同比增长28.2%,在全球AI产业发展带动下维持较高景气。
2、上周大类资产总体表现分析
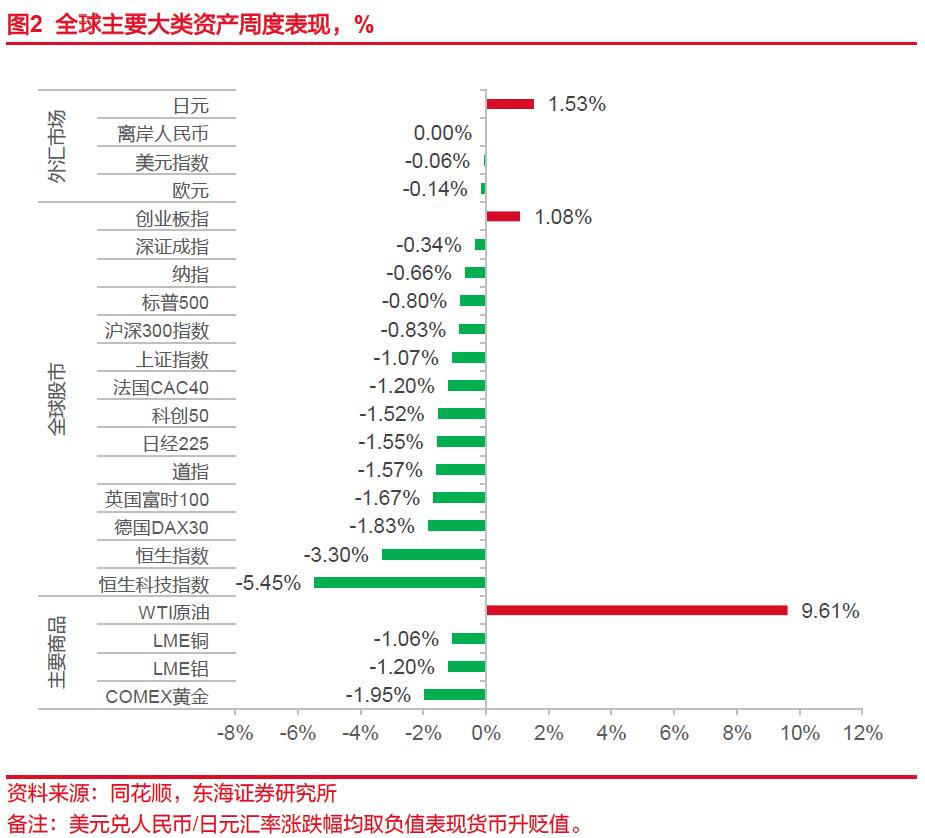
上周(9月7日-9月11日,下同),全球大类资产呈现加息预期升温驱动的普跌格局,权益、债券、商品普现调整。通胀超预期与油价上涨推升加息预期,全球权益承压,美债遭抛售、10年期美债收益率上升,债市大幅调整,商品内部分化(原油大涨、贵金属回调),美元指数震荡走弱。核心主线均是通胀与油价升温推高9月加息预期,后市焦点齐指美联储和日央行议息会议。
 (图片来源:东海证券)
(1)权益市场
全球权益普跌,A股缩量调整。上证指数周跌1.07%失守3900点,沪深300周跌0.83%,中证1000周跌1.08%,创业板指逆势上涨1.08%。风格上成长优于金融优于周期优于消费,通信、建材领涨,非银、计算机领跌。恒生指数周跌3.30%,恒生科技周跌5.45%,估值受美债收益率上行压制。海外方面,标普500周跌0.80%,日经225周跌1.55%,韩国综指逆势上涨3.33%领涨全球,印度SENSEX30周跌2.27%。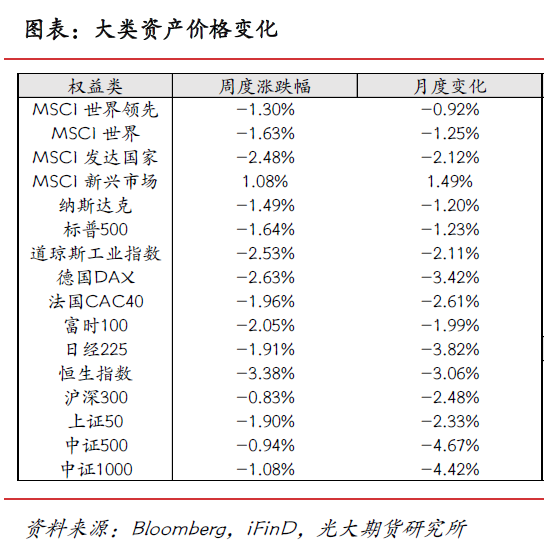 (图片来源:光大期货)
(2)债券市场
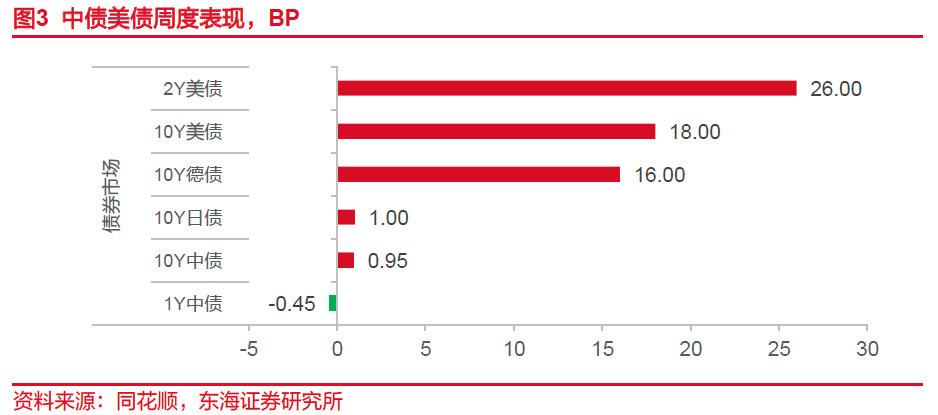
上周美债遭遇剧烈抛售,通胀担忧强化加息预期,叠加美日联合干预汇市,日元套息交易平仓风险升温推升美债收益率。 此外,美国财政部回购规模低于市场预期,加剧财政赤字忧虑。
国内方面,上周债市区间震荡、多空博弈加剧,长端先强后弱,曲线走平。上周国内利率债收益率涨跌不一,全周中债1Y国债收益率下跌0.45BP至1.2292%,10Y国债收益率上涨0.95BP收至1.6899%,整体呈现有底难大涨的震荡格局。
 (图片来源:东海证券)
(3)商品市场
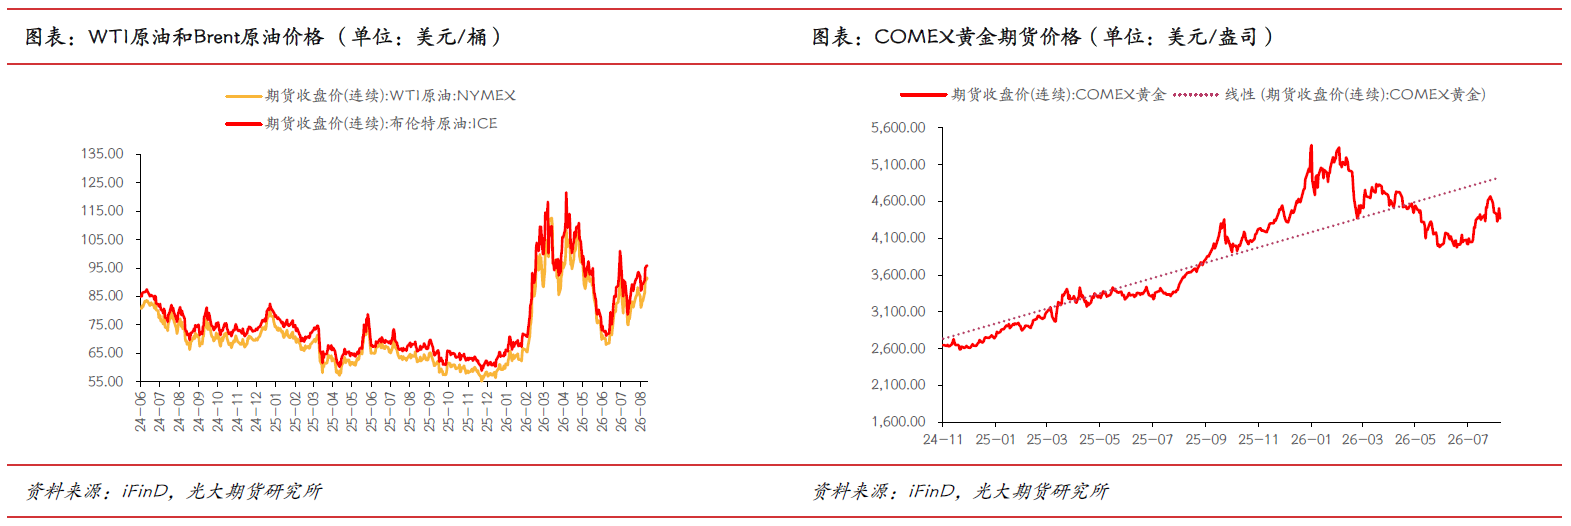
上周原油大幅上涨领涨商品,贵金属承压回调。
原油方面,上周国际原油大幅飙升,美伊互袭油轮、胡塞武装袭击沙特能源设施、霍尔木兹海峡通行量骤降加剧供应担忧。 欧洲天然气与布伦特原油延续大幅反弹领涨,美国天然气大幅下挫垫底。
贵金属方面,上周国际黄金多空博弈僵持,金价承压震荡。一方面,美国通胀数据反弹,叠加油价上涨强化加息预期,压制金价。另一方面,地缘避险与央行购金驱动提供底部支撑。
 (图片来源:光大期货)
二、一周重点事件
1、本周迎“超级央行周”
本周将迎来2026年极为密集的议息日程:从周四凌晨的美联储,到周四晚间的英国央行,再到周五上午的日本央行,三大央行在约36小时内先后落槌。
美联储将于9月17日凌晨02:00公布FOMC利率决议,主席凯文·沃什随后02:30举行新闻发布会。
2、高盛、摩根大通相继调整预期,预测美联储9月加息
据券商中国报道,上周五上午公布的美国8月核心CPI高于市场预期。数据出炉后,市场定价显示美联储9月加息概率约为90%。在此背景下,高盛预计美联储将在9月加息25个基点,此前该行的判断为维持利率不变。摩根大通也调整了预期,改为9月和12月各加息25个基点。
3、美伊冲突升级推动油价突破100美元
上周国际油价延续大幅上行。美伊海上冲突进一步升级,双方对油轮和军事目标的打击范围扩大,伊朗提出在霍尔木兹海峡划设禁区,叠加红海航线和部分中东能源设施风险上升,市场对原油运输和供应中断的担忧明显加剧,油价一度升至104美元/桶附近。周五伊朗宣布暂缓对外籍船舶征收10%的能源运费附加费,海峡通航状况也出现一定修复,油价自高位回落,但全周仍录得较大涨幅。
三、资产配置建议
1、股票市场
A股短期或延续震荡分化,纳斯达克100等具备盈利韧性的科技成长型市场受利率冲击或更小。
- 光大期货:市场聚焦美联储9月议息会议指引,若加息落地且声明偏鹰,短期波动或加剧,但油价回落与经济韧性仍可能提供托底支撑。
- 国投瑞银基金表示,往后看,在美债利率接近5%、油价高位运行及9月美联储政策仍存不确定性的背景下,A股短期或延续震荡分化。
- 国泰海通表示,A股经历震荡调整,短期随着宏观层面的一系列不确定性在近期逐步落地,市场情绪具备边际修复空间。但套牢盘压力仍在,反弹以震荡反复为主。港股及海外市场,纳斯达克100、韩国等具备盈利韧性的科技成长型市场受利率冲击或更小。
配置上,国泰海通证券认为,市场将重新从交易宏观转向交易切实的产业/景气/盈利基本面,但需要保持耐心,保护好仓位。短期行业轮动延续,继续强调持仓适度均衡。红利性价比在下降,配置价值仍在;弹性资产按科技与三类科技外溢资产(产业、盈利、政策)分层布局。
- 主要风险点提示
美联储加息超预期压制估值;中东油价冲击风险偏好;内需不足、地产承压制约周期盈利
2、债券市场
债市预计继续呈现低位震荡格局,市场待美联储9月加息落地:
- 光大期货:后续来看,若美联储9月加息落地且声明偏鹰,美债收益率仍有上行压力,收益率曲线陡峭化趋势仍将延续。
- 国投瑞银基金表示,往后看,债市预计继续呈现低位震荡格局,政府债供给和中期资金到期可能带来阶段性压力,但央行流动性支持及内需修复偏弱仍对债市形成支撑。
- 国泰海通证券:后续看,9月国内债市扰动增多、波动抬升,本周税期缴款+全球央行超级周,海外债不确定性增加,但国内货币政策暂无收紧信号,债市回调空间可控。
配置上,国泰海通证券建议继续维持中性仓位,保持流动性,逢低调整增配。利率债,10Y国债1.68%附近低波,全球同步紧缩背景下,利率债中性久期、逢低配置、不追涨;信用债,压利差延续但季末扰动,优先2-3年AA+及以上,关注5年机会,控久期、防理财回表。
- 主要风险点提示
美债收益率上行加深利差倒挂,汇率贬值压力制约货币政策;理财回表引发信用债调整
3、海外市场
海外方面,上周海外因素主要围绕贸易限制、通胀数据和美伊局势展开。其一,美国调整对加拿大部分进口商品的关税安排,全球贸易政策及科技竞争的不确定性仍然较高;其二,美国8月CPI同比上涨3.4%,PPI同比上涨5.4%,略高于市场预期,欧洲央行将三大政策利率上调25BP,叠加美伊冲突升级及油价大幅上涨,全球通胀和加息交易明显升温。
国投瑞银基金表示,整体来看,贸易摩擦、能源价格和主要央行紧缩预期共同推高全球利率中枢,海外资产价格波动可能继续维持高位。
- 主要风险点提示
若美联储按兵不动将加剧政策分歧与市场波动;中东冲突推升油价及通胀预期;长端美债上行压制估值
4、贵金属
短期黄金仍将围绕美国通胀数据、美联储政策预期、美元和实际利率走势震荡运行。
- 光大期货认为, 后续等待美联储9月议息会议指引,若紧缩预期进一步强化,金价仍有下探压力。
- 国投瑞银基金表示,往后看,短期黄金仍将围绕美国通胀数据、美联储政策预期、美元和实际利率走势震荡运行;中长期看,全球央行购金、去美元化、美国财政信用承压和地缘政治反复的逻辑尚未逆转,黄金配置价值可能仍有支撑。后续重点关注美联储9月会议、实际利率走势以及美伊局势进展。
配置上,国泰海通认为,黄金将在Q3震荡筑底期,如果叠加通胀持续回落,有望开启一轮修复行情。近期金银上涨后迎来回调,我们认为更多是加息预期短暂升温后的交易性回调,靴子落地后有望迎来新的加仓节点。中长期看,央行购金结构性支撑(去美元化叙事)并未破裂;中东风险溢价仍在;长端美债的主权信用定价异常,长期对冲需求上升;此外,历史上“加息末段+长债收益率失控”恰恰对应黄金最坚挺的区间。
- 主要风险点提示
加息预期推升实际利率压制金价;美元走强降低黄金吸引力;地缘缓和削弱避险溢价
免责声明
本报告基于公开信息及券商研究观点整理,不构成任何投资建议。投资者应充分考虑自身投资目标、财务状况及风险承受能力,并寻求专业意见。报告观点和数据可能随时间变化调整,本公司不承担更新责任。
参考研报来源:
《国泰海通资产配置·策略周报 | 全球央行超级周,宏观不确定性将下降》,2026年9月13日
《中银证券-宏观和大类资产配置周报-十年美债收益率接近5%》,2026年9月13日
《国投瑞银大类资产配置周报 (20260914)》,2026年9月14日
《东海证券-资产配置周报:油价仍是核心变量,复盘2000年以来国际油价经历过的四轮完整周期》,谢建斌等,2026年9月14日
《光大期货-宏观大类资产配置周报(2026-09-13)》,赵复初,2026年9月14日
(作者:崔海花 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。