美国30年期国债收益率破5.40% 创2007年6月以来新高


21世纪经济报道记者 余纪昕
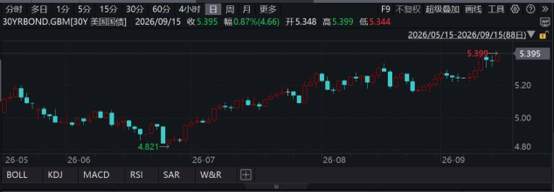
9月15日,全球债市迎来又一个标志性时刻:Wind数据显示,美国30年期国债收益率持续上行,盘中最高升至5.40%关口,创2007年6月以来新高。
 资料来源:Wind
值得关注的是,这并非孤立的短线波动。回顾近期,9月10日新华社纽约电显示,受美国财政部国债回购规模低于预期、国际油价显著上涨等因素影响,美国30年期国债收益率当日上涨7.5个基点,收于5.368%,已经创下2007年6月以来高位。
从背后原因看,市场此前对财政部回购本就只是“保守期待”。美国财政部同日公布,其实际回购10—20年期国债51.87亿美元,低于此前宣布的60亿美元回购上限。
更重要的是,各期限美债并非只有长端在动,而是同步走高。9月14日,美国10年期美债收益率盘中突破5%,2年期最高至4.688%,30年期最高至5.388%;这也是2023年以来10年期美债首次重回5%上方。
定价逻辑来看,工银国际首席经济学家程实团队表示:“本轮美国长债收益率上行主要由实际利率推动,通胀补偿贡献有限。”这也意味着,市场真正定价的,是美国政府债务滚续、AI基建企业发债与政府融资“争夺资本”所带来的结构性稀缺。
进一步看,招商银行研究院9月4日报告给出了更系统的解释:2026年下半年后,美债曲线由“熊平”转向“熊陡”,财政赤字恶化、美债融资需求上升、传统买盘放缓,已成为长端利率上行的主要驱动;美联储政策不确定性与长债拍卖偏弱,又迫使投资者要求更高期限溢价。
与此同时,主权信用层面的担忧也在升温。中证鹏元国际董事郭莹认为,美国联邦政府债务总额已突破40万亿美元,年度财政赤字逼近2万亿美元,存量低息债集中到期后以高利率置换,年利息支出首次超过国防开支,这是长线资金重估美国主权信用的核心原因。
此外,基本面数据也在“添柴”。 美国劳工统计局9月10日发布数据:8月PPI同比涨5.4%,高于预估5.3%和前值4.7%;核心PPI同比4.6%,高于前值4.2%。
数据公布后,市场预计美联储9月15日—16日会议加息25个基点的概率升至约70%,2年期美债收益率单日上行近9个基点,10年期、30年期同步抬升。
放到资产定价框架里,30年期美债收益率站上5.40%,意味着“全球资产定价之锚”被重新拧紧。惠誉8月警告,随着债务水平上升,美国“更容易受到未来经济冲击的影响”。
展望后市,招银研究判断,美债曲线会在“熊平”与“熊陡”之间切换,年内美联储加息0—1次,短端围绕预期反复,长端由供给与信用溢价主导。
综合专业观点来看,这并非简单的债券下跌,而或将是全球无风险利率中枢的上移趋势。当30年期美债破5.40%,美元资产、新兴市场汇率与跨境资本成本,都将被重新计价。
(作者:余纪昕 编辑:杨希,张俨)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。