今夜,利空来袭!全球债市大抛售,A股见底了吗?


热点情报
1. 利空突袭,亚太股市跳水
全球债券市场抛售进一步加剧,多国长期国债收益率升至多年高位。
美国10年期国债收益率突破5%,创2007年以来新高;30年期国债收益率升至5.4%以上,创2004年以来新高。
日本10年期国债收益率升至3%,为1996年以来最高水平。
英国10年期国债收益率突破5.4%,创2007年以来新高。
德国10年期国债收益率升至3.5%,创2009年以来新高;30年期国债收益率升至3.9168%,创2011年4月以来最高。
据新浪财经,分析指出,更该盯的是日本10年期升至3%,1996年以来最高。本土资产对日本投资者的吸引力上升,即便不大规模回流,仅不再充当海外债券边际买家,也会推高美欧长端收益率。
解读:
很多朋友不理解,国债收益率高意味着什么。
在金融圈,美国10年期国债收益率相当于全球“无风险利率”。这个收益率破5%,意味着你什么都不做,光借钱给美国政府,就可以每年稳定收到5%的利息。
5%属于非常高的水平,债市会虹吸掉股市的部分流动性。放眼国内,目前余额宝收益率才0.8%。
债市抛售潮影响了股市风险偏好,因此亚太股市午后集体跳水。
2. 电子布、CCL轮番提价
周二PCB产业链活跃,华正新材、诺德股份等上游材料设备端多只个股涨停。
消息面上,PCB全产业链迎密集涨价潮。8月底,广东建滔积层板发出年内第七次涨价函,按FR-4主要厚度复利测算,年内累计涨幅已超100%。此外,中国巨石日前上调9月电子布价格,其中厚布涨15%、薄布涨20%。
解读:
机构研报指出,随着电子布、铜箔及覆铜板价格持续上行,PCB厂商已陆续启动重新报价。相较上游材料,板厂涨价存在一定时滞,Q3有望成为产品价格、产能利用率与订单结构共同改善的起涨点。
中金公司认为,本轮PCB覆铜板涨价并非单一成本传导,而是成本约束、供给偏紧与AI需求扩容共同作用的结果,随着材料成本压力逐步显性化,产业链向下游顺价的必要性与可行性均在提升,盈利中枢有望进一步修复。
虽然市场量能不足,但活跃资金依旧抱团AI细分赛道。PCB产业链的景气度高,资金提前博弈三季报。
3. 华为、赛力斯合作调整
鸿蒙智行今日发布《鸿蒙智行关于问界合作模式的说明》,回应华为与赛力斯合作模式变化一事。声明称,问界仍然是鸿蒙智行大家庭的成员之一。即日起,问界将在鸿蒙智行合作框架下探索新合作模式:产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。所有问界用户的既有权益及后续服务不受影响。
解读:
简单来说,以前赛力斯只负责造车,华为赋能相关技术+营销。
以后赛力斯要自力更生了,鸿蒙座舱+智驾方案应该不变,华为转向轻资产赋能。
你看好赛力斯的未来吗?欢迎评论区交流。
每日侃市
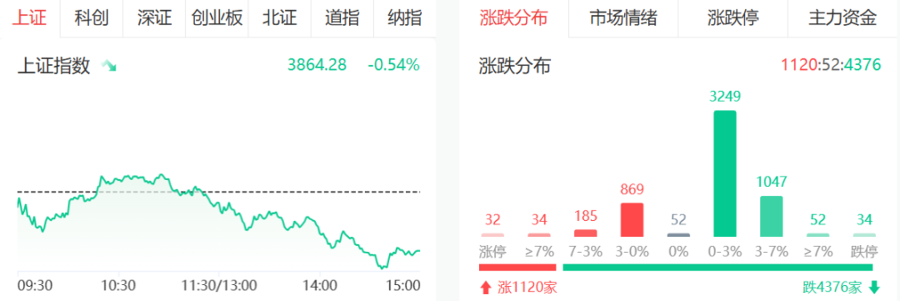
亚太股市集体回调,原因开头已经阐述,主要导火索是全球债市抛售潮。
A股自身也面临困难,两市成交额来到年内低点,权重股表现不佳拖累指数。
比如宁德时代,今天大跌超6%,以一己之力拖累创业板。
消息面上,小米汽车和理想汽车均选择中创新航、欣旺达来填补份额,采用共研加自产模式。
多家头部电池企业确认,今年下半年以来,各地基本已经停止受理新增动力电池、储能电池产能备案,新增动力、储能电池产能申报基本暂停。
展望后市,资金在等美联储加息落地,等待市场重新放量。
海内外机构大多数认为,美联储9月会预防性加息,不具备连续大幅加息的基础。
无论从情绪还是量能来看,A股都可能酝酿年内又一个底部。
最后,祝大家投资顺利。
(作者:严恺炜 编辑:邓炜晴,池伟嘉)