百年保险资管杨峻:分化行情下,投资者不能只做beta的搬运工


21世纪经济报道记者李览青 上海报道
9月12日,由南方财经全媒体集团指导,21世纪经济报道主办、浦发银行联合主办的“2026资产管理年会”在上海隆重举办。
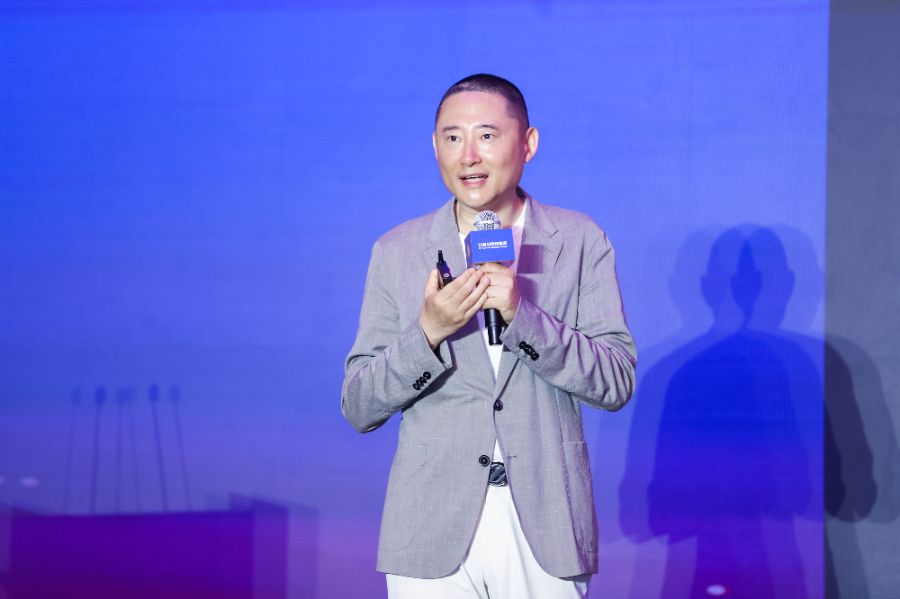
在主题为“探寻分化变局中向上的力量”的平行论坛中,百年保险资管董事长杨峻发表演讲,他表示,结构性分化并不是简单的行业轮动,实质是供给扩张与需求承接不同步。从全球市场来看,AI算力革命是中美韩三地市场共同的产业主线,但市场结构的差异使得行情形态有所不同。杨峻认为,A股的修复窗口正在打开,要在震荡中把握确定性机会。“在分化行情下,投资者不能简单地做beta的搬运工。”杨峻指出,投资者应当坚持正念投资,即理性投资、价值投资、长期投资,在行业供需重构中挖掘投资机会。
分化的实质是供给扩张与需求承接不同步
围绕“探寻分化变局中向上的力量”,杨峻首先给出了分化的新内涵。他指出,分化并非简单行业轮动,实质是供给扩张与需求承接不同步。
在分化的两端,向上端是以AI、新能源、高端制造等为代表的科技领域,需求台阶式跟进;向下端,是以“老登股”为代表的传统行业旧模式失效,新定位未明,面临着原有发展模式与增长模式的挑战。
“两者其实是互相影响的。”杨峻指出,如果新产业无法持续推出新应用,传统行业的需求也会进一步受到挤压;如果AI等新应用能够进一步扩展、带动经济回暖,则会重新拉动房地产、传统消费等领域的需求,居民消费能力的上升将进而推动科技行业的增长。
不仅在中国资本市场,从全球视角来看,中美韩三地市场也同步呈现出分化行情。杨峻比较了三地市场的异同。他指出,AI算力革命是三地市场共同的产业主线,不同之处在于分工与定价范式:美国聚焦大模型原创开发和资本开支,对业绩不及预期的企业惩罚明显加重,科技行业一枝独秀,其他行业分化加剧;中国市场以自主创新等叙事为主,市场期待应用端出现新方向;以韩国、日本为代表的亚太其他地区则主要聚焦制造商环节。
杨峻提到,A股和港股过去较为依赖政策引领,随着资本市场走向成熟,如今能够持续兑现业绩的行业和上市公司,可以得到估值溢价。
面对三地市场的差异,杨峻认为,美国是AI产业的引领者,但受美债和美元利率影响较大;韩国是AI周期中典型的“高Beta新兴市场样本”,与AI呈现极致同步的波动;中国则更需要重视行业配置和个股选择。
A股修复窗口正在打开,在震荡中把握确定性机会
对于2026年的下半场,杨峻判断,有三点因素推动A股打开修复窗口。
首先是盈利底色正在夯实,A股5500家上市公司整体净利润中报增长约15%,其中半导体行业增长达80%,科创板增长超200%,盈利增长动能充沛。
其次,拥挤度已得到消化。杨峻指出,经过最近两个月的回调,A股科技板块的拥挤度已充分消化,芯片、半导体设备等行业的拥挤度已从历史高位回到相对正常水平。
第三,估值水平相对合理。沪深300市净率约1.46倍,处于近十年50%分位,科创50的高估值被200%的增速迅速消化。“我们坚定认为,中国A股未来的发展动力和潜力都非常大。”杨峻表示。
不过杨峻也提示美债利率维持高位、内需修复偏慢、盈利转化有待进一步验证、地缘风险可能反复等一系列因素或将导致市场震荡。
面对震荡的行情,杨峻提出,可以把握三方面驱动的确定性机会:
一是产业景气驱动,全球AI周期共振仍在持续,而且参与方在扩大,全球AI Capex的景气周期有望被拉长;
二是产业政策驱动,“十五五”产业政策催化密集落地,且部分产业距离商业化落地越来越近,需要精选前期从顶部充分调整、估值进入合理区间的龙头标的持有;
三是配置逻辑驱动,高股息资产正在从“阶段性防御工具”升级为“制度性底仓”,而险资正是其中的重要力量。
具体来说,在防守与进攻两端,杨峻认为,高股息的红利资产是低利率环境下长线资金的重要制度性底仓,也是重要的防守型配置方向,可以看作“稳定器”。
进攻端的“加速器”,则是以AI为代表的产业链从硬件向应用扩散,以及机器人、具身智能、商业航天等新领域。“两者如同哑铃的两端,缺一不可,不宜押注其一,应当均衡配置。”杨峻表示。
坚持正念投资,回归理性、价值与长期
要在分化行情下寻找向上的力量,杨峻认为应当坚持正念投资。
他首先强调理性投资,“这四个字听着平常,做到却非常难”。他研究发现,绝大部分普通投资者的投资决策并非理性,而是完全由情绪驱动;即便是专业投资者,认知和专业度都很高,但在市场震荡、信息干扰之下,也容易被情绪感染。杨峻引用《思考,快与慢》一书指出,大多数人类决策由大脑中的快思考系统驱动,并不理性。要真正做到理性驱动,重要决策应当交由慢系统、由前额叶主导,而这需要通过不断学习和修炼,“让前额叶训练得更发达,不要让杏仁核过于灵敏”,从而让每一次投资都回归专业、回归理性,不被市场节奏和情绪影响。
其次是价值投资。坚持以基本面为核心的价值投资方式,不盲从跟风,不投机炒作。
最后是长期投资。“长期投资不是绝对的长期持有,而是在投资决策前对投资标的的长期发展价值作出研判。”杨峻强调,长期投资不只是通过长期持有优质资产实现稳定的收益,在市场波动中保持耐心,还需要优化长周期考核机制,树立长期业绩导向。
(作者:李览青 编辑:杨希,曾芳)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。