金融搜索两年增长314%背后:小红书对八类内容划红线
21世纪经济报道记者 杨梦雪
距《金融产品网络营销管理办法》(以下简称《办法》)正式施行已不足半月。
在这个关键时间点,小红书9月15日发布首份《社区金融生态公约》(以下简称《公约》),明确八类禁止性金融内容,并确立“先持牌、再认证、后营销”的核心规则。这是平台层面在金融营销新规落地前,首次以“公约”形式公开自身的治理边界。
据小红书披露,近两年平台金融相关搜索次数增长314%,远超同期金融用户日活65%的增速。今年以来,平台处置违规金融笔记超过101万篇、违规账号超过15.7万个、违规评论超过477万条。
搜索次数高增背后,金融营销的哪些逻辑变了?小红书为何在9月30日新规落地前“抢跑”?当平台成为金融营销“必争之地”,流量与牌照的边界又该如何平衡?
划出八类内容红线
小红书发布的《公约》主要包括三个部分:金融内容怎么发布、金融营销怎样开展、违规行为如何处置。
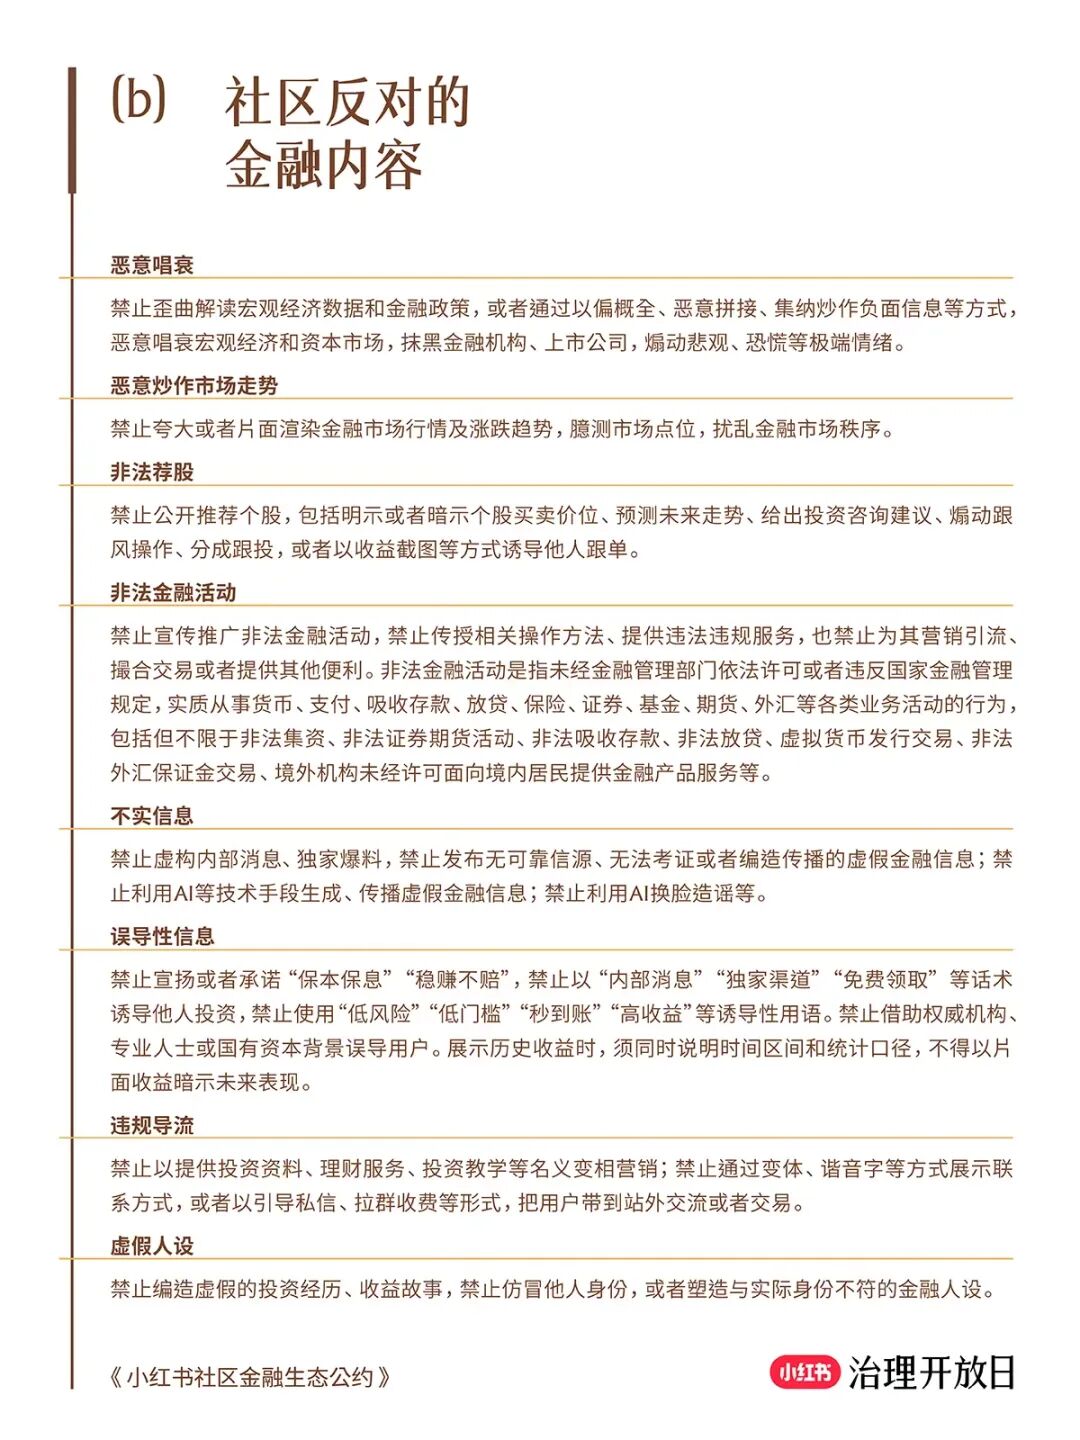
《公约》分别列出了社区鼓励和反对的金融内容,其中社区反对的金融内容从行为端划出八类内容红线,包括恶意唱衰、恶意炒作市场走势、非法荐股、非法金融活动、不实信息、误导性信息、违规导流、虚假人设等。
尽管《公约》未公开逐条释义,但从平台近期治理数据看,被纳入禁止范围的行为集中指向几类高风险形态,如非法荐股与无证销售、虚假或夸大收益承诺、诱导借贷与过度投资,以及以“素人”面目进行的黑灰产跨场景导流等。
有从业人士对记者表示,这八类内容红线,实质是把监管对金融营销的禁止性要求,“翻译”成了平台可以直接执行的社区规则。“比如说牌照、适当性、营销与销售分离等监管概念,成了账号可见、可查、可处置的具体条款。”
在金融营销管理规范方面,《公约》则要求“先持牌”,即金融内容与营销的供给方须具备相应金融业务资质,非持牌账号不得在名称、简介中使用“银行”“证券”“基金”“保险”等字样;“再认证”,即机构账号须通过平台认证后方可对外发声,杜绝冒名、挂靠、租买资质等行为;“后营销”,则是将营销活动置于持牌与认证之后,未完成前两步的主体不得开展金融营销。
博通分析金融行业分析师王蓬博认为,小红书此举更多是出于合规自保的必然选择,监管框架下平台需要压实主体责任。通过建立持牌前置认证机制、划定八类禁止内容,平台可以提前隔离无证金融营销带来的风险,减少后续的监管处罚与纠纷,同时也能对社区内混杂的金融内容进行规范。
314%增长背后的行为变化
《公约》发布同日,小红书还披露了一组数据。
据小红书,近两年,平台金融用户日活增长65%,金融相关搜索量大幅攀升314%,用户金融求知需求呈现年轻化特征,40岁以下金融兴趣用户占比超70%,一、二线城市用户占比突破60%。
同时,过去一年小红书金融相关内容月均发布量近200万篇、月均评论约1200万条;平台金融月活用户中75%存在主动搜索行为,金融产品相关搜索词同比增长超110%,诸如“住房公积金管理条例修改”“百万医疗险买哪个好”等8个字以上的长问题搜索量占比超过53.5%。
这些高频搜索场景指向同一个变化,即用户不再是浅浏览,而是带着具体问题寻找答案,用户行为也开始从浏览金融内容转向用金融内容解决具体问题。
有营销从业人士认为,数据背后的深层逻辑在于信任机制的变化。相较机构官方话术,年轻用户更信赖真实用户经验,金融决策的起点也正从机构渠道迁移至社区经验。
与趋势相对应,金融机构也不仅仅把社交平台作为“广告位”,而是将小红书、抖音等平台当作内容运营阵地来集中投入。如华夏理财专门在小红书开设“财富解密”账号,借助平台种草属性用演绎形式拆解理财风险、刚性兑付等知识点,明确针对平台“主力女性用户决策习惯”设计内容。
与此同时,平台算法本身也在充当销售渠道的角色,大量大V、小V账号晒持仓等,带动粉丝跟风申购金融产品,无形中也成为了更为隐蔽的“平台杠杆”。
当平台成为金融营销的“必争之地”,流量与牌照的边界又该如何平衡?
流量与牌照的边界
内容社区金融营销的“必争之地”属性,源于金融决策前置环节的迁移。
传统机构的触达路径是线性的,“产品页—搜索—开户—交易”,用户带着明确需求进入机构渠道,通过搜索、开户等完成交易,机构实现转化。而社区平台的路径则是网状的,用户在尚未产生购买意图时,已经从“解决问题”的视角出发,在内容社区中逐渐形成“预决策”。
这意味着,投资者决策链条正在前移。正如中信证券的观察,越来越多投资者会先通过社交和搜索平台建立认知、比较信息、培育兴趣,再进一步产生服务需求。小红书处在用户金融认知养成的早期环节,也恰好是传统券商渠道覆盖相对薄弱的地方。
需求端的行为变迁迅速传导至供给端。小红书披露的数据显示,2026年新增合作金融主体数量同比增长116.3%,金融主体开设的账号数量增长46.1%。一方面,小红书迅速成为银行、保险、券商等金融机构的“必争之地”,另一方面,社区金融内容的竞争逻辑也开始从流量争夺转向信任建设。
与此同时,监管侧也开始收紧。《金融产品网络营销管理办法》将于9月30日正式施行,其核心逻辑清晰而强硬,要求流量平台不能事实上掌握“客户入口、账户入口和关系入口”。
上述营销从业人士认为,这为小红书等平台的金融营销划定了清晰的天花板。“可以做认知教育,不能做交易闭环。可以影响决策,不能替代持牌机构的适当性管理。”
素喜智研高级研究员苏筱芮表示,《办法》对金融营销权责进行了有效划分,流量平台的角色属于受托技术服务方,而金融业务的主导与主体管理责任则回归持牌机构。在此框架下,流量负责触达,牌照负责风控、销售与承担责任,二者从模糊的利益共同体转变为权责清晰的委托代理关系。
王蓬博认为,平台要做的平衡本质是流量价值和合规底线之间的取舍。“社区天然具备金融种草的流量优势,机构有获客需求,但金融业务属于特许经营,不能单纯为了流量放开营销门槛,更何况这里面还涉及到消费者保护。所以平台可以保留正常的内容讨论空间,但要把营销推介类行为限定在持牌主体范围内,在守住牌照监管要求的前提下,合理释放社区流量价值。”
(作者:杨梦雪 编辑:杨希,肖嘉)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。