半导体方向再度走强!中科飞测、寒武纪、芯源微领衔,大涨原因找到了!


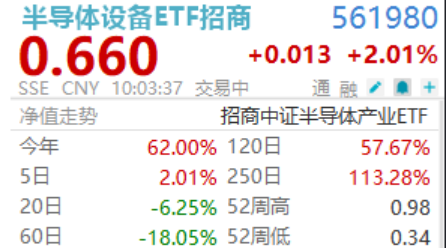
9月16日,半导体方向再度大涨,半导体设备板块放量走强。截至10时3分,半导体设备ETF招商(561980)标的指数涨2.14%,成分股中科飞测、寒武纪、芯源微、拓荆科技、沪硅产业、海光信息涨幅居前。
存储扩产框架持续推进,AI需求端出现新变量——从供需两端,拆解半导体设备板块今日走强的底层逻辑。
供给端,国产存储扩产到了什么阶段?
从“单点突破”进入“多主体、多基地”同步扩产的规模化建设阶段。
长江存储武汉第三工厂已着手设备连接工作,年底初步投产前景明朗,月产能预计达10万片12英寸晶圆。福建晋华今年扩产预期上修,明年预计往大个位数走。长江存储有望下单三期下一批订单,长鑫存储新扩产框架有望年底下框架订单。
多家厂商扩产共振,标志着国内存储产能建设进入系统化推进期。设备端作为扩产最直接受益环节,需求能见度持续提升。
需求端,AI需求端出现了什么新变量?
Anthropic直接采购内存,AI对存储的需求从间接拉动转向直接锁定。
Edgewater调研显示,Anthropic预计CY27直接购买约20%内存,CY28增加比例,DRAM方面大致与英伟达规模相当。这意味着AI大模型公司正从“通过云厂商间接采购”转向“直接锁定存储产能”。
存储超级周期的需求侧再获验证——AI对存储的需求不再是间接的、可替代的,而是直接的、刚性的。这一变化为存储扩产的持续性提供了新的需求锚点。
多重催化共振,资金集中涌入半导体设备方向。
多家存储厂商扩产进展密集披露,叠加AI需求端新变量形成多重催化。设备端作为存储扩产的核心受益环节,订单能见度持续提升,成为资金追逐的焦点。
据了解,半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,前十大权重覆盖北方华创、中微公司、拓荆科技、华海清科等设备龙头,“长鑫存储”概念含量近60%,2020年以来累计涨幅居同类第一。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。