康曼德资本李俊松:市场进入再平衡,内需与红利资产性价比抬升


“拥挤的地方要提前减仓”
21世纪经济报道记者杨娜娜 上海报道
9月12日,由南方财经全媒体集团指导、21世纪经济报道主办、上海浦东发展银行联合主办的“2026资产管理年会”在上海虹口隆重举行,本届年会以“AI浪潮与大资管高质量发展”为主题。作为21世纪报系于2007年发起主办的年度盛会,资产管理年会持续邀请金融监管部门代表、权威专家学者、各大机构负责人齐聚一堂,共同研究和探讨资管行业当下最为关注的话题,已成为行业年度顶级盛事。
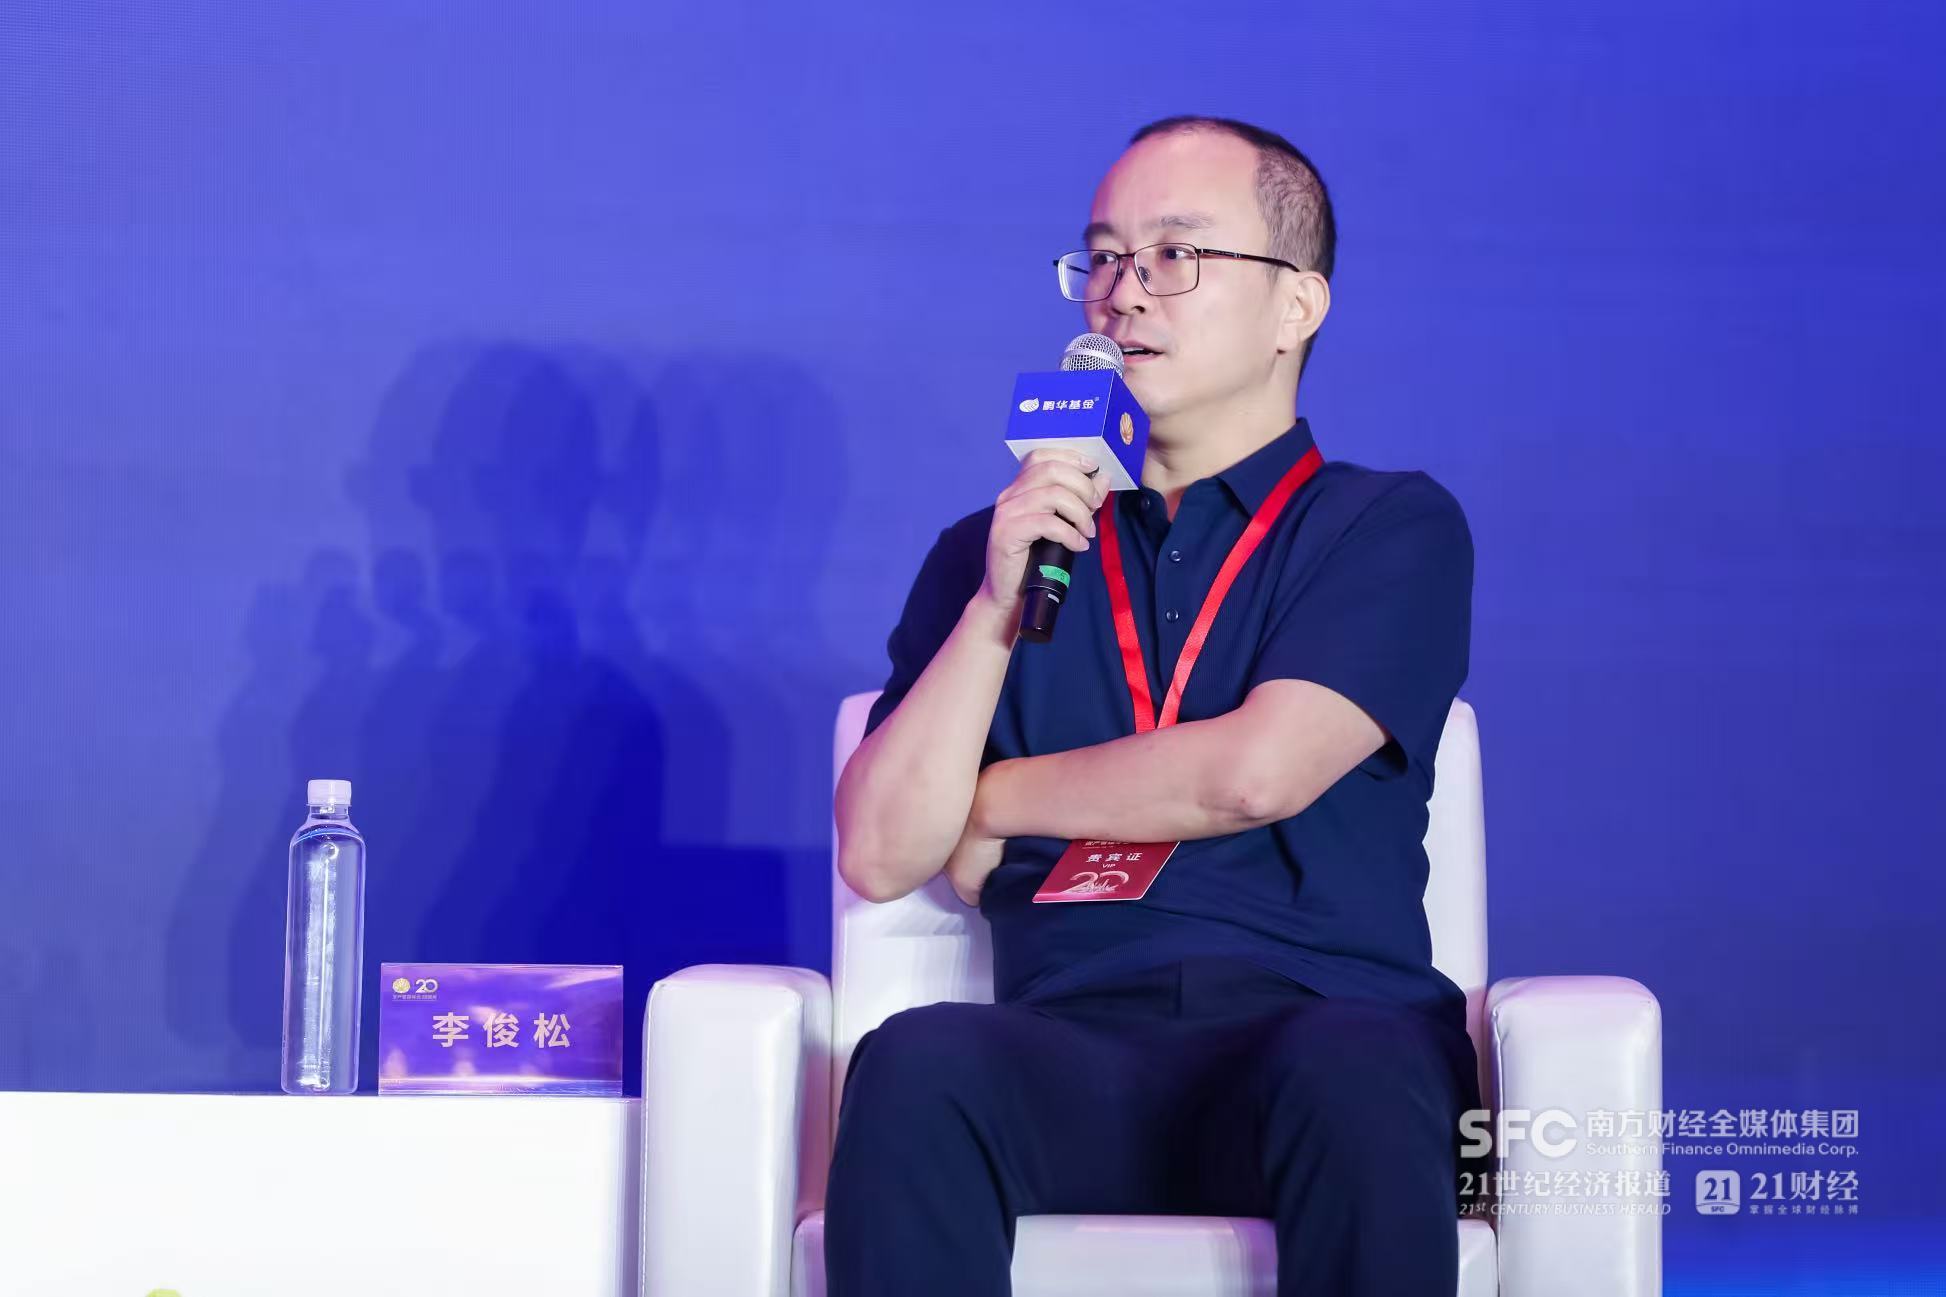
当天下午,在平行主题论坛二“探寻分化变局中向上的力量”第二场圆桌对话中,康曼德资本联席研究总监李俊松与浙银理财多策略投资部及权益投资部负责人周文渊、国联证券资管总经理助理兼研究负责人马任重、贝莱德建信理财多资产投资部负责人屠佳毅同台讨论。
康曼德资本成立于2013年7月,创始人丁楹曾在中信证券系统任职20余年。2021年,公司管理规模突破百亿元。李俊松曾在中信建投证券等多家国内中大型券商担任首席分析师及研究负责人相关职务,多次获得新财富最佳分析师奖项,2024年加入康曼德资本,其研究范围覆盖A股、港股、固定收益、大宗商品与经济周期。
李俊松围绕市场再平衡、结构性分化、AI产业趋势以及资产配置方向,分享了他的最新思考。他认为,当前市场正从单边行情进入再平衡阶段,内需是最大短板,若政策加码,内需与红利资产性价比将上升;AI产业趋势并未逆转,配置上更应看重估值安全与交易拥挤度。
市场进入“再平衡阶段”
对于当前市场的位置,李俊松表示,目前主要指数基本回到去年8月底至9月初的水平,“过去一年整体横盘,中间市场先涨了一波,1月初较为兴奋,随后4、5月份AI链起来,带动市场走出一轮行情。”横盘的背后,是两股力量的拉扯:一边是AI产业链带动科技成长走强,另一边是内需、地产等传统板块持续承压。市场由此呈现结构性分化。
李俊松提醒,这种分化并非中国独有,美国同样如此。受美伊冲突、美国通胀等因素影响,全球安全资金成本不断攀升,AI资本开支高增速能否持续仍需观察。正因如此,市场可能进入一个“再平衡阶段”。
为何内需偏弱?李俊松提出了两点观察。一是去年8月起,中国社融增速已阶段性见顶;二是财政发债速度偏慢,且不少资金用于化债,形成实物工作量的资金减少。社融增速是观察实体融资需求的重要指标,其放缓意味着企业和居民扩张意愿不足;财政资金用于化债,则意味着增量支出对实体需求的直接拉动有限。两者叠加,导致今年内需相对疲弱。
这也解释了为何他把政策发力视为关键变量。李俊松提出,若接下来有宽松政策或财政政策加码,今年以来一直被压低的内需类资产、市场俗称的“老登类”资产(如传统蓝筹、消费等)以及红利类资产,可能迎来较好表现,因为这些资产估值已相对便宜。“在这个阶段,做平衡配置是性价比更高的选择。”
房地产中期或已见底
在内需相关资产中,房地产是绕不开的问题。李俊松从人口结构出发判断,房地产中期或已见底。他认为,2021年以来的调整,本质上是70后、80后购房需求见顶所致,出生人口从每年2000多万降至1600万左右。
但在他看来,未来十几年这一需求并非持续萎缩。2000年后到疫情前出生的人口每年稳定在1600万至1800万,对应约800万至900万家庭。按每户购买70至90平方米计算,每年刚需约7亿至8亿平方米。而去年全国销售面积已降至7亿多平方米,接近这一刚需下限。
基于这一判断,他认为房地产大幅下行的空间有限。李俊松补充称,今年一线城市(如上海)房价已有回暖迹象,并可能慢慢向二线城市蔓延,但三四五线城市仍可能偏弱。“内需也差不多到底,就差一把火。若内需板块见底,向上的力量也会存在,结构性分化可能转为双升。”
AI进入分化期,内需红利占优
对于市场最关注的AI,李俊松并未否认产业趋势,但强调要分阶段看。他认为,AI对经济的影响可能分两步:第一步是投资拉动,算力中心、芯片、电力等领域的资本开支创造需求,带来“通胀效应”;第二步是效率提升后替代人工,若就业和收入受损,总需求反而下降。“这时风险就会比较大,直到AI产生的效率提升与整个经济的‘需求收缩’相抵消,并与传统产业之间形成均衡。”他提醒,AI不是简单的单向利好,投资者需要关注其在不同阶段对宏观和资产价格的不同影响。
落到具体配置,李俊松直言,当前最大的宏观经济矛盾是内需偏弱,而政策尚未强力发力。随着年底和明年开春这一敏感窗口到来,他更愿意布局内需类资产,尤其是“老登类”资产和红利类资产。对于债券,他认为利率偏低,配置性价比不如红利和内需。
对于以AI为代表的外需和科技板块,他表示AI产业趋势未逆转,但“可能还是会进入分化期”,不再是全面普涨。AI产业链仍会出现一些高弹性交易机会,但后续配置将更重视实际的业绩落地。他强调,参与产业趋势的前提是有安全垫,即在组合整体稳健的基础上再去博取弹性,而不是盲目追高。
李俊松强调,交易拥挤度是重要的风控指标,拥挤度过高往往意味着一旦反转,回撤可能更大。他建议,最拥挤的地方要提前减仓。“当前阶段更需要重新平衡组合,等待政策与盈利的进一步信号。”
(作者:杨娜娜 编辑:方海平,张俨)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。