21世纪经济报道记者 杨梦雪
“每一年的市场演绎,往往都会有超出年初预期的地方。”9月12日,由21世纪经济报道主办、上海浦东发展银行联合主办的“2026资产管理年会”在上海召开,财通资管总经理助理、权益投资总监李响在平行主题论坛一的圆桌环节中如是说。
她提到,AI模型的闭环以及商业闭环对产业链的影响、AI对资金的稀缺效应带来的分化,以及地缘冲突对油价、大宗商品乃至通胀的扰动,这一系列变量,在程度上都超出了年初的预估。站在当前时点,她对整个资本市场的表现相对偏谨慎,认为需要更加关注宏观环境,自下而上选择安全性更高的资产。
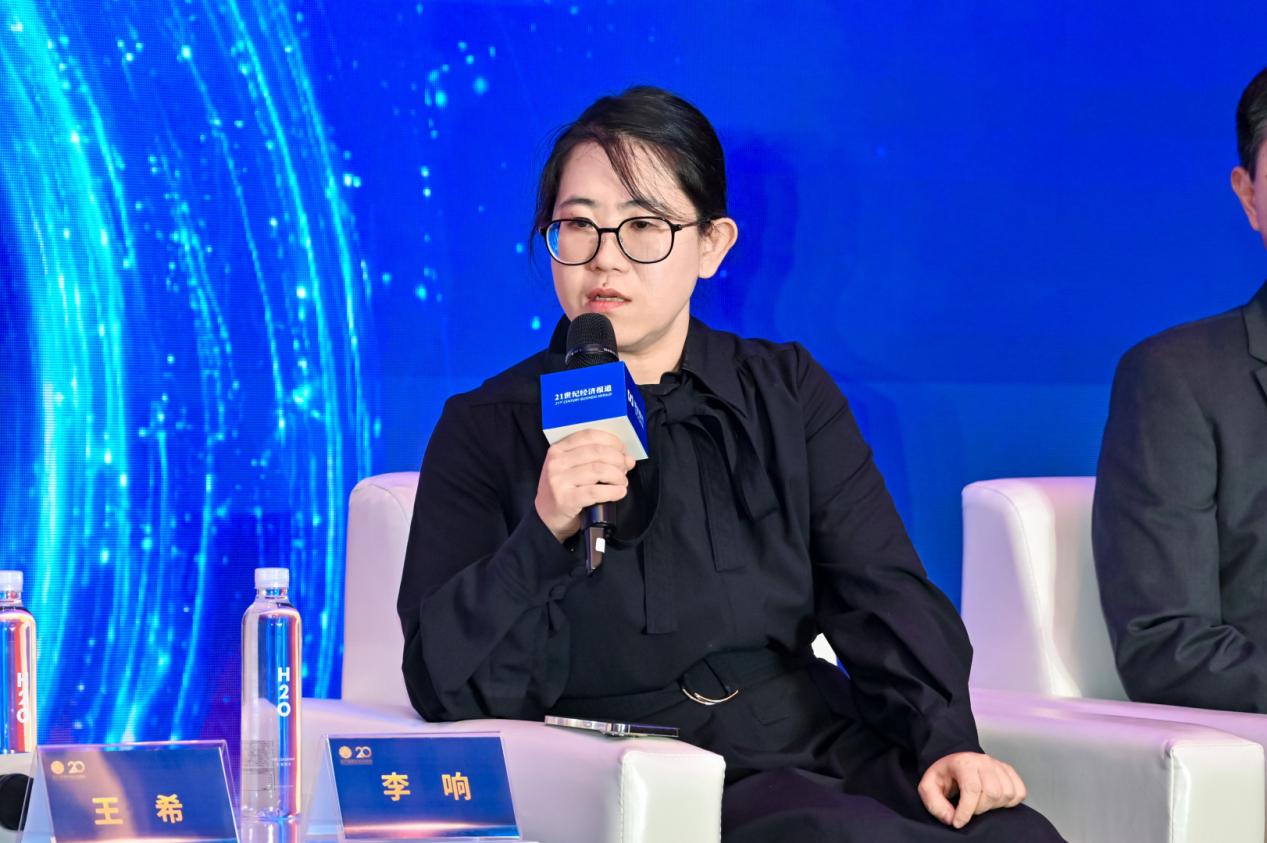
AI稀缺效应带来分化
李响指出,今年A股演绎与年初市场预期存在一些背离。
一方面,AI对上游产业链的拉动远超预期。“我们此前对AI的发展以及物理现实中约束条件的矛盾有些担忧,但今年以来我们看到对存储等上游产业链的拉动,远超我们的想象。”她坦言,今年三四月份Coding爆发式需求的增长,使得海外模型能力快速提升,进一步强化了AI科技相关产业链的趋势。
另一方面,AI对资金的稀缺效应同样超出想象。“整个过程中AI对资金的稀缺效应十分强烈,使得很多传统行业,不管是上市公司的市场表现,还是经营层面,都面临较大压力。”
在多重超预期因素叠加下,李响观察到,市场的表现已经“提前于基本面的演绎”。“看海外的进展,科技的进展还在持续。而由于对这些模型进展拐点的担心,市场表现提前于基本面的演绎,所以整个市场呈现出了比较大的波动,这是有史以来比较罕见的情况。”
李响认为,后市科技仍是重要驱动因素,但当前最关键的变量在于通胀压力。
“从经济发展的角度,不管是海外还是国内,科技肯定是非常重要的一个驱动因素,但这个时间点上最大的压力之一是通胀因素。”李响表示。
她给出了两种情形的推演。如果通胀的压力能够有效缓解,或者逐渐得到消化,那么科技的进步、产业的发展将遵循自身的规律,可以自下而上地从产业维度寻找机会,以及参与一些逆周期的行业;而假设通胀压力不能有效缓解、利率环境持续走高,从成长资产定价的角度压力就比较大,在资产配置的维度应选择一些避险类的资产。
不过她也强调,无论哪种情形,从逆周期的维度仍能找到较好的资产。“从内需来看,我们的周期还是在很低的位置,随着周期力量弱化,企业α的能力在持续增强,在定价上可能起到更加重要的作用。”
“这个时间点上,我们对整个资本市场的看法相对偏谨慎,需要更加关注宏观的环境,自下而上选择安全性更高的资产。”李响表示。
权益配置的三大挑战
从权益投资的角度出发,李响认为,当前资产配置面临的挑战较大,主要体现在三个方面。
第一是要“去伪存真”。“很多制造业的资产拉长看都还是有比较大的风险。因为在周期的过程中,对于目前看似比较高的ROE水平,我们要去区分到底是因为产业的Capex拉动,还是真正因为企业自身的研发竞争优势、竞争壁垒以及成本优势而具备的可持续性。”
同时,价格也是重要的维度。“即使是在成长性相对较好的维度上,我们长期可以对它有比较高的期待,但短期来讲,可能很多资产已经定价到2028年的位置,订单的兑现也需要时间去验证。”李响表示。
第二,是在复杂的外部环境和低利率环境下,需要认真考虑流动性拐点。“在过去可能我们有很多的资产选择,大类资产基本上水涨船高。现在如果面临流动性宽松持续性的考验,寻找回报率相对确定的资产是我们的目标。”
对此,李响提到,现在更看重底层资产经营的稳定性、周期的位置以及红利的确定性。在红利资产方面,“表面的股息率并不等同于持续经营的能力,我们更加看重周期低位的资产获得的红利,以及商业模式上是不是有支撑稳健经营的能力。”
第三,是外部环境的扰动日益明显。“受大宗商品成本扰动及企业成本转嫁能力影响,企业经营层面的波动是加大的,维持企业经营稳定性,以及满足持有人对于投资收益稳定性、回撤控制的要求,都对我们提出了更高的挑战。”
在具体的资产选择上,李响透露,从资产配置的维度,对黄金仍持续关注;但对于高位的铜、铝,以及一些估值较高的权益资产更加谨慎。“制造业我们要精挑细选,聚焦企业自身的竞争力,在波动的过程中我们倾向于长期持有质地较优的标的,力争获得比较稳定的回报。”
(作者:杨梦雪 编辑:杨希,张俨)