华谊兄弟八年亏损近86亿,华人文化入主图什么?
来源:新京报
华谊兄弟八年亏损近86亿,华人文化入主图什么?
持续数月的华谊兄弟预重整投资人遴选,终于落定。
9月16日晚间,华谊兄弟(300027.SZ)公告称,临时管理人于2026年9月15日确定华人文化有限责任公司(简称“华人文化”)为华谊兄弟的预重整案重整产业投资人。
华人文化拟以约0.93元/股的价格受让约8.96亿股转增股份,耗资约8.36亿元,重整完成后将以约17%的持股比例成为控股股东,黎瑞刚将成为这家昔日“影视第一股”新的实际控制人。
于华谊兄弟而言,这是一场自救,背后则是一位传媒资本老手在A股市场落下的关键一子。在业内看来,华谊兄弟的核心价值在于其多年积累的IP库和电影制作能力。将华谊纳入体系,本质是补齐华人文化在电影制片端的缺口,与正午阳光形成“剧集+电影”的内容矩阵。同时,A股上市平台本身就是稀缺资源,入主华谊等于在一个重整后的“干净壳”上,获得一个对接内地资本市场的文娱上市平台。
华人文化旗下拥有正午阳光等影视公司
本次重整投资人遴选,并非简单的“价高者得”。
根据公告,临时管理人于2026年6月启动公开招募,至7月6日报名截止,共有6家意向投资人提交报名材料并缴纳保证金;至8月6日重整投资方案提交期限届满,共有5家意向投资人向临时管理人提交重整投资方案。临时管理人随后对意向投资人开展反向尽调,组织评审委员会进行多轮现场评审,经过“5进3”评审、“一对一磋商”“选一备二”等环节,最终于9月15日确定华人文化为华谊兄弟的预重整案重整产业投资人。
在外界看来,这一遴选机制的设置传递了一个信号:重整的核心诉求不只是“还债”,更是“救活”。
公开资料显示,2023至2025年,华人文化营业收入分别约为45.71亿元、40.22亿元、31.78亿元;同期,其净利润分别约为2.87亿元、3.63亿元、2.97亿元。截至2025年末,华人文化的资产总额约为213.59亿元,净资产约为66.91亿元。
在中国传媒产业市场化与资本化进程中,黎瑞刚则是一个绕不开的名字,有着“中国默多克”称呼。
不过,贝壳财经记者在发表于2015年的一篇专访中看到,黎瑞刚并不喜欢这个标签,在他看来“自己今天所做的事情,是基于多年来对媒体产业的认知以及对世界媒体版图的学习和积累。”
当时的媒体这样形容黎瑞刚,“他曾是中国最年轻的地方广电媒体掌门人。在SMG(上海文化广播影视集团有限公司),他带领集团实现收入成倍增长,整合大小文广,合并百视通、东方明珠;在CMC(华人文化产业投资基金),他又有收购星空卫视、入股财新传媒、进军好莱坞的非凡表现。”
如今,华人文化集团的官网上这样介绍黎瑞刚:“黎瑞刚曾任上海文化广播影视集团(SMG)董事长兼总裁、上海广播电视台党委书记兼台长等,目前担任上海科技大学创意与艺术学院院长、上海复旦大学校友会会长等职。”
在投资与产业布局上,黎瑞刚采取“实业运营+财务投资”双轮驱动模式。CMC资本的投资组合覆盖文娱、科技、消费等领域,代表性案例包括B站、爱奇艺等。华人文化的实业资产则涵盖正午阳光、华人影业、UME影城等。
拟8.36亿元入主,华人文化看中华谊兄弟什么?
华人文化此番筹划入主华谊兄弟,从黎瑞刚近一年的资本运作脉络中来看,意图更为清晰。
今年年初,华人文化拟将正午阳光50.05%股权、华人影业100%股权以及运营UME影城的上海思远100%股权等资产,以约45.77亿元对价注入港股邵氏兄弟,被市场称为“蛇吞象”式的资产整合。这笔交易若最终完成,邵氏兄弟将从一家市值仅数亿港元的老牌电影公司,成为承载华人文化影视内容资产的重要上市平台之一。
入主华谊兄弟,意味着黎瑞刚的影视版图向A股市场延伸。港股平台承接了剧集制作和电影投资制作资产,A股平台则可能成为华人文化在影视发行、IP运营和线下娱乐场景方面的补充。

华人文化近年业绩情况。公告截图
品牌IP营销专家、广州思益得首席策略官陈彦颐认为,华人文化拟入主华谊兄弟这笔交易的核心价值在于“产业协同+平台获取”的双重逻辑。
她具体解释道,从产业端看,华人文化旗下正午阳光、华人影业、UME影城等资产覆盖剧集制作、电影发行、院线放映全链条,而华谊兄弟的核心价值在于其多年积累的IP库(《非诚勿扰》《前任》系列等)和电影制作能力。将华谊兄弟纳入体系,本质是补齐华人文化在电影制片端的缺口,与正午阳光形成“剧集+电影”的内容矩阵。
从资本端看,A股上市平台本身就是稀缺资源。华人文化2026年初拟将正午阳光等核心资产注入港股邵氏兄弟,但港股影视板块的估值和流动性远不及A股。入主华谊,等于在一个重整后的“干净壳”上,获得了一个对接内地资本市场的文娱上市平台。
在苏商银行特约研究员武泽伟看来,华人文化作为产业资本,核心诉求在于盘活华谊沉淀多年的存量IP资产,搭建A股内容业务载体,与其港股平台形成业务分工。这笔交易的战略价值,在于打通内容制作、项目发行、IP运营的境内资本通道。在行业周期底部完成资产承接,能够以相对可控成本获得上市主体,依托自身产业资源重新激活上市公司内容产出能力,实现产业资源与资本市场的双向联动。
华谊兄弟目前仍处于预重整阶段,后续是否进入重整程序存在重大不确定性。若公司预重整及重整程序得以顺利推进并成功,将有利于化解公司债务风险,优化公司资产负债结构,提升公司持续经营及盈利能力。
华谊兄弟八年累亏近86亿,上半年仍未走出亏损
从1994年王忠军、王忠磊兄弟创立华谊兄弟公司,到2009年登陆深圳证券交易所创业板成为“中国影视娱乐第一股”,再到2026年被申请重整,三十余年间华谊兄弟几经起落。
2014年和2015年可谓华谊兄弟的巅峰期。2014年,华谊兄弟募资36亿元,认购方包括阿里创投、平安资管、腾讯计算机、中信建投。2015年,公司收盘总市值一度超过790亿元,当年归属于上市公司股东的净利润约为9.76亿元。
转折点出现在2018年,这一年,华谊兄弟出现上市后的首个亏损年,归属于上市公司股东的净利润约为-11.69亿元。对于业绩亏损,华谊兄弟给出的解释包括《狄仁杰之四大天王》《云南虫谷》等主要影片票房未达预期、计提商誉减值损失约9.73亿元、参与的多部电影及影视剧投资制作未能于报告期内实现完片播出等。
然而,这只是亏损的开始。经计算,2018年至2025年,华谊兄弟归属于上市公司股东的净利润累计亏损额约为85.79亿元。
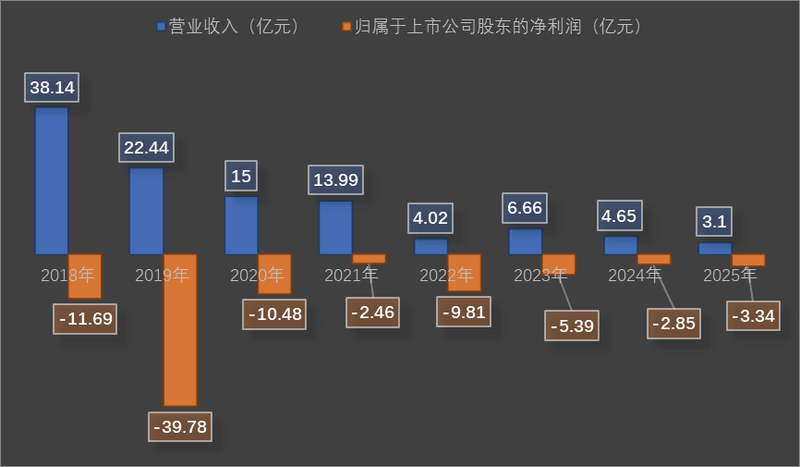
华谊兄弟近年业绩情况。新京报贝壳财经记者阎侠 制图
2025年,华谊兄弟的影视娱乐板块实现主营业务收入2.90亿元,同比下降34.47%,主要是因为影视项目收入及版权收入较2024年减少。
贝壳财经记者注意到,2025年,电影方面,华谊兄弟参与投资的《向阳·花》《分手清单》《长安的荔枝》《志愿军:浴血和平》纷纷上映,《抓特务》杀青,另外《小兵张嘎》《特殊的礼物》《网中人》等多个电影项目也在制作中或加紧筹备开机。剧集及网络大电影方面,公司参与制作与投资的多部剧集及网络大电影稳步推进。短剧方面,公司正式创建短剧厂牌“华谊兄弟火剧”。
在2025年财报中,华谊兄弟称:“报告期内,受前期经济形势的不利影响,影视行业仍处于复苏阶段。且报告期内影视行业竞争激烈,导致市场份额争夺加剧。公司作为传媒影视代表之一,报告期内主要业务仍受到一定程度的冲击。”
今年上半年,华谊兄弟仍处于亏损状态。公司实现营收8544.77万元,同比下降44.10%;归母净利润亏损3638.51万元,同比减亏51.12%。
苏商银行特约研究员武泽伟分析称,华谊兄弟从行业龙头走向预重整与控制权变更,是战略失误、管理问题与行业周期多重因素叠加的结果,核心驱动来自内部战略与管理层面的偏差。公司在行业高点采取高杠杆扩张,大举布局重资产实景项目,叠加高溢价并购带来的大额商誉减值,持续消耗现金流。内部管理过度依赖少数核心创作者,没有搭建稳定可持续的工业化内容生产机制。行业周期下行放大了原有经营短板,影视项目收入天然波动,市场偏好快速切换,叠加监管环境变化,进一步压缩盈利空间。
新京报贝壳财经记者 阎侠
编辑 王进雨
校对 柳宝庆
(来源:新京报 编辑:张明艳)