海柔创新再闯港交所
来源:中国基金报
【导读】海柔创新再闯港交所,三年半累计亏损超35亿元
中国基金报记者 若文
仓储机器人赛道“全球市占率第一”的海柔创新,又一次站到港交所门口。
近日,海柔创新再次向港交所递交上市申请,高盛(亚洲)、中信证券(香港)担任联席保荐人。今年2月13日,公司首次递表港交所。
从招股书来看,海柔创新并不缺漂亮数字。
按2025年收入及出货量计,海柔创新是全球最大的箱式仓储机器人(ACR)解决方案提供商,市场份额超过30%。2023年至2025年,公司收入从8.07亿元增至20.17亿元,两年增长约1.5倍;截至今年6月底,订单积压达到41.54亿元。
但另一组数字同样醒目:2023年至2026年上半年,公司累计亏损约35.23亿元;今年上半年经营活动现金净流出3.60亿元。截至6月底,公司负债净额达到43.71亿元,其中,赎回负债达到52.54亿元,7月底进一步升至52.76亿元。
一家全球市占率第一、年收入已经突破20亿元的机器人公司,为什么还处于亏损状态?第二次站到港交所门口,海柔创新要回答的问题比第一次更多。
收入翻倍
亏损还在亿元级
如果只看增长,海柔创新近几年的表现相当亮眼。
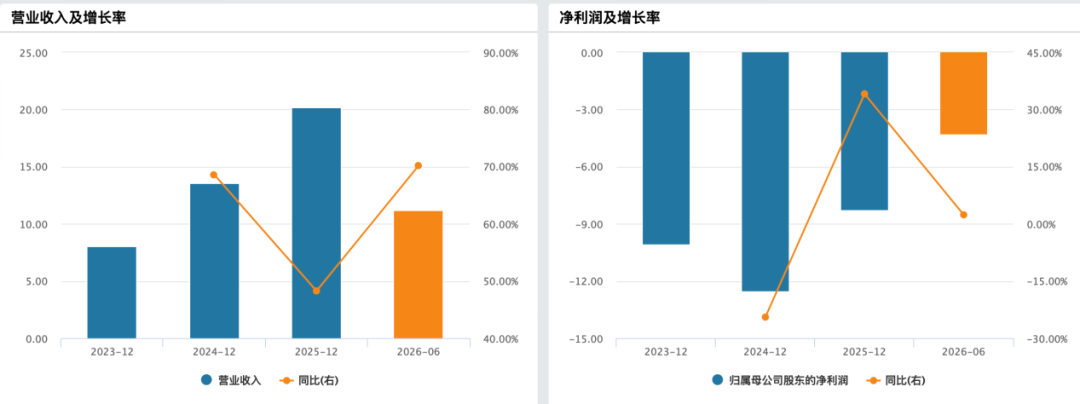
2023年至2025年,公司收入分别为8.07亿元、13.60亿元、20.17亿元。2026年上半年,公司收入达到11.18亿元,同比增长70.2%;毛利为3.85亿元,同比增长105.2%。
订单增长更快。截至2023年、2024年及2025年末,公司订单积压分别为17.89亿元、22.66亿元、30.87亿元;截至今年6月底,这一数字进一步增加至41.54亿元。同期,客户复购率也由2023年的68%提高至89%。
但规模增长尚未带来整体盈利。2023年至2025年,海柔创新分别亏损10.09亿元、12.56亿元、8.28亿元,2026年上半年继续亏损4.31亿元,三年半累计亏损约35.23亿元。
持续亏损的背后,销售、研发等投入仍处于高位。
2023年至2025年,公司销售及市场开支分别为4.24亿元、4.89亿元、5.87亿元;今年上半年达到3.35亿元,占同期收入的29.9%。同期,研发开支分别为3.09亿元、3.34亿元、3.85亿元,今年上半年为2.49亿元。
海柔创新在招股书中也给出了短期判断:预计2026年全年仍将录得净亏损,同时经营现金流净流出将增加。
从现金流看,这一压力已经显现。2023年至2025年,海柔创新经营活动现金流分别净流出4.82亿元、1.96亿元、3429万元。2025年,经营现金流已经接近转正,但今年上半年再次净流出3.60亿元,高于上年同期的2.89亿元。公司现金及现金等价物由2025年末的20.15亿元降至今年6月底的14.17亿元。
毛利率翻倍
海外业务撑起“半壁江山”
与持续亏损形成对照的是,海柔创新的毛利率明显改善。从2023年的16.0%到今年上半年的34.4%,公司综合毛利率已提升一倍有余。
背后一个重要变化,是海外业务占比不断提升。
2023年,海柔创新来自海外市场的收入占比只有24.2%,2024年提高至38.1%,2025年达到47.0%,今年上半年进一步升至50.2%,海外业务已经贡献公司一半以上收入。
更关键的是,海外项目的盈利能力明显高于国内。2023年至2025年,海外市场毛利率分别达到45.7%、41.4%、46.9%,同期国内市场毛利率分别为18.7%、21.1%和20.8%。
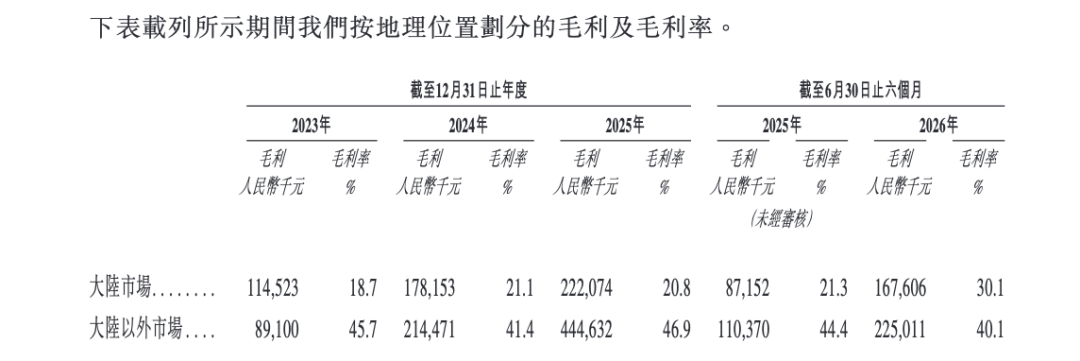
海柔创新解释称,海外项目通常规模更大、系统复杂度更高,增值服务比例也更高,因此,拥有更好的定价空间;国内市场竞争更加激烈,客户价格敏感度较高。
不过,随着海外收入快速增长,渠道依赖也在上升。
2023年至2025年,公司来自渠道合作伙伴的收入占比分别为36.3%、39.5%、25.7%;今年上半年,这一比例快速升至58.6%。
渠道合作能够帮助海柔创新快速进入海外市场,并利用当地系统集成商的客户和交付能力。但当过半收入来自渠道合作伙伴,公司对终端客户的直接触达程度、渠道稳定性以及未来的利润分配空间,都成为需要持续观察的变量。
与此同时,海柔创新的客户集中度还在提升。2023年至2026年上半年,公司前五大客户收入占比分别为32.1%、36.7%、43.2%、50.3%。今年上半年,公司一半收入来自前五大客户。
随着公司越来越多地参与大型项目,头部客户的收入贡献持续提高,未来订单稳定性和议价能力,也将更直接影响公司的利润表现。
52亿元赎回负债
二次IPO再添考题
此次IPO,海柔创新还有一道特殊的财务考题。
截至2026年6月底,公司资产总额为34.92亿元,负债总额为78.63亿元,负债净额达到43.71亿元。
其中最大的一项负债来自IPO前投资者。截至今年6月底,公司赎回负债达到52.54亿元,到7月底进一步增至52.76亿元。
这部分负债源于海柔创新此前融资时给予部分投资者的赎回权。
根据招股书披露,相关赎回权及公司购回权已经在首次向港交所递交上市申请前终止。但如果公司主动撤回上市申请、申请被证券监管部门或交易所拒绝,或者首次递表后18个月内没有完成合资格上市,相关权利将自动恢复。
因此,这52亿元并非目前需要立即偿还的普通借款,但其存在仍与上市进程紧密相关。
按照会计处理,一旦上市完成,这部分赎回负债将重新指定为权益,海柔创新也预计将从净负债状态转为净资产状态。
不过,在完成重分类之前,赎回负债仍在持续产生利息费用。
2023年至2025年,公司相关利息分别为2.11亿元、2.40亿元、2.94亿元;今年上半年进一步达到1.98亿元,同比增加约43%。
截至最后实际可行日期,公司此前IPO前投资募集资金约91%已经使用。
“全球市占率第一”之外
市场开始算盈利账
对于海柔创新来说,已经上市的极智嘉,是一个绕不开的参照对象。
2025年7月,极智嘉登陆港交所,发行价为16.80港元/股,成为仓储机器人领域率先进入港股市场的头部企业。
从最新经营数据看,2026年上半年,极智嘉实现收入12.84亿元,同比增长25.3%;毛利率为35.8%;经调整净亏损6060万元,同比收窄32.1%。同期,公司新签订单达到23.85亿元,同比增长35.5%。
同期,海柔创新收入为11.18亿元,毛利率为34.4%,经调整净亏损2.08亿元。
两家公司产品结构、客户构成以及技术路线并不完全相同,不能简单以一组财务数字判断谁更优,但极智嘉上市后的股价表现,仍提供了一个值得观察的市场信号。
极智嘉IPO发行价为16.80港元/股。截至2026年9月16日,公司股价报8.21港元/股,较发行价下跌约51%。
一家已经实现经调整盈利、经营现金流转正的仓储机器人公司,上市一年多后股价仍明显低于发行价。这至少说明,在公开市场,“全球化”“高增长”“机器人龙头”等标签很难单独支撑长期估值。
行业本身仍在快速增长,灼识咨询数据显示,2025年全球ACR解决方案市场规模约61亿元,预计到2030年增至860亿元。
随着头部企业陆续登陆资本市场,比较维度也在发生变化。过去讲市场空间、市占率、订单和收入增速,就足以解释一家机器人公司的成长性。当同行已经开始实现盈利,投资者自然会进一步追问毛利率、费用率、现金流以及盈利兑现的时间。
对于再次站到港交所门口的海柔创新来说,“全球第一”已经写进招股书,下一张成绩单,要看利润。
编辑:黄梅
校对:王玥
制作:鹿米
审核:陈墨
注:本文封面图由AI生成
(来源:中国基金报 编辑:张明艳)