全球12英寸硅片市场供不应求!这家龙头已实现海外头部晶圆客户全覆盖,年底产能有望达到120万片/月丨机构调研


摘要
这家半导体材料细分领域龙头受益于行业AI驱动的结构性增长周期,当前12英寸硅片市场供不应求。西安、武汉双基地推进扩产,当前产能超100万片/月,年底有望达120万片/月。海内外客户布局完善,已实现海外头部晶圆客户全覆盖。
投资要点
①AI驱动结构性增长,12英寸硅片市场供不应求
②布局西安+武汉双基地,年底产能有望达成120万片/月
③海内外客户布局持续完善,实现海外头部晶圆客户全覆盖
西安奕材
近日,半导体材料细分领域龙头西安奕材(688783.SH)获中欧基金、交银施罗德、圆信永丰等多家机构调研。
公开资料显示,公司是一家12英寸电子级硅片产品及服务提供商,主要从事12英寸硅单晶抛光片和外延片的研发、制造与销售。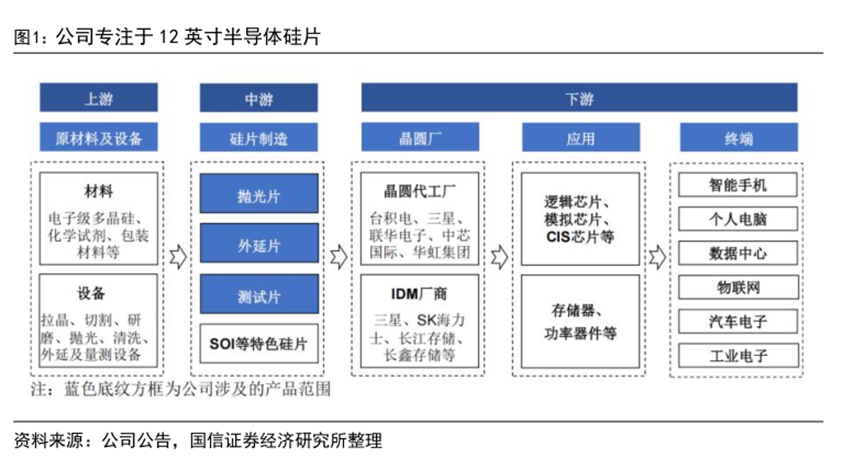
调研记录显示,投资者普遍关注市场需求、公司产能、客户等相关情况。
①AI驱动结构性增长,12英寸硅片市场供不应求
西安奕材在调研中表示,目前来看,整体市场呈现供不应求的态势。全球半导体产业正处于AI驱动的结构性增长周期。
据WSTS预测,2026年行业规模预计达1.65万亿美元,同比增长108.1%,主要受AI算力基础设施、高带宽内存(HBM)及数据中心建设的拉动。
受AI算力、高带宽内存(HBM)、数据中心强劲需求拉动及消费电子需求复苏影响,AI芯片、先进逻辑芯片、存储芯片订单持续放量,带动12英寸硅片需求高速增长,全球12英寸硅片市场呈现供不应求的态势。
综上,新应用特别是AI算力、存力及运力对晶圆强劲的需求,将直接带动12英寸硅片市场需求持续增长。
此外,先进封装、BSPDN(晶背供电)、3D堆叠等新器件、新工艺、新技术均需使用“多片堆叠”技术,将提升单位晶圆的硅片耗量,为12英寸硅片需求增长带来更大的潜在增长点。
国信证券认为,随着国内外晶圆厂扩产加速、海外晶圆厂在国内硅片采购量持续增加,以及国内晶圆厂本土化采购意愿增强,12英寸硅片需求增长动能有望进一步增强,预计涨价趋势将延续。
②布局西安+武汉双基地,年底产能有望达成120万片/月
西安奕材表示,目前公司已布局西安和武汉两个基地,投建三座工厂,截至2026年6月,公司产能合计达到100万片/月以上,公司出货量全球市占率约7.7%,位居12英寸硅片领域国内第一、全球第六。下半年,公司将持续推进第一工厂效能提升、第二工厂扩产及达产、第三工厂全面建设工作,全力实现2026年12月第二工厂50万片/月产能达产,届时公司将具备约120万片/月产能,有望位居国内第一、全球前五。
为了配套华中及华东客户的扩产需求,公司就近服务客户,在武汉布局第三工厂,已于2026年5月实现厂房主体结构封顶,目前洁净、机电、消防及相关配套紧密施工中,预计2026年10月提前实现设备搬入,2027年上半年实现首期产能投产,2030年前随着公司第三工厂达产,公司总产能将提升至约180万片/月以上。
③海内外客户布局持续完善,实现海外头部晶圆客户全覆盖
西安奕材表示,公司已构建起覆盖海内外主流晶圆厂商的客户体系。
国内客户方面,在国内头部存储芯片厂商的全球12英寸硅片供应商中,公司供货量位居第一或第二;在国内头部晶圆代工厂的中国大陆12英寸硅片供应商中,公司供货量也位居第一或第二。
公司持续深化全球客户布局,2026年上半年首次实现向SK海力士小批量供应测试片。至此,公司实现海外头部晶圆客户全覆盖,持续向三星电子、SK海力士、台积电、美光科技、铠侠、格罗方德、力积电、联华电子、华邦、南亚科、东芝等全球主流晶圆厂稳定批量供货,并持续推动新产品验证,不断深化合作,公司全球化的供应体系与产品竞争力持续提升。
机构观点:
国信证券:受益于下游需求旺盛、产能释放及价格上涨,我们预计公司2026-2028年毛利率逐年提高,归母净利润分别为-4.73亿元、-2.23亿元和0.63亿元。
调研纪要:
西安奕材:投资者关系活动记录表202609
参考研报来源:
国信证券-西安奕材-688783-二季度毛利率同环比提高,预计年底月产能达120万片-260829
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
