美联储亮出“鹰爪”
一场仅30分钟的记者会、一次12:0的一致加息、一张更鹰派的点阵图,美联储的“鹰爪”比市场预想中更锋利。
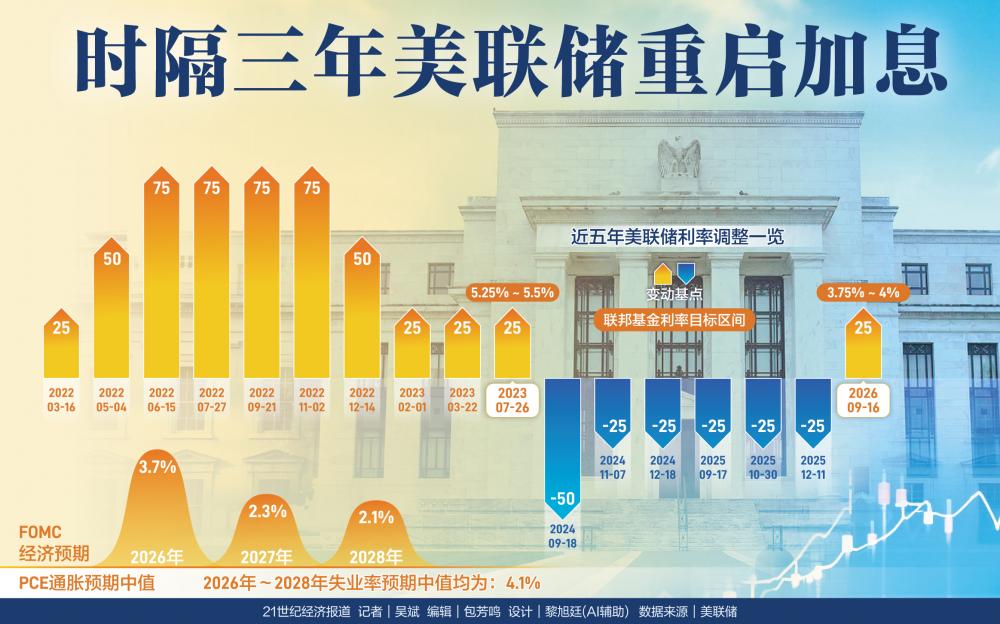
当地时间9月16日,联邦公开市场委员会(FOMC)一致投票决定将联邦基金利率目标区间上调,“点阵图”显示年内可能还要以相同幅度上调利率一次。
在利率决议后的记者会上,美联储主席凯文·沃什表示,他和同事对当前的通胀回落速度都不满意。“我们的主要关注点是我们使命中的价格稳定方面。明摆着的事实是,通胀太高了,而且已经持续太久了。”
根据点阵图预测,16名官员预计今年至少还会加息一次,而6月时只有6名官员预计2026年至少加息两次。但与6月份一样,沃什没有提交自己的预测,因此19名官员中只有18人提供了2026年和2027年的利率预测。
此次沃什的例行记者会更是仅持续了约30分钟。这是自2011年美联储主席开始定期举行新闻发布会以来最短的一次。
鹰爪已现,缺乏前瞻指引的迷雾中,真正的考验才刚开始。
美联储亮出“鹰爪”
市场已经预料到美联储会加息,但鹰派程度还是超出了预期。在美联储鹰派决议后,交易员加大对今年美联储再次加息的押注,并几乎完全消化了到2027年年中前累计加息三次的预期。
对于是什么让美联储在上次会议维持利率不变后改变了主意,沃什解释称,最近几周的数据显示经济强劲,尤其是劳动力市场。与此同时,与美联储2%的通胀目标相比,整个夏季通胀仍然居高不下。最后,地缘政治也促使前景改变。“这三件事都促成了今天坚定一致的决定。”他强调。
中航证券首席经济学家董忠云对21世纪经济报道记者分析称,美联储这次加息可以概括为“行动不意外、立场偏鹰派”。就加息本身而言,完全没有超出预期:8月底沃什在杰克逊霍尔发表偏鹰演讲后,市场加息预期持续升温,此后油价二次抬头、8月非农远超预期、8月核心CPI环比升至0.3%等因素不断助推,会前市场对9月加息的定价概率已升至92%以上,美联储加息落地几无悬念。
市场认为的“鹰派”则主要体现在三项增量信息:一是此次会议公布的点阵图中,2026年底利率中位数大幅上移至4.1%,暗示年内可能再加息一次、2027年全年按兵不动,挑战了市场“加息一次即见顶、随后转入降息”的预期;二是此次会议的投票结构从7月的9:3按兵不动变为12:0一致加息,标志着美联储货币政策立场总体转鹰;三是沃什的表态总体偏鹰,他没有给出市场期待的“应对供给冲击的一次性调整”式安抚,反而以“通胀未通过检验”的框架性表述确认了加息的原则性,美联储会后的声明中还删去了供给冲击归因、新增了“更及时回归2%目标”的表述,强化了美联储控通胀的决心。
值得注意的是,会后市场反应相当克制——短端美债收益率小幅上行,10年期美债收益率基本持平,30年期美债收益率不升反降。董忠云分析称,这说明市场定价的是“路径上移”而非“通胀失控”。
沃什强调,美联储此次决定并非受到金融市场走势的影响。“我们今天作出这一决定,是基于我们对当前形势的评估、对就业走势的判断,以及对经济强劲程度的判断。有时候,市场会试图提前猜测我们的决定。我会关注市场释放了什么信号,但今天的决定是我们自己作出的。”
在法国里昂商学院管理实践教授李徽徽看来,美联储目前加息并不“正确”,他更倾向于认为时点偏早。债市压力可能增加了沃什采取行动的紧迫感,但目前没有明显的证据证明他在市场的压力下作出加息决定。市场真正应该追问的是,在供给冲击突出、长期融资成本已经上升的情况下,再提高短端利率,能换来多少额外的通胀改善?8月能源价格同比上涨16.3%,核心CPI为2.4%,说明不能把当前价格压力一概理解为需求过热。加息能压制需求,却无法直接增加能源供给或降低关税成本。10年期美债收益率已到5%左右,处于19年来的高位,长端已经承担了部分紧缩作用。此时继续抬高浮息贷款和短期融资成本,美联储应该担心的是重复施压,尤其伤及依赖银行融资的企业。当然,加息仍能约束通胀预期,市场应该质疑的是这次追加紧缩的收益是否足以覆盖代价。
9月16日,标普500指数跌0.45%,纳指近乎收平,美元走强、黄金承压,反映加息已被较充分预期;油价下跌还受到供应改善消息影响。市场没有剧烈调整,只能说明即时冲击有限。李徽徽提醒,如果后续企业同时承受成本上涨、订单放缓和再融资变贵,真正的压力会体现在盈利和信用质量上,不能以一天的资产价格反应来对政策效果下结论。
12月再加息?
无论是美联储自身的点阵图还是市场的预期,都显示接下来继续加息的可能性不小。
即使在此次加息后,美联储仍将通胀回落至2%的预期时间推迟了一年,目前预测中值显示,通胀要到2029年才能回落到目标水平。美联储对2028年利率和长期利率的预测也高于此前预估,其中长期利率预测上调至3.25%,为2016年以来最高。
董忠云认为,后续美联储货币政策的基准情形是“一至两次预防性加息后进入观察期”,而非类似2022年的长周期连续紧缩。
从点阵分布看,18位委员中有12人预计年内再加息一次、4人预计再加两次、仅2人预计不再加息,“年内至少再加一次”是委员们的主流判断。年内还剩10月底和12月上旬两次会议,下一次加息落在哪次,目前尚无定论。会后市场定价显示,10月会议加息的概率约五成,而到12月会议累计加息的概率接近九成——也就是说,市场基本认可“年内再加一次”,但认为12月落地比10月更可能。
董忠云分析称,这一判断有其道理:其一,10月会议距本次仅六周,其间的数据增量有限,主要就是9月的CPI和就业报告,在沃什“逐次会议决策”的框架下,仅凭一个多月的数据就连续第二次加息,门槛相对较高;其二,12月会议将同步发布新的经济预测摘要与点阵图,更适合调整政策立场、重塑预期;其三,到12月时,油价向消费品价格的传导是否扩散、通胀环比动能是否衰减,也会有更充分的证据。因此,10月会议或更可能是“观望+表态”,12月才是真正的行动窗口。
当前时点,董忠云认为最大变量仍是油价:如果布伦特油价站稳100美元/桶上方并向消费品价格扩散,四季度再加息的可能性明显上升,甚至存在年内再加两次的风险(点阵图中有4人持此预期);反之,若油价回落、通胀环比动能衰减,当前已处高位的紧缩定价存在回摆空间——毕竟点阵图反映的只是委员们当前时点的判断,而非政策承诺,若通胀回落快于预期,路径仍有下修空间。
拉长时间看,董忠云认为,即便美联储年内再度加息,本轮紧缩也有明显的天花板。一方面,美国联邦净利息支出已突破1万亿美元,利率越高,财政付息与国债滚续成本越重;另一方面,美国经济高度依赖AI资本开支,而AI资本开支依赖大规模发债融资,过度紧缩可能伤及美联储倚重的“生产率叙事”本身。因此,基准情形下,后续美联储更可能是“点到为止”的预防性紧缩。
李徽徽倾向于把这次加息看成一次“防御性调整”,目前还不足以确认新一轮持续加息周期。点阵图显示,18位官员中有16位预计年内还需加息,2027年底利率中值仍为4.1%,因此再次加息的现实风险不能忽略。但点阵图建立在经济继续增长、就业相对稳定的假设上,不能脱离这些条件单独看利率路径。长端紧缩和成本冲击对需求的影响显现得可能比美联储预计得更快。实际消费支出环比几乎停滞,10年期实际国债收益率升至2.5%以上,都是需要给传导过程留出时间的理由。若企业利润先收缩,随后投资和招聘降温,而能源价格仍高,就可能出现增长先弱、通胀后降的滞胀压力。
因此,李徽徽认为“加完再降”是未来6至12个月值得重视的情景:核心通胀持续放缓、就业明显转弱、长期预期仍稳定时,美联储可能重新降息,无需等到通胀恰好降至2%。但若涨价向工资和服务业扩散,降息就缺少条件。他暂时认为美联储会在有限加息后重新评估,而非持续加息,这一判断还需后续数据检验。
(作者:吴斌 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。