美联储加息落地,真正的考验可能还在后面
 2026-09-18 15:18
来源:小基快跑
北京时间9月17日凌晨,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。
这是2023年7月以来,美联储首次加息。
这次加息在市场意料之中,会议真正的信息量,在这次加息之外。
市场现在关心的问题,已经从"加不加"变成了"还要加几次"。这一轮加息,有可能还没完。
01
为什么要加息?
美联储主席沃什给出了三个理由:经济增长强劲、通胀趋势没有改善、地缘风险上升。
第一条是新信息。
美国的新增招聘、私营部门收入、企业资本投资,近几个月都在改善;失业率4.1%,基本处于充分就业状态。用沃什的话说,很难把当前的金融状况称为"限制性"——所以这次加息,定性是"取消宽松",而不是"增强限制"。
第二条是老问题。
通胀太高、持续太久,今年夏天的数据"没有通过检验"——这是沃什的原话。
第三条,压力来自外面。
美伊冲突反复,国际油价重新站上100美元/桶,今年7月以来累计涨幅超过45%(据iFinD数据),高油价的持续性已经超过了2022年的俄乌冲突时期。另一个微妙之处在于,欧央行、日本央行6月已经率先加息,欧央行9月10日又加了一次——美联储的动作,已经比欧洲晚了三个月。
不过,把这轮加息放回美国经济内部看,还有一层更拧巴的背景。
这轮美国经济呈现"K型"分化:AI资本开支把GDP撑得热气腾腾。粤开证券统计显示,今年二季度美国设备和知识产权投资同比分别增长9.6%和8.3%,合计拉动GDP超过1个百分点;但就业市场热度并不高,新增非农月均只有8万人左右。
对现金流充裕的AI企业而言,对高利率或并不敏感;对靠贷款的中小企业、背着房贷的普通家庭,却是实打实的紧缩—偿债成本提升,挤压经营与消费空间。
加息或进一步助推"K型"分化,而这反过来也会掣肘未来继续加息。
02
还要加几次?
先看官方答案。
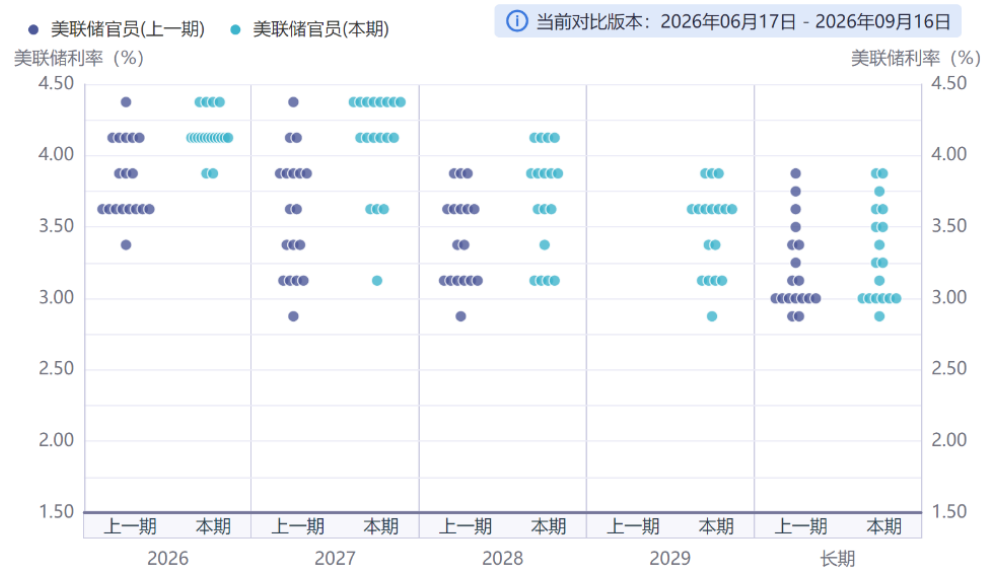
点阵图上,18位委员中有12位支持年内再加一次,利率上限升到4.25%;2027年利率维持不变。但票型分布比6月明显更鹰——有8位委员实际上是支持2027年再加息一次的(综合美联储信息)。
美联储点阵图(2026年9月与6月比较)
资料来源:美联储、同花顺、粤开证券
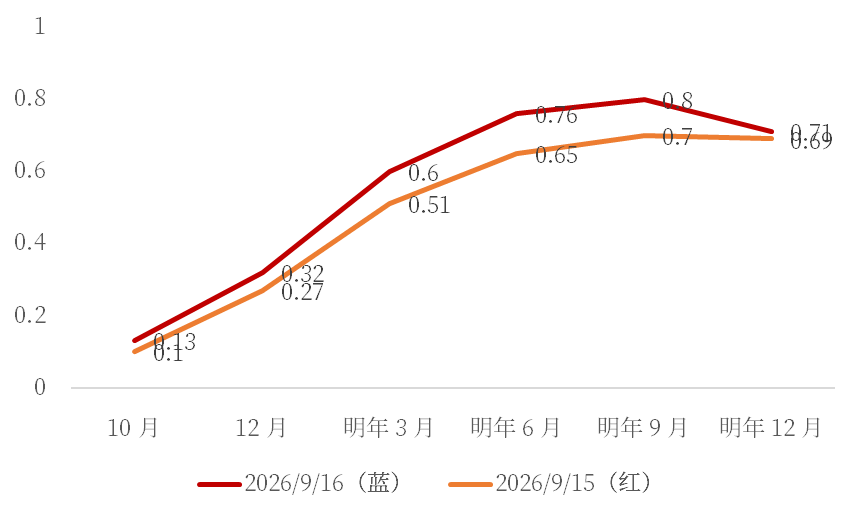
而市场预期跑得更远:场预期已经定价到明年9月,累计加息预期已经定价到3次以上,相当于本轮最终累计加息100个基点(据兴业证券统计)。
市场预测加息幅度
资料来源:Bloomberg、兴业证券
国内各家券商的基准判断比较一致:今年四季度大概率再加25个基点,时间点大概率在12月。
短期触发变量主要是油价。如果10月美国中期选举前夕,美伊争端扩大、油价推到120美元/桶以上,美联储对通胀"二轮效应"的担忧或加剧,连续加息的窗口可能打开。
中期看,明年的加息路径取决于三件事:中东局势(油价)、中期选举(财政)、AI资本开支(增长)。
1999-2000年互联网时期,美联储也是在高生产率、低失业率的组合下启动加息,最终累计加了175个基点。与当年相比,这轮有三个不同:起点利率更低、财政赤字更高(当年是盈余,现在6.4%)、AI对需求的拉动走在生产率改善之前——资本开支先创造需求,生产率提升供给,中间的时滞,就是通胀压力持续的窗口。
这轮加息有没有上限?
受制于美国的债务压力,市场普遍认为这轮加息到5%以上的概率不高,除非确认生产率出现了大幅提升。基准情景下,本轮周期的加息幅度或在50-75个基点,终点利率介于4%-5%之间。
03
影响:利率、美股、A股
先看加息落地当天市场的反应,有个细节值得琢磨。
按理说,鹰派落地、点阵图上移,美债利率应该跳涨。但据iFinD数据显示,10年期美债收益率只从4.95%回升到5.02%,涨了不到8个基点。一方面是因为加息前已经提前“抢跑”(9月15日就突破了5%),一方面是因为加息落地反而"稳住"了长端利率,提高了美联储的可信度。
但稳住不等于到顶。油价、财政赤字、AI资本开支,三股力量都在推着长端利率往上走,5.0%可能并不是10年期美债收益率的顶部。
对于美股来说,真正的考验在后面:此前市场普遍把AI板块当作"非利率敏感资产",但当利率升到一定程度,对企业估值的影响可能显现;叠加近期对于AI安全的讨论,"AI牛市"能否继续对高利率免疫,存在更大不确定性。
对A股来说,可能面临阶段性情绪扰动,但市场走势更多取决于国内经济和产业基本面,而非利差压力。随着增量政策出台、稳市资金逐步进场、企业盈利加速兑现,市场有望抵御外部冲击,走出独立行情。
不过有一个链条值得留意:中国AI产业链对美出口敞口已经不小,粤开证券统计显示,今年1-7月我国AI产业链商品出口同比增长50.1%,对整体出口增量的贡献率接近一半。如果美国加息最终浇冷了AI投资需求,这条链上的景气度或受影响。
参考资料:
粤开证券《美国K型分化下的加息逻辑——美联储9月议息会议点评》,2026年9月17日
兴业证券《Fed加息周期启动,还要加几次》,2026年9月17日
东吴证券《9月FOMC:鹰派剧本,风险偏上行——2026年9月FOMC会议点评》,2026年9月17日
招商证券《5.0%恐非10年期美债收益率的顶部》,2026年9月17日
文中券商观点均节选自券商研究报告,仅作举例说明,不代表本文观点,亦不构成任何投资建议与承诺。谨慎投资。指数过去走势不代表未来表现。本材料是作者基于已公开信息撰写,但不保证该等信息的准确性和完整性。作者或将不时补充、修订或更新有关信息,但不保证及时发布该等更新。材料中的内容和意见基于对历史数据的分析结果,不保证所包含的内容和意见在未来不发生变化。本材料在任何情况下不作为对任何人的投资建议或出售投资标的的邀请。
(来源:小基快跑)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。