美股收涨,半导体板块暴力反弹,英特尔市值一夜飙升超2700亿元,黄仁勋预计明年芯片销量翻倍
来源:金融界
美东时间9月17日,在美联储自2023年7月以来首次加息落地的首个完整交易日,美股三大指数集体收涨,科技股与半导体板块引领反弹。道指涨0.61%报51778.04点,标普500指数涨1.14%报7637.76点,纳指大涨1.69%报26418.30点。费城半导体指数飙升3.14%,芯片股全线爆发,成为当日市场最亮眼的主线。

本轮反弹的核心驱动力来自多重因素的共振。首先,美联储议息会议以一致投票通过加息,主席沃什强调”美国经济仍然强劲,确保物价稳定并不一定会损害就业市场”,政策一致性缓解了市场对决策层分化的担忧。贝尔德投资策略分析师罗斯·梅菲尔德表示:“市场对美联储内部保持一致感到略微安心。”其次,油价自高位回落为市场注入喘息空间。纽约原油收于每桶101.91美元跌0.51%,布伦特原油收于每桶104.82美元跌0.95%。尽管中东局势依然紧张——美国中央司令部称已引导104艘商船改变航向——但沙特正寻求恢复遭袭输油管道部分输送能力,供应担忧略有缓解。更为关键的是债券收益率回落,美国10年期国债收益率降至4.93%-4.94%区间重回5%下方,缓解了高估值成长股面临的折现压力。与此同时,美国劳工部数据显示上周初请失业金人数降至19.6万人创7月中旬以来新低,劳动力市场韧性为”软着陆”叙事提供了支撑。
半导体板块的暴力反弹并非单纯资金博弈,而是产业基本面强劲驱动的集中释放。英特尔成为当日最大亮点,盘中一度飙涨超10%创7月中旬以来新高,最终收盘涨7.67%报108.8美元,市值一夜暴涨约407亿美元(约合2729亿元人民币)。其背后是CEO陈立武释放的强烈供给端信号:CPU需求快速增长导致供需吃紧,目前供货量仅能满足客户需求的50%,“多位大公司CEO打来电话,我只能和他们道歉”。陈立武同时透露,公司18A节点已进入量产,14A节点将于明年一季度投产,制程技术取得里程碑式进展。
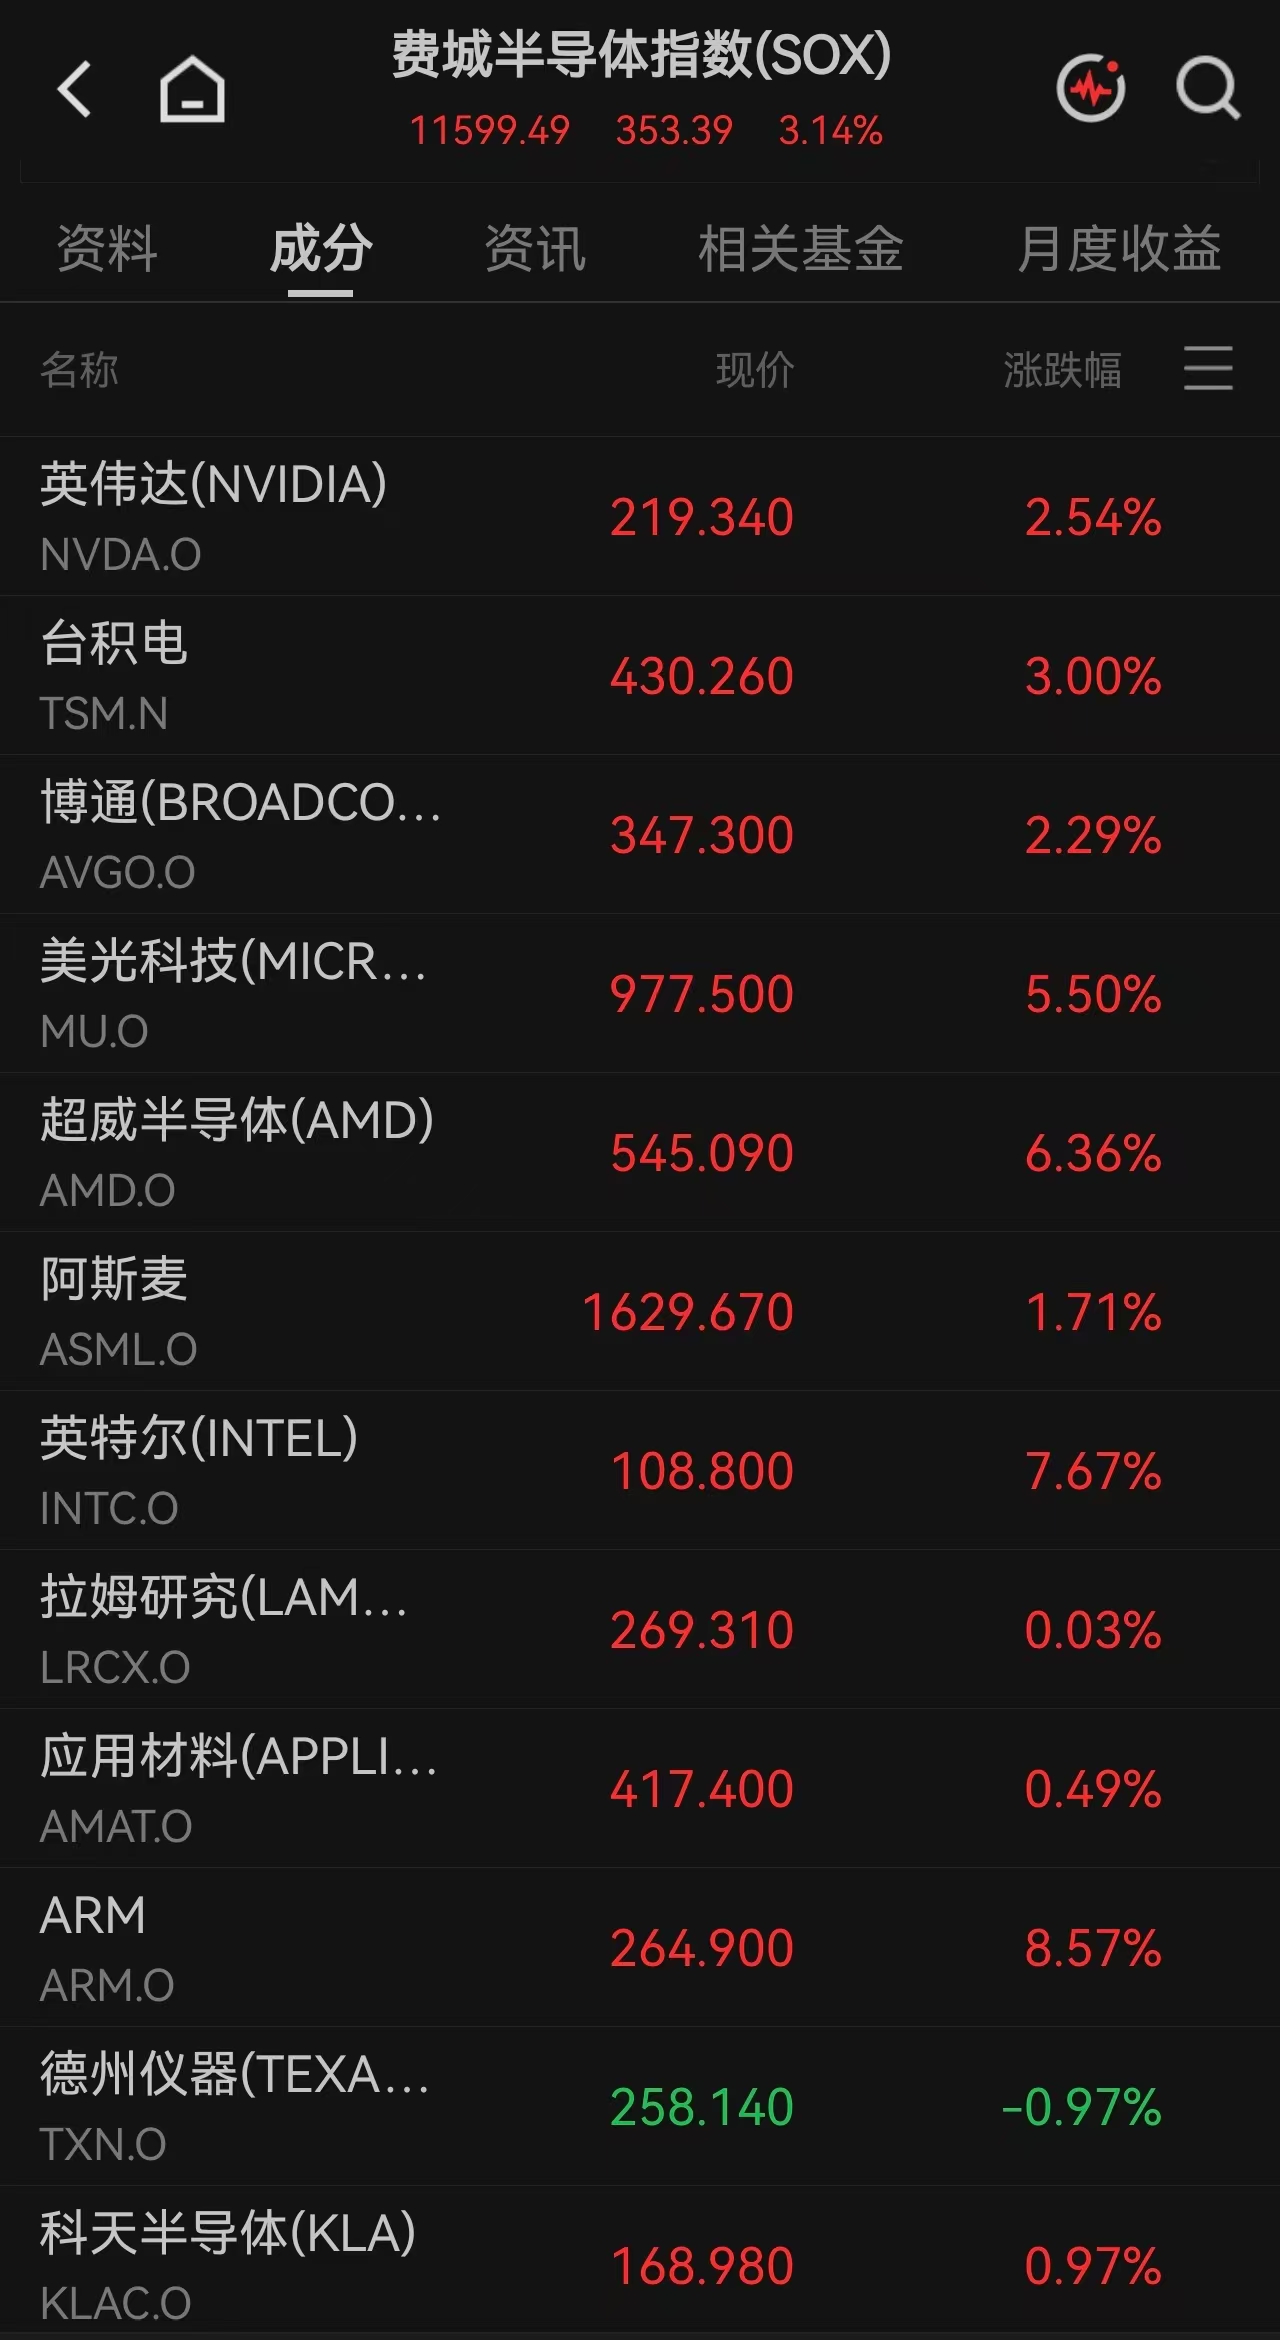
英伟达CEO黄仁勋在同日活动中表示,随着AI在不同行业加速普及,公司未来一年芯片销量将翻番。这一表态与NEBIUS宣布10月1日起全面上调GPU云服务定价、平均涨幅约20%的消息形成呼应——此轮提价覆盖H100、H200、B200及B300多款芯片型号,是年内第二轮涨价,共同印证了AI算力供需格局持续偏紧的市场判断。在英特尔大涨带动下,AMD涨6.36%、闪迪涨6.21%、美光科技涨5.50%、SK海力士ADR涨4.64%等存储芯片巨头集体飙升,ARM以8.57%领涨板块。台积电涨2.94%、博通涨2.29%、高通涨2.09%、阿斯麦涨1.71%,半导体产业链上下游形成共振。大型科技股同样全线收涨,英伟达涨2.54%、特斯拉涨2.27%、亚马逊涨2.13%、微软涨1.52%、苹果涨1.38%。
大宗市场方面,贵金属集体收涨。伦敦现货黄金涨1.82%报4341.01美元/盎司,COMEX黄金期货报4399.70美元/盎司;COMEX白银涨1.81%报66.095美元/盎司。业内人士认为,黄金定价框架正在被重新定义,政策利率的单一主导地位已被打破,美国财政信用、地缘冲突演变及全球央行储备多元化等中长期力量正逐步融入定价逻辑。OANDA高级市场分析师凯尔文·黄指出,金价反弹主要受技术因素推动,美联储鹰派信息已被市场较充分消化,后续油价走势仍是影响通胀预期、利率路径和贵金属价格的重要变量。
值得关注的是,芝加哥商品交易所FedWatch工具显示,市场预计美联储10月再次加息25个基点的概率已升至53.1%,高于一周前的27.2%。多家大型机构警示美股进入高风险阶段,建议投资者保持防御姿态。已有机构清空AI领域投资敞口,警告AI资本扩张过度及私人信贷与保险业关联的风险敞口可能在下一轮下行周期引发严重风险。
短期来看,油价回落与收益率下行有望为科技股提供进一步反弹空间,资金回流此前因加息预期遭抛售的半导体板块趋势明确。但中东局势不确定性仍是悬在能源市场头上的达摩克利斯之剑——美国与胡塞武装在阿曼举行秘密会谈,特朗普预计将在联大期间与海湾国家领导人会晤讨论对伊朗战事下一步行动,局势演变充满变数。在AI产业趋势确定的大背景下,短期波动或许正是检验优质资产成色的试金石。当芯片供需缺口持续扩大、巨头纷纷提价扩产时,产业链上游的产能扩张与技术迭代,或许比指数点位更值得关注。
(来源:金融界 编辑:李莹亮)