【深度】股息率重上6%!招商银行纳入——港股红利低波ETF招商(520550)标的指数调仓解读


2026年9月14日,港股红利低波ETF招商(520550)标的指数——恒生港股通红利低波动指数完成例行定期调整,本轮调仓力度之大、方向之明确,引发市场广泛关注。16只股票被调入、15只被剔除,最令人瞩目的一组变化是:工商银行、建设银行、中国银行、交通银行四大国有银行H股被悉数剔除,合计涉及市值超过8万亿港元;与此同时,招商银行以逾1.3万亿港元市值被纳入,成为调入组中唯一的大型银行股。
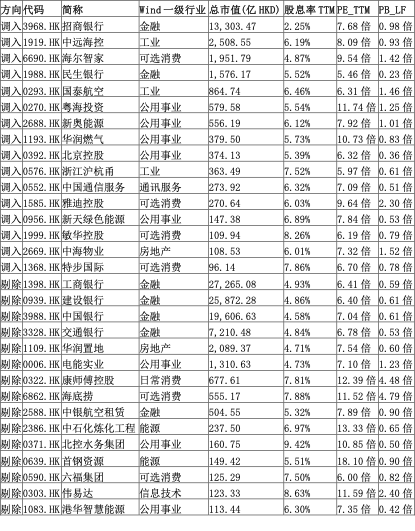
数据来源:Wind终端,调仓基准日2026-09-14,估值数据截至2026-09-15。
据业内分析,这场调仓并非突然之举,而是指数在“红利+低波动”双重约束下的自然演化。从核心指标看,调入组与剔除组呈现出清晰的分化:调入组平均股息率6.06%,与剔除组的6.03%基本持平;但调入组平均PE仅7.78倍,远低于剔除组的9.67倍;平均PB更从剔除组的1.37倍降至0.97倍,整体进入“破净”区间。
四大行被剔除,核心原因并非基本面恶化,而是波动率上升。过去一年,国有大行H股在“中特估”行情推动下经历显著的价值重估,股价波动明显放大。对一只以“低波动”为名的指数而言,成分股波动率上升是“致命伤”。
招商银行的纳入则是一笔典型的“以质换量”交易。其2.25%的股息率远低于四大行约4.8%的水平,但招行在资产质量、零售业务护城河和盈利稳定性上的优势,构成了更有可持续性的分红基础。与之相呼应的是民生银行也被纳入,其PB仅0.23倍、股息率5.52%,以极低估值提供了足够的安全边际。招行与民生构成了“优质+深度价值”的银行股双配置。
公用事业板块成为本轮调仓的最大赢家,新奥能源、华润燃气、北京控股、粤海投资等6只公用事业股集体调入。公用事业相较而言现金流可预测性高、分红政策稳定等特征,与“红利+低波动”策略契合。相比之下,一些高估值消费股等则被剔除。
值得关注的是,调入组中的可选消费标的选择颇具匠心——特步国际最新PE仅6.70倍、股息率7.86%,敏华控股PE 6.19倍、股息率8.26%,雅迪控股PE 9.64倍、股息率6.03%。这些公司并非市场热捧的消费龙头,而是各自细分领域的“隐形冠军”,估值长期被忽视,但分红持续、现金流相对稳健。
站在投资价值角度,调仓后的指数呈现出三层吸引力:其一,估值安全垫扎实——指数最新PE仅7.78倍、PB为0.97倍,整体破净,处于全球主要红利指数的极低水平;其二,股息现金流丰厚——约6%的股息率在当前10年期国债收益率约1.7%的环境下,提供了约430个基点的股息溢价;其三,低波动属性增强——公用事业权重上升、高波动消费股出清,或有助于降低组合回撤、改善持有体验。
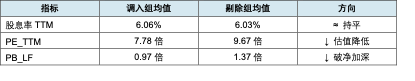
数据来源:Wind,截至2026-09-15。均值为简单算术平均,未按市值加权。
落地到指数层面,指数股息率在经历了长达半年的“6%以下”运行后,于近期重新站上6%关口。而进入9月,随着14日定期调仓落地,指数股息率一举突破6%,截至9月16已达6.11%。
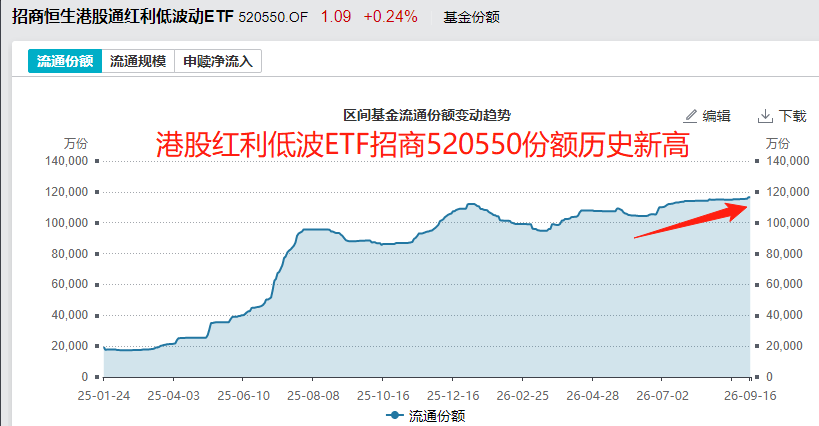
当然,风险同样不容忽视。港股受海外流动性及汇率波动影响较大,银行股权重切换可能导致短期跟踪误差,需持续跟踪资产质量变化。相关ETF产品——港股红利低波ETF招商(520550)年内收益仍为负,然而资金逢低买入的趋势明显,截至9月16日,最新份额已升至历史新高,这种背离或显示了投资者将红利资产作为长期底仓、敢于越跌越买的底气。
整体而言,这是一次方向鲜明、逻辑清晰的质量型调仓。在A股红利类ETF之外,港股红利敞口的这一变化,值得配置型资金认真审视。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:王婷婷)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。