天风联合解读|美联储加息


来源:天风研究
当地时间9月16日,美联储公布利率决议,将联邦基金目标利率区间上调25bp至3.75%-4.00%。加息落地将对全球大类资产定价与经济走势产生深远影响,天风研究策略、固收团队联合为您带来最新解读。
策略:海外加息潮
美国8月通胀提高加息预期。当地时间9月11日,美国劳工统计局公布的数据显示,美国8月消费者价格指数(CPI)环比上涨0.4%,高于7月的0.1%;同比上涨3.4%,与7月持平。更能反映趋势的核心CPI(剔除食品和能源)环比上涨0.3%,超出市场预期,且涨幅较前月进一步扩大。同比上涨2.4%,较7月的2.5%略有回落。
从结构看,此轮涨价由能源主导:8月能源指数环比大涨2.1%,其中汽油价格单月飙升3.9%,贡献了整体CPI涨幅的三分之一以上;能源指数同比上涨16.3%,汽油价格同比上涨27.4%,燃油价格同比上涨52%。与此同时,涨价并不局限于能源——住房成本、交通运输服务、二手车和新车、机票价格也普遍上涨。美国8月生产者价格指数(PPI)同样强劲上涨:环比涨0.4%,同比涨幅达5.4%,为年内最高。其中柴油批发价单月暴涨24.1%。由于PPI与CPI均将被用于计算美联储的核心追踪指标——个人消费支出价格指数(PCE),经济学家据此判断,8月核心PCE通胀率将有所上升。美联储主席凯文·沃什近期在杰克逊霍尔年会上明确表示,若无法确信潜在通胀“以足够的速度”向2%目标迈进,“我们还有很多工作要做”。我们认为尽管本次FOMC会议决定加息25bp,在中期选举即将来临之际,四季度紧缩力度预期或低于市场预期。
风险提示:全球地缘升级风险;中美缓和不及预期;海外流动性宽松不及预期
策略 :从加息到连续加息?
利率市场已经较充分定价9月加息,并开始交易年内第二次加息的可能性。FedWatch条件概率显示,10月会议政策利率升至4.00%-4.25%的概率达到42.5%,12月升至4.00%-4.25%及以上的概率合计达到75.6%。这意味着当前市场关注点已逐步由“9月是否加息”转向“9月之后是否继续收紧”,年内第二次加息开始进入市场定价。
风险提示:1)海外流动性改善不及预期;2)地缘冲突反复,能源价格及供应链扰动超预期;3)市场风险偏好修复不及预期。
固收:9月FOMC:加息的“第一枪”——2026年9月美联储议息会议点评
9月FOMC声明:措辞简短,经济稳健,通胀高企
FOMC以12-0的票型(上次会议为9-3)一致同意加息25bp。会议声明延续简短风格,指出通胀仍然高企;经济活动以稳健的速度扩张,生产率增长强劲,资本投资稳健,国内消费依然强劲(这和本周公布的8月美国零售超预期相匹配)。
SEP和点阵图:鹰派信号强烈
季度经济预测(SEP):增长上修、失业下修、通胀上修(图1)。
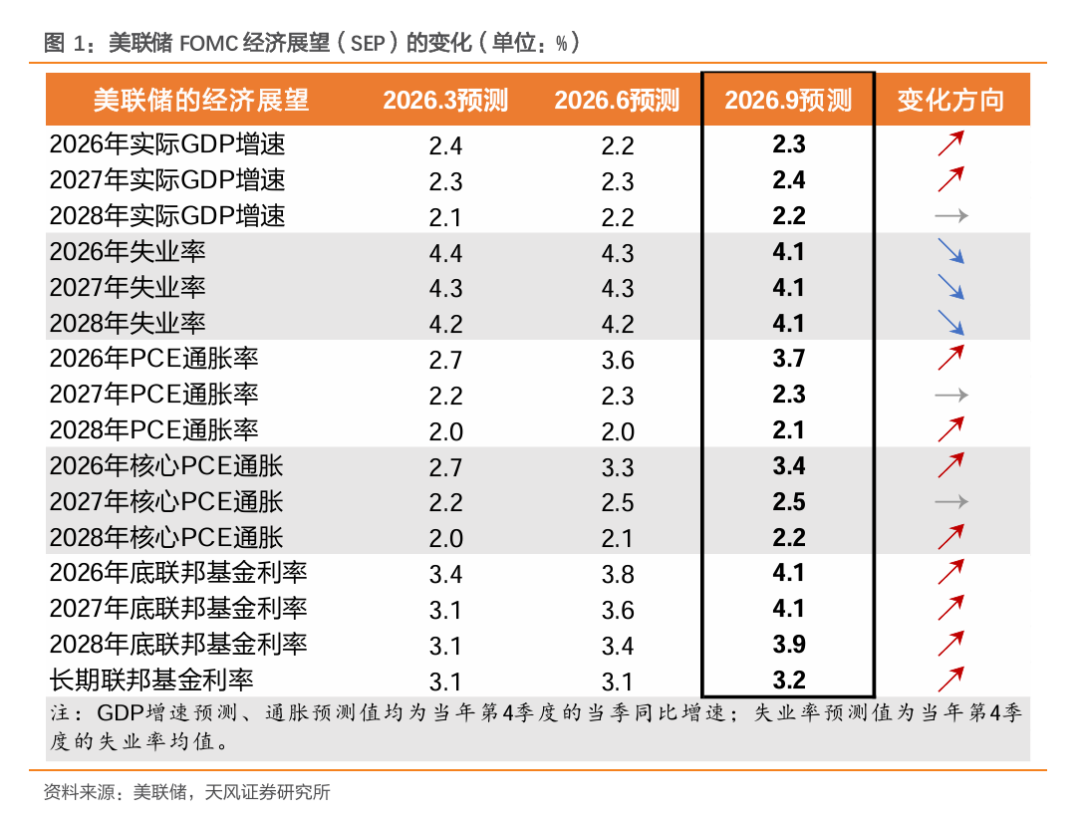
2026、2027、2028年核心PCE通胀预期中值分别为3.4%、2.5%、2.2%。(6月预期分别为3.3%、2.5%、2.1%);2026、2027、2028年失业率预期中值分别为 4.1%、4.1%、4.1%(6月预期分别为4.3%、4.3%、4.2%)。今明两年GDP增速预期亦上调。长期利率预测从3.1%上修至3.2%,我们认为,或印证AI投资热潮正推动经济从“储蓄过剩”转向“投资激增”,从而抬升了理论上的中性利率水平。
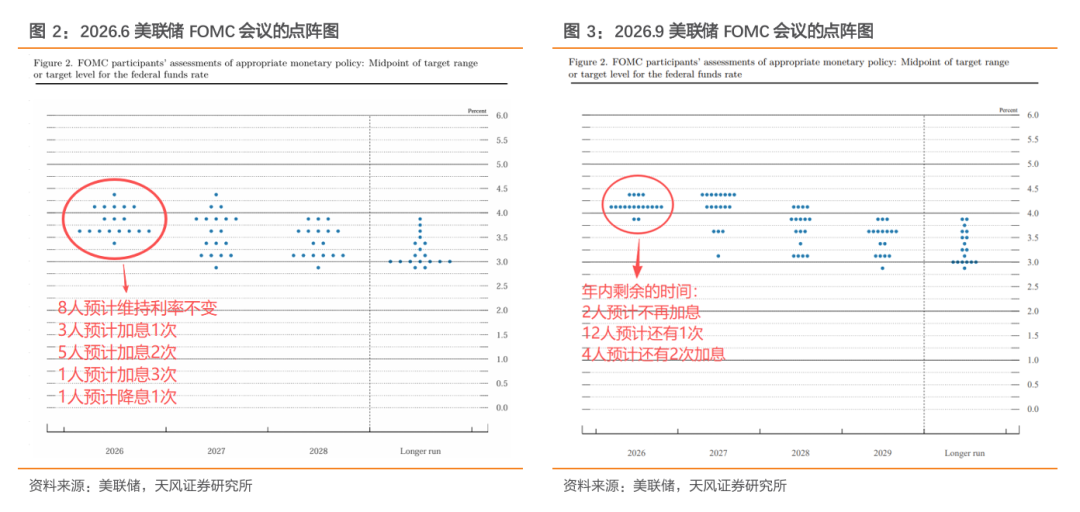
点阵图较6月大幅转鹰:年内再加一次,明年不降息。
6月点阵图中,认为今年加息2次的仅有5人,更多人认为今年不加息。而本次点阵图中,18名官员(沃什没有提交预测)中有12人预计今年加息2次,即本次加息后、年内再加1次;还有4人认为年内再加2次。(图2-3)
沃什发言:模糊且简洁,不予前瞻指引,或暗示仍有紧缩空间
政策定性:“收回一部分宽松”(removed a dose of accommodation)。
沃什在将本次加息定性为“我们收回了一部分宽松”,我们认为,这一措辞或暗示了,沃什认为此前的政策利率实际上是低于中性水平的、金融环境是宽松而非限制性的。
在8月底的杰克逊霍尔会议上,沃什也表示“很难将当前的金融条件描述为限制性”。我们认为,“收回一部分宽松”这一措辞,或暗示对进一步加息持开放态度。
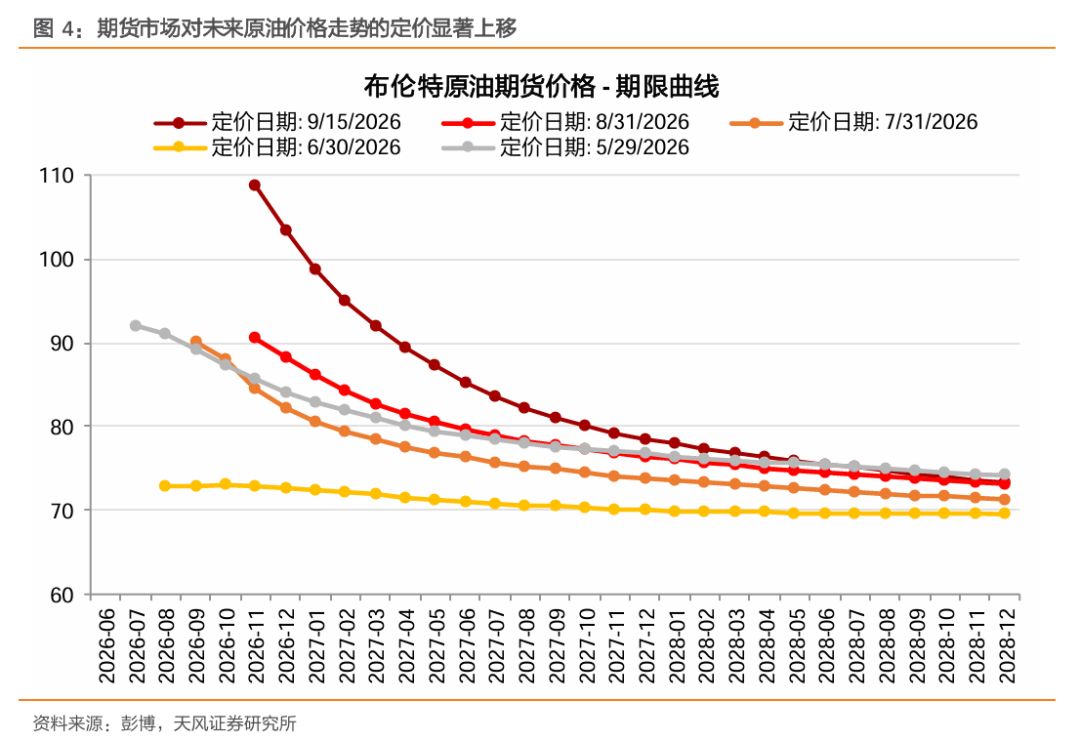
加息的三大理由:沃什在记者问答中,解释“为何7月按兵不动、9月却加息”的原因,一是数据表明经济走强,二是通胀趋势“未能通过检验”,三是地缘变化。
根据布油期货市场,未来油价走势定价在最近2个月显著提升。(图4)
关于长端利率上行的解读:
沃什对长债利率上行作出3点解释:经济走强是主要原因;第二是资本竞争加剧;第三是地缘因素。我们认为,在当前市场高度关注财政压力的情况下,沃什保持鹰派论调,或有助于维护美联储的政策信誉与机构独立性。
市场反应:
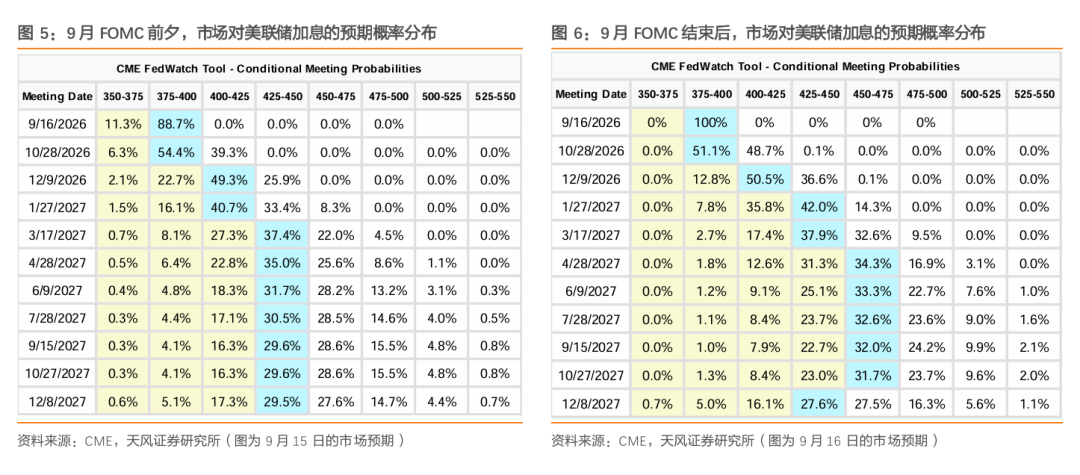
本次FOMC会议后,市场加息预期上升。根据CME数据(图5-6),议息会议结束后,市场预期年内加息2次及以上的概率为87.2%(前一日为75.2%),市场预期至2027上半年累计加息4次,前一日的基准情形是共加息3次。
本次FOMC当日:2Y美债上行7bp,10Y美债上行1bp,30Y美债下行1bp。美元指数上涨0.7%收于100.33;现货黄金下挫收跌0.69%。美股三大指数集体走低,标普500、道指、纳指分别收跌0.45%、1.21%和0.01%;大型科技股较为抗跌。
我们认为,市场反应体现了“鹰派加息”的经典特征:
美元:受利差扩大与美联储信誉提升的共同支撑而上涨。
美债:前端定价年内再加息,长端通胀溢价受抑制,且信誉度修复;曲线呈熊平格局。
美股:加息预期升温压制估值;周期、金融与小盘股或尤其承压。
黄金:短期内,利率上行压制黄金;央行购金提供中长期维度支撑。
新一轮加息周期:三种情形
1) 基准情形:“再校准式”紧缩。如本次点阵图所示,加息终点或在4.25%左右。
2) 鸽派情形:一次性加息。即9月为本轮唯一的一次加息。这种仅加息一次的情况,在1997年出现过。
3) 鹰派情形:连续多次加息的紧缩周期(例如累计100bp以上),这或需要通胀超预期扩散。
风险提示:特朗普政策超预期,地缘风险超预期,美联储货币政策超预期

注:文中报告节选自天风证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
(来源:天风研究)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。