美股收涨,纳指涨超430点,资金回流半导体板块,芯片股大幅反弹,金银上涨
来源:第一财经
2026.09.18
本文字数:1704,阅读时长大约3分钟
作者 |第一财经楚楚
周四(17日),美股三大指数集体收涨,在美联储加息落地后第一个完整的交易日,资金回流半导体板块,带动科技股反弹。国际油价自高位回落,长期美债收益率下行。
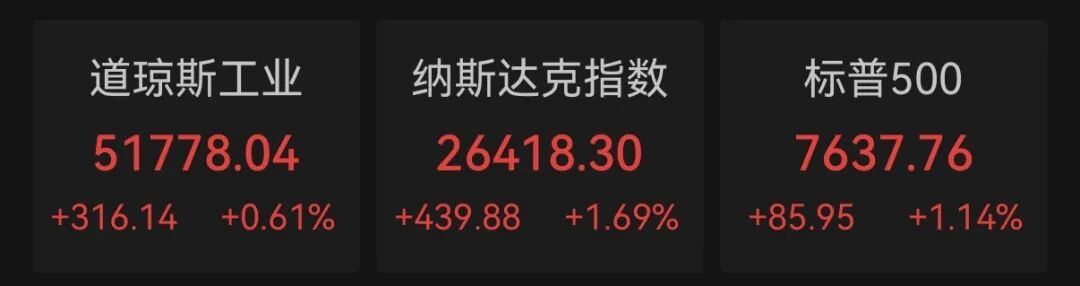
截至收盘,道指涨316.14点,涨幅0.61%,报51778.04点;纳指涨439.88点,涨幅1.69%,报26418.30点;标普500指数涨85.95点,涨幅1.14%,报7637.76点。
热门股表现
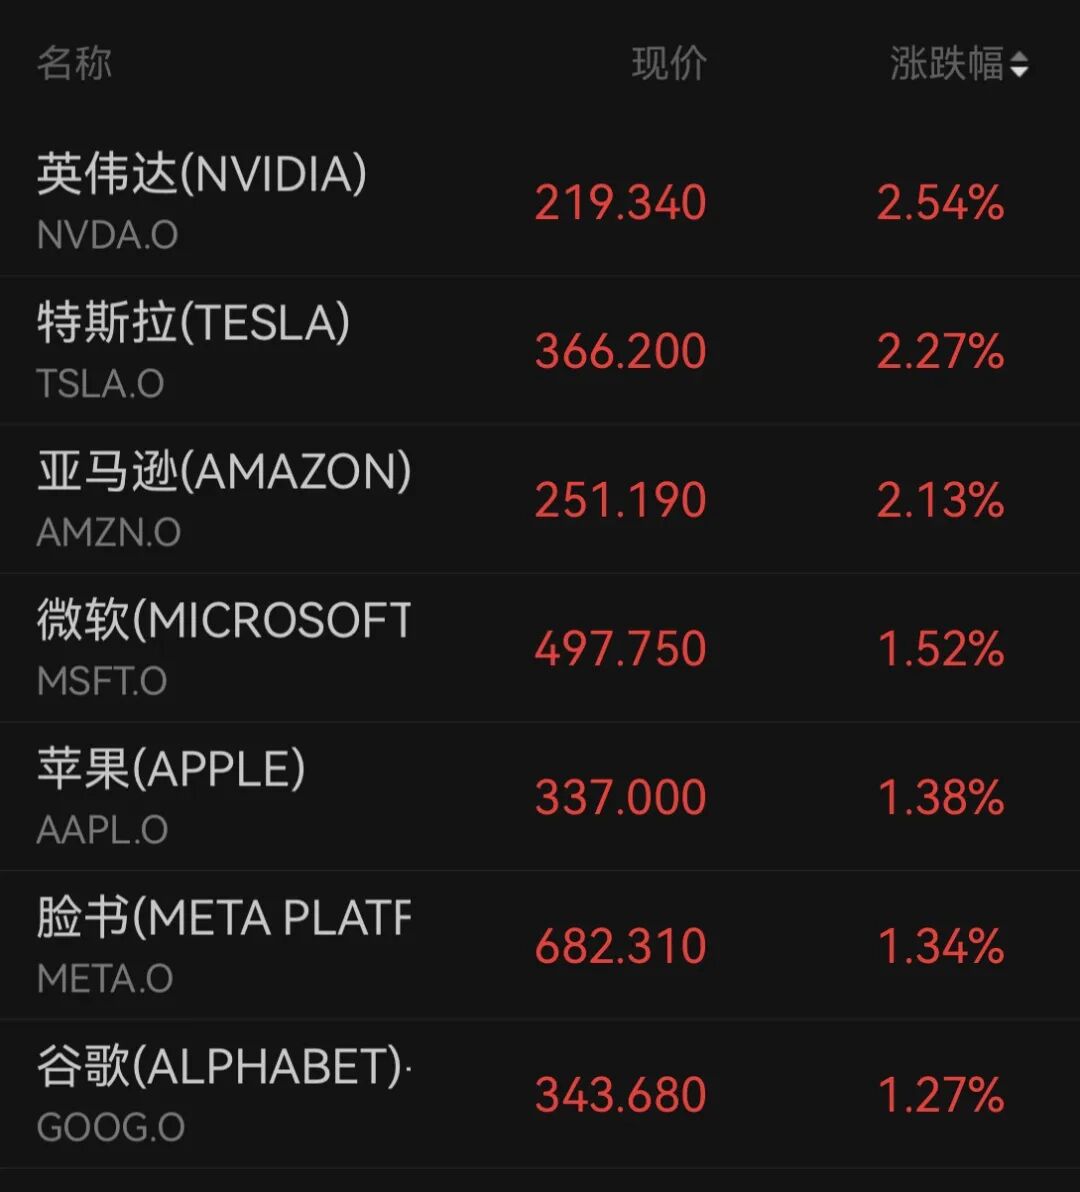
大型科技股全线上涨。英伟达涨2.54%,特斯拉涨2.27%,亚马逊涨2.13%,微软涨1.52%,苹果涨1.38%,Meta涨1.34%,谷歌涨1.27%。
美债收益率回落后,利率敏感的半导体板块反弹。费城半导体指数涨3.14%。英特尔涨7.67%,AMD涨6.36%,闪迪涨6.21%,美光科技涨5.50%,迈威尔科技涨4.81%,台积电涨3.00%,希捷科技涨2.55%,博通涨2.29%,西部数据涨1.65%。
光通信股表现分化。Lumentum跌2.81%,Coherent涨2.09%。
达科他财富高级投资组合经理罗伯特·帕夫利克表示,市场开始关注那些因加息预期而遭到抛售的板块,并在回调中少量买入。
能源股走势偏弱,埃克森美孚微跌0.03%。国际油价虽然仍处于高位,但当日结算回落,令能源板块缺乏进一步上行动力。
中概股涨跌互现,纳斯达克中国金龙指数收涨0.16%,报5743.62点。小鹏汽车涨2.51%,百度涨1.67%,阿里巴巴涨1.18%,蔚来涨1.12%;哔哩哔哩跌3.36%,拼多多跌1.31%,网易跌0.99%,京东跌0.97%,携程跌0.17%,理想汽车跌0.50%。
市场概述
美国财政部公布的日终收益率曲线显示,2年期美债收益率报4.67%,较前一交易日下行7个基点;10年期收益率报4.94%,下行7个基点,重回5%下方;30年期收益率报5.29%,下行6个基点。长端收益率回落,缓解了高估值成长股面临的折现压力,也为纳指和芯片股反弹提供支撑。
地缘局势仍是能源市场的重要变量。据央视新闻,美国中央司令部称,截至17日已引导104艘商船改变航向,以确保其严格遵守相关规定。市场持续关注霍尔木兹海峡附近航运风险及其对原油供应的影响。
市场交易重心转向油价和债券收益率。国际油价自高位回落,但仍运行在每桶100美元上方,长期美债收益率同步下行,缓解了市场对通胀再度升温、政策进一步收紧的担忧,资金回流此前承压的人工智能硬件和半导体板块,带动科技股反弹。
标普500十一大板块中科技领涨,金融和必需消费小幅收跌。贝氏投资策略分析师罗斯·梅菲尔德表示,市场对隔夜议息的一致投票感到些许宽慰;持续的油价冲击仍是全球经济的主要逆风,周四油价回落对消费者和企业都是顺风。
经济数据方面,美国劳工部公布,截至9月12日当周,首次申请失业救济人数减少1万人至19.6万人,低于市场预期的约20.8万人,创7月中旬以来新低;四周均值降至20.325万人。截至9月5日当周,持续申领失业救济人数降至约173万人。数据表明,美国劳动力市场仍具韧性,企业大规模裁员压力有限。
楼市数据略有改善。全美房地产经纪人协会(NAR)公布,8月成屋签约销售指数环比上升0.3%至71.2,市场原本预期下降0.6%;不过,该指标仍较去年同期低4.7%。分析认为,住房按揭利率仍处高位,购房负担能力继续限制需求,楼市复苏基础依然偏弱。
大宗表现
国际油价微跌。纽约商品交易所10月交货的轻质原油期货结算价下跌0.52美元,跌幅0.51%,报101.91美元/桶;伦敦洲际交易所11月交货的布伦特原油期货结算价下跌1.01美元,跌幅0.95%,报104.82美元/桶。
油价连续第二个交易日回落,但两大原油期货仍处于每桶100美元上方。市场继续评估中东局势、霍尔木兹海峡通航受限以及原油供应扰动对全球能源市场的影响。
贵金属收涨。COMEX黄金12月合约结算价上涨12.20美元,涨幅0.28%,报4399.70美元/盎司;COMEX白银12月合约结算价上涨1.176美元,涨幅1.81%,报66.095美元/盎司。
OANDA高级市场分析师凯尔文·黄认为,金价反弹主要受技术因素推动,美联储的鹰派信息已被市场较充分消化。后续油价走势仍是影响通胀预期、利率路径和贵金属价格的重要变量。
观美股风云,循映射脉络,觅A股机会!
点击下方了解详情
微信编辑| 七三
·联系我们
:bianjibu@yicai.com
:business@yicai.com
(来源:第一财经 编辑:李莹亮)