贷款年化成本迎来“一表看清”!五协会联合发布自律规范
21世纪经济报道 记者郭聪聪
“借1万元,每天只要几块钱”——这样的贷款广告对许多消费者来说并不陌生。然而,当借款人真正签约后才发现,除了利息,还有担保费、服务费、分期手续费……各项费用散落在不同页面和合同条款中,真实融资成本成了一笔“糊涂账”。
这种困扰金融消费者多年的“利率迷雾”,终于迎来“一表看清”的解决方案。
9月18日,中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会联合发布《个人贷款业务明示综合融资成本自律规范》(以下简称《规范》)。
《规范》明确,不得以“日利率”“月费率”等形式替代年化综合融资成本,综合融资成本必须“一表看清”;线上贷款须通过弹窗强制阅读,线下贷款须由借款人签字确认。这标志着个人贷款息费披露进入更加统一、严格的新阶段。
《规范》自发布之日起施行,施行后开展的个人贷款业务应按照本规范执行,存量存续业务可以执行原有规定,同时鼓励贷款人参照本规范主动提供综合融资成本明示服务。
“日利率”不能再用了,年化成本必须“一表看清”
对于普通消费者而言,《规范》中最值得关注的变化,是斩断了贷款机构利用信息不对称制造“利率幻觉”的空间。
长期以来,不少贷款产品在宣传时只展示“日利率万分之五”“月费率2%”等数字,看似低廉,但换算成年化水平后往往超过消费者心理预期。
《规范》第四条明确要求,个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,加总计算得出借款人承担的年化综合融资成本,不得使用“日利率”“月费率”等形式替代。
这意味着,消费者今后申请贷款时,看到的将不再是碎片化的利率表述,而是一个经过统一折算的“年化综合融资成本”数字。
北京市民刘先生对本报记者表示:“以前根本算不清楚一笔贷款到底要花多少钱,各种费率混在一起,现在要求统一折算成年化,一目了然,对我们普通老百姓来说踏实多了。”
线上贷款须弹窗强制阅读,线下须签字确认
除了折算方式的统一,《规范》在展示方式上也作出了细致规定,确保消费者“真正看到、真正看懂”。
根据《规范》第十条,贷款人线上办理个人贷款业务时,应通过单独弹窗方式向借款人展示统一制式的综合融资成本明示表,并设置强制阅读时间,原则上不得低于10秒。
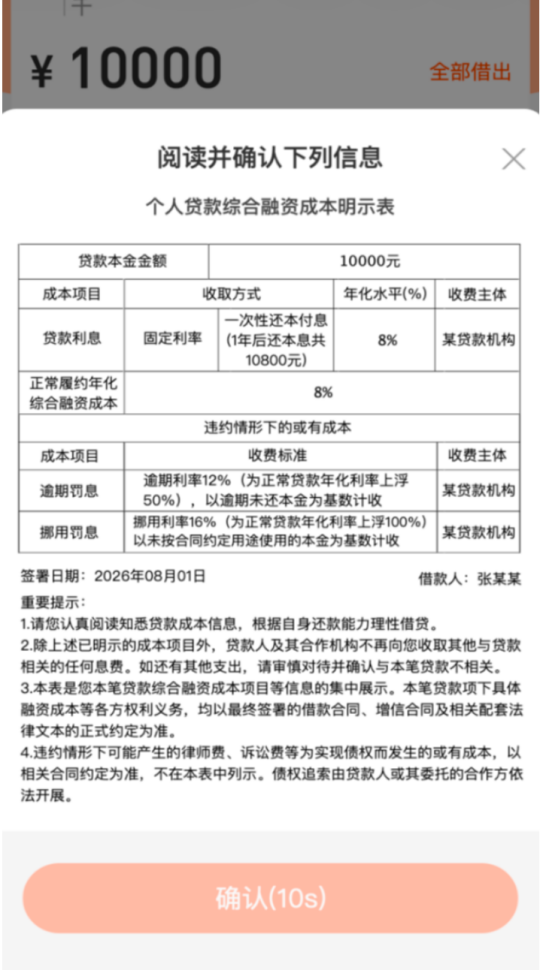
示例:借款人向某贷款机构办理个人消费贷款 线上弹窗展示方式
线下办理的,则应在签署合同或办理分期前,由借款人阅读后签字确认。
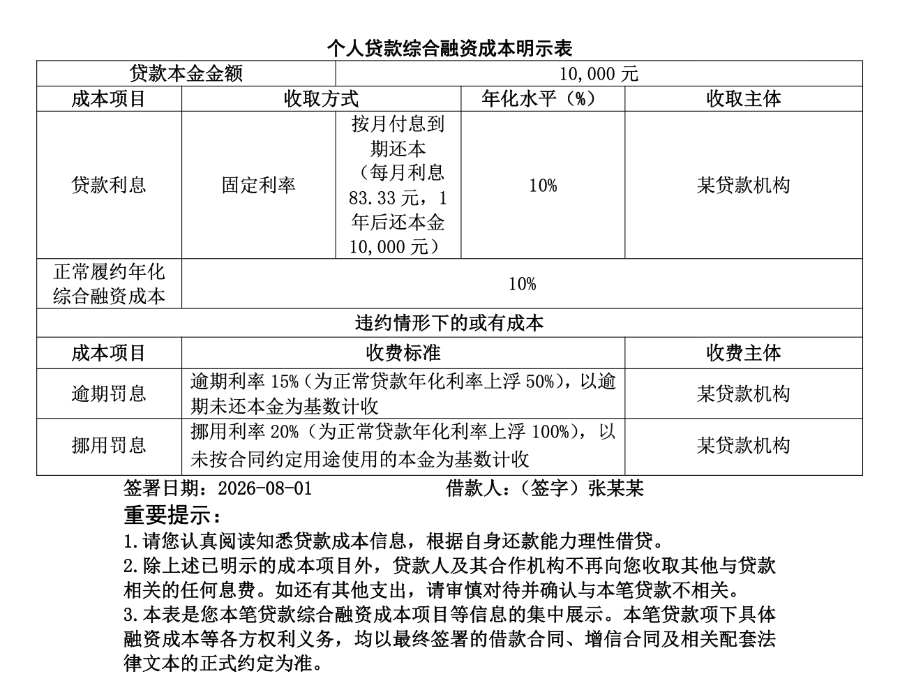
示例:借款人向某贷款机构办理个人消费贷款 线下签约展示方式
中国互联网金融协会此前也专门向消费者发出提示,建议线上申请贷款时留意弹窗显示,不要快速跳过强制阅读环节,看清表格内年化综合融资成本,不要只看宣传的日利率、月手续费。
与此同时,不少贷款通过互联网平台完成获客和展示。消费者往往难以分辨自己究竟是在向谁借钱、谁在收费。
对此,《规范》第三条明确:贷款人为明示工作的义务人,承担明示工作的主体责任。贷款人通过合作的互联网平台企业开展个人贷款业务的,可以按照“便于触达借款人”的原则委托平台企业向借款人展示个人贷款综合融资成本,但不改变贷款人应当承担的主体责任。
业内人士分析认为,这一规定意味着,即便贷款是通过第三方平台展示和推介的,一旦出现披露瑕疵或违规收费,责任仍追溯到贷款机构本身,消费者维权时有了更明确的追责对象。
(作者:郭聪聪 编辑:周炎炎,张俨 视频编辑:肖航)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
