黄酒龙头,4天3板
来源:上海证券报
黄酒企业,近期迎来资金的追逐。
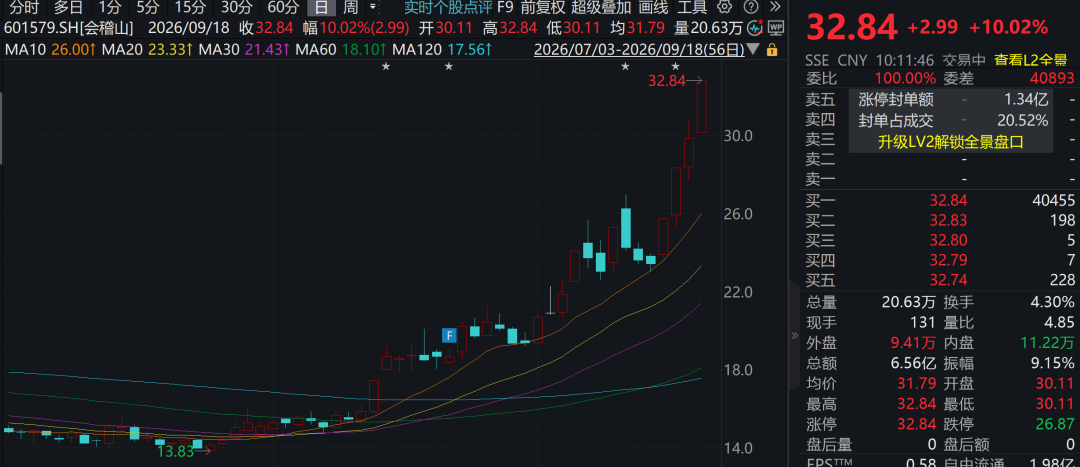
9月18日早盘,A股市场黄酒板块继续走强,会稽山再度涨停,收获4天3板,股价创下历史新高;古越龙山、金枫酒业同步大涨。自8月初至今,会稽山股价已经实现翻倍,其间多次涨停。
行情背后,是茅台、五粮液等白酒头部大商密集入局黄酒赛道,叠加会稽山、古越龙山等黄酒龙头持续推进高端化战略。
中国酒业独立评论人肖竹青在接受上证报记者采访时表示,此番合作的核心价值,在于把高端黄酒导入高净值圈层,实现高端心智破局。黄酒过往的短板,正是高端圈层触达不足;而白酒大商手握多种客户资源,恰好补齐这一短板。
不过,肖竹青也坦言,黄酒面向大众消费的全国化推广,依然任重道远。
白酒大商纷纷入局
2026年,黄酒企业牵手白酒大商的速度明显加快。
今年以来,会稽山在全国多区域连续签约头部经销商。9月,会稽山先后与哈尔滨一言酒鼎商贸、四川盛世群运、邢台中天酒业签约。其中,四川盛世群运是茅台在四川的特约经销商,深耕酒水行业近30年,拥有数千个终端网点。
4月,会稽山与河南茅五剑公司签约并成立合资公司,深耕中原。会稽山在投资者互动平台上称,今年上半年与河南茅五剑达成战略合作后,公司依托其深厚的终端网络与渠道资源,快速推进重点区域的终端铺货与圈层渗透。目前终端动销与品牌认知度正处于稳步提升阶段。
5月,会稽山与东北大商白山方大集团签约,兰亭系列布局东北高端市场;6月,公司牵手广东酒类大商广兴湖酒业,借助其高端酒水流通渠道网络深耕华南市场;8月,公司分别与北京糖业烟酒集团、长沙智潮优选达成合作,布局北京与华中市场。
短短半年,8家国内头部名酒大商相继入局,会稽山兰亭系列全国化提速,市场版图快速扩张。
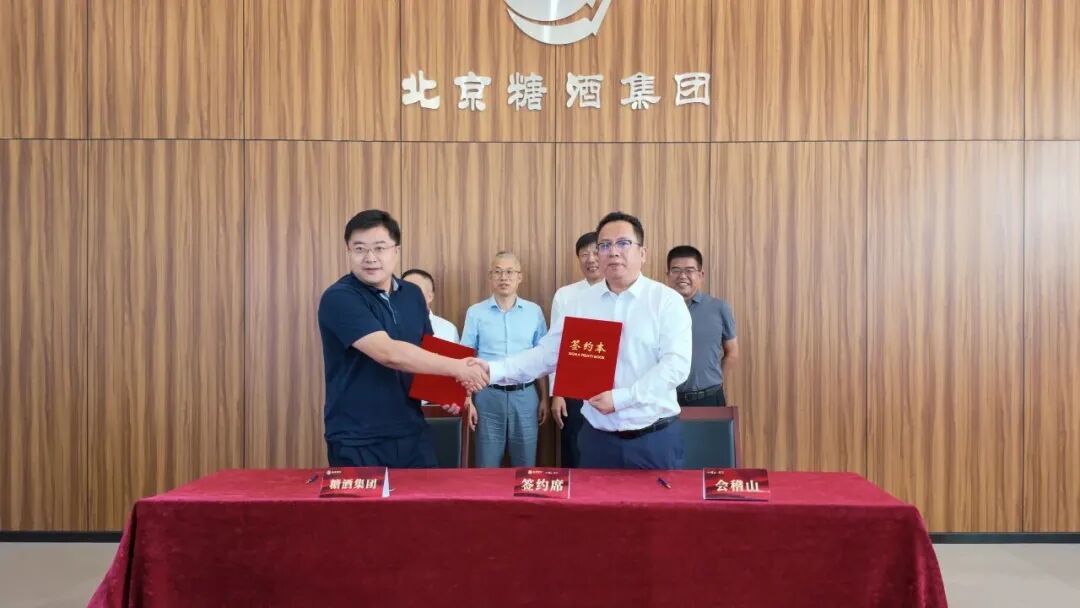
古越龙山同样不甘落后。5月,公司与北京糖业烟酒集团签约,两家“老字号”从传统经销关系升级为战略协同,借助北京糖酒集团的分销网络打通京津冀与北方消费市场;9月8日,古越龙山又与广东粤强、重庆农资签署三方战略合作协议,联合发布定制黄酒新品“琥珀光”,进一步加码华南市场。
高端化破局
方正证券研报提出,黄酒的高端化趋势值得重点关注。数据显示,会稽山上半年中高端黄酒实现销售收入5.95亿元,同比增长14.2%,占总营收近七成,核心单品“兰亭”招商规模接近翻倍。2025年,会稽山毛利率高达58.45%,创出公司上市以来新高。
拉长周期看,2021年至2025年,会稽山毛利率由41.44%稳步提升至56.65%,累计提升15个百分点,并在2024年一举突破50%关口。

古越龙山中高端收入虽同比有所下滑,“国酿”“青花醉”等高端系列产品上半年销售同比增长9.81%,其中“青花醉”系列产品销售同比增长35.17%。毛利率层面,公司在2026年半年报时隔近七年再度站上40%。
产品价格带同样表现突出。兰亭系列、国酿1959已经站稳500元至2000元价格区间。
行业年轻化创新也多点开花。会稽山气泡黄酒“一日一熏”上市当年销售破亿元,成为黄酒行业近年少有的流量单品;古越龙山“无高低”系列已入驻全国52家合作酒吧,为黄酒打开新消费的想象空间。
华泰证券研报认为,黄酒行业的量价逻辑有望迎来重构。从量的弹性看,消费场景稳步升级,先由江浙沪渗透率提升,后到全国市场的稳步拓展;从价的维度看,在行业竞争格局优化背景下,龙头企业合力培育品牌,稳步推动高端化进程。
肖竹青分析,白酒渠道具备高毛利、强推广能力,黄酒企业希望借力这些经销商手中的终端网络和团购资源,打破区域局限。但黄酒全国化属于结构性机会,并非是全面爆发机会。长期看,高端黄酒借助白酒大商圈层资源,有望在省外高净值人群、礼赠市场实现点状突破,但很难复制白酒的全国普及。
紧盯盘中热点轮动,捕捉板块异动信号,把脉主力资金动向。
更多市场消息请关注:
(来源:上海证券报 编辑:张伟贤)