券商扎堆布局做市 牌照扩容、制度全覆盖 A股交易生态迎新变
日前,开源证券拿到北交所做市交易业务资格(以下简称“做市资格”),成为第25家获得北交所做市资格的券商。
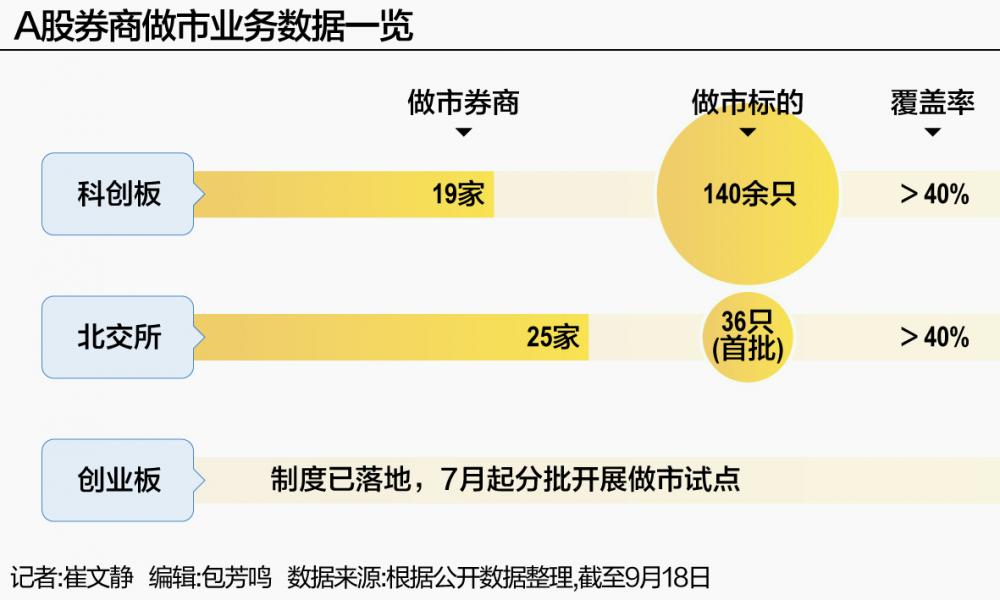
21世纪经济报道记者梳理发现,自2022年科创板做市商制度正式落地、2023年北交所启动股票做市交易业务以来,截至2026年9月18日,具备科创板做市资格的券商约为19家,北交所则为25家。长江证券、长城证券等多家券商正在申请北交所做市资格。今年4月,证监会明确在创业板引入做市商制度,同时引入创业板ETF盘后固定价格交易机制。
从做市标的看,科创板做市股票已扩容至140余只,板块覆盖率超四成;北交所首批做市标的为36只,当前覆盖率亦超40%;创业板股票自7月起正逐步纳入做市范围。
谈及影响,受访机构人士表示,做市商依托双边报价为市场提供持续流动性,能显著平抑异常波动、改善中小市值标的流动性并提升定价效率,推动市场从情绪驱动向价值驱动转型。
做市牌照持续扩容,券商梯队格局日趋明晰
开源证券此次获批北交所做市交易资格,是2026年券商做市牌照扩容的最新注脚,使北交所做市商队伍再度壮大,也让多层次资本市场的流动性供给主体更加多元。不同于早年集中批量放行的模式,今年做市资质审批走向常态化分批落地,一边是新增券商陆续入局,另一边是存量机构不断拓展业务边界,从单一的北交所股票做市,延伸至债券、上市基金等品类,行业分层、错位竞争的格局逐步清晰。
梳理2026年获批记录可以看到,年内做市资质落地节奏紧凑。2月10日,西部证券拿到北交所股票做市业务资格;6月3日,国联民生证券获批开展北交所股票、上市基金、上市债券做市,成为业内为数不多同时覆盖权益、固收、基金三大品类做市业务的券商;7月17日,财达证券获得北交所做市牌照;9月3日,开源证券获批,至此年内已有四家券商拿到北交所做市入场券。
除新入局机构外,存量持牌券商也在主动拓宽业务边界。2026年4月,财信证券获准将业务范围由北交所股票做市拓展为北交所股票与上交所债券做市,布局权益与固收两大做市赛道。当前行业梯队差距已经拉开:不少头部券商同时持有科创板、北交所双板块资质,依靠资本、系统与项目资源抢占核心标的;中小券商深耕单一板块,巩固自身细分优势。
申请端依旧保持热度,长江证券、长城证券已收到证监会关于其北交所做市资格申请的反馈意见,监管部门正开展穿透式审核。长江证券被要求完善差异化授权方案,明确重大项目界定标准,更新新三板做市成交排名等材料;长城证券需要就自营人员参与做市决策的合规性作出论证,补充控股股东经营指标、业务团队备岗情况等证明文件。
有券商资深人士向记者表示,做市业务风控与合规要求高,需要和自营、投行、资管业务做好严格隔离。监管针对内控流程、决策机制、人员储备等事项细致问询,目的就是防范利益冲突,筛选资本实力、风控能力匹配的机构,保障业务平稳运行。从整体牌照规模来看,科创板做市券商目前约19家,包含两批试点机构与后续扩容主体,队伍运行成熟;北交所做市商队伍已从2023年首批13家,扩容至目前的25家,三年时间队伍规模明显增长,为板块流动性筑牢机构基础。
全域制度落地成型,做市效能持续赋能市场
从2022年科创板试点起步,历经四年打磨,A股已经完成科创板、北交所、创业板三大板块做市制度布局,形成“竞价交易+做市交易”并行的混合交易模式。这项改革的实际效果,也在市场日复一日的交易中不断得到检验,在平抑波动、改善中小盘流动性、优化定价效率方面发挥了实实在在的作用,成为A股交易机制改革的重要一环。
2022年10月31日,科创板做市正式开闸,14家券商为42只标的提供做市服务,标的以科创50核心权重股为主。上线首日,首批做市标的平均换手率较此前提升1.48个百分点,部分长期买卖价差偏大的标的交易环境得到初步改善。经过多轮扩容,如今,科创板做市股票达到140余只,板块覆盖率超过四成,机制逐步适配科创企业高成长、高波动的运行特征。
2023年2月20日,北交所接棒推出股票做市业务,首批36只标的当中,北证50成分股占比超六成,专精特新企业占比50%。北交所上市公司大多属于中小市值群体,筹码分散,单纯依靠竞价撮合,时常出现盘口稀薄、价格大幅跳变的现象。做市商持续输出双边报价,相当于为市场提供流动性缓冲垫,有效弥合买卖盘缺口,压缩交易价差,提升板块整体交易韧性。
2026年7月6日,创业板做市商制度落地,意味着A股三大成长板块全部引入做市机制,改革从单一板块试点,走向多板块全覆盖的规模化落地阶段。创业板聚集大量新兴产业公司,不少标的估值分歧大,短期情绪化交易容易造成股价大幅偏离基本面,做市商的介入,能够为市场提供相对理性的价格参照,进一步完善成长企业的交易生态。
多家券商研究所的回测数据以及相关学术研究,为制度成效提供了有力支撑。从波动维度看,兴业证券、申万宏源的复盘均显示,做市标的日内振幅、波动率显著低于未做市标的,尤其在开盘、收盘两个容易出现异动的时段,做市商通过逆向报价,能够有效缓释短期非理性冲击。
流动性层面,多家券商研究所复盘显示,做市制度对流动性改善呈现结构性分化,中小市值标的受益最为明显。
定价效率同样有所提升。多家券商复盘研究显示,做市机制落地后,个股股价与大盘走势的同步性显著下降,市场跟风炒作特征弱化,基本面定价权重持续提升。券商资深人士告诉记者,做市商输出的不只是报价,更是机构对企业价值的判断,能够修正短期交易带来的价格失真,推动市场向价值投资方向演进。
政策红利不断加码,行业迈向精细化发展
随着全市场做市制度框架基本成型,叠加配套政策不断优化,券商做市业务已经告别试点摸索阶段,进入规模化、精细化运营的新阶段。该业务既能平滑券商自身营收波动,也是机构深耕科创服务、完善综合业务布局的重要抓手。
政策层面持续给予配套支持,降低业务运行负担。2026年6月,中债登发布通知,将做市商现券交易结算服务费由8折下调至7.5折,自2026年7月1日起正式生效,有效期至2028年12月31日。结算费率下调直接降低了做市业务的交易摩擦成本,在一定程度上缓解了过去行业反映的资本消耗高、盈利空间薄的压力,提升券商持续开展做市业务的意愿。
据券商资深人士分析,对比经纪、自营等传统业务,做市业务的收益逻辑有明显区别。自营高度依赖行情方向,业绩大起大落;做市主要赚取买卖价差,收益来自流动性服务,不完全押注市场涨跌,具备更强的抗周期属性,可以优化券商整体收入结构。做市业务的价值不只是价差收益,协同效应更值得重视。券商可以依托做市服务维系上市公司客户,联动投行保荐、股权投资、衍生品业务,搭建“投行+投资+交易”的综合服务链条,强化对科创企业的全周期服务能力。
但做市业务对机构综合实力要求不低,行业分化正在加剧。头部券商手握充足净资本,拥有成熟的量化交易系统、完备的风控流程与丰富的券源储备,在科创板、北交所核心标的做市中占据主导地位。中小券商受资本、系统、人才条件约束,在主流权益标的竞争中处于相对劣势。
创业板做市落地之后,A股可做市标的池进一步扩张,打开新的增量空间。综合多家券商研究所观点,创业板集聚大批新质生产力相关企业,中小市值标的数量众多,流动性改善空间可观,为做市业务带来新机遇。
不过,做市对资本占用、量化定价、实时风险监控都提出了严苛要求,并非拿到牌照就可以实现盈利,后续红利将更多向资本雄厚、系统完备、风控扎实的机构倾斜。
长远来看,伴随做市标的持续扩容、规则持续迭代,A股混合交易体系将不断走向成熟,市场波动有望得到进一步抑制,市场韧性持续增强。做市商制度既是交易机制的补短板之举,也将助力资本市场更好地服务创新型中小企业,而做市业务本身,也将成为券商构建差异化核心竞争力的重要赛道。
(作者:崔文静 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
