如何理解央行重启14天逆回购?


来源:固收彬法
重要提示
本微信号推送的内容仅面向财通证券客户中符合《证券期货投资者适当性管理办法》规定的专业投资者。本微信号建设受限于难以设置访问权限,为避免不当使用所载内容可能带来的风险,若您并非专业投资者,请勿订阅、转载或使用本微信号的信息。
核心观点
本周资金面周中趋紧、周五转松,银行融出继续回落,流动性对央行投放的依赖有所增强。从央行视角看,其操作体现了充分的支持性态度:央行完全可以通过“滚隔夜”的形式投放OMO 1D,来稳定银行的短期资金压力,但央行还是较早投放OMO 14D,而且投放量也处于季节性较高水平。因此,我们认为资金面中性偏松的状态不会发生改变,只是十一前波动会略有放大,DR001大概率维持在1.35%—1.45%之间波动。
回顾历史,14天逆回购更多用于关键时点的流动性调节,本次重启时间偏早、首次操作量偏大,体现了央行的支持态度。其一,早期高频投放兼有引导机构改善融资期限结构的考虑,近年来则更多集中于跨节、跨季和跨年窗口;非季末月份的投放,通常与缴税、政府债发行等阶段性扰动有关。其二,历年9月首次操作通常在中下旬,具体时点随假期安排、工作日分布和实际资金缺口变化。本次启动较近两年提前,首日投放规模则处于近年同期较高水平。其三,操作次数并不代表投放力度,近年来频次减少的同时,单次规模有所提升,月内后续操作也往往加量,因此判断支持力度还需结合后续投放节奏。
对当前而言,中秋、国庆与季末相邻,机构需要较早安排跨节、跨季头寸,提前提供较长期限资金有助于降低滚续的不确定性。而在隔夜逆回购已承担税期、跨季调节功能的背景下,央行仍选择重启14天逆回购,既是对周中资金偏紧的及时回应,也是在资金价格尚未大幅偏离的阶段主动稳定预期,延续释放呵护暖意。
下周政府债缴款与节前备付压力仍在。政府债净缴款较本周边际回落,但绝对规模仍较高,周二缴款与国库现金定存到期叠加,跨节、跨季资金需求也将增加。好的一面是,央行已加大投放并提前安排跨季资金,后续对冲力度将决定节前资金面的波动幅度。
存单方面,银行稳负债压力边际上升,但长端定价压力仍有限。本周发行继续放量,大行买盘增强,长端收益率仅小幅上行。下周到期规模小幅回落,有助于缓解滚续压力,但中秋与季末临近,银行补充稳定负债的需求仍在。在央行延续呵护、资金利率维持区间运行的情形下,1年期AAA存单收益率或继续在1.45%—1.50%之间震荡。
风险提示:流动性变化超预期;货币政策超预期;经济表现超预期
报告目录
01
如何理解央行重启14天逆回购?
近年来,14天逆回购主要用于投放跨季、跨节、跨年流动性。不过6月以来,央行主要使用隔夜逆回购调节税期、跨季流动性,在这样的前提下,央行依旧选择了14天逆回购的投放,而且首次投放力度偏大、时间偏早,我们认为这一方面是对周中流动性偏紧的及时回应,另一方面也是央行延续释放呵护暖意,央行对于流动性中性偏松的定调或未改变。基准情形下,我们依旧认为DR001在1.35%-1.45%之间波动,1Y AAA存单在1.45%-1.5%之间波动。
1.1
历史上,14D逆回购的投放原因有什么?
第一,跨越节假日和季末,减少资金在关键时点的滚续压力。 春节、国庆前,现金需求和跨节融资需求上升;季末、年末,金融机构还面临监管考核、资产负债表调整等约束。仅靠短期限资金滚动续作,机构仍需反复确认后续资金能否融入。14天资金能够跨越相应时点,降低到期滚续的不确定性,也使央行可以提前安排流动性,而不必等到资金价格明显上行后再集中投放。
第二,对冲财政收支及其他流动性回笼因素。政府债发行缴款、缴税及企业所得税汇算清缴,会在一定阶段将资金从银行体系转入国库;若财政支出尚未及时形成回流,就会增加银行体系的短期资金缺口。央行可用14天逆回购匹配扰动持续时间。金融机构缴准等因素也可能形成类似需求。
第三,引导金融机构改善融资期限结构。央行在《2016年第三季度中国货币政策执行报告》中,将增加14天、28天逆回购的考虑归纳为满足流动性期限搭配需求、缓解季节性扰动,以及引导资金融通行为、优化交易期限结构。当时隔夜品种在货币市场交易中占比约九成,短期融资快速膨胀,期限错配风险受到关注。央行收短放长,既可以提高资金稳定性,也可以引导机构减少对超短期融资的依赖。
1.2
近年来,14D逆回购投放有何特点?
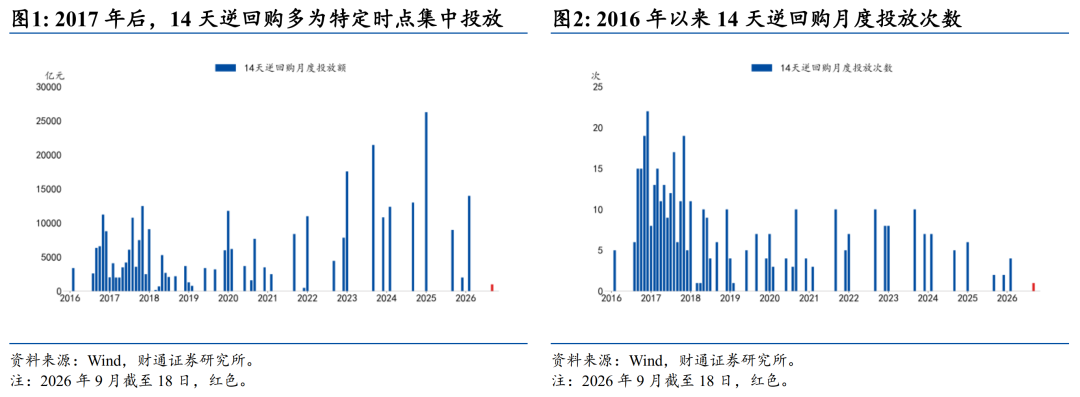
2016—2017年是较为特殊的阶段,14天逆回购使用频率明显较高。 2016年14天逆回购操作82次,2017年增至139次,全年投放额分别为3.90万亿元和6.09万亿元。2016年下半年至2017年,操作并不局限于传统跨节、跨季月份,反映出当时期限结构管理的诉求较强。
2018年以来,投放更加集中于特定月份,常态化搭配的特征减弱。观察14天逆回购的投放频率,2018年操作52次,2019年降至21次;2020—2025年,各年操作次数为10—31次。按月份观察,2018—2025年,1—2月及3、6、9、12月合计贡献95.6%的投放额;若进一步缩小到2020—2025年,占比提高至99.1%。从月内时点看,2018—2025年约89.7%的操作发生在11日及以后,主要在月中和下旬提前衔接资金需求。
非季末月份的投放,往往需要结合具体的财政和资金扰动解释。2018年4、5、7月以及2020年8月等非典型时段,投放的主要原因主要是对冲缴税、企业所得税汇算清缴、政府债发行放量等带来的资金面扰动。
具体来看,从2020年以来9月的14D逆回购操作来看,本次投放有哪些共性与差异?
其一,首次操作集中在中下旬,本次时点相对靠前、首日金额偏大。
9月重启14天逆回购具有较强的季节性,首次时点通常落在中下旬。2020—2025年,各年首次操作在9月15日至23日之间,核心是提前满足跨季和国庆长假的融资需求。日期会随中秋、国庆假期安排、工作日分布和实际资金缺口变化。从首次时点看,9月18日较近两年提前,但并非历史最早。本次较2024年的9月23日、2025年的9月22日分别提前5天、4天,也早于2022年;与2020年相同,晚于2021年和2023年。
2023年启动较早有当时特殊原因:一方面,假期前移,使跨季资金的需求窗口相应提前。 2023年中秋国庆连休为9月29日至10月6日,9月29日已经进入假期。9月15日投放的14天资金,名义到期日在9月29日,刚好可以顺延至节后。另一方面,当时资金供需偏紧,使提前安排和后续加量更有必要。 彼时,政府债供给增加、税期、季末机构行为和汇率扰动,共同加大了银行和非银的融资压力。9月15日DR007为1.9079%,仍高于当时1.80%的7天逆回购利率约10.8BP。9月15日当天降准0.25个百分点落地,央行同时超额续作MLF并重启14天逆回购,体现出用不同期限工具共同应对资金需求的安排。
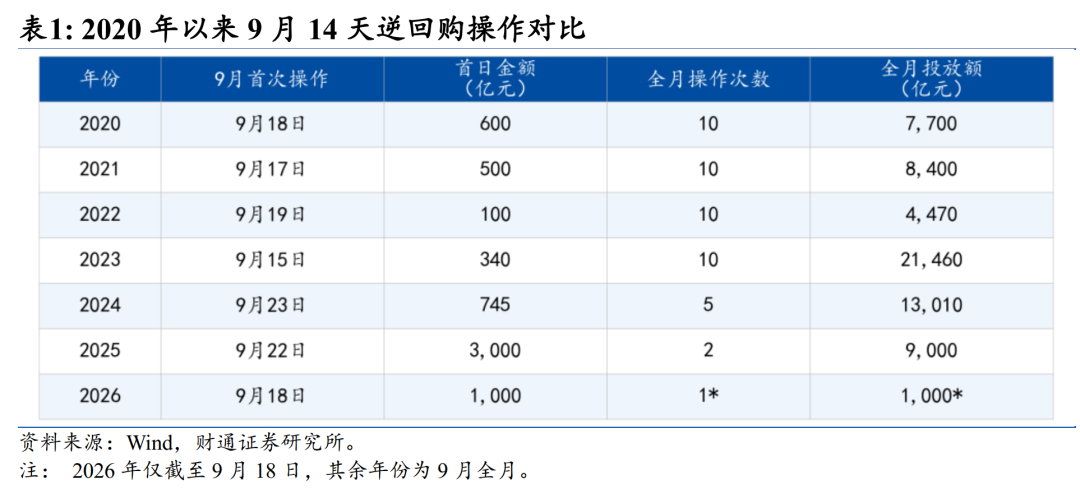
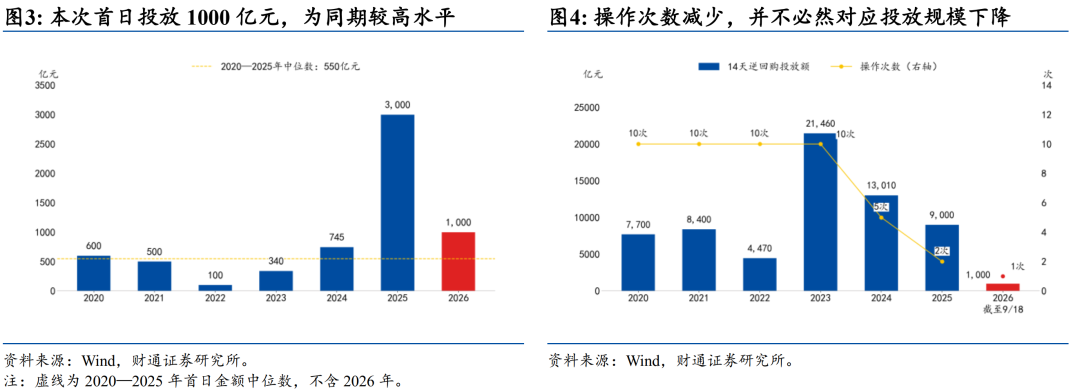
从首日金额看,1000亿元处于偏高水平,呵护态度更为直观。 2020—2025年9月首日金额中位数为550亿元;在2020年以来的七年样本中,仅低于2025年的3000亿元,高于2020—2024年各年首次操作规模,2025年四14D逆回购调整为固定数量利率招标后的首次操作,操作量较大。相较于其他年份百亿元量级启动,本次较早安排千亿元级跨季资金,对稳定预期有积极意义。
其二,回顾过往9月投放,次数并不代表力度,后续往往加量操作。
2020—2023年,9月均操作10次,之后年份操作频次放缓但单次规模提升。2022年全月投放4470亿元,2023年达到21460亿元,相同次数对应的金额相差较大。2024年操作降至5次,全月仍投放13010亿元;2025年仅于9月22日、26日操作两次,金额分别为3000亿元和6000亿元,合计9000亿元,仍高于2020—2022年各年9月规模。因而,次数减少可能对应更集中的单次安排。
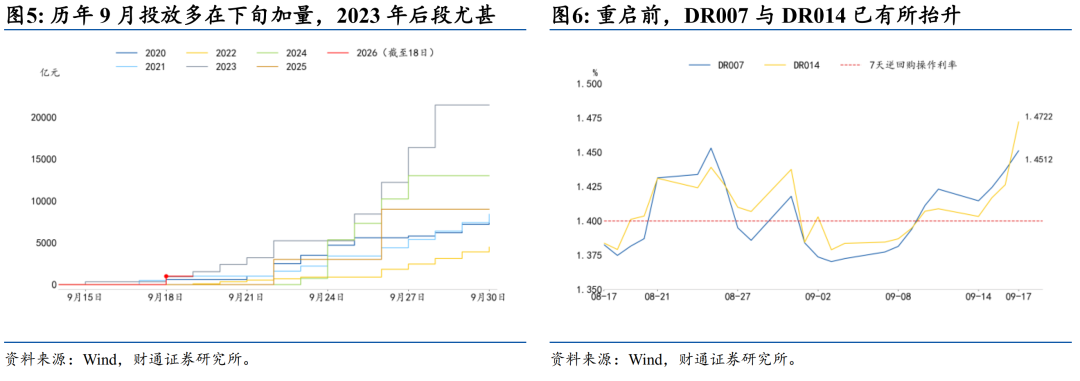
月内后续操作往往加量。2023年虽最早启动,首日仅投放340亿元,明显低于今年;但当月最后四个操作日,即9月25日至28日,累计投放16220亿元,占全月75.6%,形成明显的后段加量。2025年的两次较大规模操作投放,后一次投放量也更大。
本次操作意味着什么?
其一,央行对跨季资金面的支持有所前置,能够缓解机构提前备付的压力。 2026年中秋假期为9月25日至27日,国庆假期为10月1日至7日,季末前后两段假期相邻,机构需要较早安排跨节、跨季头寸。9月18日投放的14天资金,名义到期日在10月2日,已经跨越9月末,有助于降低机构对后续资金可得性的担忧。
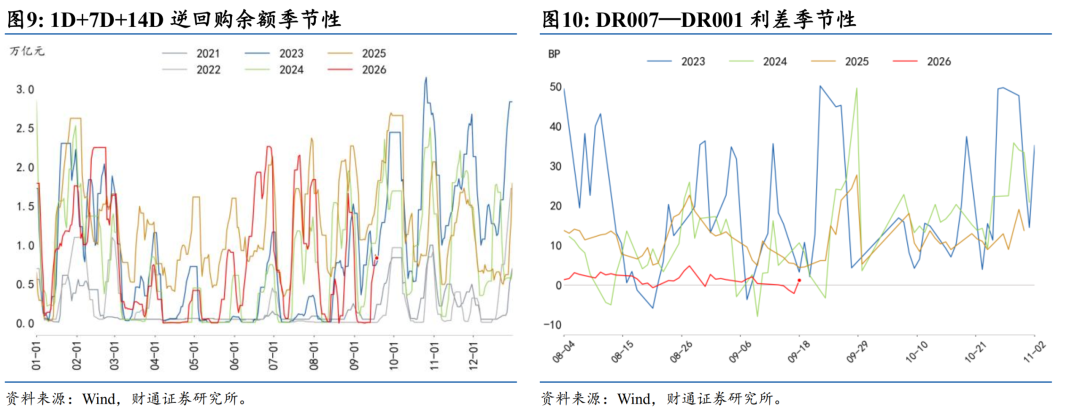
其二,在央行6月以来主要靠隔夜逆回购调节税期、跨季流动性的当下,央行重启14D逆回购既是对当前近期资金价格的变化的回应,也是延续释放对流动性的呵护态度。9月14日至17日,DR007由1.4147%升至1.4512%,累计上行约3.7BP;DR014由1.4033%升至1.4722%,上行约6.9BP。9月17日DR007高于1.40%的7天逆回购操作利率约5.1BP,DR001与DR007利率倒挂,显示资金成本有所抬升。在尚未出现大幅偏离的阶段补充跨季期限,更偏向预防性稳定资金预期。
1.3
本周资金面回顾
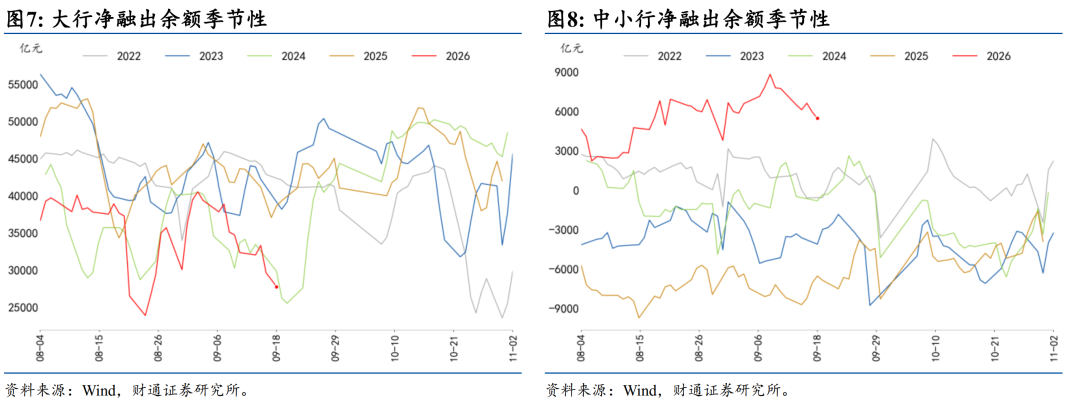
本周资金面周中趋紧、周五转松,银行融出收缩与央行投放加量并存。政府债缴款叠加税期扰动,周中隔夜资金价格抬升,大行净融出持续回落,银行负债端压力有所显现。随着央行增加7天逆回购并重启14天逆回购,跨季资金供给得到补充,周五资金价格回落,但银行融出尚未企稳。整体看,央行呵护流动性的态度仍在,同时对资金阶段性波动的容忍有所增强。
周一,央行7D OMO零投放,隔夜逆回购净投放5040亿元,另有5000亿元6M 买断式逆回购到期,晚间已公告周二等量续作,长端流动性延续呵护态度。今日资金面体感先松后紧,DR001基本持平于1.41%,隔夜匿名1.42%,少量。大行融出回落至3.2万亿,走势符合季节性。
周二,央行7D OMO净回笼10亿元,隔夜逆回购净投放930亿元。今日资金体感偏紧,DR001走高至1.43%,DR007与DR001轻微倒挂;隔夜匿名1.42%,量超五百亿,尾盘转松,隔夜匿名降至1.40%,量超百亿。大行融出走高至3.33万亿元。各期限AAA存单收益率保持稳定。
周三,央行7D OMO净投放1100亿元,隔夜逆回购净投放30亿元。今日资金面体感偏紧,DR001走高至1.45%,DR007与DR001倒挂加深;隔夜匿名1.45%,50亿。大行融出显著回落至2.97万亿元。1M、3M AAA存单收益率上行1BP,其余期限保持稳定。
周四,央行7D OMO净投放1590亿元,隔夜逆回购顶格续作6000亿元。今日资金面前紧后松,资金价格偏贵,DR001走高至1.47%,隔夜匿名1.46%,400亿。大行融出回落至2.87万亿元,处于季节性下沿。前两日DR007与DR001倒挂程度加深、3M以内AAA存单利率上行,已经显示出一定银行负债端压力,主要源于本周一、二、四,政府债净缴款额度较大,叠加税期扰动。此外,央行近期长短端流动性没有超量投放也有影响。过去三年同期央行7D OMO余额均在1.1万亿元左右,即使考量6000亿元的隔夜逆回购,当前的投放量也不算大。好的一面在于今天3M以内AAA存单利率已经开始下行,央行边际也在加大投放力度,隔夜匿名虽然偏贵但有量,央行呵护态度依旧存在,但是对于资金波动的容忍也在增强。
周五,央行重启14D逆回购,净投放1000亿元,7D逆回购净投放4633亿元,隔夜逆回购净回笼6000亿元。今日资金面早盘偏紧,10点后转松,DR001回落至1.43%,隔夜匿名1.42%,量超百亿。大行净融出小幅回落至2.78万亿元。各期限AAA存单利率保持稳定。
02
下周关注:缴款压力仍高,关注跨节资金供给
下周政府债净缴款压力边际减轻,但规模仍较高,叠加国库现金定存到期和中秋节前备付需求,资金面能否平稳过节仍取决于央行投放力度。好的一面在于伴随本周银行间流动性的边际收紧,央行已经在加大投放力度,并且开始投放14D逆回购,释放呵护暖意。下周交易时间为9月21日至24日,9月25日起进入中秋假期。税期已过有助于减轻资金扰动。
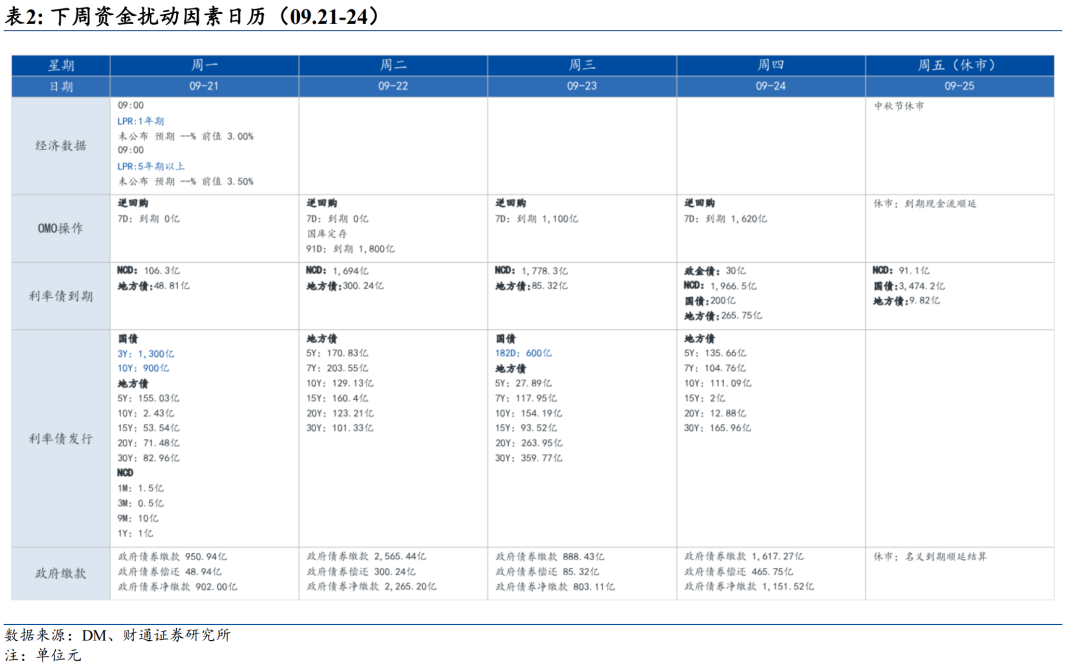
一是政府债净缴款仍是主要扰动,压力集中在周二。下周政府债净缴款约5122亿元,较本周减少约1214亿元;9月22日单日净缴款约2265亿元,同日还有1800亿元国库现金定存到期,需关注当日资金供求。下周政府债净融资回落幅度较大,但部分国债在假期名义到期、实际偿付顺延,净缴款仅小幅回落。
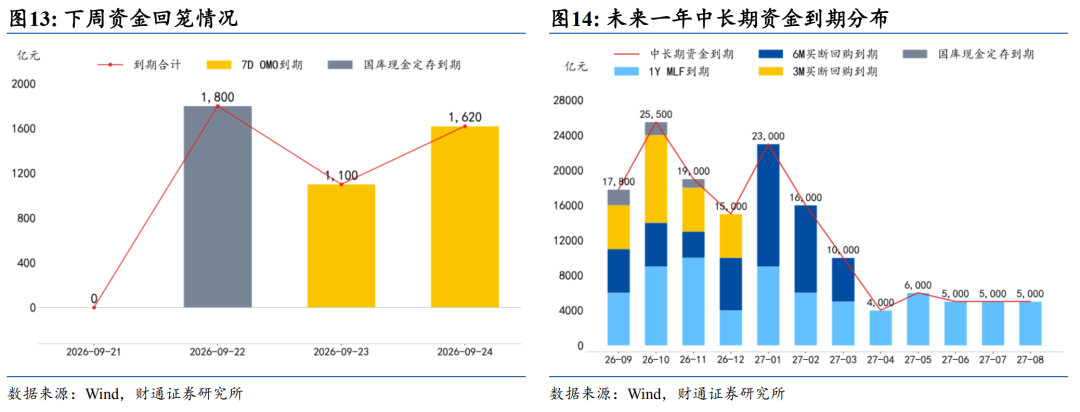
二是央行确定到期量集中在周二至周四,后续关注跨节对冲力度。下周7天及以上工具到期合计4520亿元,其中7天逆回购2720亿元、国库现金定存1800亿元。名义于9月25日到期的6000亿元MLF和4633亿元7天逆回购均顺延至9月28日。本周央行已增加7天及14天逆回购供给,后续投放或延续释放呵护态度。
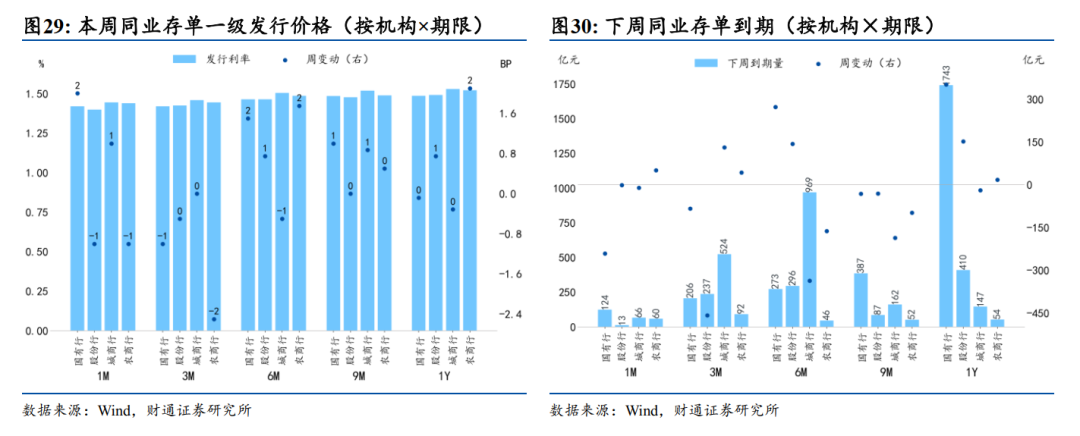
三是存单到期规模小幅下降,银行滚续需求仍在。下周全市场存单到期规模约5994亿元,较本周减少约498亿元。资金扰动主要看实际走款节奏。
03
央行:净投放增加,短端供给由隔夜转向跨节期限
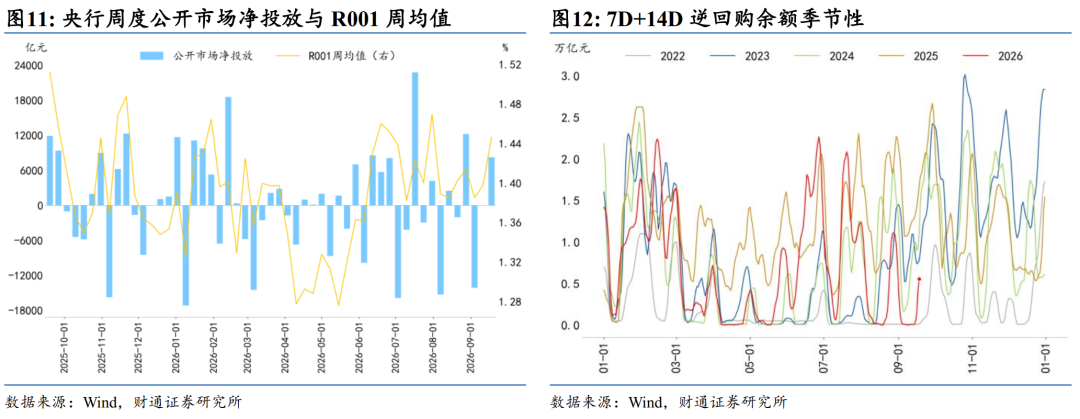
本周央行公开市场净投放8268亿元,主要来自7天逆回购放量及14天逆回购投放。7天逆回购累计投放7353亿元、到期85亿元,净投放7268亿元;14天逆回购投放1000亿元。隔夜逆回购投放和到期均为23010亿元;6个月买断式逆回购投放、到期均为5000亿元,国库现金定存投放、到期均为700亿元。
从操作组合看,月中隔夜逆回购结束后,央行增加较长期限的短端资金供给,14天工具也为跨季、跨节提供支持。截至9月18日,7天和14天逆回购余额合计8353亿元。周中,3M AAA CD利率上行,DR007与DR001利率倒挂,大行融出回落,显示出随着近期资金面扰动增强,大行负债端对央行投放的依赖在提升,关注央行后续续作力度。
04
政府债供给:净融资回落,节前净缴款压力仍不低
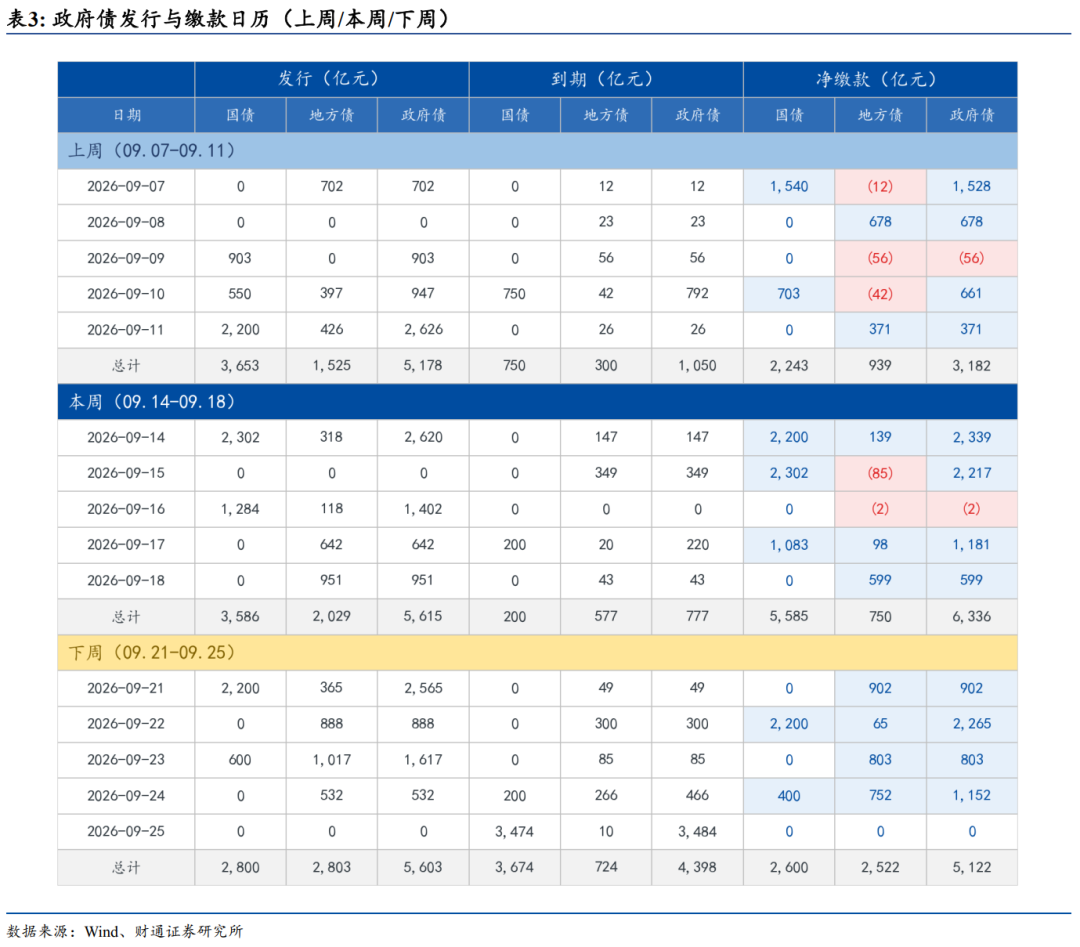
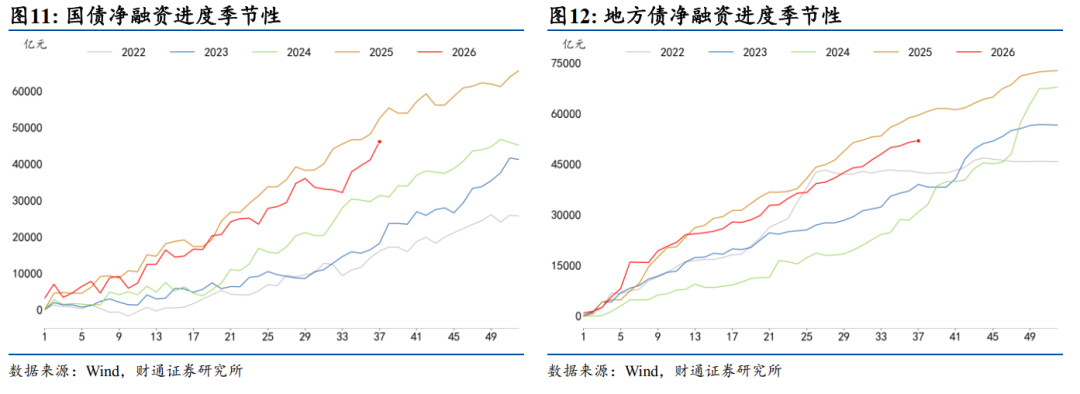
本周政府债净融资约4838亿元,下周降至约1205亿元;但下周净缴款仍约5122亿元,仅较本周约6336亿元减少1214亿元。
结构上,本周国债、地方债净融资分别约3385亿元、1452亿元;下周国债净融资约为-874亿元,地方债净融资约2080亿元。下周国债名义到期较多,其中9月25日约3474亿元,计入自然周到期统计,但实际现金流顺延至节后。
从净缴款看,本周国债、地方债分别约5585亿元、750亿元;下周分别约2600亿元、2522亿元。下周地方债缴款占比上升,且已披露地方债发行中,10年及以上期限占比约67.3%,除资金走款外,长久期供给对机构配置节奏的影响也需关注。
05
市场资金供需:银行融出继续回落,货基补位但资金价格仍上行
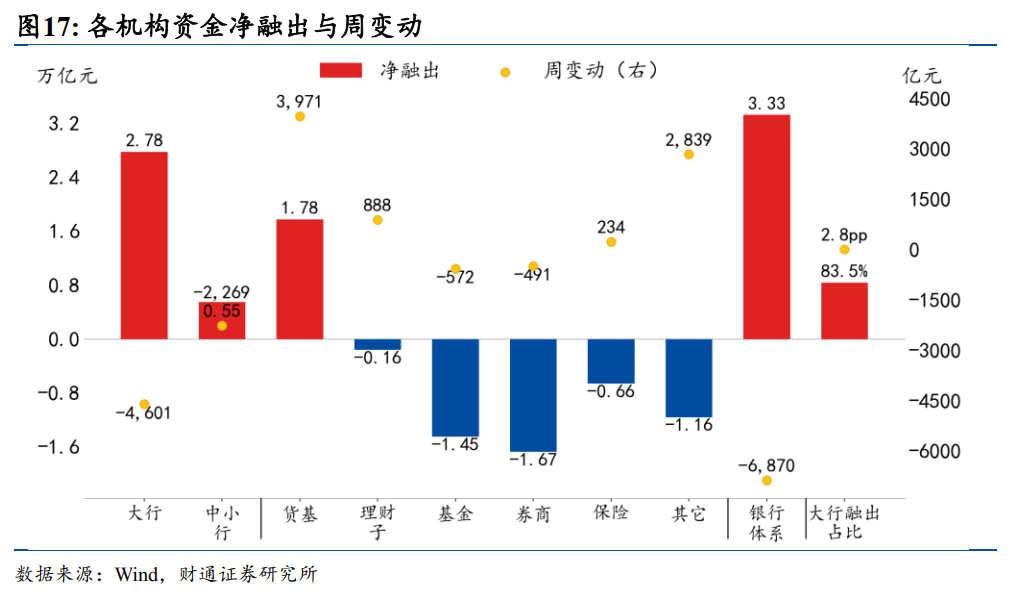
本周大行与中小行净融出均下降,银行体系资金供给进一步收缩,货基增加融出形成部分对冲。截至9月18日,银行体系净融出约3.33万亿元,较上周减少约6870亿元。其中,大行净融出约2.78万亿元,减少约4601亿元;中小行净融出约0.55万亿元,减少约2269亿元。大行占银行体系净融出的比重约83.5%,较上周提高2.8个百分点,占比上升主要由于中小行融出降幅更大。
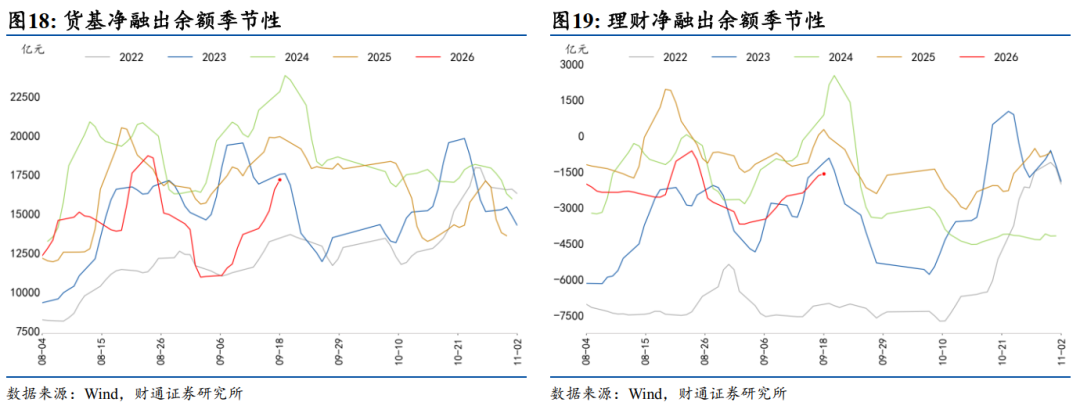
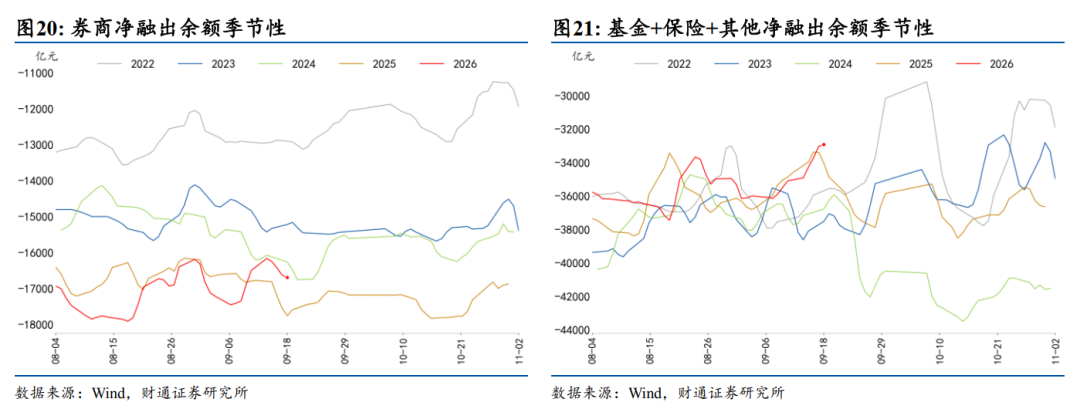
非银方面,货基融出增加,其他机构的资金需求有所分化。货币基金净融出约1.78万亿元,较上周增加约3971亿元;理财子和保险仍为净融入,净融入规模分别减少约888亿元和234亿元。基金与券商净融入分别增加约572亿元和491亿元,对资金的需求有所上升。
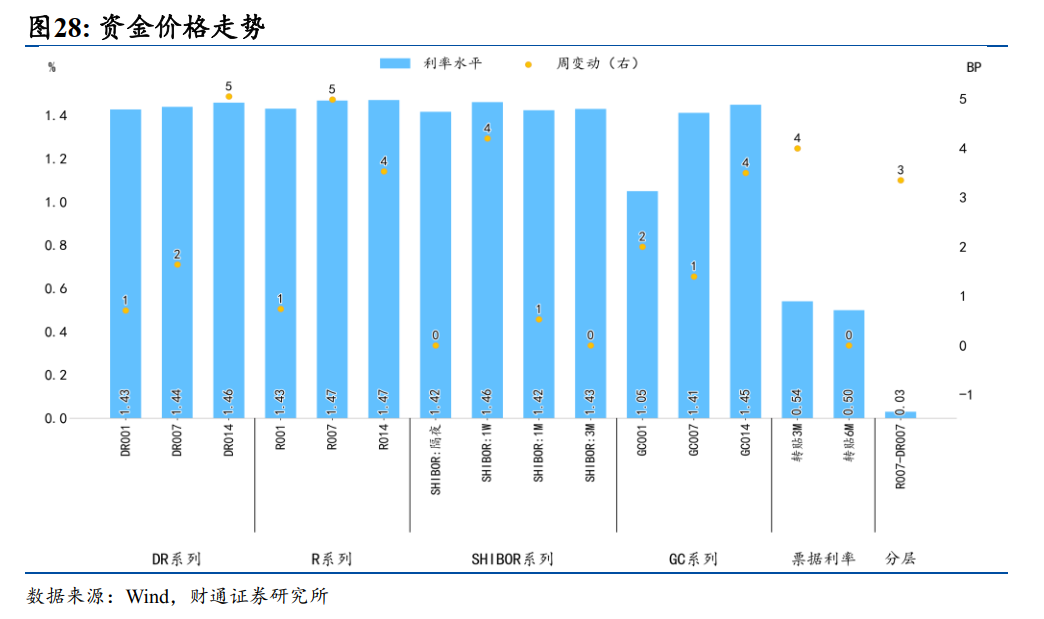
价格方面,隔夜相对平稳,7天资金及分层利差有所上行。DR001、DR007分别为1.4277%、1.4396%,较上周上行0.7BP、1.6BP;R001、R007分别为1.4314%、1.4692%,上行0.7BP、5.0BP。R007与DR007之差约3.0BP,较上周走阔3.4BP。分层有所扩大,但绝对幅度仍有限。
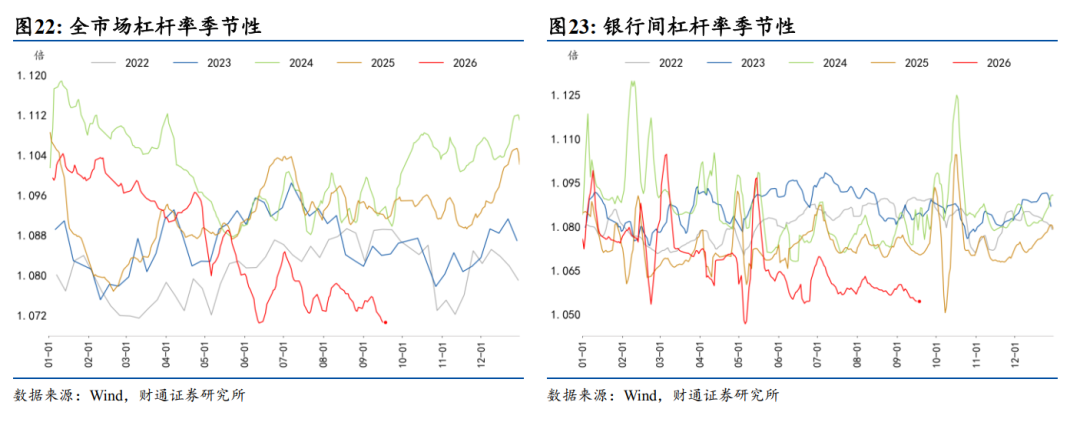
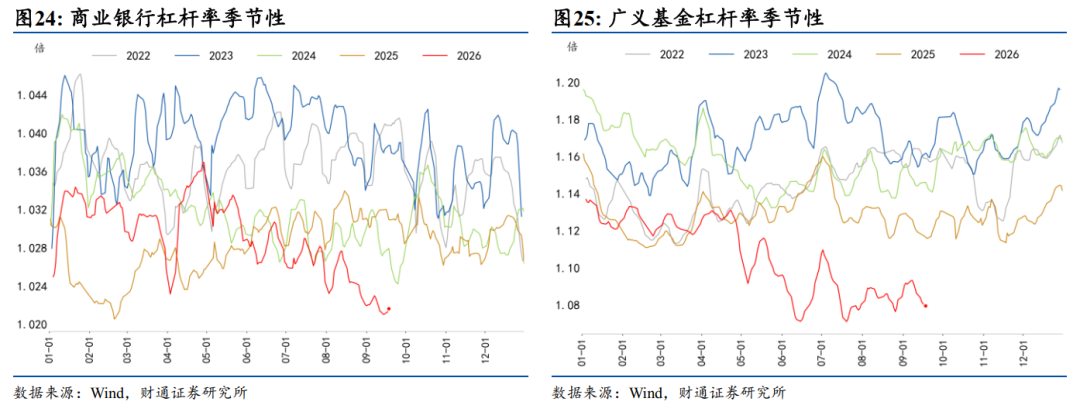
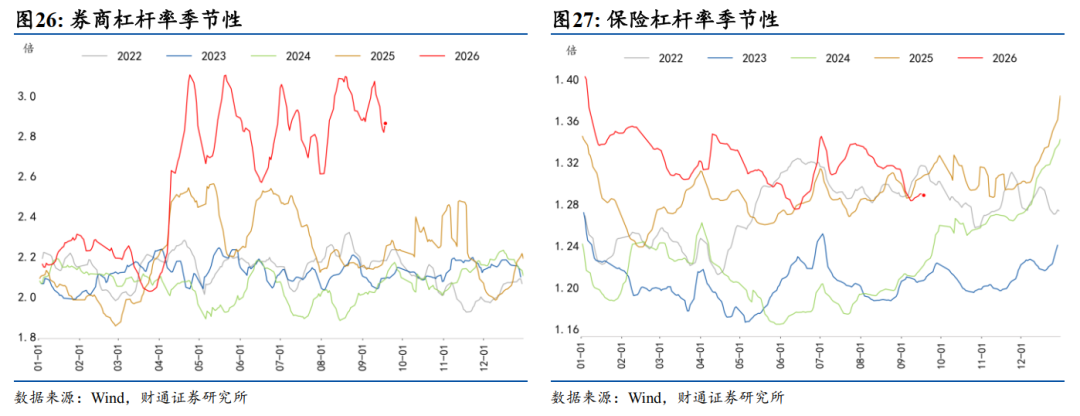
杠杆率方面,整体小幅回落,非银表现分化。截至9月18日,全市场和银行间杠杆率分别为107.06%和105.45%,较上周下降0.21和0.12个百分点。分机构看,广义基金、券商杠杆率分别降至107.96%和286.32%,较上周下降0.67和14.45个百分点;商业银行、保险杠杆率分别为102.16%和128.88%,小幅上升0.02和0.28个百分点。
06
存单:发行继续放量,长端定价压力仍有限
本周存单发行继续增加,二级市场大行买盘增强,长端收益率仅小幅上行,大行稳负债压力边际提升但整体仍有限。央行净投放增加为资金面提供支持,但银行融出继续回落、货基存单卖盘扩大,仍对存单供求形成约束。下周到期规模边际下降,有助于缓解滚续压力;中秋与季末临近,发行定价仍需观察银行备付需求。
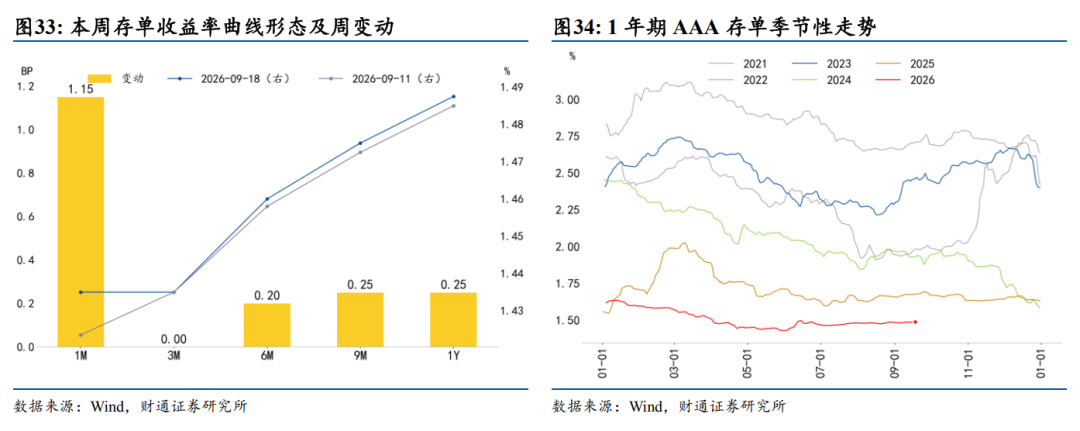
历史比较看,本周1年期AAA存单二级收益率上行0.25BP,低于2021—2025年相同月日窗口平均上行1.00BP的幅度。历史同期下一周平均变动约-0.20BP,区间约为-3.00BP至2.00BP,季节性本身未显示一致的上行方向。整体而言,我们依旧认为资金利率或维持1.35%-1.45,1年AAA存单收益率或维持1.45%-1.5%。
6.1
一级发行市场:发行向较长期限集中
总量上,本周全市场存单发行约7839亿元,较上周增加1343亿元;到期约6492亿元,净融资约1346亿元。下周全市场到期规模约5994亿元,较本周减少约498亿元。
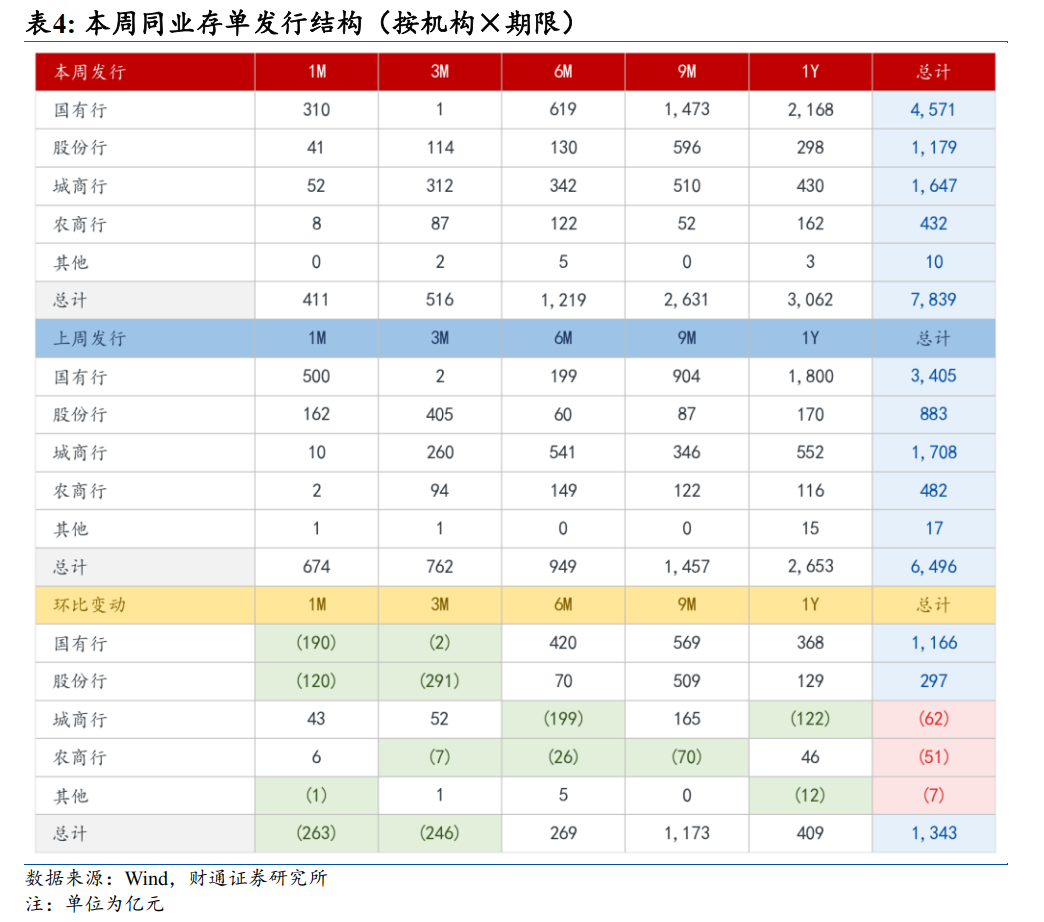
结构上,发行增量主要集中在9个月期限,国有行仍是发行主力。本周1个月、3个月、6个月、9个月和1年期发行分别约411亿元、516亿元、1219亿元、2631亿元和3062亿元。其中9个月发行较上周增加约1173亿元;9个月、1年期发行占比分别约33.6%和39.1%。国有行、股份行、城商行和农商行发行分别约4571亿元、1179亿元、1647亿元和432亿元。
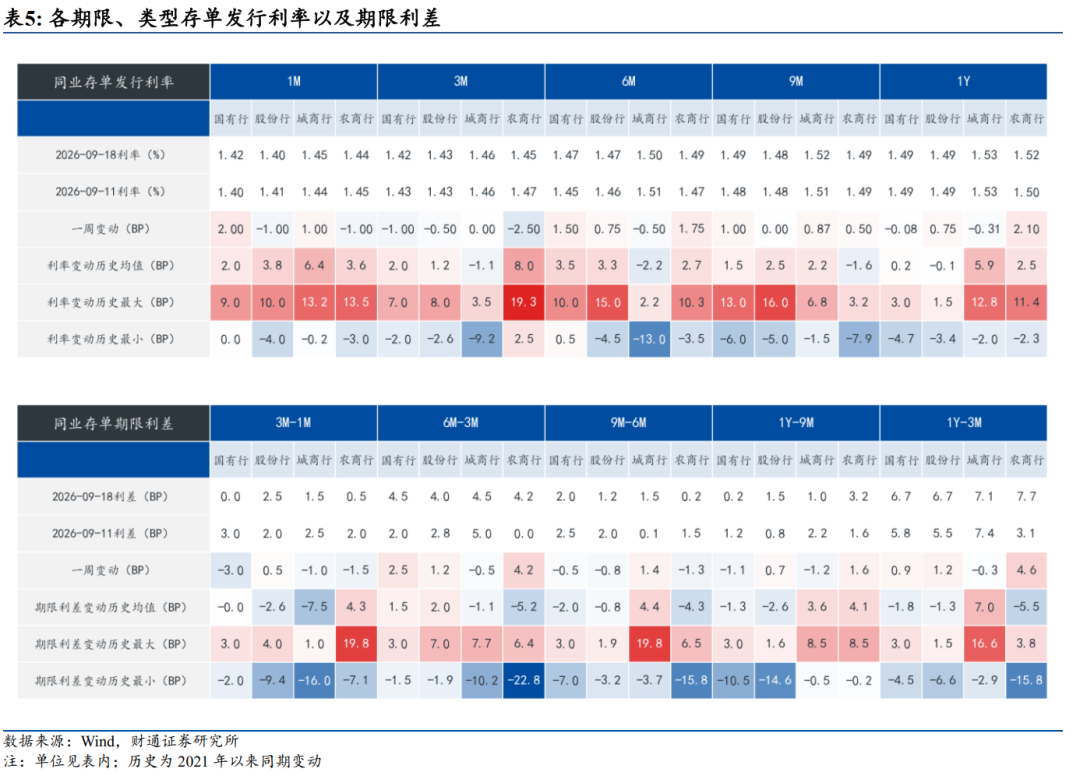
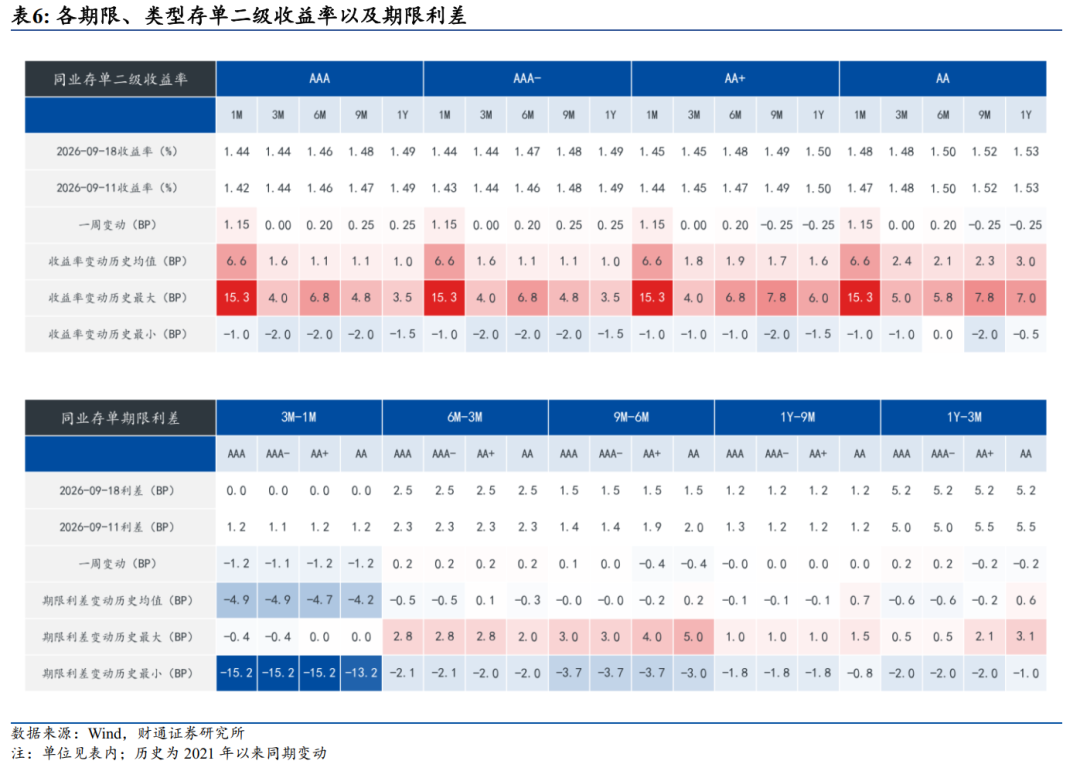
价格上,各类银行1年期发行利率小幅分化。9月18日,国有行、股份行、城商行和农商行1年期发行利率分别为1.4867%、1.4925%、1.5305%和1.5220%,较上周分别变动-0.1BP、+0.8BP、-0.3BP和+2.1BP。农商行提价幅度相对较大,但国有行和城商行报价回落。
6.2
二级市场:大行买盘增强,货基净卖出扩大
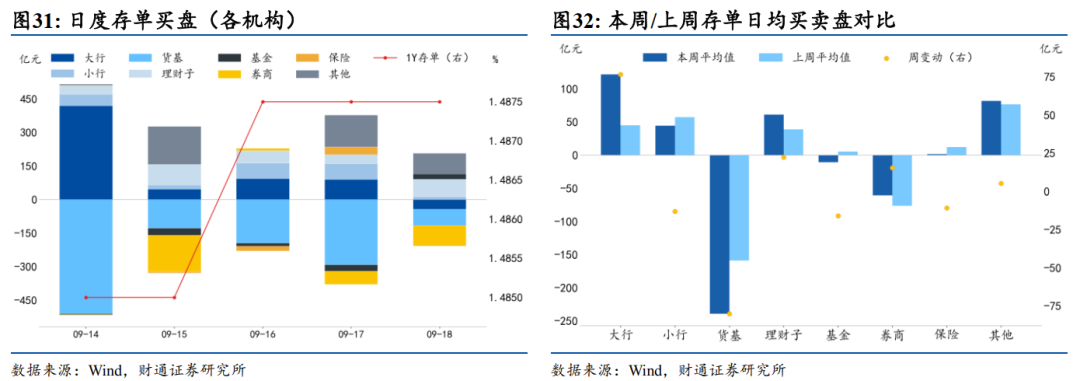
数量视角看,大行和理财子承接增加,货基卖盘扩大,小行买盘回落。本周大行日均净买入约121.8亿元,高于上周的45.2亿元;小行日均净买入约44.3亿元,低于上周的57.4亿元。理财子日均净买入约61.2亿元,较上周增加22.3亿元。货基日均净卖出约239.1亿元,净卖出规模较上周增加80.0亿元;券商日均净卖出约60.8亿元,净卖出规模减少15.6亿元。基金则由净买入转为日均净卖出约10.7亿元,非银需求分化较为明显。
价格视角看,短端略有上行,长端总体平稳。截至9月18日,1个月、3个月、6个月、9个月和1年期AAA存单二级收益率分别为1.4350%、1.4350%、1.4600%、1.4750%和1.4875%,较上周分别变动+1.15BP、+0.00BP、+0.20BP、+0.25BP和+0.25BP。发行放量与长端收益率小幅调整并存,显示当前供给增加尚未转化为明显的定价压力。
07
票据与汇率:短票小幅回升,中间价相对估值的偏离收窄
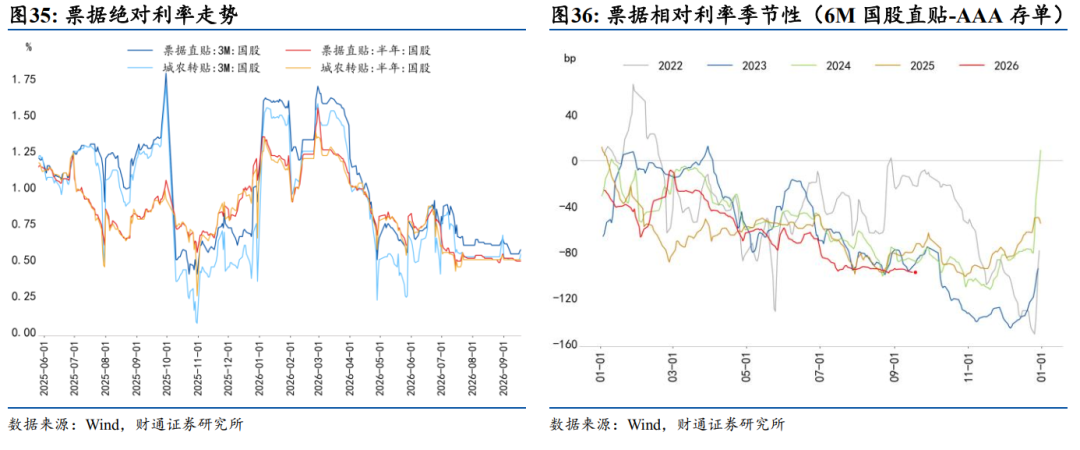
票据利率仍处低位,短期限小幅回升,但6M国股转帖的利率依旧保持稳定,信贷需求是否边际改善尚需更多信号验证。截至9月18日,3个月国股票据直贴、转贴利率分别为0.57%、0.54%,较上周上行3BP、4BP;6个月直贴利率为0.49%,下行1BP,6个月转贴利率为0.50%,与上周持平。不同期限走势分化,信贷需求是否边际改善尚需更多信号验证。
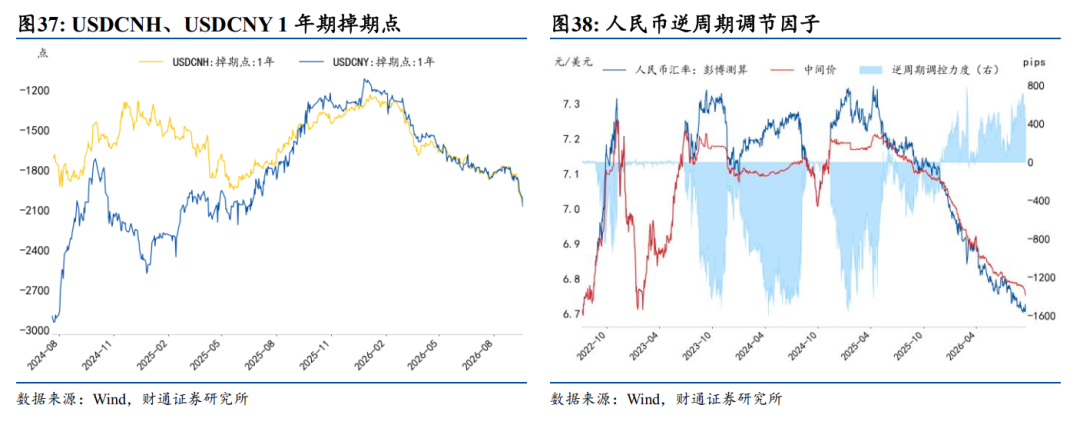
汇率方面,9月18日人民币中间价为6.7521元/美元,较上周的6.7743元/美元下行,人民币方向为升值;彭博测算估值为6.7066元/美元。中间价相对估值的偏离约455pips,低于上周的555pips,逆周期调节指标边际回落。9月18日USDCNY一年期掉期点为-2075,较上周的-1884下行191点;USDCNH一年期掉期点为-2047.75,较上周下行89.57点,在岸、离岸掉期点均进一步走低。
风险提示
流动性变化超预期:由于机构和央行行为存在不确定性,市场流动性变化可能超预期,导致部分分析结果不适用。
货币政策超预期:货币政策是市场流动性的重要影响因素,央行采取超预期的货币政策可能对市场流动性产生显著影响。
经济表现超预期:经济如果超预期回升,可能意味着资金放松的必要性降低,可能导致流动性进一步收紧。
END
证券研究报告:《如何理解央行重启14天逆回购?》
对外发布时间:2026年9月19日
报告发布机构:财通证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告分析师:
隋修平 SAC 执业证书编号:S0160525020003
评级说明及声明
Ø 分析师承诺
作者具有中国证券业协会授予的证券投资咨询执业资格,并注册为证券分析师,具备专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解。本报告清晰地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,作者也不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。
Ø 资质声明
财通证券股份有限公司具备中国证券监督管理委员会许可的证券投资咨询业务资格。
Ø 公司评级
以报告发布日后6个月内,证券相对于市场基准指数的涨跌幅为标准:
买入:相对同期相关证券市场代表性指数涨幅大于 10%;
增持:相对同期相关证券市场代表性指数涨幅在 5%~10%之间;
中性:相对同期相关证券市场代表性指数涨幅在-5%~5%之间;
减持:相对同期相关证券市场代表性指数涨幅小于-5%;
无评级:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。
A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500指数为基准。
Ø 行业评级
以报告发布日后6个月内,行业相对于市场基准指数的涨跌幅为标准:
看好:相对表现优于同期相关证券市场代表性指数;
中性:相对表现与同期相关证券市场代表性指数持平;
看淡:相对表现弱于同期相关证券市场代表性指数。
A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500指数为基准。
Ø 免责声明
本报告仅供财通证券股份有限公司的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。
本报告的信息来源于已公开的资料,本公司不保证该等信息的准确性、完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的邀请或向他人作出邀请。
本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。
本公司通过信息隔离墙对可能存在利益冲突的业务部门或关联机构之间的信息流动进行控制。因此,客户应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。
本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司不对任何人使用本报告中的任何内容所引致的任何损失负任何责任。
本报告仅作为客户作出投资决策和公司投资顾问为客户提供投资建议的参考。客户应当独立作出投资决策,而基于本报告作出任何投资决定或就本报告要求任何解释前应咨询所在证券机构投资顾问和服务人员的意见;
本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。
Ø 法律声明:
本文节选自财通证券股份有限公司(简称“财通证券”)已公开发布的研究报告,如需了解详细内容,请具体参见财通证券发布的完整版报告。本微信号推送的内容仅面向财通证券客户中的专业投资者,若您并非该类客户,请勿订阅、转载或使用本微信号的信息。本微信号建设受限于难以设置访问权限,财通证券不会因您订阅本微信号的行为或者收到本微信号推送消息而视为我们的当然客户。
本微信号旨在及时分享研究成果,并不是我们的研究报告发布平台。所载资料与我们正式发布的报告相较存在延时转发的情况,并可能因报告发布日之后的情势变化而不再准确或失效,且本微信号不承担更新推送信息或另行通知的义务,后续更新信息请以财通证券研究所正式发布的研究报告为准。
在任何情况下本微信号所推送的信息或所表述的意见并不构成对任何人的投资建议,投资者不应单纯依靠所接收我们推送的信息而取代自身的独立判断,必须充分了解各类投资风险,自主作出决策并自行承担投资风险。为避免投资者不当使用所载资料,提示关注以下事项:(1)本微信号所载资料涉及的盈利预测、投资评级、目标价等,均是基于特定的假设条件、特定的评级标准、相对的市场基准指数而得出的中长期价值判断,不涉及对具体证券或金融工具在具体时点的判断。(2)本微信号所载资料涉及的数据或信息均来源皆被财通证券认为可靠,但财通证券不对前述数据或信息的准确性或完整性做出任何保证,报告内容亦仅供参考。(3)不同时期,财通证券可能会依据不同的假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论或投资观点。
为控制投资风险,投资者应仔细阅读本资料所附的各项声明、信息披露事项及风险提示。由于上述所列风险提醒事项并未囊括不当使用本资料所涉的全部风险,投资者必要时应寻求专业投资顾问指导。
本微信号版权仅为财通证券股份公司所有,并保留一切法律权利。未经事先书面许可,任何投资机构和个人不得以任何形式翻版、转载和发表。
(来源:固收彬法)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。