400万银行人的工作方式,正在被AI改写
 2026-09-20 16:27
来源:轻金融
AI正在重塑银行人的工作流程,也推动一场更深层次的效率革命。
· 来源:轻金融 作者:尚志科
AI正以前所未有的速度,嵌入金融业各个业务环节。
2026年上半年,招行披露AI贡献了1388万小时等效人工工时,浦发银行的数字劳动力则承担了超过2500人的年工作量。与此同时,大行的金融智能体开始进入营销、授信、交易、风险和运营等核心场景。
外部AI平台同样在加速渗透。9月17日全面上线的Kimi金融行业解决方案,就是这样的代表。在已落地机构合作中,这套方案已将过去以天计的资料处理和初稿制作压缩到小时级,让专业人员把更多时间留给分析与判断。
这些变化共同指向一个更深层次的趋势:近400万银行人的工作入口,正在被重新定义。谁能让专业能力更高效被一线调用,就更有机会成为下一代工作入口。
01
银行AI落地,
要跨过效率与信任两道坎
试想这样一个真实的场景:拜访一家新能源企业,一位客户经理需要准备什么?
答案是先弄清政策方向与行业周期,再看竞争格局和企业财务状况,还要核对工商、司法等信息。一旦进入授信环节,又要根据尽调、风控和审批要求重新组织材料。
虽然可调用的工具很多,但每一步之间的衔接都耗时耗力,能力仍然是碎片化的。AI开始有了用武之地,即把散落在不同系统中的能力,重新围绕人的工作目标组织起来。
但AI的规模化应用仍面临挑战。
一方面,是效率要求。金融业务高度依赖时效性,能否抓住营销窗口、提前识别风险对AI有极高要求;另一方面,是合规性。银行业需要的是可解释、可回溯、可干预、可问责的AI,每一项都直接影响AI能否进入生产流程。
因此,银行选择AI并不只关心模型参数是否强大,更关注其在金融行业的可落地能力。
这也给出了AI的价值方向,不是完全替代人,而是重新划分人和机器的界限。AI负责获取信息、整理材料和执行重复任务,人负责定义问题、做出判断并承担决策责任。
最终,AI需要进化为一个能把工作连续做完、把专业能力组织起来的入口。
02
AI科技公司入场:
解决三大核心难题
对于任何金融机构来说,都无法独自完成所有AI能力,需要找到更懂金融行业、模型能力强大的伙伴。尤其是AI要从辅助工具变成工作入口,需要的标准更为严苛。
前沿科技公司的力量,成为这场变革的背后推手。9月17日,Kimi推出金融行业AI解决方案,连接10+权威数据源,内置9项金融Skills,并以5项安全合规措施推动Agent进入真实业务流程。
从金融机构的需求看,这套方案主要解决三大问题:数据是否可靠,交付是否专业,使用是否安全。
其一,是数据可靠性。金融行业数据处理的难点之一,是信息分散、口径不同。行情、财务、工商、司法和行业资料各有来源,对时效性、准确性和专业口径都有很高要求。
目前,Kimi已经连接万得、标普全球、东方财富等数据源,并通过天眼查、元典法律补充工商与司法信息。
这意味着,从行业研究到企业分析,再到工商、司法核验,过去需要在不同平台间完成的信息处理,可以被组织到同一套工作流程中。
其二是专业交付。金融行业真正难复制的,从来不是知识点,而是专业人士的判断力与工作能力,这也需要AI从知道很多,走向“真的会干活”。
Kimi与一线机构分析师、基金经理和投行团队合作,将财务建模、研究报告、业绩点评、组合复盘等工作环节,封装成9项金融Skills,这些技能已经在二级、一级、银行、保险等不同金融机构的各类真实任务中跑通。
据Kimi披露的案例,深度研究周期由10—20天缩短至约2天,商业银行单户授信报告材料准备效率提升5倍以上。
工行北京市分行投资银行部对Kimi的试用评价更有代表性,“一个陌生行业,从政策脉络、监管动态到市场格局、发展趋势,很短时间就能梳理清楚,还能把产业链图谱画出来。客户营销往哪儿打、尽调审批重点看什么,心里就有底了,工作效率有了质的提升。”
其三是安全合规。AI要真正进入业务流程,需要满足金融行业对准确性和合规性的极高要求。
中信建投证券与Kimi共建“风险评估网关”,将金融机构的安全合规要求,落实为数据分类分级、个人信息保护、工具授权、人工复核和审计追溯5项措施。
在首个验证场景——临时受托报告生成中,试点覆盖50余家发行人、100余只存续公司债券的60余份报告制作,实现了明显的效率提升:单份报告的人工时间由约30分钟缩短至10分钟,人工投入下降约67%。
补齐这三大能力之后,AI得到了越来越多金融机构的青睐。
03
大行的实践启示:
选对AI伙伴很关键
以往,金融业的经验复制主要依赖培训、制度和系统建设,而AI增加了一种新方式,把已有数据、专家方法和业务流程组织成一套可调用、可更新的能力体系。
越来越多银行开始意识到,AI并不是一个单独的科技项目,而正在成为下一轮数字化能力建设的重要基础设施。
在银行内部,开始借助AI推进专业经验与能力实现复制。比如,中行提出“基层首创—总行赋能—全辖共享”机制,建行建设AI众创体系,农行通过企业级数字助手连接不同业务能力。
与此同时,头部金融机构与外部AI公司的合作也在明显加速。工商银行北京市分行已经在投行业务中试用Kimi,中信建投证券与Kimi共同建设风险评估网关,中金公司则围绕分析师工作方法探索“分析师Skill”的分身。
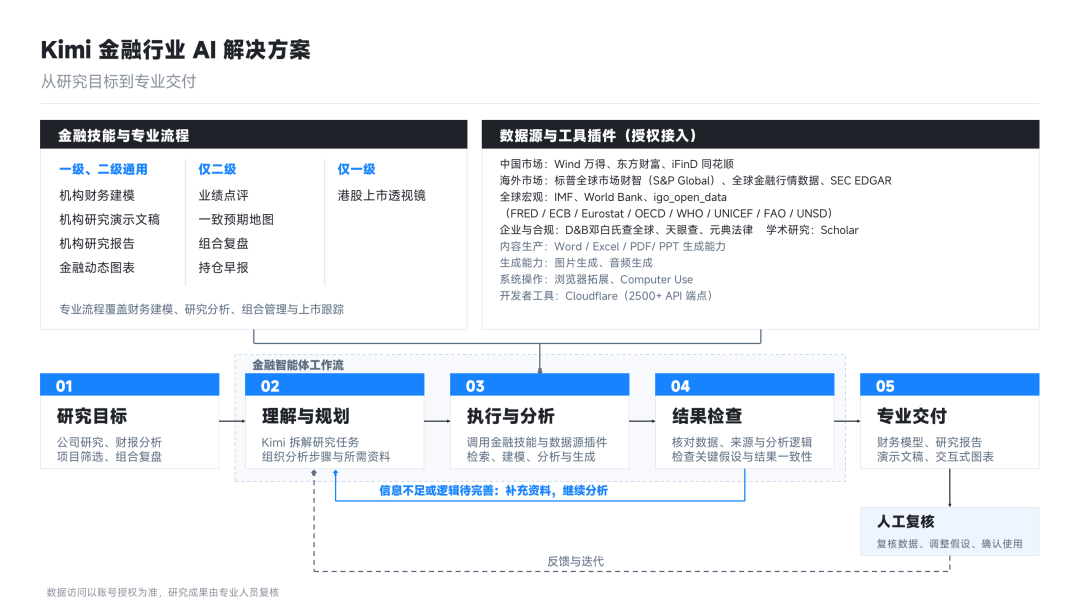
做好AI转型,选择对的伙伴很关键。截至目前,已有数十家金融机构基于Kimi模型、Kimi企业版和Kimi Work等产品开展业务创新,覆盖商业银行、券商、基金、风险投资及金融数据机构等不同类型机构。
值得关注的是,在Kimi股东中,云集了工商银行、农业银行、建设银行、中信银行等多家银行,红杉、真格、汇添富等机构则同时具有股东和客户身份。多元化的股东与客户结构,既是对Kimi能力的认可,也有助于完善Kimi的能力与服务体系。
信号已经越来越明确,一边是银行自身全面加码AI,一边是越来越多头部金融机构选择与外部大模型公司共同建设专业能力,金融AI已然进入深度运用的阶段。
从本次发布的金融解决方案可以看到,Kimi这类公司的价值,不在于取代金融机构已有的专业能力,而是把大模型和Agent的技术能力,与金融机构几十年积累的数据、流程和专家经验结合起来。
当金融人的工作方式被重新定义,这场效率提升的革命,可能才刚刚开始。
(来源:轻金融)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。