震荡市考验“固收+权益”产品,部分产品下调权益类资产权重


近一周A股和债市均以震荡为主。9月17日凌晨美联储宣布加息,将联邦基金利率目标区间上调25个基点,由3.50%—3.75%上调至3.75%—4.00%。不过由于市场对此次加息已充分预期,加息落地后市场并未出现太大波动,美股、黄金在宣布加息当天小幅下跌后,第二天即出现反弹。
恒丰理财超七成产品近6个月净值下跌
“固收+权益”理财近期整体表现平稳。南财理财通数据显示,截至2026年9月10日,理财公司发行、成立满1年、投资周期6-12个月(含)的公募“固收+权益”理财产品近1个月年化收益率平均值为2.48%。但由于A股距前期高点仍有距离,近3个月仍有不少产品处于浮亏状态,有547只产品近3个月净值下跌,占比15.11%。近3个月年化收益率平均值为1.03%。
此类产品近6个月年化收益率平均值为1.6%,近1年年化收益率平均值为2.13%。成立以来年化收益率平均值尚维持在3%左右,为2.96%。
从理财公司此类产品近1年年化收益率平均值来看,建信理财、南银理财、施罗德交银理财近1年收益表现相对靠前,恒丰理财、华夏理财等理财公司则近1年年化收益率平均值相对较低。
恒丰理财成立满1年、6-12个月(含)投资周期的存续“固收+权益”理财产品近1年整体表现较弱,近6个月收益为负的产品占比高达71.43%。这也使得近1年的盈利被“消耗”不少。71.43%的占比也远远高于行业水平,理财公司此类产品近6个月收益为负的比例为8.6%。不过由于未能查询到定期报告,尚难以知晓表现欠佳的原因。
部分产品下调权益类资产权重
从加权年化收益率(计算公式见文末)的整体分布看,加权年化收益率落在1%—3%区间内的产品合计占比62.06%,是当前“固收+权益”产品收益分布的“中段”;加权年化收益率超过3%的产品仅266只,占比5.59%,还有32.34%的产品加权年化收益率低于1%。
加权年化收益率较高的绩优产品的持仓和运作策略呈现两大特点。一是以“低回撤”为特点,代表产品包括信银理财“慧盈象固收增利一年持有期22号D类”、光大理财“阳光金创盈乐享日开1号(270天最低持有)I”、平安理财“启航增强稳盈周享368天持有2号A”等。其中“启航增强稳盈周享368天持有2号固收类理财产品A”最大回撤仅0.01%,卡玛比率高达506.09。“阳光金创盈乐享日开1号(270天最低持有)I”成立以来最大回撤为0.07%,产品说明书显示,该产品权益类投资执行“红利+低波”的策略。
招银理财“招睿增鑫370天持有期5号K”则调低了业绩比较基准中的权益类资产权重。据该产品公告,该产品调整了业绩比较基准中的各类资产的权重,中证800指数收益率的权重从5%下调至1.5%,债券指数权重则略作调整。
调整原因为“提升产品业绩比较基准的连贯性,避免因市场环境波动而频繁调整,并使业绩比较基准更及时、客观反映产品投资策略、底层资产与相关金融市场表现之间的关联性”。
二是以“多策略”为特色。例如兴银理财“丰利兴动多策略一年持有期2号增强型固收类理财产品A”的产品说明书提到该产品采用多资产多策略的投资方式。2026年上半年报告显示,该产品6月末除了配置债券、公募基金等外,还配置了权益类资产、金融衍生品、境外资产,配置比例分别为2.75%、-0.02%(或由于公允价值变动导致为负)、0.31%。
以下为部分投资周期6-12个月的绩优“固收+权益”理财产品:
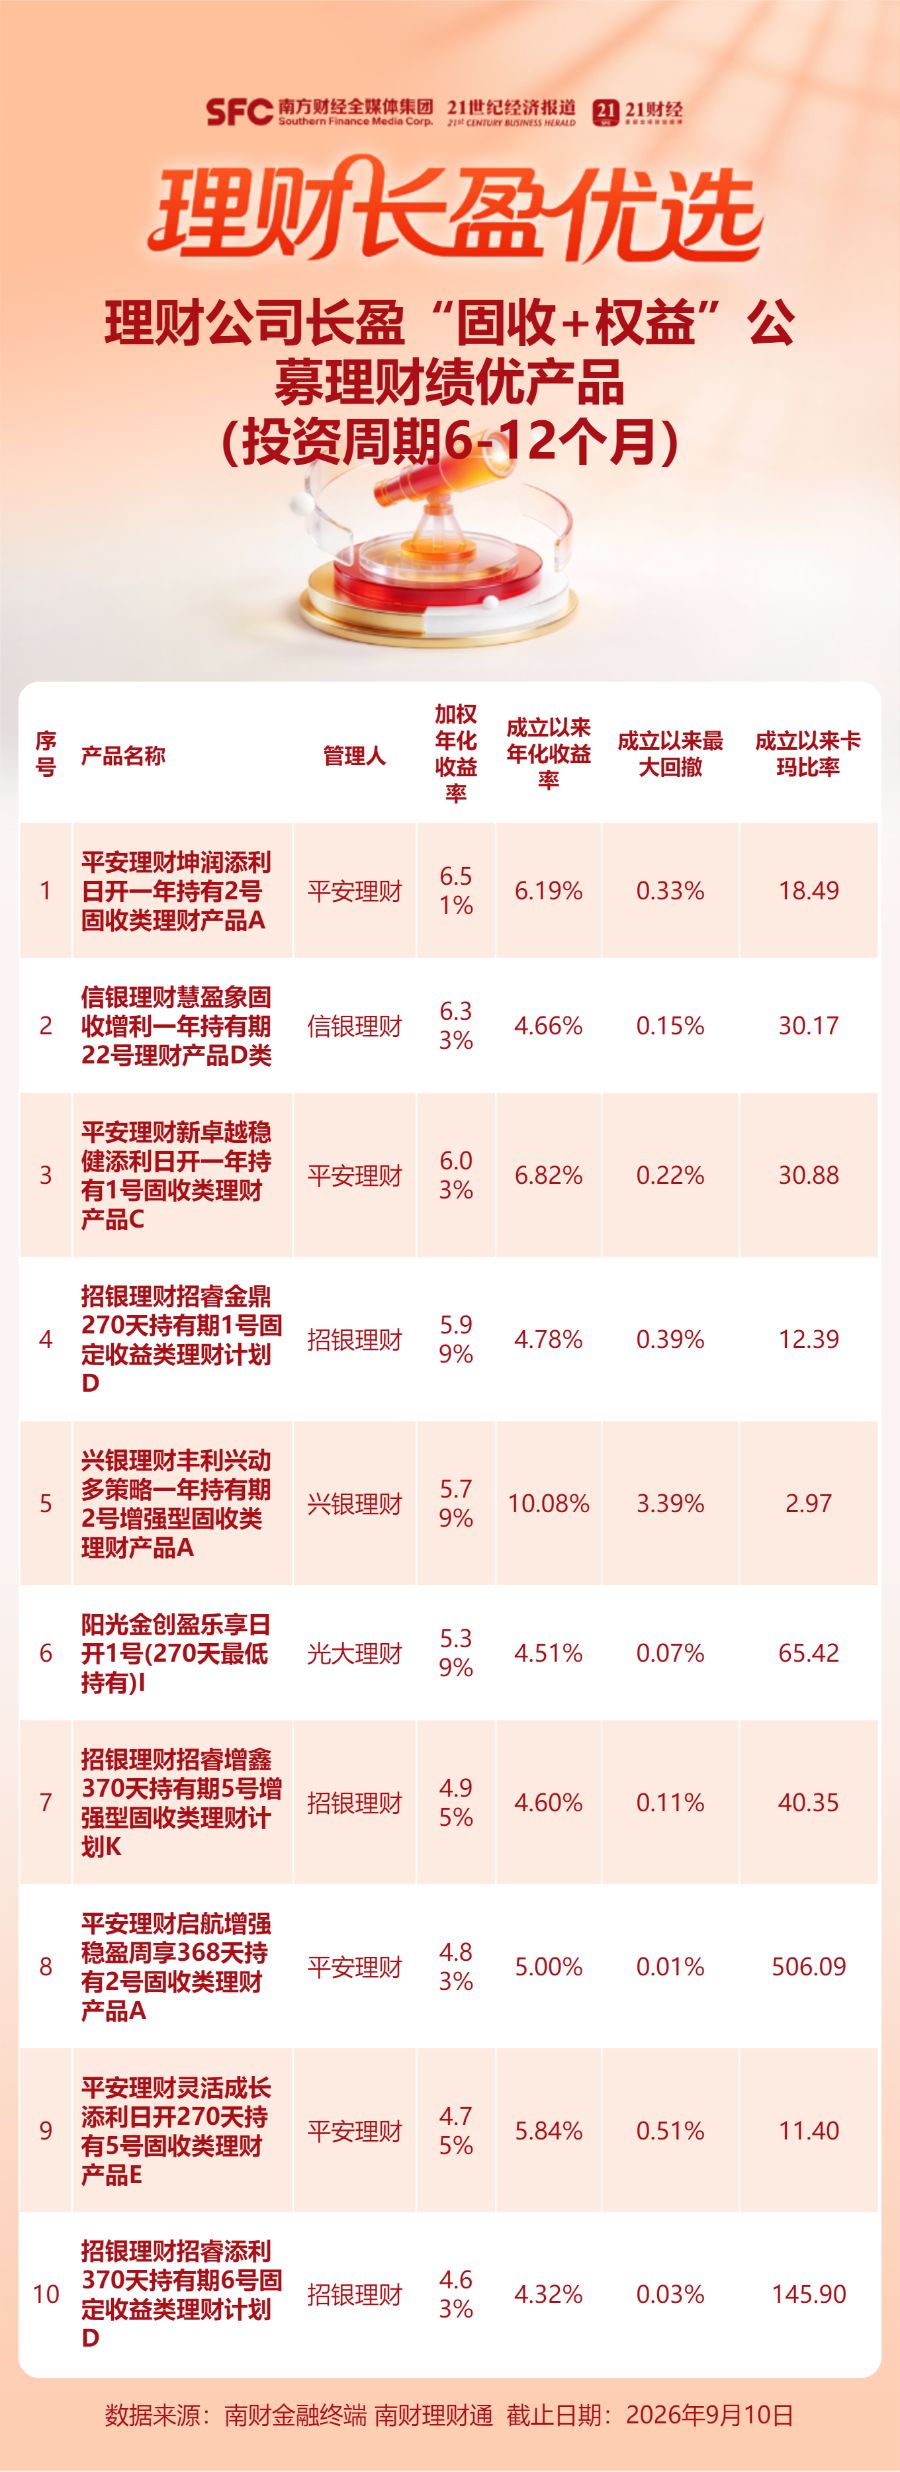 数据说明:产品统计范围为理财公司发行、成立满1年、投资周期6-12个月(含)的公募“固收+权益”产品。
为剔除仅靠短期收益“打榜”、实则昙花一现的产品,南财理财通课题组特设指标“加权年化收益率”,用以识别真正具备长期收益性的产品。加权年化收益率计算公式为“5%×近1月年化收益率+10%×近3月年化收益率+15%×近6月年化收益率+30%×近1年年化收益率+40%×成立以来年化收益率”。
(作者:唐曜华 编辑:薛茹云,张俨)
《机警理财日报》是南方财经全媒体集团、21世纪经济报道旗下投资理财、财富管理特色栏目,旨在帮投资者守好“钱袋子”,并创造更高的行业价值。
机警理财,机智投资,敬请关注!
(声明:本内容为行业研究和数据分析,数据仅反映统计区间内的历史业绩,不预示未来表现,不构成对任何金融产品的投资建议或购买推荐,亦不构成任何形式的理财产品营销。本专栏系列文章系独家原创,抄袭必究,转载请联系作者。)