市场波动的四步应对框架
 2026-09-20 16:28
来源:一地基毛
来源:睿远fund
人生中更频繁出现的"大事",是市场本身的短期波动。当账户数字短期连续缩水时,我们该如何保持理性?这不仅是一个投资问题,更是一个心理问题。
市场波动是投资的一部分
很多投资者对市场下跌的第一反应是:"我做错了什么?"仿佛下跌是市场对自己的惩罚。然而,市场从来没有针对任何人,它只是按自己的规律在运行。
本杰明·格雷厄姆在《聪明的投资者》中写道:"市场短期是一台投票机,长期是一台称重机。"投票机意味着短期涨跌主要由情绪和资金流动决定,而非基本面。理解了这一点,就会明白:短期波动往往是"投票"的结果,而不是"称重"的结果。
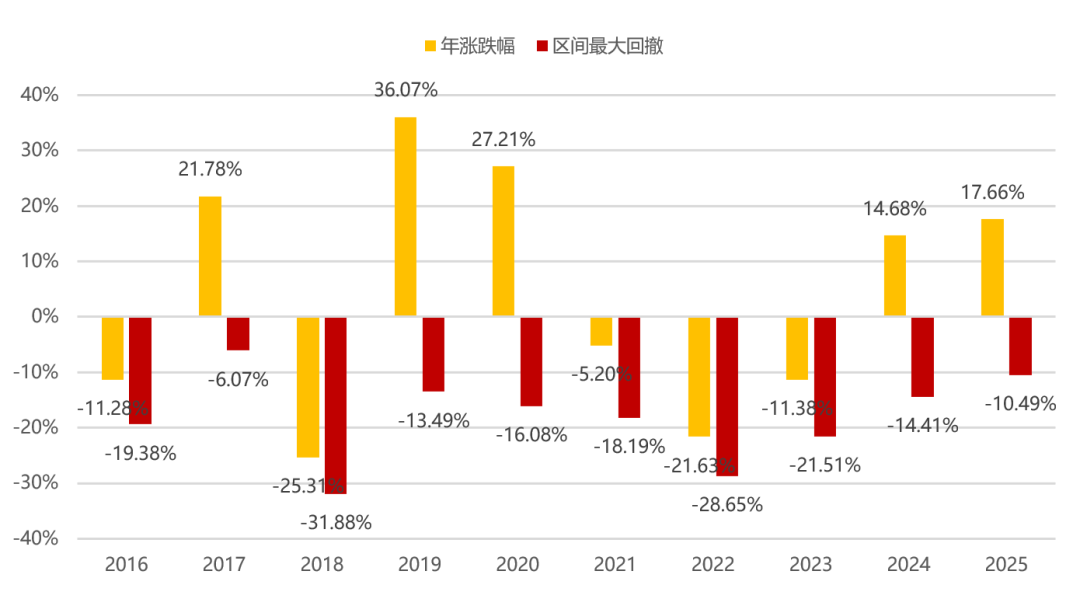
我们回顾近10年沪深300指数的表现会发现,即便在全年录得正收益的年份,指数在年内也可能经历过两位数的阶段性回撤——涨跌互现、宽幅震荡,几乎是每一年的常态,而不是例外。
图表:过去10年沪深300历年涨跌幅及最大回撤

数据来源:wind,2016-2025年
换句话说,"年内下跌超10%"和"全年赚钱"两件事完全可以同时发生。
焦虑与恐慌,往往源于把年内的正常波动,误读成了年度趋势的反转。
下跌时我们为何会恐慌
市场下跌时,恐慌并非源于亏损本身,而是源于亏损背后的三种心理机制。
第一,损失厌恶。丹尼尔·卡尼曼的研究表明,人类对亏损的痛苦感,大约是对同等盈利快乐感的2到2.5倍。这意味着,亏1万元带来的痛苦,需要赚2.5万元才能抵消。在下跌中,这种不对称的痛苦被不断放大,让我们高估了亏损的实际影响。
第二,近期偏见。当市场连续下跌几天后,我们的大脑会不自觉地认为"还会继续跌"。这种线性外推的思维方式,让我们把短期走势当成了长期趋势,从而产生"这次不一样"的幻觉。
第三,从众心理。当周围所有人都在卖出时,我们的大脑会发出强烈的生存警报:"大家都在跑,我也必须跑!"这种从众本能根植于人类的进化历史——在原始社会,脱离群体意味着死亡。
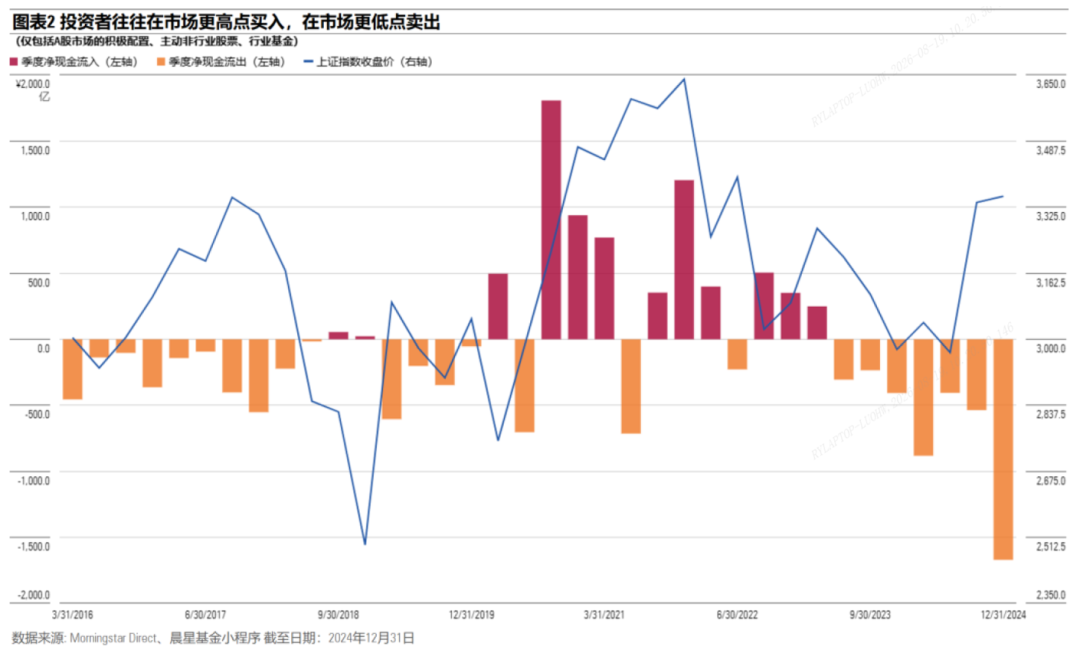
这种心理并不只是理论推测。2025年,晨星(中国)发布的《中国公募基金投资者回报差研究报告》显示,以上证指数2016年至2024年的走势作为市场行情参考,同时选取权益比例大于70%的A股基金,包括晨星分类下的积极配置、主动非行业股票及行业基金,并用三者的合计季度净现金流反映投资者动向,不难发现投资者是否普遍存在“高买低卖”,指数跌得越急,份额净赎回往往越猛烈,恐慌是同步的、群体性的。

彼得·林奇曾精辟地总结:“在股市下跌时,如果你因为害怕而卖出,你最终会在错误的时间卖出正确的东西。”
跟随恐慌群体的结果,往往意味着高位买入、低位卖出。把暂时的账面亏损,变成了永久的实际损失。
短期波动时的四步应对框架
当我们面对市场短期下跌时,先不要急着做决定。走完这四步,再动手。
第一步:区分"事实"与"感受"。
下跌是一个事实,恐慌是一种感受。事实是客观的(市场下跌了X%),感受是主观的("完蛋了""还会跌")。可以问自己一个问题:如果今天市场没有下跌,我的投资决策会改变吗?如果答案是否定的,那下跌本身就不应该成为决策的理由。
第二步:查看估值和基本面,而非只看点数。
下跌本身没有意义,有意义的是下跌后的估值水平与基本面状态。如何判断基本面是否走坏?一个重要观察维度是ROE(净资产收益率,衡量企业赚钱能力的核心指标)的边际变化。
例如,内在波动性天然较大的成长行业,最怕的不是短期回撤,而是长期业绩逻辑被证伪。若ROE仍在上行,行情可能很难轻易结束;ROE走弱,极致的行情往往随之瓦解。
第三步:复盘最大回撤,确认是否仍在可承受范围内。
在买入任何基金之前,我们都应了解它的历史最大回撤。下跌来临时,打开历史数据看一看:当前回撤距离历史最大回撤还有多远?是否仍在买入时预期的范围之内?如果答案是"仍在范围之内",就没有理由因"超出预期"而恐慌。
第四步:合理补仓或坚持定投计划,但要用对钱。
如果评估后认为下跌是情绪性的、估值合理或偏低,用其他闲钱适当增加投资份额,符合"别人恐惧时我贪婪"的原则。但一定要注意,在符合风险偏好和风险承受能力的情况下,补仓资金或定投资金必须是真正的闲钱,绝不能挪用固定支出袋或日常现金袋的钱。
这里我们可以进行一组测算,通过比较坚持定投与中断定投两种场景,来直观判断这一步的意义。
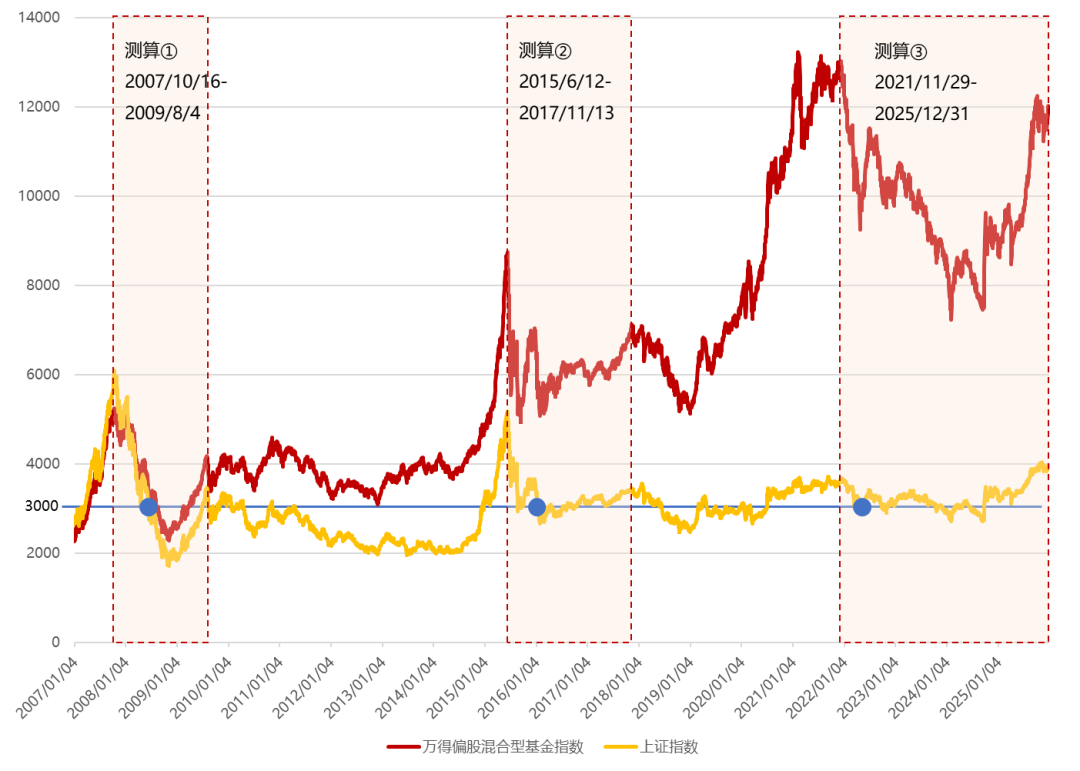
以上证综指为标的,历史上指数向下跌破3000点时,有代表性的两个恐慌时间段,分别是:①2007年10月16日-2009年8月4日;②2015年6月12日-2017年11月13日。这两个阶段分别是从07年和15年两次牛市的高点开始,如果从上面两个时间段的最高点开始定投,到跌破3000点创出新低,再坚持定投到指数反弹,来看定投回测数据。相关结论仅供大家参考。
❶从2007年10月16日(牛市最高点)开始,每月定投偏股混合型基金指数(885001.WI)。在2008年8月25日上证指数跌破3000点时,如果选择终止定投,收益率为-23.6%。如果不停扣,坚持定投至2009年8月4日(反弹后),最终定投的收益率为17.41%。
❷从2015年6月12日(牛市最高点)开始,每月定投偏股混合型基金指数(885001.WI)。在2015年8月25日上证指数跌破3000点时,如果选择终止定投,收益率为-25.96%。如果不停扣,坚持定投至2017年11月13日(反弹后),最终定投的收益率为15.97%。
❸从2021年11月29日(上一轮高点)开始,每月定投偏股混合型基金指数(885001.WI),在2022年4月25日上证指数跌破3000点时,如果选择终止定投,收益率为-21.07%。如果不停扣,坚持定投至2025年12月31日(反弹后),最终定投的收益率为22.39%。
上述回测显示,坚持定投的一方能以更低的平均成本积累更多份额,最终收益明显优于中途停止的一方。

数据来源:wind,截至2025年12月31日。
风险提示:定投测算仅测算涨跌幅,不计算实际收益,不计相关交易费率。上述结论数据模拟所选择区间有限且依赖多种假设,不保证准确,不作为投资建议。月定投以每个月当月第一个交易日进行定投申购为假设。投资者应充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资者进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资者获取收益,也不是替代储蓄的等效理财方式。
下跌时的五个危险动作
查理·芒格曾警告:"在投资中,决定你长期结果的,不是你偶尔做对了什么,而是你避免了多少重大错误。"
下跌时的这些反面行为,可能会对我们的长期投资目标带来不可忽视的负面影响。
❶ 恐慌性赎回——单日跌幅超5%就跑。历史上在恐慌时赎回的投资者,大多在后续反弹中踏空。
❷ 随意停止既定定投——下跌期间或是定投摊低成本最有效的时候,若风险偏好或现金流需求不变,停了可能就放弃了最核心的优势。
❸ 执着于"保本价"——把一个跟资产价值无关的心理锚点,当成了决策依据。"回本就卖"不是策略,是执念。
❹ 对比高位算"预亏"——用过去的最高点折磨自己,对决策毫无帮助。锚定效应,只会加重焦虑。
❺ 全仓抄底——情绪上跟风恐惧相反,但同样危险。在半山腰耗尽弹药,真正底部到来时反而无力加仓。
一个朴素的道理
巴菲特在2013年致股东的信中写过这样一段话:"如果你计划在未来十年里成为股票的净买入者,那么你应当希望股价下跌而不是上涨。如果你是一个长期投资者,下跌意味着你可以用更便宜的价格买入更多的资产。"
这句话听起来有点反直觉,但道理其实很简单:如果你是一个定期买入的积累者,市场下跌就是在"打折促销"。我们希望自己买的衣服打折吗?当然希望。那为什么到了基金投资上,却害怕打折呢?
唯一的区别在于:买衣服时我们知道衣服的价值,而下跌时却开始怀疑基金的价值。所以,下跌真正的考验不是资金,而是认知——是否真正相信买入的东西会随着经济增长而长期增值。
在市场短期下跌应对这个场景中,我们可以梳理出清晰的行为边界:
✅好行为标准:
保持情绪冷静,理性应对短期波动。
查看全市场估值分位,以及持有基金重仓市场、行业、同类指数的历史估值分位。
在合理范围内,用其他闲钱适当增加投资份额。
复盘该基金历史最大回撤,确认当前回撤是否仍在风险承受范围之内。
❌反面行为:
单日跌幅超5%即恐慌性赎回。
因社交媒体渲染恐慌而停止既定定投计划。
执着于"保本价"而拒绝补仓。
对比市场高位时的持仓来计算"预亏",加重焦虑。
盲目超比例加仓试图摊薄成本,耗尽弹药。
下跌年年有,波动是常态。跌下来的是价格,真正亏损的,是那些在恐慌中冲动按下"全部赎回"的人。
(END)
(来源:一地基毛)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。