为什么散户投资者愿意加杠杆?


来源:华工量化投资
学术论文解读 · The Journal of Finance, 2026
如果借钱炒股的年利率高达 25%,而股票市场的长期平均回报可能只有几个百分点,为什么还有投资者愿意加杠杆?
更重要的是,当市场下跌、账户越来越接近平仓线时,投资者究竟会卖掉什么?这种卖出会不会从一个账户扩散到更多股票,最终形成市场层面的价格压力?
《The Journal of Finance》2026 年发表的一篇论文,利用中国 2015 年股市大涨大跌期间的账户级数据,回答了这三个问题。
01 先看两套融资系统:正规融资与影子融资
论文研究的是 2015 年 5 月至 7 月的中国股票市场。这个阶段很特殊:上海证券交易所综合指数从年初约 3100 点上涨到 6 月中旬的 5166 点,随后快速回落,到 7 月底降至 3663 点,市场价值损失接近 30%。
当时的融资交易大致分为两类。
一类是券商融资。投资者需要满足一定的资产和交易经验门槛,借款利率大约为 8%—9%,同时受到监管规定的杠杆上限约束。
另一类是影子融资。它通常通过“母账户—子账户”的技术结构连接到券商交易系统,监管更弱,借款利率却可能达到 25%。影子账户的平仓线也更高:论文中,影子账户平仓线的中位数约为 11 倍,而券商融资账户约为 4.3 倍。
高利率、高杠杆,叠加一个剧烈波动的市场,构成了观察融资交易行为的天然实验场。
02 这篇论文看到了什么样的数据?
作者使用了多个账户级数据集。
券商数据覆盖近 500 万个账户,其中约 78,000 个账户具备券商融资资格;影子融资数据原始覆盖超过 150,000 个账户,经过筛选后保留 53,972 个信息完整的账户。数据包含每日持仓、现金、债务和交易行为,并与股票价格、成交量和个股特征相匹配。
论文还构造了约 210,000 个规模和交易活跃度相近的非融资账户,用来区分普通共同持仓带来的股票联动,和杠杆约束带来的额外价格影响。
这里最关键的变量不是账户当前有多高的杠杆,而是它距离平仓线还有多远。
作者定义了一个“距离平仓线”指标 Z:它表示账户资产需要经历多少个标准差的下跌,才会触发平仓。Z 越低,账户越接近平仓线;当 Z 接近零时,投资者面临的就不再是普通的收益波动,而是债权人可能接管账户的风险。
03
为什么要支付高利息?答案可能是“彩票偏好”
一个直觉解释是:融资投资者可能更喜欢追涨,或者把钱集中押在一两只股票上。但数据并不支持这些解释。
融资投资者的组合并没有明显更集中,他们也没有比非融资投资者更倾向于追逐过去已经上涨的股票。相反,他们更偏好一类具有极端上涨可能的股票。
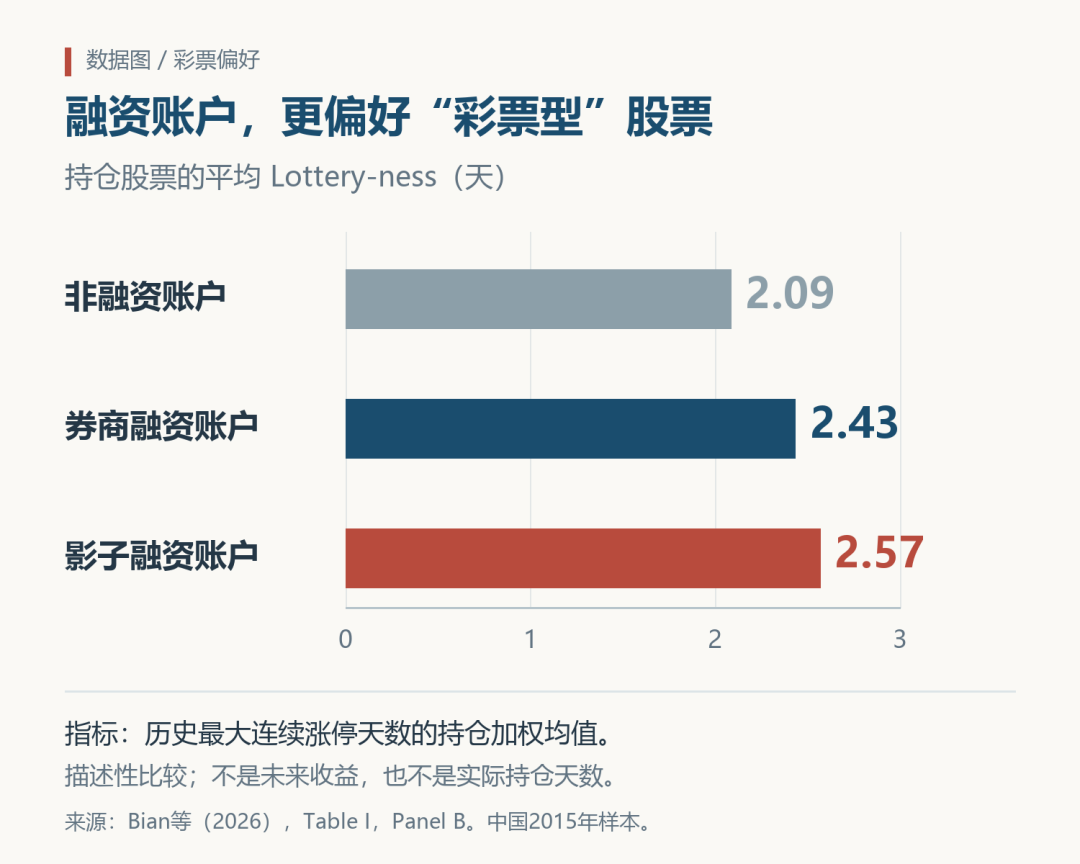
论文把这类股票称为“彩票型股票”。由于中国股票存在每日 10% 的涨跌幅限制,作者没有直接使用传统的收益偏度,而是用一只股票过去一年连续触及 +10% 涨停的最长天数来衡量它的“彩票属性”。
结果很明显:
券商融资账户持仓股票的平均 Lottery-ness 为 2.43 天;
影子融资账户为 2.57 天;
非融资账户为 2.09 天;
融资账户持有的彩票型股票比例约高出 20%。
在更严格的比较中,刚好达到融资资格门槛的投资者,比刚好未达到门槛的投资者多持有 4.4 个百分点的彩票型股票。
这提供了一个重要线索:投资者可能愿意支付很高的融资成本,是因为他们相信少数极端上涨的股票能够覆盖利息,甚至帮助自己“翻盘”。
但论文同时发现,融资投资者并没有因此获得更好的实际回报。他们持有更小、波动更高、换手率更高的股票,却没有跑赢非融资投资者。作者认为,这些行为与彩票偏好和过度自信相一致,但“过度自信”应理解为一种与数据相符的解释,而不是被完全直接识别出来的心理因果机制。
04
接近平仓线,账户会发生什么?
当账户距离平仓线还很远时,一次负收益可能只是账面波动;但当 Z 已经很低时,同样的负收益会迅速放大杠杆风险。
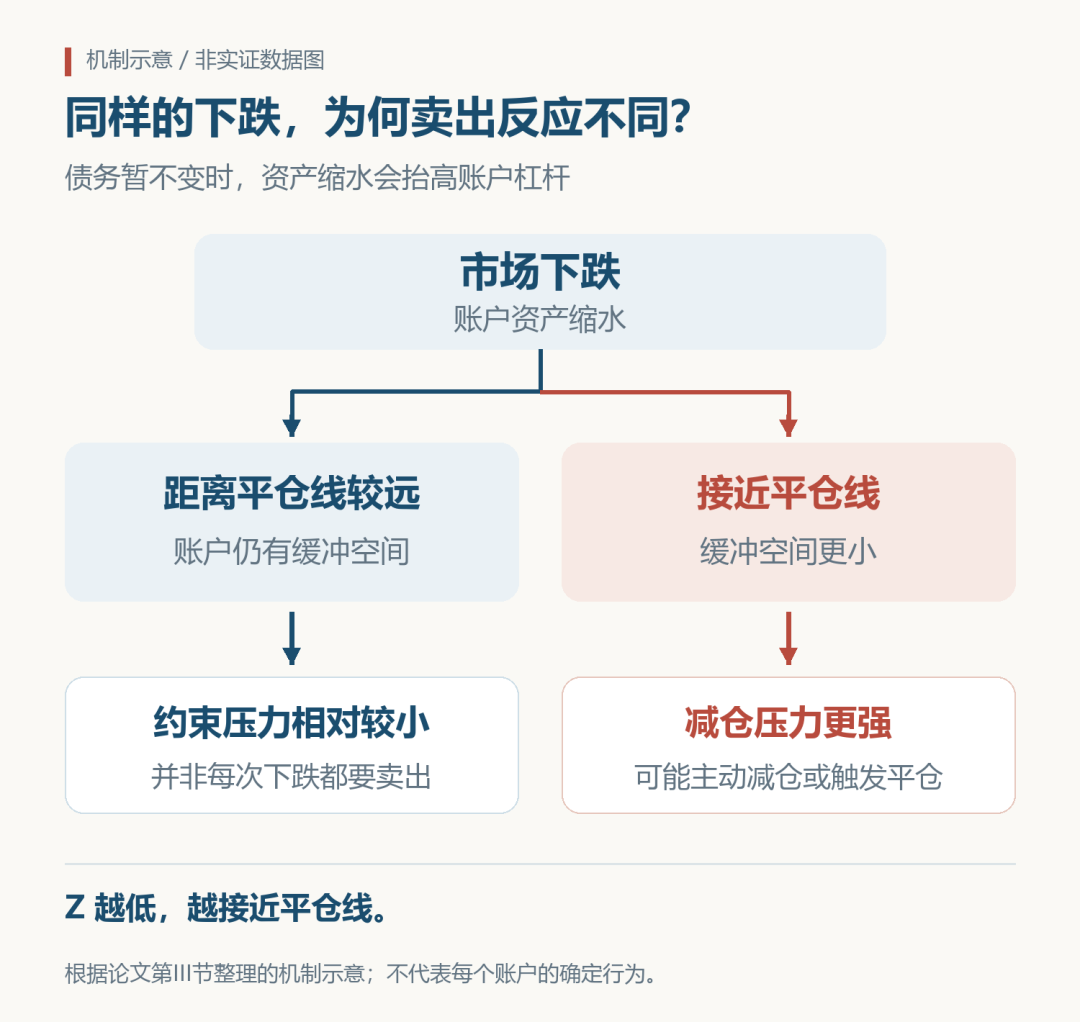
论文发现,当 Z 位于 0—1 区间时,账户相比非杠杆账户额外卖出约 23.95% 的现有股票持仓。影子账户在接近平仓线时额外卖出约 23.1%,券商融资账户约为 11.8%。
这不是简单的“跌了所以卖出”。作者还利用两类制度差异做了识别:
第一,券商融资要求投资者过去一段时间的资产超过 50 万元。作者比较刚好达到门槛和刚好没有达到门槛的投资者,发现前者在面对相同的权益回报时,交易反应约为后者的两倍。
第二,影子账户之间的平仓线并不相同。作者在控制账户杠杆和收益后发现,平仓线更紧、距离平仓线更近的账户,会卖出更多股票;使用同期开户账户的平均平仓线作为工具变量后,结果仍然相近。
因此,论文提供的证据支持这样一个判断:杠杆约束本身会额外推动卖出,而不仅仅是杠杆放大了投资者的盈亏。
05
下跌时,为什么更愿意卖掉“普通股票”?
融资投资者并不是平均地出售所有持仓。
在市场下跌、账户接近平仓线时,他们更倾向于卖出非彩票型股票,同时保留具有极端上涨可能的彩票型股票。
如果一只股票过去曾连续 4 天触及 +10% 涨停,那么在下跌市场中,融资投资者卖出它的概率,相比从未触及涨停的普通股票低约 11.2%。在全样本中,这一差异约为 6.5%。
这与一种“赌一把翻盘”的行为逻辑相符:当账户已经陷入压力,投资者可能把彩票型股票视为最后的上涨机会,而把其他股票卖掉来缓解杠杆约束。
这也是融资交易危险的地方。平仓压力并不一定让投资者卖掉最危险、最波动的股票,反而可能促使他们保留最像彩票的部分持仓,使剩余组合的风险结构发生变化。
06
一个账户的卖出,如何传导到其他股票?
假设一位投资者同时持有股票 A 和股票 B。股票 A 下跌后,账户距离平仓线更近,于是投资者为了降低杠杆,不仅可能卖出 A,也可能卖出 B。
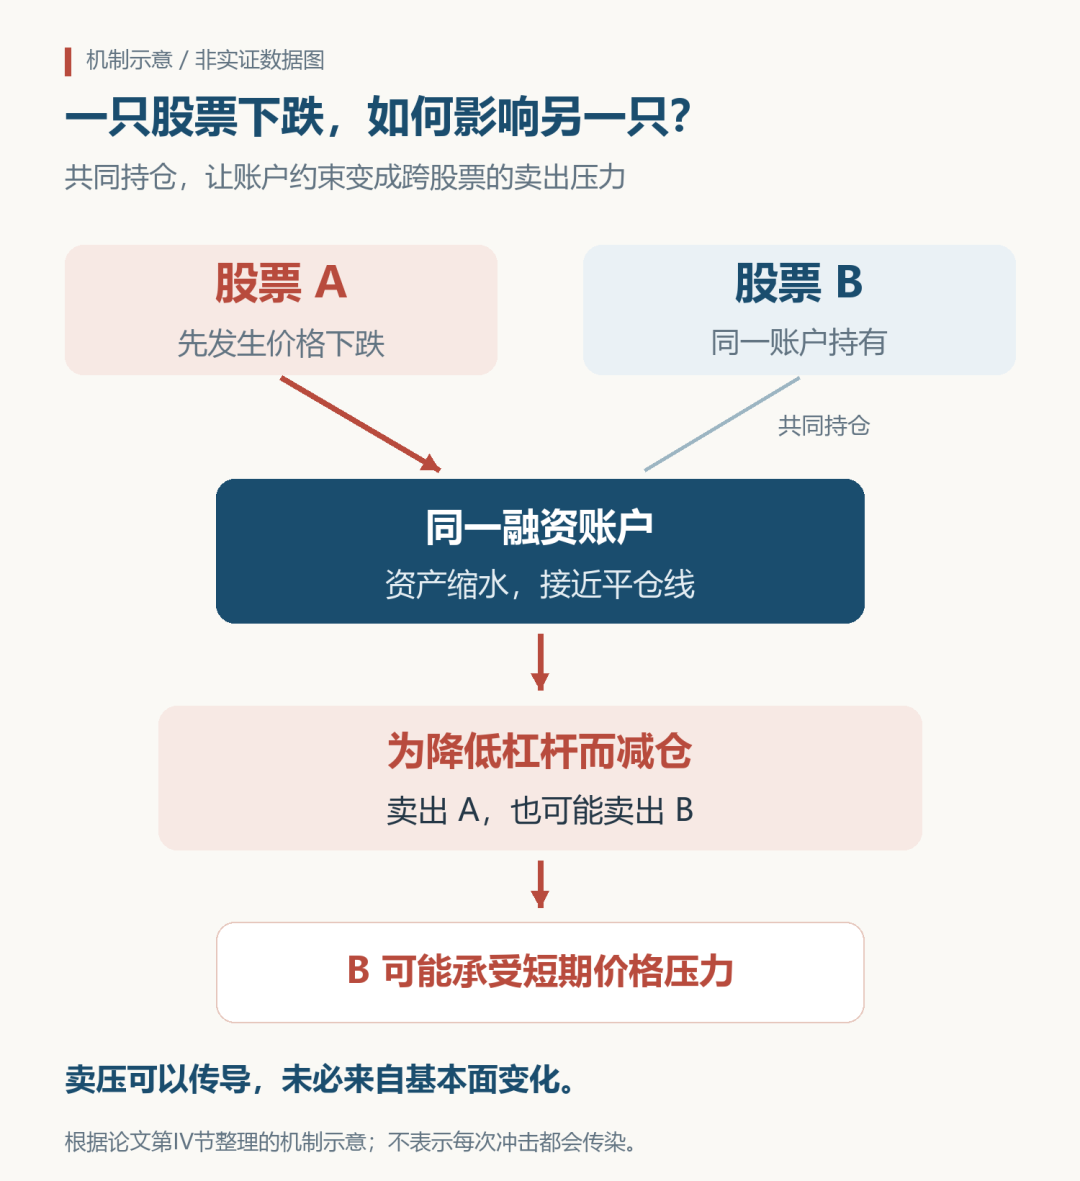
论文把这种通过共同融资投资者持仓产生的传导关系,概括为“杠杆网络”。作者构造了 MLPR 指标,用它衡量一只股票受到其他共同持仓股票收益变化的影响。
结果显示,MLPR 上升一个标准差,对应下一交易日约 10 个基点的更高收益。这个结果主要出现在下跌市场:上涨市场中的影响约为 0,下跌市场中约为 18 个基点。
而且,非彩票型股票受到的影响更强。下跌市场中,MLPR 上升一个标准差,对非彩票型股票的下一日收益预测约为 19 个基点,对彩票型股票约为 13 个基点。
这种价格反应随后会逐渐反转,在大约 35 个交易日内趋于零并失去显著性。这个结果更接近一种由杠杆约束和集中卖出造成的短期价格压力,而不是永久性的基本面变化。
07
这篇论文真正说明了什么?
这篇论文把融资交易拆成了三层。
第一层是投资者选择:一些投资者可能因为彩票偏好和过度自信,愿意承担很高的融资利率。
第二层是账户约束:当杠杆接近平仓线时,投资者会显著增加卖出,且这种影响超过普通收益波动带来的再平衡。
第三层是市场传导:大量融资账户同时调整持仓,会通过共同所有权网络把冲击传递到其他股票,尤其是在下跌市场中形成短期价格压力。
但它并不意味着融资交易可以解释所有股市崩盘,也不意味着任何高杠杆交易者都会按照同样方式行动。论文的样本集中在中国 2015 年这一段特殊的泡沫—崩盘时期,影子融资样本的总体代表性也无法完全验证;此外,同一投资者可能同时出现在券商融资和影子融资样本中。
如果只能记住一句话:融资交易的风险,不只在于亏损被杠杆放大,更在于接近平仓线后,投资者的卖出会变得集中、非对称,并可能沿着共同持仓网络传导到更多股票。
— END —
论文来源:Bian J, Da Z, He Z, et al. The drivers and implications of retail margin trading[J]. The Journal of Finance, 2026, 81(4): 2217-2270.https://doi.org/10.1111/jofi.70049
本文为学术论文解读,不构成任何投资建议。
(来源:华工量化投资)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。