中国外汇投资研究院:日本长期利率飙升——一场由财政恶化与日元贬值驱动的不良利率上升
来源:新华财经
中国外汇投资研究院:日本长期利率飙升——一场由财政恶化与日元贬值驱动的不良利率上升
这场不良利率上升正在侵蚀日本经济活力、加剧债务负担、威胁金融稳定。
新华财经北京9月20日电 中国外汇投资研究院金融分析师张正阳表示,过去一年间,日本10年期国债收益率从1.6%骤升至3.0%附近,一度逼近3.035%,创1996年9月以来新高。这一升速远超同期美国和德国的涨幅。日本长期利率的异动更多受到国内因素驱动,而非被动跟随全球趋势。
全球同涨表象下的日本独特性
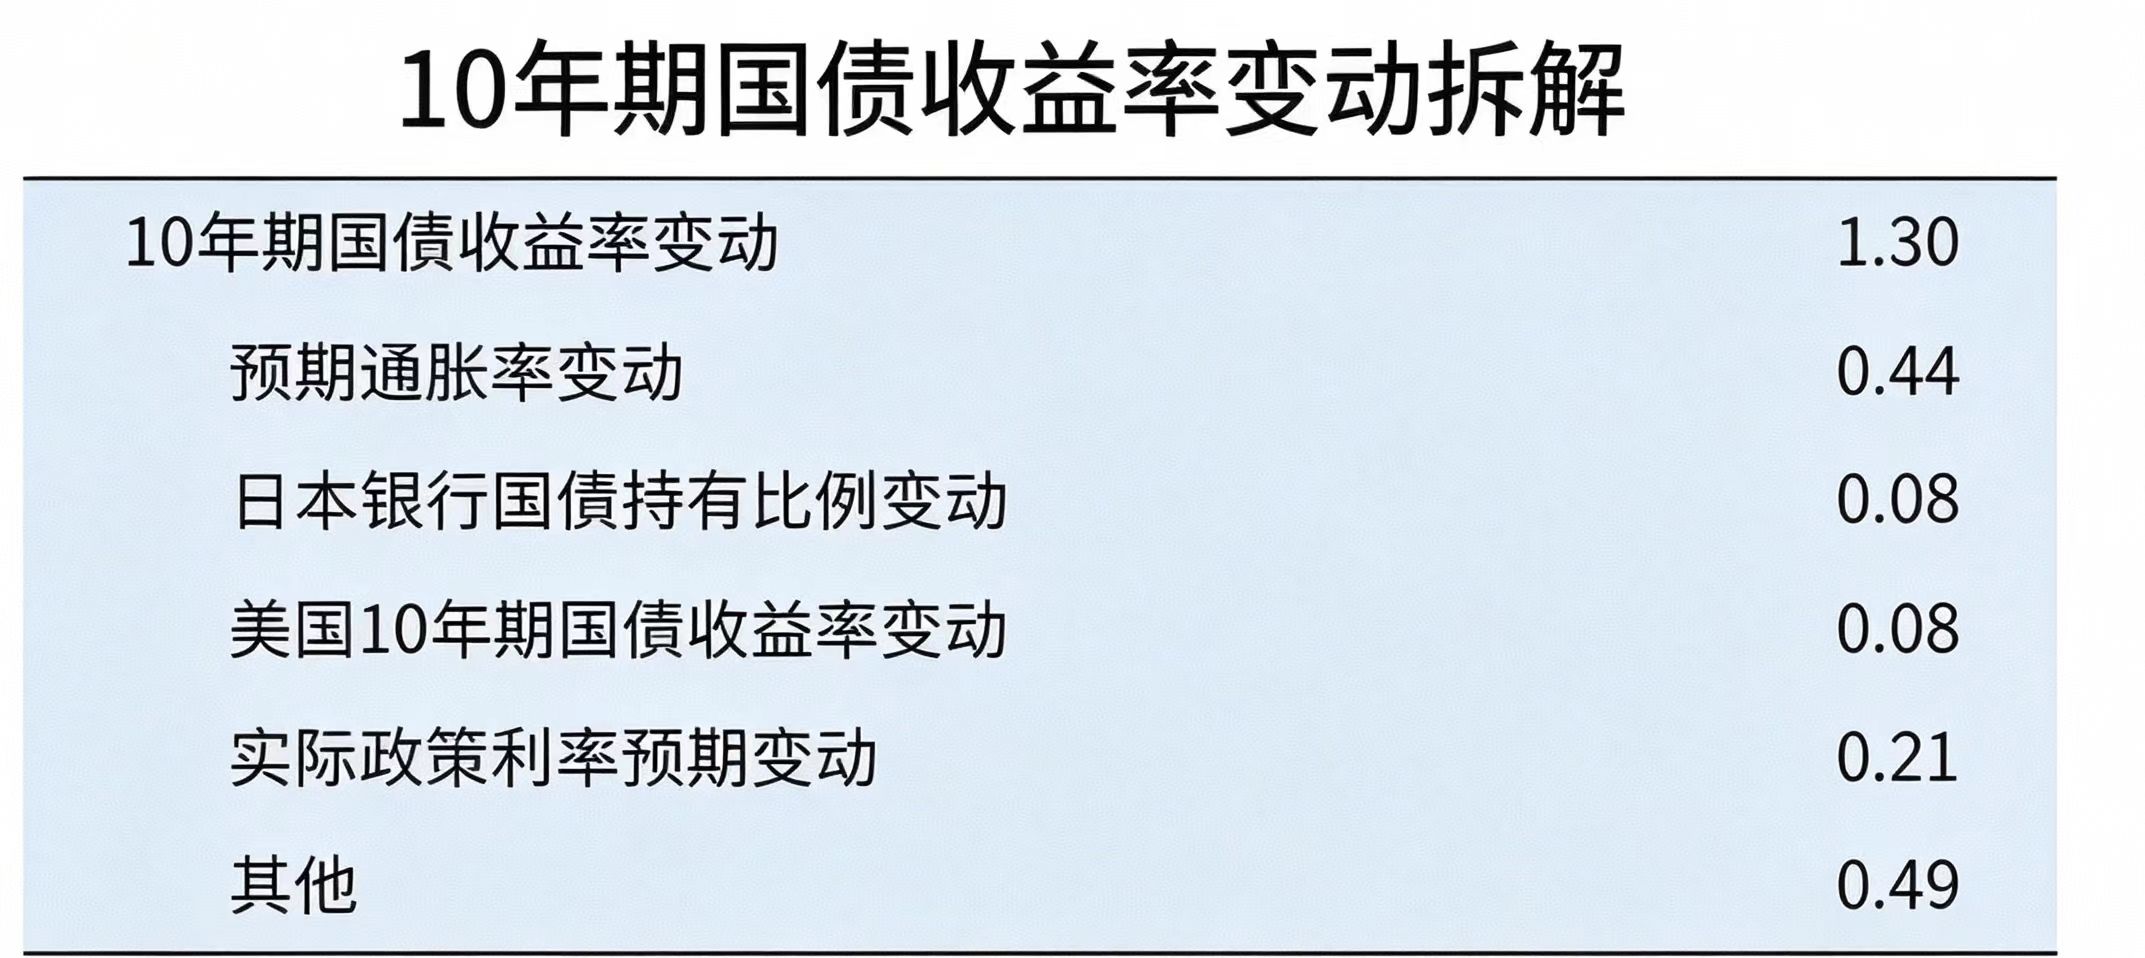
从表面看,全球债市 正经历系统性重定价,日本似乎只是这场联动风暴的一部分。然而,深入分析揭示出截然不同的图景。日本10年期国债收益率在过去一年的上升中,预期通胀率上升的贡献仅为0.44%,海外因素的贡献仅0.08%。真正主导这场利率飙升的,是其他因素贡献了0.49%,占比接近40%。这个其他因素,最有可能就是财政恶化风险的增加。日本政府债务已超过GDP的200%,在发达经济体中居首;首相高市早苗推动的投资增长计划和减税措施,进一步加剧了市场对财政可持续性的担忧。
经济基本面无法解释实际利率飙升
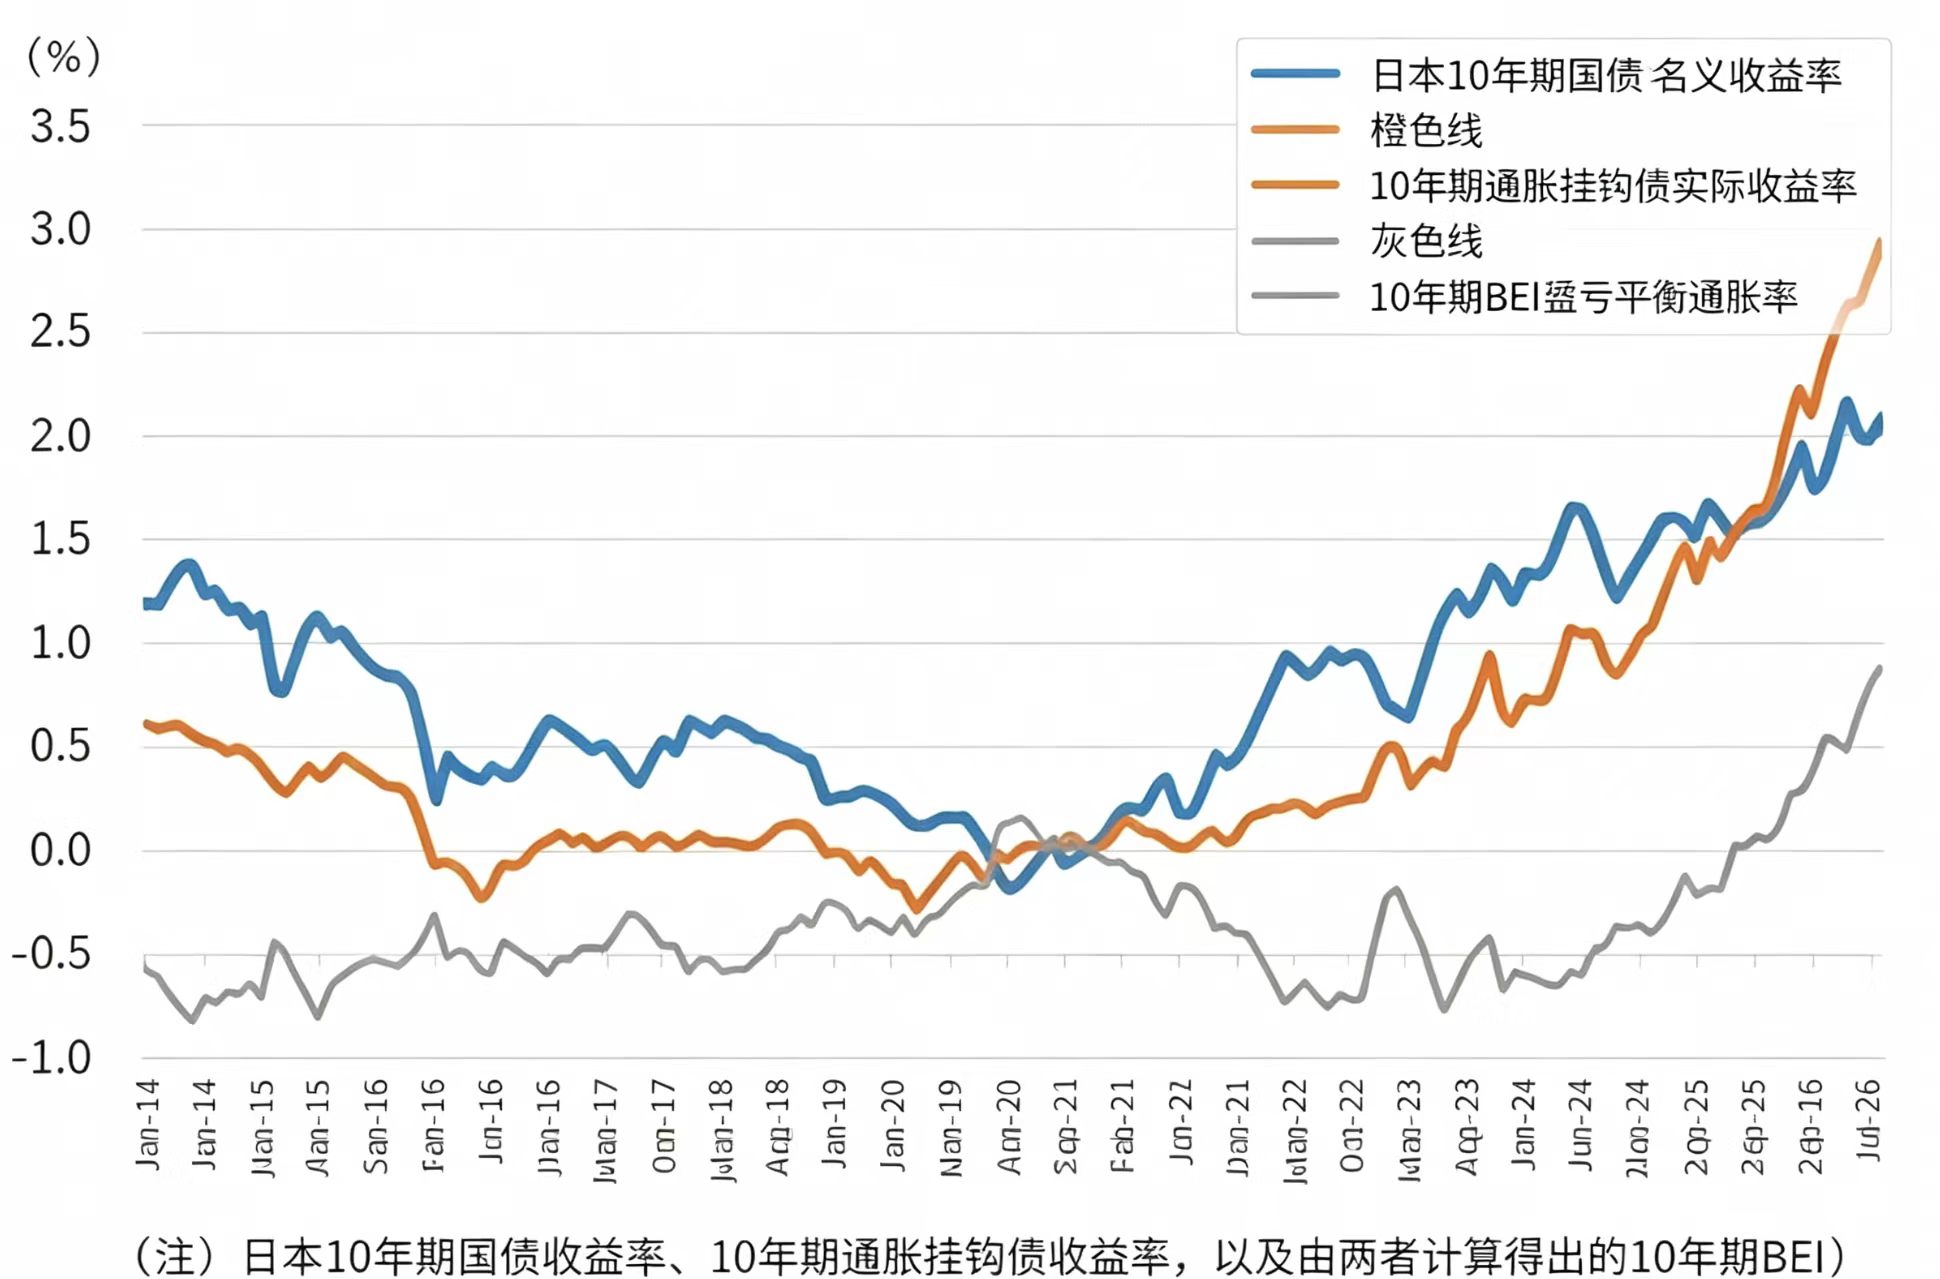
更值得警惕的是,此轮长期利率上升并非由通胀预期推动,而是由实际长期利率的快速上升所驱动。自去年以来,10年期国债利率的上升速度已明显超过预期通胀的上升速度,意味着实际长期利率正在迅速攀升。实际长期利率通常在潜在增长率上升时走高,但日本当前实际GDP增长预期仅为0.9%至1.1%,经济增长力并未突然提升。因此,这种实际利率的上升无法用经济基本面解释,只能归结为财政风险溢价的飙升,市场要求更高的收益率来补偿持有日本国债的风险。日本收益率曲线的远端陡峭程度在历史维度上极度罕见,本质上已处于隐性债务危机之中。与此同时,日元汇率跌至近40年低点,进一步放大了风险。日元贬值导致海外投资者对日本国债的对冲成本上升,迫使其要求更高的收益率;而财政恶化风险与日元贬值风险相互关联、彼此强化,形成恶性循环。
不良利率上升的风险与政策应对
如果长期利率上升完全反映预期通胀的上升,实际利率不变,不会对经济产生不利影响。如果上升反映潜在增长率的提高,同样不会损害经济。但当前日本的情况截然不同,由财政恶化风险和日元贬值风险驱动的利率上升,是一场典型的不良利率上升。这种不良利率上升将产生三重危害,其一,推高企业和家庭的借贷成本,萎缩国内经济活动;其二,大幅增加政府的债务融资成本,10年期收益率突破3%的预算假设红线,偿债成本将从当前的31万亿日元急剧攀升;其三,可能对金融机构的财务状况产生负面影响,尤其是持有大量国债的日本银行体系。面对市场的警示信号,反映财政风险溢价的收益率,本身就是市场对未来政府支出的一种约束机制。要阻止这场不良利率上升继续恶化,就必须朝着更健全的财政政策方向调整轨迹,重建债券市场和外汇市 场的信心。
编辑:王姝睿
(来源:新华财经 编辑:张俨)