东北今年最大IPO,上市两天惊动监管
来源:钛媒体
文 | 金角财经,作者 | 罗夏
沈鼓集团的股民。刚过完一个周末,账户差点先被砍掉一半。
9月21日早盘集合竞价阶段,上周五还收在57.77元的沈鼓集团,以30元开盘,跌幅达到48.07%。但资金很快又往回拉,股价接连触发两次盘中临停。最终收盘价停在37.72元,全天跌幅超过34%。
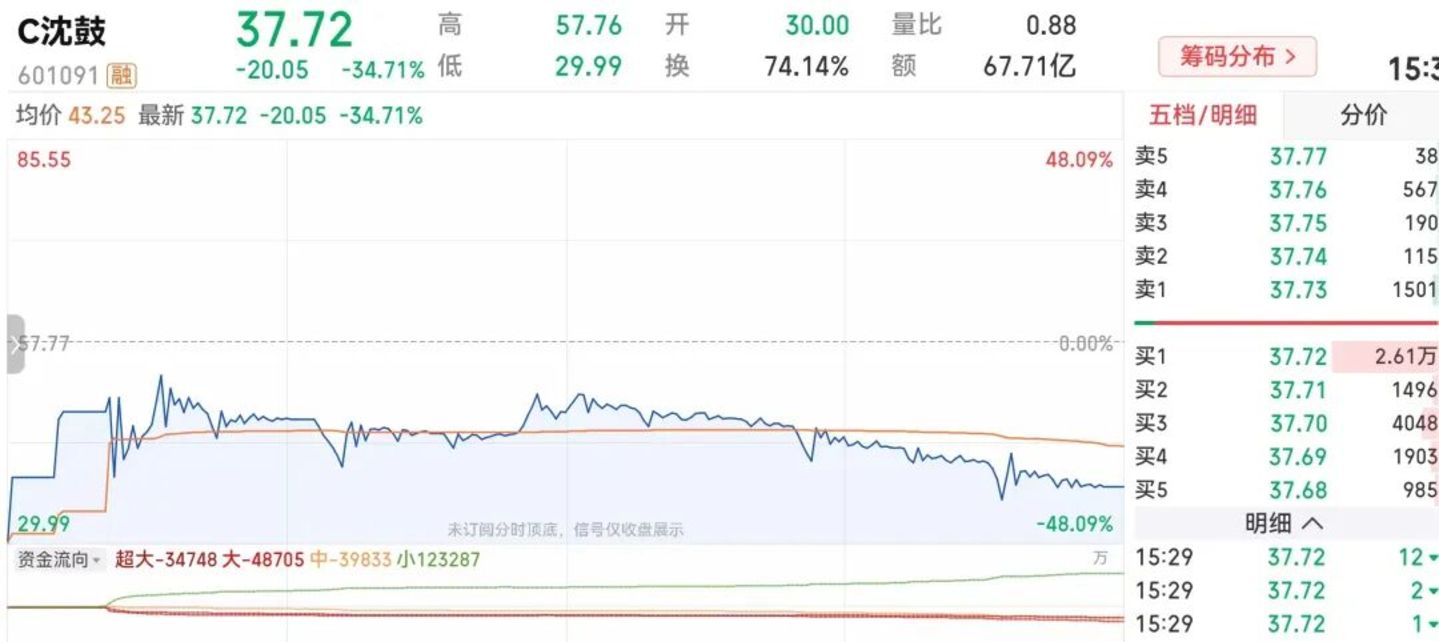
对这只刚上市三个交易日的新股来说,几十个百分点的涨跌,似乎已经不算新鲜事了。因为就在上周,沈鼓刚完成了一轮更夸张的表演。
9月17日,这家东北今年最大IPO以4.39元发行价登陆上交所,首日大涨373.8%;第二天早盘先跌近28%,午后又一路冲到82.59元,达到发行价的约18.8倍。两个交易日四次临停,最高市值超过2500亿元,还短暂坐上了东北三省A股市值第一。
但钱赚得太快,事情也很快玩大了。
9月18日晚,上交所专门点名沈鼓集团,称部分投资者存在影响股票交易正常秩序的异常交易行为,并对相关投资者采取暂停账户交易等自律监管措施。翻译成人话,就是部分异常交易账户直接被暂停买卖了。
一边是两天之内迅速膨胀的财富想象,一边是监管通报之后近乎腰斩的开盘,这场炒新,迅速从“能赚多少”变成了“能不能带走”。
一家1952年起家的沈阳老厂,靠压缩机和核主泵做了七十多年制造业,为什么一上市,就让股民如此上头?
沈鼓变“神股”
沈鼓能被炒成“神股”,第一层原因是这家公司太适合讲故事了。
沈鼓的前身是1952年成立的沈阳扇风机厂,七十多年一路从风机做到大型离心压缩机、往复压缩机和核主泵,客户里常年出现中石油、中石化、中海油、国家电投这些大型能源央企。
按照弗若斯特沙利文的数据,2024年沈鼓在国内大型重载离心压缩机市场的份额达到51%,工艺流程用往复压缩机市场份额21.2%,都排在第一。
翻译成资本市场熟悉的语言,就是大国重器、国产替代、核电、高端装备。
而且沈鼓不是只剩故事。2025年,公司营收101.22亿元,归母净利润7.39亿元,年末还有208.57亿元在手订单。
但光靠这些,股价还不至于两天涨成十几倍。沈鼓这轮行情的导火索,还得先从4.39元的发行价说起。
这是2026年以来沪市主板最低发行价。沈鼓发行3.11亿股,募集资金13.65亿元,发行市盈率29.81倍。单看估值并没有便宜到离谱,但4块多的绝对股价太容易让人产生“便宜”的错觉:
中一签500股,只需要2195元。即便股价涨到十几元、二十几元,和那些动辄上百元的新股摆在一起,仍容易让人产生“好像还不贵”的感觉。
然后是筹码。
根据上市公告书,沈鼓上市初期无限售流通股约2.11亿股,占总股本的6.79%,其余大量股份仍处于限售状态。
这个结构一旦碰上抢筹,股价就特别容易被放大。
简单理解,市场每天抢的是那2亿多股,但只要这部分股票被抬高1元,算总市值时,乘的却是31亿多股。
所以沈鼓盘中市值从一百多亿元一路冲到两千多亿元,看起来像是整家公司发生了剧烈变化,但实际推动价格的,只是那一小部分正在市场里流转的筹码。
再加上主板新股上市前五个交易日不设涨跌幅限制,价格波动的空间被进一步打开。
9月17日,沈鼓13元开盘,已经比4.39元发行价高出196%。尾盘资金继续往上推,两次触发临停,最终以20.80元收盘,首日涨幅373.8%,换手率79.62%。
一签2195元,一天变成10400元。
第二天虽然一度低开近28%,最低跌到14.68元,但很快又被资金拉起,盘中最高冲到82.59元,当天再度两次临停,换手率进一步达到89.08%,几乎已经把能交易的筹码来回洗了一遍。
赚钱效应一出来,逻辑也开始变了。
最开始买沈鼓的人,可能还在研究国产压缩机、核主泵和200多亿元在手订单;等到第二天下午股价从十几元冲到八十多元,后面冲进去的人更关心的,大概率已经不是沈鼓明年能多赚多少利润。
龙虎榜也能嗅到这种味道。卖出前五席位均为机构专用席位,合计卖出约1.51亿元。与此同时,随着股价越走越高,场外资金还在不断进来接盘。
到这个时候,沈鼓还是那家造压缩机的沈鼓,但盘面上的玩法,已经和它到底值多少钱,已经完全不是一回事了。
监管迅速叫停
9月18日收盘后,沈鼓的行情已经很难再当成普通炒新看了。
更直观的是市值。
沈鼓发行时市值约136.5亿元。第二天下午股价冲到82.59元时,总市值一度达到2568亿元,超过恒力石化,短暂成为东北三省市值最高的A股上市公司。两天时间,公司的账面身价增加了2400多亿元。
9月18日晚,沈鼓发布上市后的第一份股票交易风险提示公告,明确表示公司目前生产经营正常,不存在应披露而未披露的重大资产重组、股份发行、重大交易、业务重组、重大业务合作等事项。
公告里还摆了一组很刺眼的估值对比:9月18日收盘,沈鼓静态市盈率已经达到242.96倍,市净率26.06倍,而同期通用设备制造业平均静态市盈率只有41.74倍,市净率3.5倍。
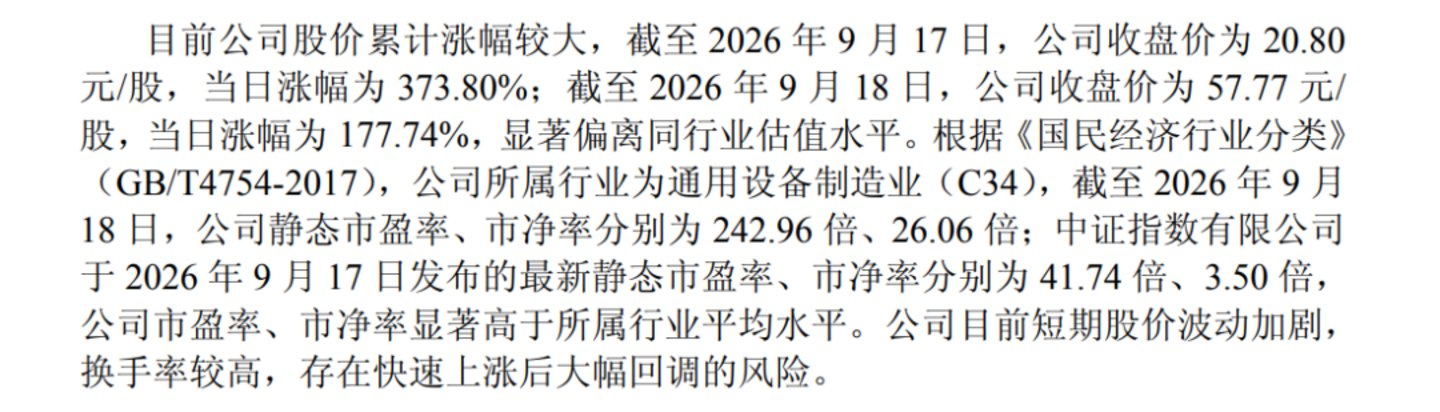
也就是说,经过两个交易日之后,沈鼓的市盈率已经接近行业平均水平的6倍。
公司公告还没捂热,上交所也下场了。
9月18日晚间,上交所表示,沈鼓集团自上市以来股票价格大幅波动,部分投资者在交易该股过程中存在“影响股票交易正常秩序的异常交易行为”,已经依规对相关投资者采取暂停账户交易等自律监管措施。
按照当周上交所披露的数据,9月14日至18日,上交所一共对50起拉抬打压、虚假申报等证券异常交易行为采取了自律监管措施。沈鼓被单独拎出来,说明部分账户的交易已经越过了正常博弈的边界。至于具体涉及哪些账户、用了什么手法,目前公开信息并没有进一步披露。
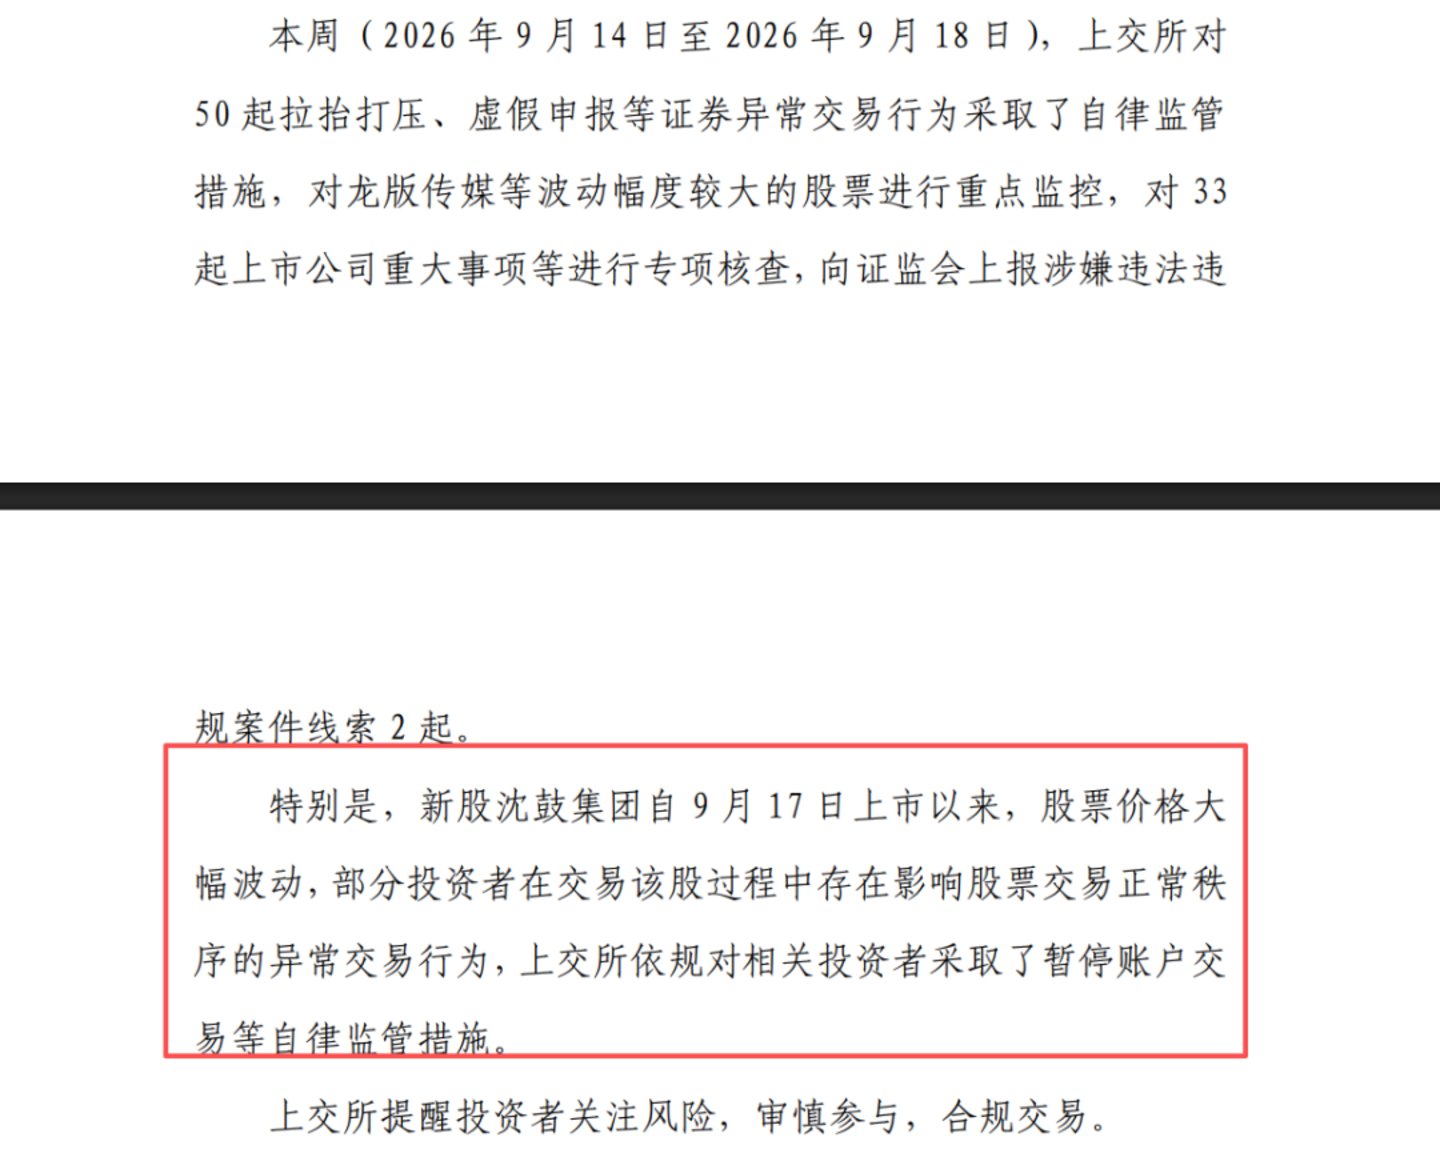
值得注意的是,这还是今年以来上交所在交易监管方面首次涉及新股,并且首次在例行市场运行信息中以独立段落突出说明,警示意味已经相当明显。
周末那份监管通报,很快改变了整个博弈的预期。
于是9月21日集合竞价,57.77元收盘的沈鼓最低直接被砸到28.89元。
前两个交易日,股民还愿意出更高的价格,过了一个周末,就变成了看谁先落袋为安。
沈鼓究竟值什么价
监管出手之后,沈鼓最难绕开的,还是估值。
沈鼓的家底确实不差。2023年至2025年,公司营收从82.06亿元增长到101.22亿元,归母净利润从3.55亿元增加到7.39亿元,综合毛利率也从21.89%升到26.08%。
大型压缩机、核主泵有技术门槛,客户里有中石油、中石化、国家电投这些大型能源企业。2025年末,公司还有208.57亿元在手订单,规模约为当年营收的两倍。
但再厚的家底,也得看市场开出了什么价。
9月18日收盘时,沈鼓市值达到1796.65亿元,对应静态市盈率242.96倍。即便按9月21日37.72元的收盘价计算,公司市值仍约1173亿元,用去年7.39亿元归母净利润计算,市盈率仍接近159倍。
一天跌掉三分之一,留下来的估值,依然是百倍以上。
这个价格到底有多贵?不妨看看同行。
沈鼓自己的上市公告,列出了陕鼓动力、山东章鼓、东方电气和佳电股份四家可比公司。截至9月3日,按2025年扣非前归母净利润计算,它们的静态市盈率分别为20.09倍、34.61倍、22.19倍和40.64倍,平均为29.38倍。
以去年7.39亿元归母净利润、发行后约31.1亿股总股本计算,如果采用上述可比公司29.38倍的平均市盈率,对应股价约为6.98元;如果采用公司风险公告引用的通用设备制造业41.74倍市盈率,对应股价约为9.92元。
按这两组参照计算,得到的是7元、10元附近的价格,与37.72元仍隔着很远。
反过来算,这个问题更直观:如果股价保持37.72元,总市值约1173亿元,要让市盈率降到40倍,公司一年需要赚约29.3亿元,相当于去年归母净利润的近四倍。
而公司眼下披露的增长预期,还没有到这个程度。
2026年上半年,沈鼓营收48.93亿元,同比增长3.6%;归母净利润2.8亿元,同比下降2.28%。公司预计全年归母净利润为6.26亿至6.60亿元,同比下降10.75%至15.34%。
当然,归母净利润下降不代表主营业务全面转弱。公司预计全年扣非归母净利润为5.03亿至5.60亿元,同比增长9.83%至22.27%。
短期看,股民们仍在火中取栗。9月21日,沈鼓从30元开盘迅速拉到48元,最终又回落至37.72元。同一天里,买在不同位置,感受到的几乎是两只股票。
这场热闹什么时候结束,眼下还不好说。但等前五个交易日过去,涨跌幅限制恢复,小流通盘带来的极端弹性慢慢减弱,高位进场的股民,只会越来越难撤退。
长期看,股价怎么走还得看很基本的问题:沈鼓今年到底赚多少钱,新增订单能不能跟上,应收账款能不能收回来,新业务能贡献多少利润,。
沈鼓花了七十多年,把自己做成行业龙头。如今,即便股价已经大跌,若按40倍市盈率算,它仍要一年赚近30亿元,才能撑住这个身价。
参考资料:
1.沈鼓集团《首次公开发行股票主板上市公告书》
2.沈鼓集团《关于股票交易风险的提示性公告》
3.界面新闻《两日四度临停,东北A股新“市值王”能撑多久?》
4.证券时报·券商中国《C沈鼓,触发二次临停!》
5.证券时报《一线评论丨沈鼓股价“过山车”,海外市场如何给新股异动装“刹车”》
(来源:钛媒体 编辑:肖嘉)