【深度】贵州茅台入局,市现率降三成——800现金流调仓的“高质量切换”


一、调仓全景
近日,中证800自由现金流指数于2026年9月14日完成定期调整,本轮共调入16只、剔除16只成分股。截至2026年9月18日,指数最新收盘点位4642.76,今年以来下跌9.21%,最新市盈率约14.56倍、市净率约1.87倍、股息率约3.81%。
本轮调仓最引人注目的变化是:贵州茅台(600519.SH)以1.6万亿元市值被纳入,成为本轮调入的最大权重标的;与此同时,海康威视(002415.SZ)以3039亿元市值被剔除,成为调出组中最大的标的。这一“超大盘蓝筹回归、成长股估值泡沫出清”的结构性切换,值得深入剖析。
以下为调入与剔除股票的完整明细。本报告聚焦现金流类资产的核心视角,采用市净率(PB)、市现率(PCF)、净资产收益率(ROE)三项指标进行对比分析。
调入与剔除股票明细
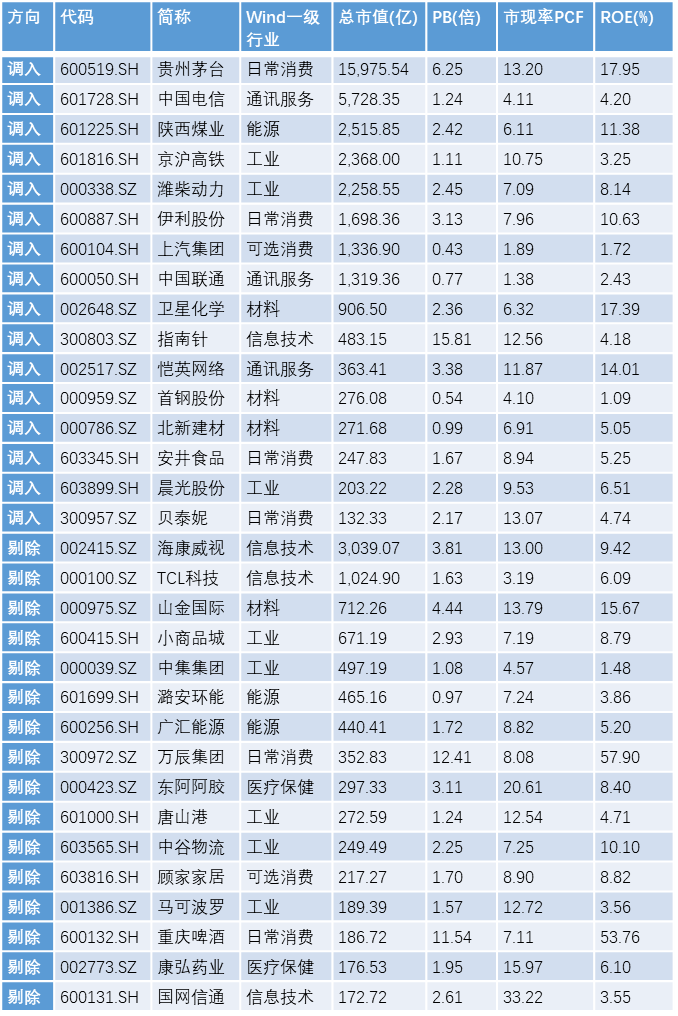
数据来源:Wind。PB/PCF/ROE截至2026-09-18;总市值基于2026-09-14调仓基准日。均值为简单算术平均,未按市值加权。
二、核心指标对比
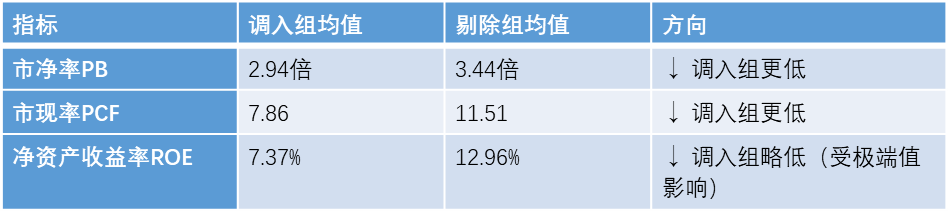
将调入组与剔除组的三项核心指标(市净率PB、市现率PCF、净资产收益率ROE)取简单算术平均,得到以下对比:
数据来源:Wind终端,截至2026-09-18。均值为简单算术平均,未按市值加权。
从三项核心指标来看,本轮调仓的核心逻辑是“用更低的估值(PB、市现率)换取更均衡的盈利质量(ROE)”。调入组在PB(2.94倍 vs 3.44倍)和市现率(7.86 vs 11.51)两个估值维度上均低于剔除组,说明指数在主动降低“为资产和现金流支付的价格”。
需要特别说明的是,剔除组ROE均值12.96%看似更高,但主要被万辰集团(57.90%)、重庆啤酒(53.76%)两个异常高值拉高,剔除这两个极端值后,剔除组ROE约6.84%,反而低于调入组的7.37%。调入组中贵州茅台(17.95%)、卫星化学(17.39%)、恺英网络(14.01%)的ROE质量更优且分布更均衡。
三、调仓逻辑的深层解读
1.市现率:现金流策略的“真筛子”
对于现金流类资产,市现率(PCF)是最核心的估值指标——它衡量的是“为每1元经营现金流支付的价格”。本轮调仓中,调入组市现率均值7.86,剔除组11.51,改善幅度高达31.7%,远大于PB的改善幅度(14.5%)。这说明现金流估值优化是本次调仓最核心的驱动力。
剔除组中,国网信通市现率高达33.22倍、东阿阿胶20.61倍、康弘药业15.97倍,这些标的现金流估值明显偏贵,被剔除符合“现金流性价比”的筛选逻辑。相比之下,调入组中中国联通(1.38)、上汽集团(1.89)、中国电信(4.11)等标的市现率较低,现金流创造能力与股价的匹配度或更优。
2.茅台“入局”的信号意义
贵州茅台以近1.6万亿元市值成为本轮调入的最大权重标的,具有重要的信号意义。茅台PB 6.25倍、市现率13.20倍,估值并不便宜,但其ROE高达17.95%,在调入组中居首。更重要的是,茅台的自由现金流创造能力在A股中几无出其右者——强大的品牌护城河、极低的资本开支、充沛的经营现金流,这三点有望完美契合“自由现金流”指数的核心筛选逻辑。茅台的纳入,意味着该指数对“现金流白马”的覆盖更加完整。
3.海康“出局”背后的现金流逻辑
海康威视是剔除组中市值最大的标的(3039亿元)。从表面数据看,海康PB 3.81倍、市现率13.00倍、ROE 9.42%,各项指标并不差。但“自由现金流”指数的核心筛选标准并非传统估值指标,而是“自由现金流率”——自由现金流与企业价值的比值。海康作为科技硬件企业,需要持续大量资本开支用于研发和产能扩张,实际可分配的自由现金流相对有限,这可能是其被剔除的核心原因。
4.ROE“虚高”标的的双向清理
本轮调仓的一个显著特征是对ROE极端值的双向清理。剔除组中,万辰集团ROE高达57.90%、重庆啤酒53.76%,表面看盈利质量极佳,但其高ROE更多来自高杠杆或一次性因素,而非可持续的自由现金流创造能力,与“现金流”策略的价值导向背道而驰。
调入组中同样存在极端值——指南针PB高达15.81倍、市现率12.56倍,表面看估值极高。但指南针作为互联网金融信息服务商,资产较轻、现金流生成能力强,其纳入更多是基于“自由现金流率”而非传统估值指标,这也体现了该指数与传统价值指数的差异化筛选思路。
5.行业结构的“大市值化”倾向
从行业分布来看,调入组呈现明显的“大市值蓝筹”特征。贵州茅台(1.6万亿元)、中国电信(5728亿元)、陕西煤业(2516亿元)、京沪高铁(2368亿元)、潍柴动力(2259亿元)等超大盘龙头的集中纳入,使指数的市值中枢显著上移。这与剔除组以中盘成长股为主的结构形成鲜明对比,反映指数正在从“成长性现金流”向“稳定性现金流”倾斜。
四、当前投资价值评估
经过本轮调仓,中证800自由现金流指数呈现出三个层次的投资价值:
第一层:“现金流白马”的完整覆盖。茅台的纳入使指数对A股现金流最优质的公司实现了覆盖,配合伊利、中国电信、晨光等各细分龙头,指数有望成为“A股自由现金流策略”的代表性工具。
第二层:估值处于历史中低位。指数当前PE约14.56倍、PB约1.87倍,今年以来下跌9.21%,估值已回落至较具吸引力的区间。经过本轮调仓后成分股质量优化,指数的“价值+现金流”双重属性有望更加突出。
第三层:股息+现金流的双重收益。指数股息率约3.81%,在当前10年期国债收益率约1.7%的环境下,提供了约210BP的股息溢价。与纯红利策略不同的是,该指数更侧重企业的现金流创造能力,未来分红的可持续性和成长性或更有保障。
需关注的风险因素:指数今年以来下跌9.21%,短期仍面临市场波动压力;调入组中指南针、贝泰妮等个别高估值标的可能带来波动;中集集团、万辰集团等极端估值标的的剔除可能导致短期跟踪误差;“自由现金流”策略在当前市场缺乏增量资金关注,短期流动性偏弱。投资者应结合自身风险偏好审慎决策。
五、相关ETF:800现金流ETF招商(159119)
作为目前市场上跟踪中证800自由现金流指数的ETF产品,800现金流ETF招商(159119)或是本轮调仓的直接受益者:其持仓组合的现金流质量显著提升、高股息属性增强、成分股向大市值蓝筹集中。
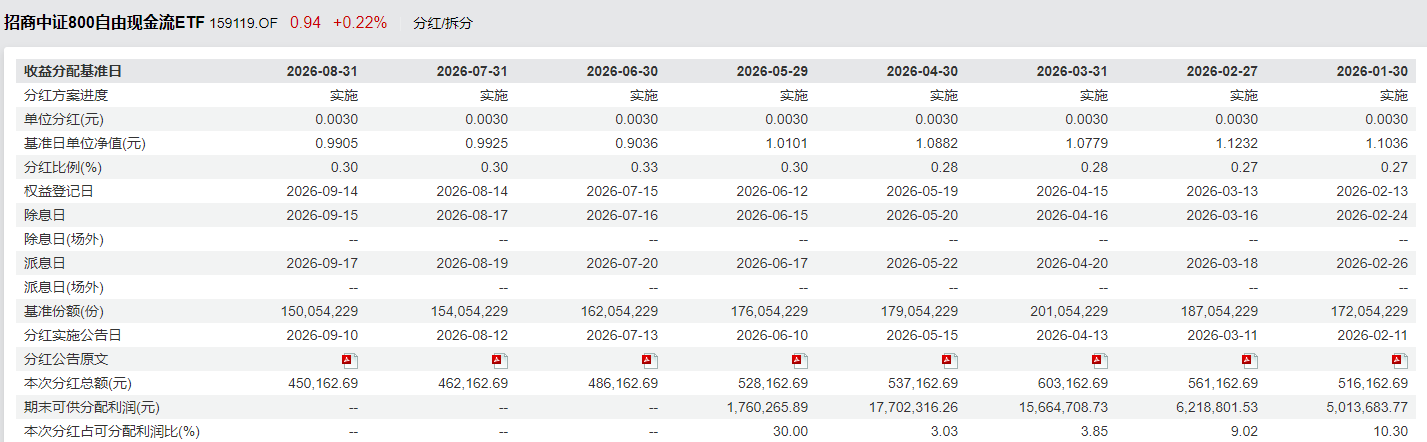
从产品情况看,该ETF具备三个鲜明的特征:其一,费率全市场最低档——管理费0.15%加托管费0.05%,综合费率仅0.20%,在长期持有的复利逻辑下,低费率意味着持有人有望更完整地保留指数本身的收益。其二,成立以来已连续分红8次、实现月月分红,将“自由现金流”策略从指数层面延伸到了产品层面。其三,跟踪的中证800自由现金流指数以中证800为样本空间,完成了一轮“市值门槛”的质地筛选——指数没有100亿元以下的微盘股,前十大成分股权重集中度约70%,锚定的是各行业现金流较充沛、资本开支已过峰值的优质龙头,质地有望比全市场选样的全指现金流指数更“纯”、更“龙头”。
对于关注“自由现金流”策略、偏好现金流稳健且分红可持续的配置型投资者,800现金流ETF招商(159119)提供了便捷的一键配置工具。相比传统的红利策略ETF,它更侧重企业的现金流创造能力,而非简单的股息率排序,或适合作为中长期底仓配置,有望与传统红利策略形成有效互补。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。