代理人密集培训考试,平台批量封号治理:保险短视频营销迎强监管


21世纪经济报道记者 孙诗卉
“授权马上要到期了,最近还得密集参加培训、通过考试才能续上。”一家中型保险公司的代理人李林(化名)对21世纪经济报道记者说。
李林的处境,源于一份即将实施的监管文件。9月30日,《金融产品网络营销管理办法》将正式实施。这是金融业首份覆盖银行、保险、证券、基金、支付等全业态的网络营销专项监管文件。
新规倒计时之际,行业和平台已相继出手。9月15日,小红书发布首份《社区金融生态公约》,要求金融营销“先持牌、再认证”。此前一天,抖音发布财经生态治理公告,第三季度处置违规内容超4.5万条、违规账号超千个,全面取消6888名“理财师”认证。
从“高息揽客”到“跨境灰链”:被点名的乱象
新规发布的背景,是愈演愈烈的保险短视频营销乱象。
复旦大学保险消保与可信研究团队测评报告指出,线上保险理财化包装、虚假收益承诺等问题突出。与此同时,2026年多家保险分支机构因销售行为违规被罚,暴露出线上线下全渠道销售管控的深层次短板。
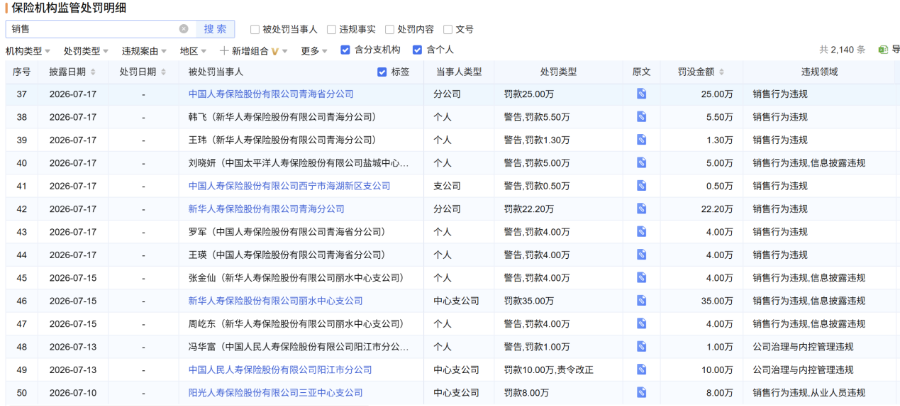
图片来源:企业预警通
据多家媒体此前调查,在数百家保险机构的账号及上千个保险短视频中,“大病小病全都赔”“收益秒杀银行存款”“国家力推的产品”“本金不动,利息拿到手软”等内容仍屡禁不止。“高息”揽客、焦虑制造、港险导流等乱象也未停息。
其中,还有账号以“利息”“挪储”“秒杀存款”等话术将保险产品包装成存款替代品,并宣称“满五年以后随用随取”。相关法律人士指出,“满五年随用随取”属于隐瞒重要信息,保险不是存款,第五年能取多少要看是部分退保还是全额退保,可能涉及退保损失和领取限制。
更值得警惕的是蓝V账号租借和跨境灰色链条。该人士在业内曾听说过此类事件,通常这些租借账号的主体资质存疑。“有客户反映,加好友后,对方发来的并非认证公司的产品,而是香港储蓄险推介。”
上述法律人士指出,该行为涉嫌违规跨境经营、非法金融营销、冒用资质、欺诈消费者。
代理人的真实处境:培训变多了,审核变严了
政策落地过程中,一线代理人的感受最为直接。
“公司现在管理非常严格,我们现在要在线上发布内容非常麻烦。”李林对21世纪经济报道记者表示。
他描述了一套日益复杂的授权流程:完成合规培训课程、通过考核,才能获得公司开具的资质证明,进而申请自媒体账号,“我现在有授权,但一年期的授权马上到期。再授权,公司还是要求参加新的培训课程,考核过了才能拿到下一年的授权。”
授权只是第一步。李林说,日常运营中,视频要送审、直播文案要送审,朋友圈和视频号的内容经常被公司合规部门提醒“有不合规内容,要删除”。如果检查发现严重违规,公司会按公司制度处罚,“有过处罚的,公司都不给开资质证明”。
但李林也承认,公司的审核能力有限。“人力有限,目前没有一一审核,但会抽查。”
让李林感到困惑的是另一面:此前不合规的内容在互联网上大行其道,平台基本没有审核管理,合规的人也会因此松懈。他认为,对互联网内容进行监管是必要的,这能让坚持合规展业的代理人不再被“劣币”挤压。但他最大的困惑是:“个人号做纯科普能不能不算营销?”
对外经济贸易大学创新与风险管理研究中心副主任龙格针对这一诉求对21世纪经济报道记者表示,这条边界“能划”,但核心不在“我没说买它”,而在是否指向本机构、具体产品、成交动作。
龙格用“四把尺子”来区分:一是内容中是否出现产品名、公司名、费率;二是是否附链接、二维码、留资表单;三是是否使用“赶紧配、窗口期、比存款划算”等转化话术;四是账号简介是否挂“XX险企客户经理+执业证”。
“前两条沾上就是营销,第三条是误导营销,第四条决定你不能以‘纯路人’身份免责。”龙格表示。
但按这四把尺子衡量,李林自己的账号也未必算得上“纯科普”。他坦言,自己“通过科普树立个人IP,吸引客户”。在龙格的框架下,“吸引客户”本身就是营销意图,只要内容最终服务于获客和转化,无论话术多“科普”,本质上都是商业性宣传推介。
值得注意的是,李林所在的分公司正在申请蓝V账号,成功后团队将轮值直播,“一个直播间可以24小时不休息”。李林透露,机构直播间的管理比个人账号严格得多,“一般都是一套话术,基本都能过审,按照话术播,效果好,还不会违规”。
合规成本上升,中小险企面临更大压力
与中小机构的被动应对不同,头部险企已提前布局。
某大型保险公司相关人士向21世纪经济报道记者介绍了其内部管理体系,核心是构建“账号备案、能力培训、运营授权、内容品控、运营闭环”的全链条管理。
“我们要求先授权后宣传。代理人要完成合规培训、签署合规承诺书,公司才会给予授权。”该人士透露,授权功能已先行开放,并要求账号以本人名义注册,主页须体现公司名称、销售人员姓名、职业编号、所属机构及从业资格证信息。
在内容审核环节,公司设置了“先审核后发布”的前置流程,代理人在发布前可通过公司内部工具进行合规审查。同时,公司会进行全网巡查,利用AI智能巡检工具对已授权账号进行监测。
但难点同样存在。该人士坦言,存量账号分布在各个平台,公司难以掌握全部账号信息。“对已经授权的账号,公司有台账,可以精准监测。但肯定还有一些漏的,需要通过关键词监测来补充。”
从行业视角看,合规化带来的成本上升是普遍趋势,但不同类型机构承受的压力并不相同。对头部险企而言,合规能力本身就是竞争优势——前述大型险企人士描述的管理体系,从账号备案、培训授权到前置审核、AI巡检,需要相当规模的技术和人力投入,而这些投入对中小机构而言并不轻松。
有分析人士指出,8号文(《关于银行业保险业人工智能安全开发应用的指导意见》)将承保、理赔等核心场景明确列为高风险应用,并设置“须经风险管理委员会批准”“关键环节保留人工监督”等前置条件,对中小险企意味着更高的合规成本和更长的上线周期。大型险企能够负担的合规投入,对中小机构可能构成实质性门槛。
业内人士判断,头部和中小机构的合规鸿沟可能会进一步拉大——头部把“账号备案—培训—授权—品控”做成中台能力,合规反而变成流量护城河;中小机构没人没系统,要么外包MCN,要么缩回线下、停播。
而对于代理人个体而言,合规成本的感知更为直接。李林反复提到的“培训变多了”“考试变多了”,正是这一成本的微观体现。头部绩优代理人尚能通过“科普+私域”的模式维持获客,而主要依赖直播直接转化的代理人,则面临更大的转型压力。
长期看,龙格认为行业会走向“哑铃化”:全国型险企和大中介吃合规红利,精品小中介靠垂直专业活,中间层“想播又管不住”的最难受。
“监管若不想让市场过度集中,后续应给中小机构留低成本工具。”龙格建议,包括协会共享话术库、监管沙盒、平台机构认证绿色通道、统一执业信息直连查询。“这些工具的本质,是把合规成本从‘每家机构各自承担’变成‘行业共享’。”
随着9月30日《金融产品网络营销管理办法》的正式落地,“持牌经营”将成为社交平台金融营销的硬性门槛,AI数字人直播也被纳入合规审查框架,保险代理人社交平台获客的规则正在被重写。
(作者:孙诗卉 编辑:周炎炎,肖嘉)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。