21专访丨富兰克林邓普顿研究院投资策略主管Jeffrey Schulze:未来6至12个月风险资产仍获支撑,美股小盘股或相对落后
据新华社报道,美国联邦储备委员会9月16日宣布,将联邦基金利率目标区间上调25个基点到3.75%至4%,为2023年7月底以来首次加息。
在利率重新上行之际,美国金融市场呈现出更为复杂的图景。一方面,美债收益率维持高位,高利率对经济运行和企业融资的影响受到关注;另一方面,美股仍处于历史高位附近,AI资本开支与企业盈利继续为市场提供支撑。高利率、高通胀与高估值并存,也令投资者重新审视美国经济的韧性,以及下一阶段的资产配置方向。
在此背景下,南方财经记者专访了富兰克林邓普顿研究院(Franklin Templeton Institute)投资策略主管Jeffrey Schulze。Schulze长期负责资本市场和宏观经济研究,也是“美国衰退风险仪表盘”的设计者。该仪表盘通过就业、消费、商业活动和金融环境等12项指标追踪美国经济周期变化。
Schulze表示,目前美国经济仍处于较为稳健的扩张阶段。他预计,美联储2026年可能还会再加息一次,但2027年不会进一步加息。对于资产市场,他认为,未来6至12个月风险资产整体仍将获得支撑,但小盘股的表现可能相对落后。
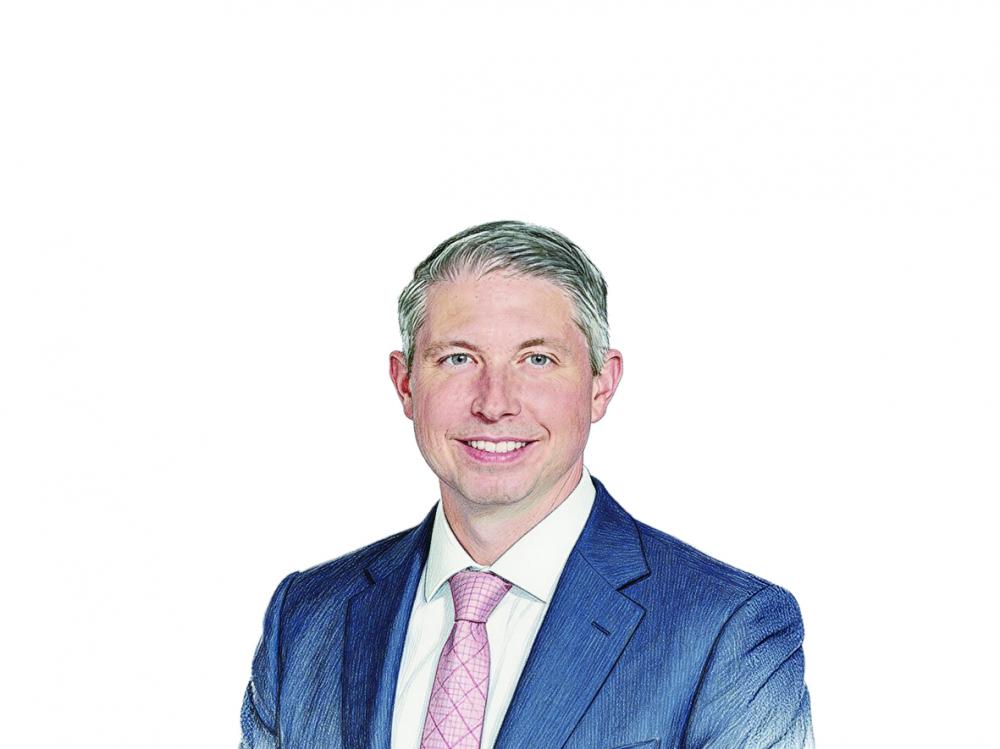
Jeffrey Schulze。资料图
预计2027年不会进一步加息
南方财经:近期,美联储加息25个基点,这是三年来的首次加息。你对此的第一反应是什么?你认为这只是一次性的调整,还是新一轮加息周期的开始?
Jeffrey Schulze:我认为这不会是加息一次之后就结束的局面。
回顾自上世纪90年代初以来现代美联储的政策历史,只有一次出现过加息一次之后没有继续加息的情况,那是在1997年初。考虑到沃什一直强调,希望推动通胀重新回到目标水平,而通胀已经连续65个月高于目标,我认为美联储有很强的意愿,在未来几个季度内至少再加息一次。
我们的观点是,2026年可能还会再加息一次,而2027年不会进一步加息。这最终会形成一条比目前市场定价更为温和的加息路径,对风险资产整体而言应该是有利的。
美劳动力市场基础稳固
南方财经:我还注意到,你们的风险监测仪表盘涵盖首次申请失业救济人数、零售销售、工资增长、企业利润率、信用利差和收益率曲线等12项指标,目前仍处于经济扩张区间。你们也提到,目前经济衰退的风险只有大约20%。现阶段你最关注哪些指标?是通胀、劳动力市场,还是其他经济数据?
Jeffrey Schulze:目前这个风险监测仪表盘的表现,可以说已经好到几乎不能再好了。
我们一共有12项独立指标,采用类似交通信号灯的方式进行判断。目前11项是绿色,0项是黄色,只有1项是红色。因此,目前的经济基本面其实相当不错,足以应对当前能源价格上涨带来的压力。
不过,如果要说我最密切关注哪一项指标,那就是首次申请失业救济人数。
就在9月17日上午,我们刚刚拿到最新的首次申请失业救济人数数据,为19.6万人。这是自上世纪60年代末以来有记录的最低水平之一。
因此,目前劳动力市场的基础仍然相当稳固,我们继续处于一种“低招聘、低解雇”的环境之中。
南方财经:正如你刚才提到的,劳动力市场仍然非常有韧性。不过,住房市场正在走弱,实际工资也有所下降。在这种情况下,你有多大信心认为消费者支出能够继续保持强劲,并支撑美国经济扩张延续至2027年?
Jeffrey Schulze:我们的风险监测仪表盘中还有一项指标,就是实际零售销售。目前这一指标仍然亮着绿灯,而最新公布的零售销售数据也相当强劲。当然,其中一部分可能受到季节性因素影响,但总体来看,我们认为未来几个季度美国消费者仍将保持韧性。
不过,与今年上半年相比,消费增速可能会有所下降,原因在于能源价格上涨,同时“重建美好法案”以及更高退税带来的提振效应已经基本释放完毕。
因此,我们认为,今年下半年消费者支出增速可能在1.5%左右。但重要的是,进入2027年以后,随着能源价格上涨带来的冲击逐渐消退,我们认为消费可能会重新获得一些动能。
此外,如果观察劳动力市场,你会发现新增就业正在向更多行业扩散,这与2025年的情况非常不同。
去年,如果剔除医疗保健行业,美国经济实际上净减少了27.1万个就业岗位。但今年的情况显然已经不同。因此,只要就业增长继续向更多行业扩散,我们认为消费者就会处于一个比较有利的位置。
最后我还想提到一点。过去几年,美国的高收入消费者一直是推动消费增长的重要力量。收入最高的20%人群贡献了超过40%的消费者支出。
目前股票市场仍接近历史高点,家庭净资产也依然处于较高水平。因此,我认为,高收入消费者未来仍将成为推动消费支出的一个非常重要的力量。
看好美国大盘股
南方财经:那么,如果投资者要在目前这种高通胀、利率可能在更长时间内维持高位的环境下构建投资组合,你认为目前最值得关注的投资机会在哪里?
Jeffrey Schulze:如果我们确实将处于一个通胀较高、利率也较高的环境中,那么投资者应该配置美国大盘股。从历史来看,股票是一种非常好的抗通胀资产,而过去一年左右的市场表现显然也印证了这一点。
南方财经:但有时候,如果泡沫破裂,大型科技公司可能会受到最严重的冲击。
Jeffrey Schulze:泡沫当然有可能破裂。但是,如果观察过去几轮创新周期,相关投资支出达到峰值时,通常会占GDP的2%至3.5%。在目前这一轮AI资本支出周期中,今年相关支出占GDP的比例可能达到大约2.5%,明年则会更加接近3.5%。
但同样重要的是,我们现在已经开始看到需求以非常强劲的速度真正出现。
而当Anthropic和OpenAI未来进行IPO之后,我们将能够更加清楚地看到这些公司的潜在盈利路径。我认为,这最终会进一步证明目前我们所看到的这些资本支出是合理的。
如果我们处于一个通胀更高、利率也更高的环境中,观察历史上的负相关时期,在股票类资产中,历史表现最好的资产类别之一是新兴市场。
自上世纪80年代末以来,在这样的环境中,新兴市场的年化回报率达到24%。另外一个表现较好的资产类别是上市基础设施。
因此,如果投资者非常担心未来会持续处于高利率、高通胀的环境,那么这些都是可以考虑的资产类别。
南方财经:展望未来6至12个月,你认为哪些板块,或者目前市场上的哪些投资共识最为脆弱?
Jeffrey Schulze:实际上,我认为,未来6至12个月整体而言仍然会有利于风险资产。
我认为,在美联储完成下一次加息之后,市场会逐渐意识到,美联储这一轮加息周期已经结束。与此同时,企业盈利的基本面仍然非常强劲,这将对股票市场整体形成支撑。
但如果一定要指出一个我认为比较脆弱的领域,那就是小盘股。罗素2000指数成分股中,大约30%的公司目前没有盈利;与此同时,其债务总额中大约30%采用浮动利率。因此,小盘股对利率变化非常敏感。
另外,今年上半年小盘股表现较好的一个重要原因,就是AI交易。但随着今年年中指数进行重新调整,大约一半受益于AI行情的公司已经进入了中盘股领域。
通常来说,小盘股在经济周期早期阶段表现会比较好。
但目前我们实际上已经进入了经济周期的中段。在这样的环境下,“质量”会成为投资者越来越重视的属性。
综合这些因素,我认为,小盘股相对而言可能会落后于其他资产。不过,即使相对表现落后,从绝对回报来看,它们仍然有可能带来正收益。
(作者:南方财经特约记者周蕊 编辑:施诗,和佳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。