42家上市银行半年度信贷数据透露出的几点趋势
 2026-09-22 16:04
来源:消金界
42家银行半年报数据已经披露完了,最近把银行中报和部分助贷数据放在一起梳理了下,有几个趋势比较清楚,跟大家分享讨论。
第一,大行信贷投放强于中小行;
第二,对公强于零售,对公在扩、零售在缩;
第三,零售内部消费贷和信用卡最受伤;
第四,资金侧收紧正在往助贷传导。
下面按这四层展开,数据尽量用表列出来,方便对照。
01
大行信贷投放强,中小行有点跟不上
先给结论:2026年上半年银行信贷投放有两个特征比较明确:一是大行强于中小行,二是Q1强于Q2。
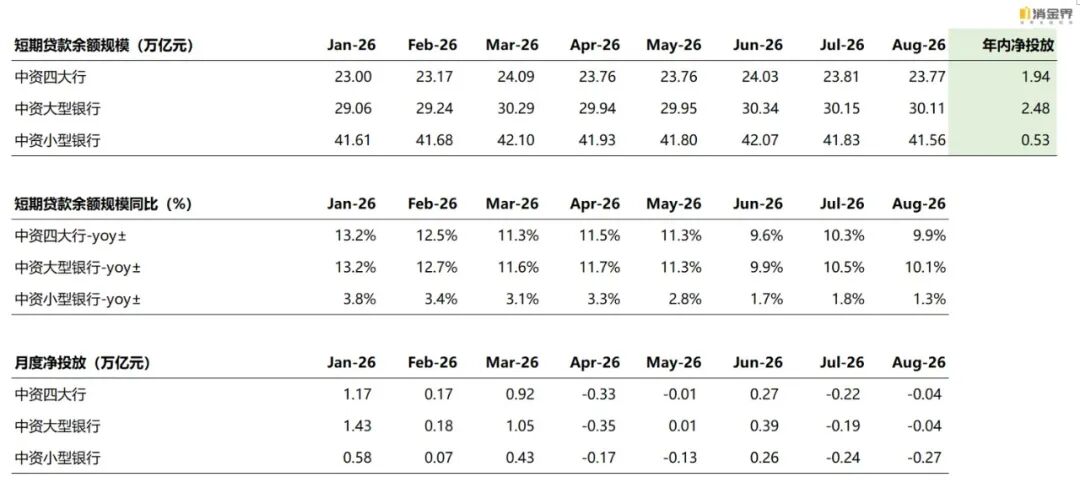
如上图所示,可以看出央行披露的国内存款类金融机构短期信贷余额规模把这两个特征摆得很清楚,一季度短期信贷净投放(净投放=期末余额-期初余额)合计6万亿元,其中中资四大行贡献2.26万亿元,中资大型银行合计2.66万亿元,中资小型银行仅1.08万亿元。
进入二季度,中资银行净投放则全面转负,合计净投放-0.05万亿元,具体来看,4月之后中资四大行、中资大型银行、中资中小型银行短期信贷月度净投放集体转负,5月进一步走低,直到6月净投放才微微转正,整个二季度则完全是负投放。
消金界认为,上半年信贷投放体现出上述结构特征的原因主要有两个,一是社零疲软拖累了零售信贷需求,这里面中小行受冲击更直接。
根据国家统计局披露的数据:2026年8月社零总额3.98万亿元,环比增幅2.1%,同比微增0.4%,1-8月社零总额32.76万亿元,同比微增1.1%。
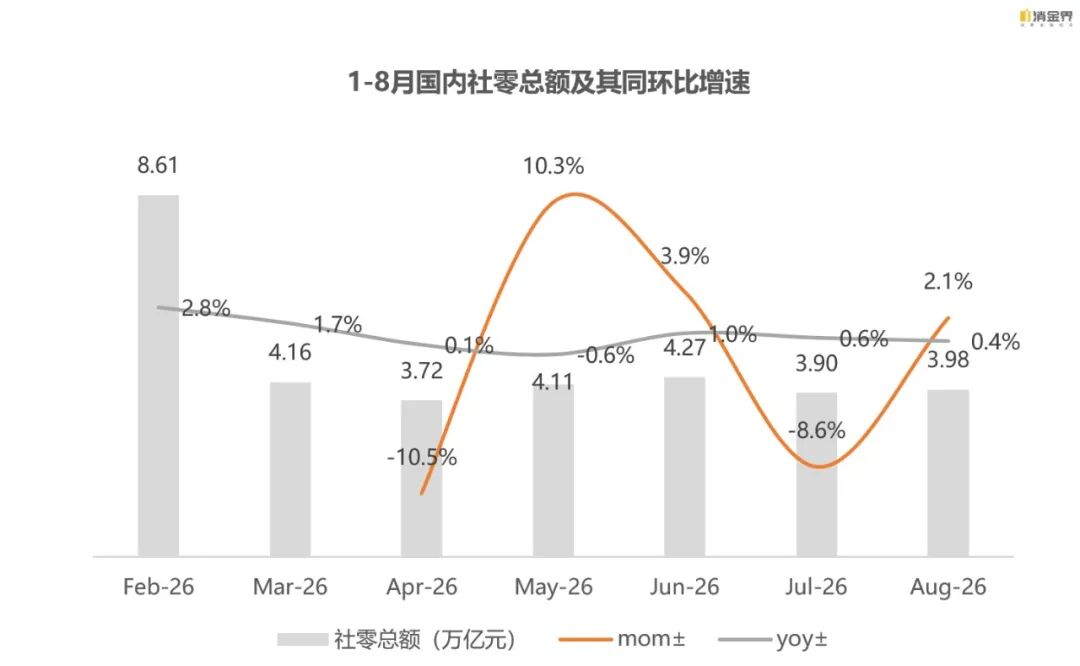
可以看到,消费侧整体仍处在弱复苏的阶段,消费需求不振,居民信贷需求则跟着走弱,而零售信贷正是中小行的重要投放方向,中小行在对公领域拼不过大行,零售和小微是它们的主战场,当零售信贷需求不振且风险上升时,中小行的信贷投放能力受到更大制约。
第二个原因是大行的信贷结构更偏向对公,对公需求相对刚性,大行受益更明显。大行对公客户以央国企、政信类平台和大型制造业企业为主,这些客群在当前的宏观环境下信用风险相对可控、信贷需求相对刚性。
而大行将更多信贷资源投向定价更低的对公领域的驱动力,除了响应政策指引承担起国内产业转型的输血重任外,本质上还是大行有更低的负债成本支撑他们在对公端进行让利。
数据显示:1H26国有大行计息负债付息率同比下降28bp至1.33%,股份行和城商行分别为1.40%和1.56%,大行在负债端的成本优势,使其在资产端定价下行的环境中仍能维持合理的息差水平,中小行在这类客群中缺乏竞争力,转而依赖零售和小微贷款,零售和小微恰恰是当前风险暴露最集中的领域。
02
对公扩、零售缩,剪刀差拉大
2026年上半年,42家上市银行对公贷款余额121.37万亿元,较年初增长7.90%;个人贷款余额62.66万亿元,较年初下降0.27%。
一进一退之间,对公与零售的剪刀差持续扩大,从信贷较年初净增占比来看,对公为92.5%,零售为-1.8%。对公内部,泛政信类、制造业、批零分别贡献49.6%、25.2%和9.9%;零售则全线收缩。
梳理发现,对公信贷的高增长集中在三个方向:
泛政信类贷款占比接近对公净增的一半,主要投向地方基础设施建设、城市更新和产业园区开发,背后是政府信用支撑。
制造业贷款是第二大投向,上半年高技术制造业增加值同比+13.3%,出口同比+13.4%,生产端的强势为制造业信贷提供了基本面支撑。
批零贷款虽然占比不足一成,但增速稳定,反映的是与出口相关的贸易融资需求。
可以看到,这三类资产的共同特征是:要么有政府信用背书,要么对应景气度较高的行业,风险相对可控。
反观零售贷款,年中规模较年初整体下降0.27%,净新增占比为-1.8%,其中国有行净新增4.5%,股份行净新增占比为-30.6%,城商行净新增占比为-7.2%,农商行净新增占比为-14.5%,除国有行为正贡献外,股份行、城商行、农商行则全部为负贡献,这里面又以股份行的零售收缩最为剧烈,具体来看:
招商银行、浦发银行、中信银行个人贷款较上年末分别下滑1.08%、1.37%、1.53%,浙商银行和华夏银行的滑坡幅度更大,分别达到6.72%和6.76%,招商银行零售贷款余额占贷款总额的比重从51.26%降至49.38%,为近八年来首次失守50%关口。
在招行这家以零售业务见长的银行都出现这一转折,说明零售信贷的收缩不是个别银行的策略选择,而是行业性的结构变迁。
03
零售信贷不良持续走高,消费贷和信用卡最受伤
不良方面,42家银行半年度整体不良1.22%,环比基本持平,说明整体信贷资产的质量正在筑底,但对公与零售之间的分化呈现加剧趋势。
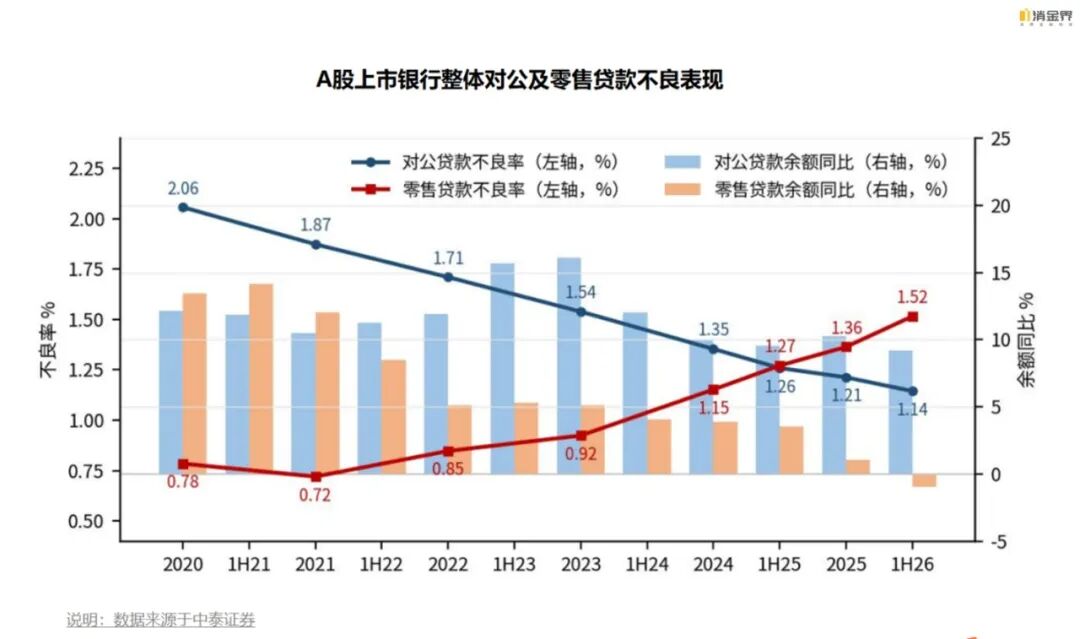
对公方面,半年度整体不良为1.14%,较年初(1.21%)下降了7bp,注意这并不是说对公信贷整体资产质量有了明显的向好,因为整体对公不良余额较年初还上涨1.7%,消金界认为对公不良的下降更多是来至于对公贷款分母端的扩张所带来的不良稀释效应,这部分资产质量的好坏还有待进一步观察。
零售这边完全反过来,零售贷款余额较年初微降,不良余额却增了11.5%,半年度不良率升到1.52%,较年初(1.36%)上涨了16bp。
具体到零售信贷内部,四个品种的表现差异明显,住房按揭贷款不良率虽然也在上行,但绝对水平仍低,且抵押物覆盖较为充足,消费贷和信用卡的情况要严峻得多,具体如下表:
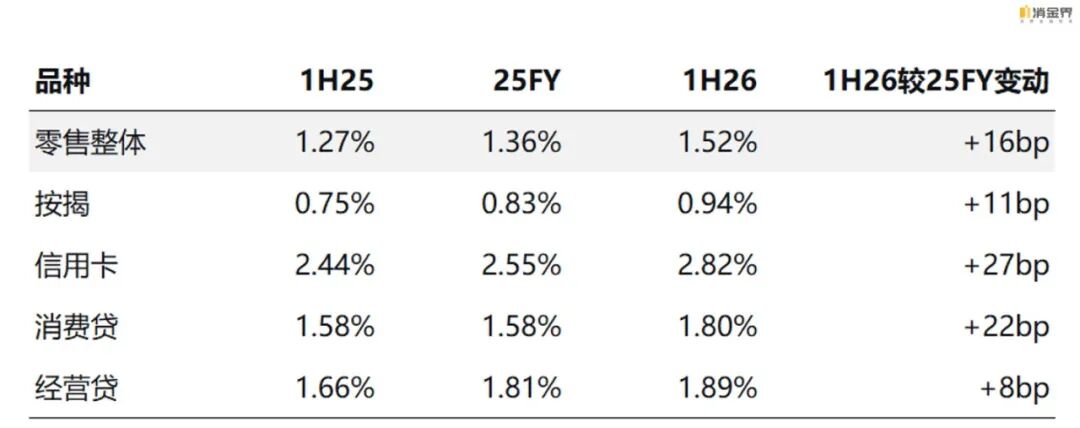
可以看到,信用卡和消费贷是零售四大品种中升幅最大的两个,规模数据同样印证了收缩趋势,以股份行为例,消费类贷款余额除招行和浦发(宁波银行是城商行,作为参考)还在增长外,其余几家降量级,信用卡余额则是除平安银行外全线收缩,具体如下表:
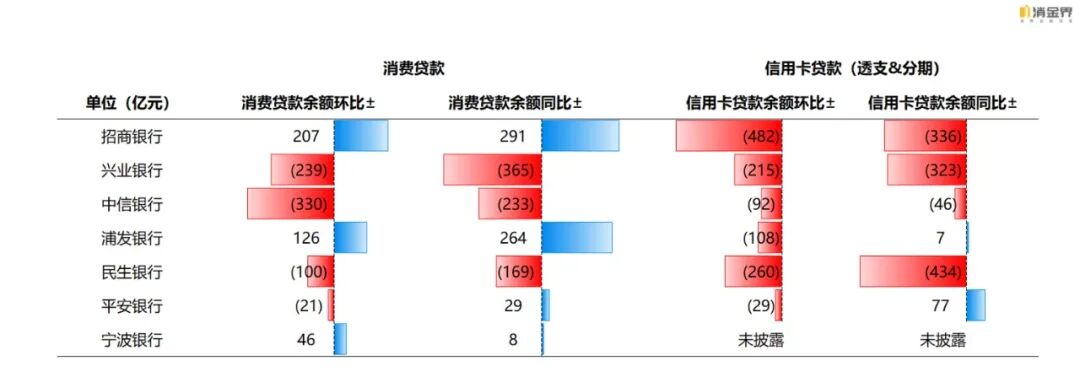
可以看出,无论是消费贷款还是信用卡余额,各家都在通过压降规模的方式来应对当前的风险周期。
对于消费贷和信用卡不良率持续走高的原因,梳理下来,消金界认为主要有三个层面:
第一个层面是风险分类办法过渡期结束带来的不良认定收紧,《商业银行金融资产风险分类办法》于2023年7月施行,过渡期至2025年12月31日截止,过渡期结束后,逾期90天以上贷款必须进入不良,重组资产观察期不少于一年且不得随意上调。多家银行在中报中明确体现了这一变化,如上海银行对公存量地产及建筑业客户“分类下迁”;光大银行阶段三与不良的差额从年初199亿元收窄至125亿元。
第二个层面是信用卡分期规则的调整,工商银行自2025年12月起停办36期以上的超长期分期,原有48期、60期选项取消,最长分期期限定格为3年;光大银行下线“自选分期”业务。分期期数缩短意味着“以时间换空间”的递延通道收窄,过去靠长分期展期掩盖的弱资质客户风险加速暴露,如招行上半年信用卡新生成不良236.98亿元,同比增加39.29亿元,占该行新生成不良的64%;邮储银行信用卡不良生成率达到3.68%,较2025年全年上升62bp。
第三个层面是助贷新规对共债客群的传导效应,2025年10月施行的助贷新规将增信服务费、担保费等所有费用纳入综合融资成本,锁定在24%的司法保护上限内,此前靠“息费拆分”维持高定价的助贷平台被迫收缩放贷规模,部分平台的“多头共债”客群失去了再融资渠道,风险向银行的信用卡和消费贷传导。
这三个因素叠加,使得消费贷和信用卡的不良暴露在2026年上半年集中释放,银行的选择是同步压缩规模和加大处置,信用卡是不良转让最活跃的品种之一。
数据显示,上半年信用卡不良挂牌合计273亿元,其中华夏银行4月末至5月初集中挂牌以信用卡为主的个贷不良超过110亿元,浦发银行7月挂牌72亿元,光大银行挂牌108亿元。这种“边暴露、边出表”的节奏,说明银行对消费类信贷的风险偏好已经系统性下移。
04
银行系零售贷款压降对助贷行业的影响
银行压缩消费贷和信用卡规模,直接影响到助贷行业的资金供给,助贷平台的资产表面上分为表内和表外,穿透来看,无论是小贷主体发行的ABS、ABN还是信托计划,最终的募资来源绝大部分仍然是银行体系。只要不是完全独立于银行资金的表外模式,这些资产在银行的报表上最终都体现为对个人贷款的敞口,当银行因风险因素控制零售贷款规模时,资金的水龙头就会收紧。
资金收紧的第一层影响是资金成本上升,助贷平台的运营模式分为重资本和轻资本两种,重资本模式下,助贷方需要以自有资金或融资资金承担资产风险,资金成本上升直接压缩利润空间;轻资本模式下,助贷方不承担信用风险,但分润比例与资产表现挂钩,当银行对资产质量的要求提高时,分润比例会被压低。
资金收紧的第二层影响是行业利润分配结构的变化,资金市场进入卖方市场,银行主导,助贷方的议价能力下降,利润压缩从助贷方向上下游传导。
上游流量采买环节,助贷方会压价,纯做流量转卖代理的流量中介首当其冲,这类中介赚的是买进卖出的差价,本身没有风控能力和资产运营能力,当差价被压缩时,其生存空间迅速收窄。
下游方面,助贷方的供给萎缩意味着行业集中度上升,集中度上升不等于定价权上升,资产端的定价受制于24%的利率上限,助贷方无法通过提价来转移成本压力。
这个结构对想靠卖流量变现的互联网平台是一个不好的信号,低定价环境下,流量规模本身不构成壁垒,能筛选出多少低风险、高客单的借款用户才是关键。风控能力不足的平台,即便有流量,也无法转化为有效资产,银行在助贷合作白名单机制下,会优先选择资产质量稳定、历史表现可追溯的平台,白名单之外的中小助贷机构将加速出清。
从更长的视角看,助贷业务的竞争逻辑正在从“谁有流量”转向“谁能在用户产生信贷需求的瞬间完成响应”。
当前主要互联网平台的用户高度重叠,微信用户大概率也是淘宝、京东、字节的用户,各平台提供的信贷产品在定价和额度上趋同,当资金成本一致、产品同质化时,用户的借贷决策取决于品牌认知和操作体验。
能否在需要资金时第一时间想到某个入口,能否以最快的速度完成从需求到放款的转化,能否在贷后保持良好的服务体验。
这个逻辑决定了助贷行业的终局不会是百花齐放,而是少数拥有高频入口和成熟风控体系的平台占据主要份额,对于依赖外部流量采买、缺乏自主获客能力的助贷方而言,资金收紧只是加速了它们退出市场的时间表。
05
结语
零售信贷的这轮调整,本质上是周期性的,不是趋势性的,整体上受到了居民端资产负债表的修复、房地产增转存、消费信心恢复偏慢等因素的综合影响,这也就决定了零售信贷的风险暴露和规模收缩会持续一段时间。
今年银行做的事情,说白了就是出表、出清,不良确认在收紧,核销和转让在提速,信用卡和消费贷的存量风险在加速消化,这个过程不舒服,但必须走。
助贷行业也会跟着这个节奏走,银行资金面收紧的这段时间,助贷的供给方会进一步集中,中小机构加速退出,等到零售信贷复苏,银行的资金偏好回升,助贷行业也会同步慢慢恢复。
(来源:消金界)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。