湖南银行,还在为“华融旧账”买单
 2026-09-22 15:12
来源:新投资者网
【银行解码 】透视银行业绩、零售对公打法与数字化突围,一眼看懂银行企业胜负手。
「告别过去。」
作为湖南省的省属银行,湖南银行股份有限公司(下称“湖南银行”)的起步却比较晚。截至6月末,该行资产的总额为6525.21亿元,贷款余额3502.28亿元,存款余额突破4000亿元,同期长沙银行(601577.SH)的资产规模已超过了万亿。
与此同时,湖南银行的不良贷款率升至1.72%,不良贷款余额61.98亿元,逾期贷款达到71.56亿元;拨备覆盖率降至168.18%,核心一级资本充足率和资本充足率分别为9.24%、12.47%;其风险指标也弱于行业平均水平。
此外,虽然该行在2025年获得了地方财政的注资,但经营却仍在承压。上半年,湖南银行实现营收59.01亿元,同比增长5.33%,实现净利润19.53亿元,同比仅增长0.56%。信用减值损失15.50亿元,同比却增加14.55%。
对于已经完成股权重塑的湖南银行而言,如何消化历史风险、改善盈利能力,并在扩表过程中保持资本充足,或已是该行当前经营中的几项关键问题。
01
从华融湘江到湖南银行,经营重心发生变化
资料显示,湖南银行的前身是华融湘江银行。
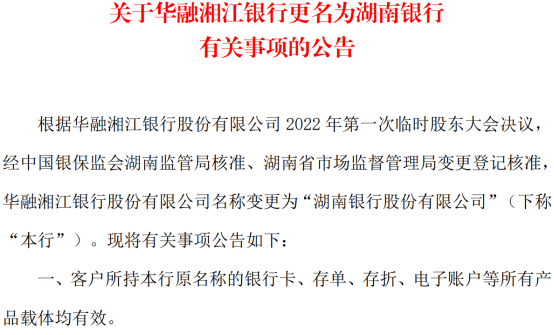
图片来源:公司公告
2010年,株洲、湘潭、衡阳、岳阳4家城商行以及邵阳市城市信用社进行重组,引入中国华融作为主要发起人,华融湘江银行由此成立。此后,该行经历了较快的规模扩张,业务覆盖异地项目、非标相关融资以及房地产等领域。
随着宏观环境和监管要求变化,湖南银行的部分存量风险逐渐暴露。2021年末,该行不良贷款余额46.2亿元,不良贷款率为1.90%;到2022年末,不良贷款余额进一步升至49.12亿元。2023年,该行损失类贷款占比由上年的0.29%升至0.76%,对应金额达21.51亿元。
应监管层要求,2022年湖南银行的股权结构发生了变化。
当年,中国华融将所持华融湘江银行40.53%股权公开转让,由湖南财信金融控股集团与中央汇金组成的联合体受让了该笔股权。2022年11月,华融湘江银行正式更名为湖南银行,成为湖南省管国有控股金融企业。
目前,财信金控及旗下关联公司合计持有湖南银行35.8%的股权,中央汇金持股17.71%,湖南省财政厅及地方国资平台等股东位列其后。2025年,在国资股东支持下,湖南银行又完成40.1亿元定增扩股。
随着新股东的介入,湖南银行的管理层也随之调整。该行的现任董事长黄卫忠此前拥有人民银行、原银监会等工作经历,行长周晖则具有券商、地方金融监管及地方政府工作背景。股东和管理层变化后,湖南银行经营方向逐步转向立足湖南本地、服务实体经济,并将更多资源投向先进制造、新材料、绿色金融等领域。
与此同时,湖南银行开始加强存量风险处置,并通过批量转让、核销等方式消化前股东时代积累的不良资产。2025年,湖南银行还通过定增、永续债和二级资本债等方式补充资本,合计募资规模超过120亿元。
不过,经营策略调整并不意味着湖南银行的历史风险已完全出清。
02
历史风险仍在释放,资产质量与资本充足率承压
从更名后的经营数据看,湖南银行仍旧为前股东的激进扩张而买单。
数据来源:公司公告
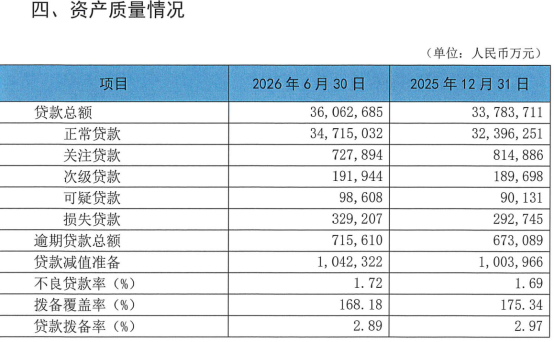
2024年末,该行不良贷款率为1.65%,不良贷款余额51.78亿元;2025年末,不良贷款余额升至57.26亿元;截至2026年6月末,湖南银行的不良贷款余额达到61.98亿元,不良贷款率进一步升至1.72%。同期逾期贷款达到71.56亿元,关注类贷款余额仍高达72.79亿元。
房地产和建筑业是湖南银行历史风险的重要来源。资料显示,该行房地产业不良率曾一度超过7%,涉房涉建业务在较长时期内占据较高的比重。房地产市场调整后,房企、建筑施工企业以及上下游企业的现金流承压,也进一步影响了该行相关贷款的质量。
与此同时,地方债务化解也影响湖南银行部分贷款的风险出清节奏。部分融资主体通过展期、降息、重组等方式缓释压力,贷款风险不会一次性暴露,但资产回收周期可能因此延长。
这也成为湖南银行近年来信用成本较高的重要背景。
2026年上半年,该行计提信用减值损失达15.5亿元,同比增长14.55%,占利润总额比重接近六成;截至6月末,湖南银行贷款减值准备余额达到104.23亿元。与此同时,该行的拨备覆盖率也从2025年末的175.34%降至2026年6月末的168.18%。
受信用减值损失居高不下影响,湖南银行的盈利端因此承受着一定的压力。
2026年上半年,湖南银行营业收入59.01亿元,同比增长5.33%,但净利润仅增长0.56%。手续费及佣金净收入为1.99亿元,同比继续下降,中收占营业收入的比重则降至3.37%。
在逐步出清历史风险的同时,湖南银行的资本指标也备受市场关注。
2025年末,湖南银行核心一级资本充足率、一级资本充足率和资本充足率分别达到9.38%、10.61%和12.82%。但到了2026年6月末,这三项指标分别回落至9.24%、10.41%和12.47%。
从行业对比看,2026年二季度末商业银行整体不良贷款率为1.52%,拨备覆盖率为202.87%,资本充足率为15.26%。湖南银行在大幅补充资本后,部分核心指标仍低于行业整体水平,其资本缓冲和风险抵补能力或会让市场担忧。
值得注意的是,虽然湖南银行资本充足率承压,但该行并不存在明显的短期流动性压力。截至6月末,湖南银行流动性覆盖率为189.87%,流动性比例为112.28%,吸收存款规模达到4013.09亿元。
因此,对当前湖南银行而言,当前更需要关注的仍是资产质量、盈利能力和资本积累之间的平衡。
03
背靠地方财政,湖南银行仍需寻找新的增长动力
2022年完成股东重组后,湖南银行重获新生,拥有了较为明确的区域定位。
作为湖南省属法人城商行,该行在地方重点项目、财政性资金以及产业链金融方面具有一定区域资源优势。2026年上半年,湖南银行存款规模首次突破4000亿元,也为该行的后续业务发展提供了负债端支撑。
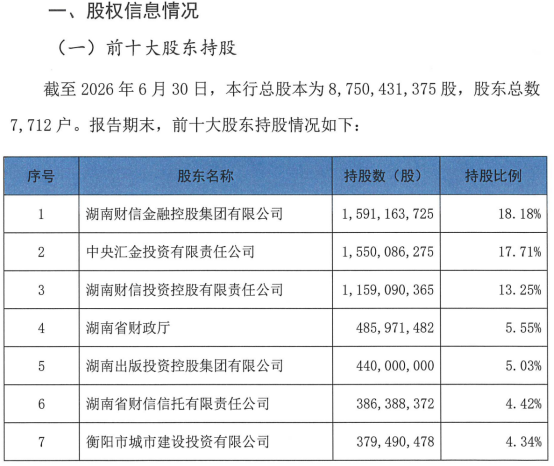
图片来源:公司公告
财信金控的综合金融资源则是湖南银行的另一项优势。财信金控旗下拥有证券、信托、保险、期货、地方AMC等业务,湖南银行可以借此拓展企业综合金融服务,同时通过关联金融机构加强不良资产处置。
在资产端,湖南制造业和战略性新兴产业的发展,也为湖南银行调整信贷结构提供了空间。近年来,湖南银行就开始增加先进制造、科技型企业、绿色金融等领域的信贷投放,以降低对传统房地产及建筑业的依赖。
但在当前中国经济新旧动能转换的关键时期,银行业的竞争已十分激烈。
以省内同业长沙银行为例,截至2026年6月末,该行资产规模突破万亿,不良贷款率为1.15%,拨备覆盖率为281.43%,核心一级资本充足率为10.25%,大部分指标明显优于湖南银行。
与此同时,国有大行持续向县域、小微和产业链客户下沉,区域性银行对优质客户的争夺仍在加剧。
因此,湖南银行当前的核心任务并非单纯扩大资产规模,而是要加快存量风险出清,控制信用成本,同时提升零售、中间业务及产业金融等业务的贡献度。
从华融湘江银行到湖南银行,该行股东结构已经完成重塑,经营方向也出现明显变化。2025年的资本补充则进一步改善了该行的资本基础。但2026年上半年湖南银行资本充足率再次回落,不良和逾期贷款规模仍处于较高水平,这些也给湖南银行转型的质量蒙上了一层阴影。
对于这家省属城商行而言,后续能否把历史风险逐步化解,并在激烈的同质化竞争中,在新的产业结构中建立更稳定的盈利和资本积累能力,或将决定湖南银行的转型能走多远。
您如何看待湖南银行的转型?欢迎留言、评论、转发。(思维财经出品)■
(本文仅供参考,不构成投资建议,市场有风险,投资须谨慎)
END
阅读精选
▣
◆
联系方式
◆
商务合作 · tzzb@tzzw.cn
内容合作 · siweicaijing@tzzw.cn
官方网站 · www.investorchina.cn
加入我们:tzzbhr@tzzw.cn
(来源:新投资者网)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。