深圳仅剩7家村镇银行,福田深通获批吸收宝安桂银


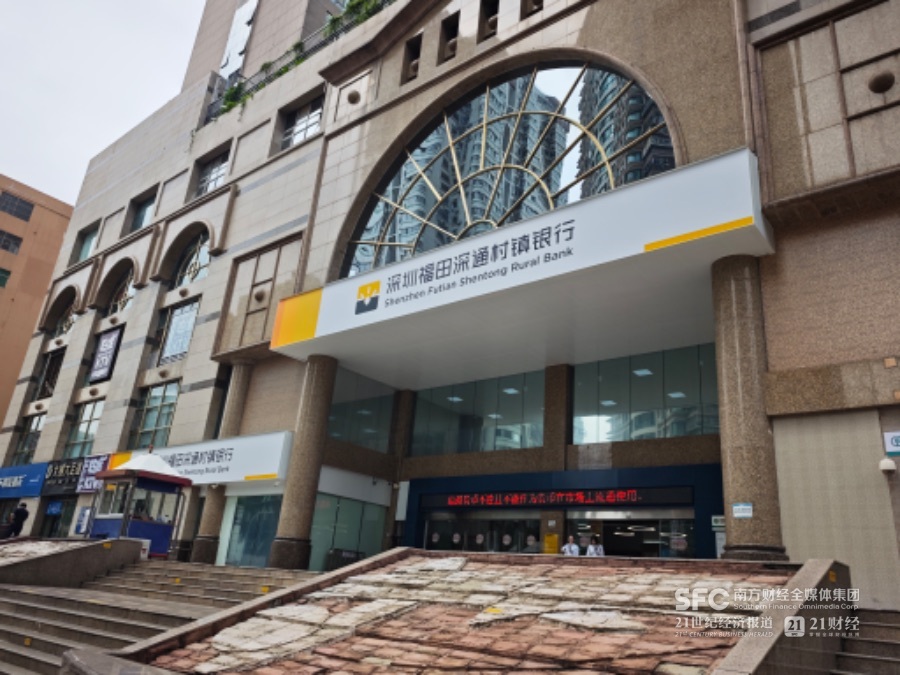 9月22日,福田深通村镇银行福田营业部,21世纪经济报道记者摄
21世纪经济报道记者 黄子潇 深圳报道
村镇银行“减量提质”改革正在加速。
近日,深圳金融监管局批复,同意深圳福田深通村镇银行吸收合并深圳宝安桂银村镇银行,前者将承接后者清产核资后的资产、负债、业务、网点和员工及其他权利义务。
福田深通村镇银行由深圳福田银座村镇银行更名而来。今年3月,深圳农商银行收购了台州银行持有的75%福田银座股权,随后福田银座于4月更名为福田深通。
截至目前,深圳10家村镇银行中,已有坪山珠江、龙华新华、宝安桂银3家获批退出。待吸收合并完成后,全市“村行”将降至7家。
从全国层面来看,截至9月21日,村镇银行法人机构数量已降至986家,正式跌破1000家。
吸收方:曾经的“全国最赚钱村行”
9月22日,21世纪经济报道记者在福田深通总部营业部看到,员工和客户进出该行大门,屏幕滚动播放着消保反诈相关内容。
福田深通的前身福田银座,是业内公认的全国最赚钱的村镇银行。该行2010年9月由台州银行发起设立,网点覆盖深圳福田、宝安、龙华、龙岗、坪山、光明等多个区,自2021年起净利润稳居村镇银行榜首,2023年净利润5.31亿元。
本次整合的起点是半年前的一笔股权收购。
2026年3月31日,深圳农商银行与台州银行签署股份转让协议,受让台州银行所持福田银座3亿股股份,对应持股比例75%;4月,该行更名为福田深通并挂上新招牌,其LOGO已与深圳农商银行一致;5月18日,深圳农商银行公告确认受让已获批复,福田银座成为其并表子公司。
福田银座在被收购前业绩已明显回落。Wind数据显示,从2023年到2025年三年间,福田银座净利润分别为5.31亿元、3.68亿元、1.91亿元;营业收入分别为11.11亿元、8.85亿元、7.64亿元。截至2025年末,该行总资产185.61亿元,注册资本4亿元。
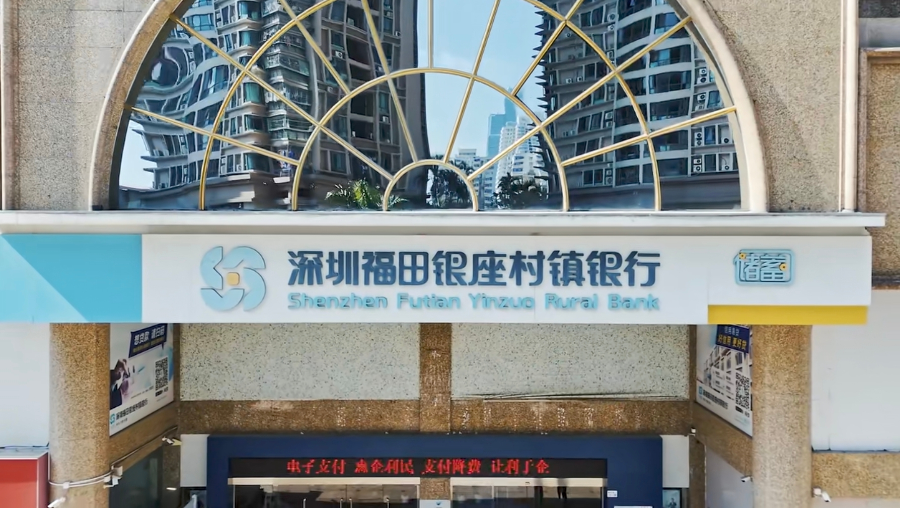 2025年的福田银座总部营业部,图源:福田深通
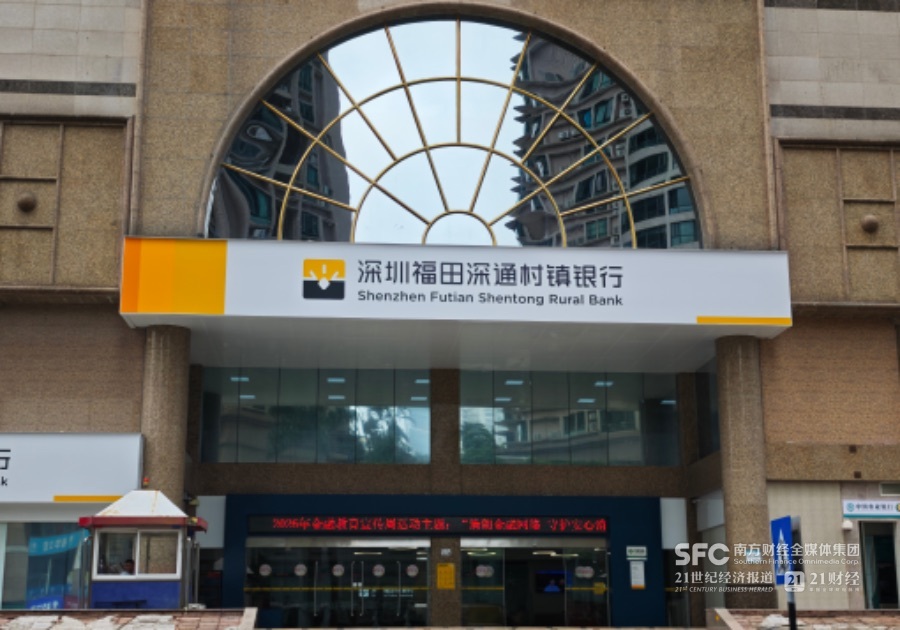 挂牌后的福田深通福田营业部 21世纪经济报道记者摄
同期,宝安桂银村镇银行公告显示,经双方内部决策机构审议通过,福田深通拟吸收合并宝安桂银并将其改建为分支机构,吸收方注册资本保持不变,被吸收方解散并注销法人资格,全部业务、财产、债权债务等由吸收方承继,原有客户可在被吸收方原有网点继续办理相关业务。
三个月后,监管批复落地,交易对价未在公开渠道披露。
新控股方深圳农商银行2025年年报显示,该行实现营业收入139.50亿元,同比下降6.10%;实现净利润57.08亿元,同比下降15.60%;截至年末,资产总额8377.64亿元,较上年末增长2.54%;净息差为1.62%;不良贷款率为1.34%。另据该行2026年半年度第三支柱报告显示,截至6月末,该行资产总计8770.22亿元,较上年末增长4.68%。
深圳辖内整合推进的同时,该行在广西的村行改革也已提上日程。2010年以来,深圳农商银行先后在宜州、灵川、扶绥、苍梧发起设立四家村镇银行,它们也是该行唯一一批省外控股村行。截至2025年末,四家村行总资产合计约30.62亿元,全年净利润合计606.53万元,对母行净利润贡献约为千分之一。
9月21日,深圳农商银行召开2026年第一次临时股东大会,议题仅一项,为《关于广西深通村镇银行改革的议案》,方案细节尚未披露。
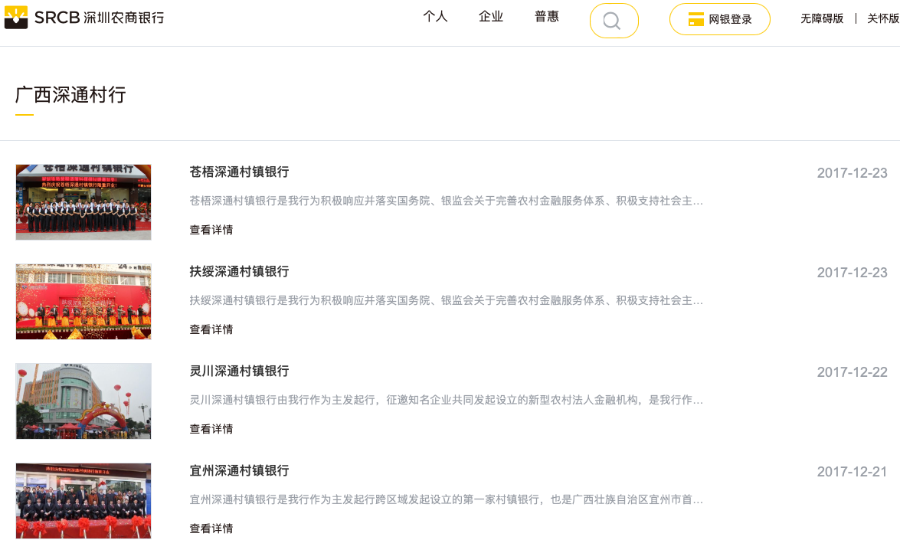
图:深圳农商银行官网的“广西深通村行”板块
被吸收方:资产过百亿,净利润仅61万元
与福田深通相比,宝安桂银规模不小但盈利较弱。
宝安桂银村镇银行成立于2011年9月,由桂林银行作为主发起人,并联合深圳市宝安区投资管理集团有限公司等七家企业出资设立,设立时注册资本2亿元,目前增至7.11亿元。工商年报显示,该行2024年末员工291人,下辖8家支行,网点共9个。
财报数据显示,截至2023年末,该行资产总额111.07亿元,全年营业收入2.61亿元,其中净利息收入占比高达98.25%,净利润仅61.31万元;资本充足率14.01%,拨备覆盖率156.44%,不良贷款率1.82%。其后的年度财务数据未见公开披露。
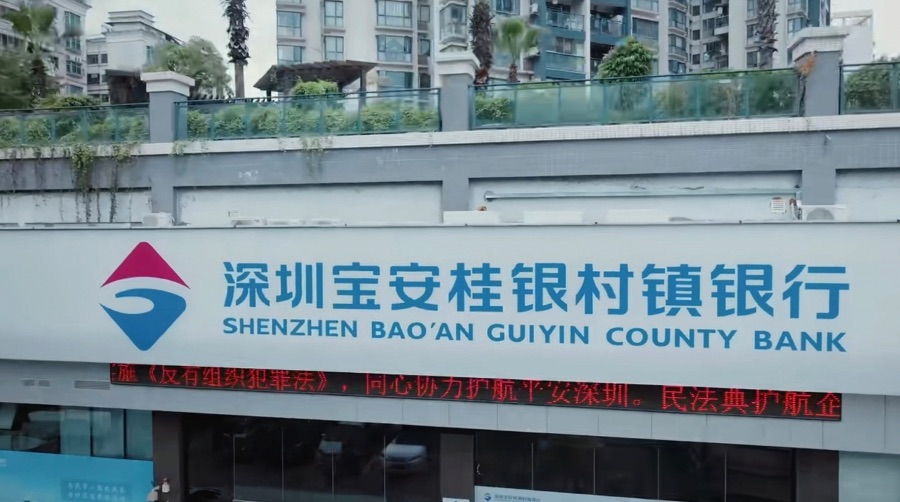 图源:宝安桂银
主发起行已先行退出。2025年12月30日,桂林银行通过直接协议转让方式处置所持宝安桂银全部股权,对应持股比例59.66%,不再对其具有控制权。
与深圳农商银行在广西设立4家村镇银行不同,宝安桂银是桂林银行在广西以外设立的唯一一家村行。
桂林银行是广西目前资产规模最大的单一地方法人金融机构,该行2025年年报显示,实现并表后营业收入118.89亿元,同比下降1.36%;归母净利润19.45亿元,同比下降15.14%。截至年末,该行并表后资产总额6015.26亿元,较年初增长4.35%;不良贷款率1.68%,低于同期城商行1.82%的平均水平。
深圳村行降至7家,另有两家有动向
福田深通吸收合并宝安桂银,是深圳村行改革即将落地的第三例。
此前两例均在年初落地,分别为广州农商银行吸收合并深圳坪山珠江村镇银行,以及顺德农商银行吸收合并深圳龙华新华村镇银行,两家村行分别于今年3月和7月获批解散。
不过,“解散”更多指解散法人主体,其资产、负债、业务、网点、员工均由吸收方承继。截至目前,两家吸收方已在原址完成了“村改支”的改造升级。
3月31日,坪山珠江村行改建的广州农商银行坪山支行揭牌开业。广州农商银行表示,这是该行首次以直营分支机构形式进驻深圳。公开信息显示,该支行现任负责人江炜琳从增城支行调任而来,原坪山珠江法定代表人名为唐浩。
7月13日,龙华新华村行原址改建的顺德农商银行深圳龙华支行、观澜支行开业。这同样是顺德农商银行的网点首次进驻深圳。两家支行现任负责人分别为冯志勇、刘姿,原龙华新华法定代表人为吴德文。
整合以审慎的方式推进。在三起案例中,深圳金融监管局均强调,吸收方要督促被吸收方完成法人机构终止事宜,确保人员、业务稳定,并强化风险防控,防范舆情风险。
待宝安桂银完成解散后,深圳辖内剩余的法人村镇银行将降至7家,分别为福田深通、南山宝生、龙岗鼎业、宝安融兴、光明沪农商、罗湖蓝海、龙岗中银富登。
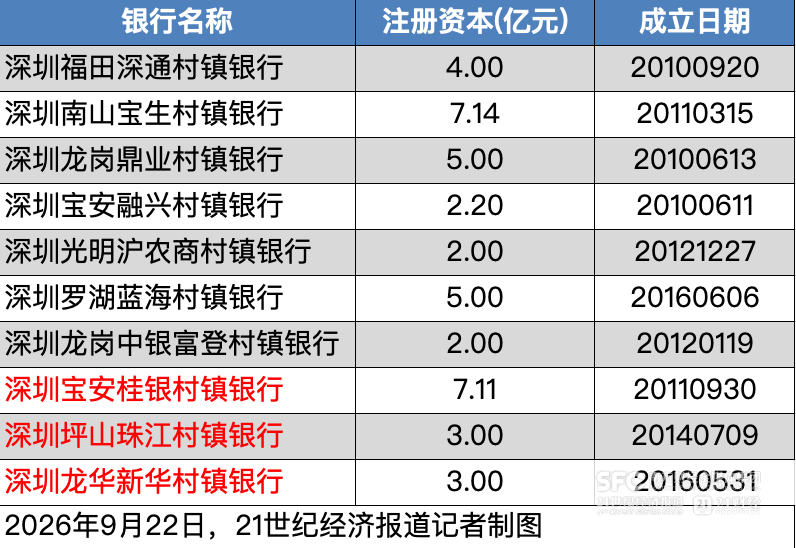
21世纪经济报道记者注意到,余下7家中有2家已现改革动向。
今年6月,罗湖蓝海村镇银行的主发起行青岛农商银行启动股权挂牌转让流程,接收方尚未公布。罗湖蓝海2025年末资产总额19.40亿元,2025年净利润59.52万元。
8月,上海农商银行董事会审议通过《关于推进上海崇明、湖南、山东、深圳光明地区沪农商村镇银行改革的议案》,直接指向了其发起设立的深圳光明沪农商村行,后者2025年末资产总额15.52亿元,2025年净利润918.26万元。
全国村镇银行跌破1000家
深圳的变化,是全国村镇银行减量提质的一个缩影。
据国家金融监管总局金融许可证信息,截至9月21日,村镇银行法人机构数量降至986家,仅9月便有23家退出。这一数字在2021年末曾达到1651家的历史峰值,五年间减少665家,缩水约四成。
退出节奏近年来明显加速,2022年8家,2023年9家,2024年83家,2025年310家;今年以来已超过180家退出,平均不到两天就有一家村行消失。
国有大行率先退场。2018年,建设银行将27家建信村镇银行整体转让给中银富登;2026年1月,农业银行旗下6家村行已全部完成“村改支”;交通银行2026年3月完成旗下4家村行整合并清零;工商银行仅剩浙江平湖工银村镇银行1家在列。
股份行中,浦发银行在19个省市设立的28家村镇银行已全部获批改制为分支机构,民生银行年内已有12家退出。
此外,上海农商银行旗下年内已有10家村行退出,并于9月获批吸收合并上海崇明沪农商村镇银行;国内最大村行集团中银富登旗下上海浦东中银富登村镇银行已于9月3日获批解散。
从已披露案例看,退出主要通过“村改支”“村改分”“村并村”及直接解散等路径完成。政策层面,2025年底中央经济工作会议提出“深入推进中小金融机构减量提质”;2026年4月金融监管总局就《农村中小银行机构行政许可事项实施办法(征求意见稿)》公开征求意见,拟将主发起行最低持股比例从15%提高至51%,村行注册资本最低限额统一提高至3000万元。
在深圳的这一案例中,福田深通在易主五个月后即以整合者身份出手,且被合并方的原发起行已先行退出,客观上形成了跨发起行“村并村”的样本。
同时,深圳有着近2000个城中村,不少城中村股份合作公司与村镇银行有着长期的绑定关系,其后续整合方式仍值得持续观察。
(作者:黄子潇 编辑:孙超逸,张俨)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。