“白盒固收+”时代来临!招行、天天、蚂蚁、头部基金公司,集体行动
来源:中国基金报
【导读】“白盒固收+”时代来临!一场头部机构的集体行动
中国基金报记者 方丽 曹雯璟
一场来自公募、银行、互联网渠道的集体行动,正在重塑“固收+”赛道。
2026年以来,“固收+”赛道“白盒化”正悄然走红,产品从过去笼统的“固收+”产品,进一步细化为“固收+价值”“固收+红利”“固收+科技”等细分策略。招行、蚂蚁、天天等渠道巨头积极参与,基金行业密集布局,意味着当下正彻底告别过去策略模糊的“黑盒时代”,进入策略透明、风格清晰、敞口可追溯、权责可界定的高质量发展新阶段。
来自业内的反馈显示,本轮变革并非简单的产品包装升级,而是投资者需求迭代、渠道诉求升级与公募投研体系进化共同推动的行业重构。
招行、蚂蚁、天天等积极布局
今年以来,“白盒固收+”正在悄然兴起。
作为“零售之王”的招商银行,近期推出了“策略固收+”的栏目。该行在介绍这一“策略固收+”时表示,“固收+”以债券等生息资产为底仓严控波动,辅以小幅权益仓位追求收益增强。“策略固收+”是指用股票、转债等多种策略灵活捕捉上涨机会,即向上有弹性,向下有保护。
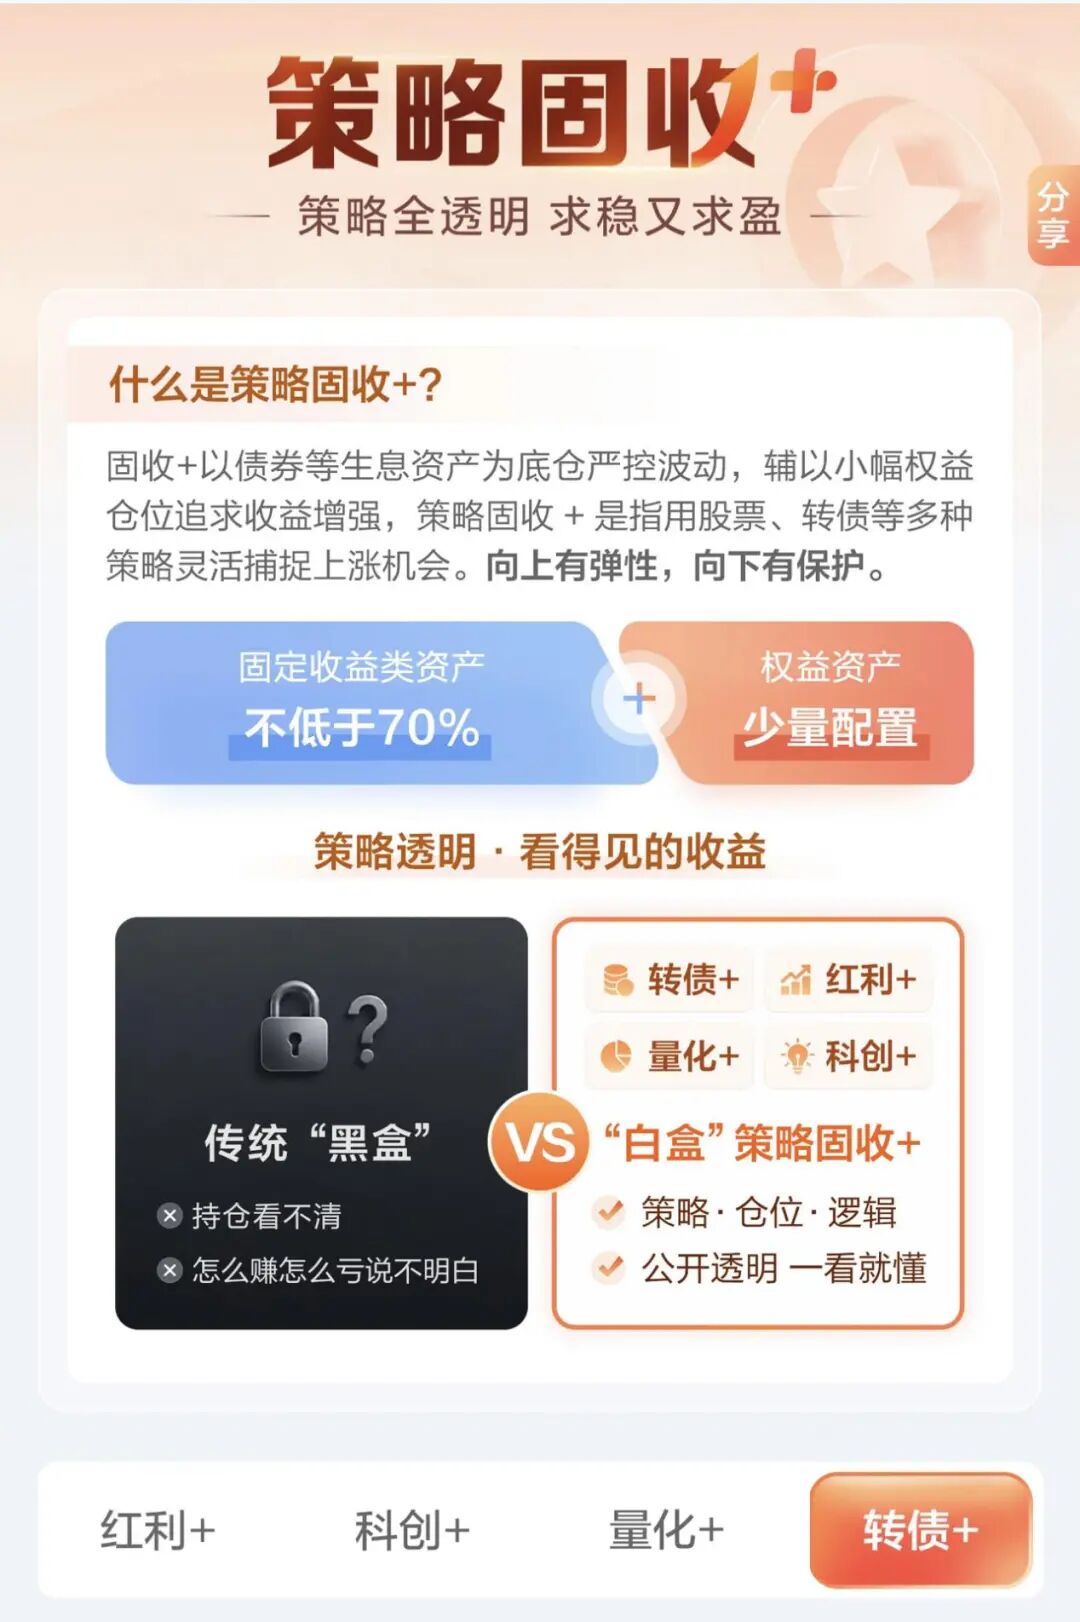
这一“策略固收+”的特色就是“白盒”,策略、仓位、逻辑透明,一看就懂,目前分为“红利+”“科创+”“量化+”和“转债+”四种。也就是说,在债券等固收资产打底的基础上,“+”的部分是通过红利、科创、量化和转债资产的配置来实现。
每类策略均对应了一些基金,如“转债+”是长信利众债券(LOF)C、汇添富增强收益债券A、西部利得得尊纯债A;“量化+”有国泰海通稳债增利A、华夏卓享债券A、东方红慧鑫甄选6个月C;“科创+”有鹏华畅享债券A;“红利+”有招商安和债券A等。在页面上,还明确了权益仓位的比例,以及近一年涨跌幅等数据。
不仅如此,从招商银行App来看,在“固收+”产品的“优享基金”中,也对“固收+”产品做了标签,将其策略透明化。如在超低波“固收+”产品中,对大成安享得利六个月持有混合的标签是“债券+制造”,也是将这一“固收+”的策略更透明化。其他“固收+”标签还有“固收+价值”“固收+红利”“固收+均衡量化”等标签。

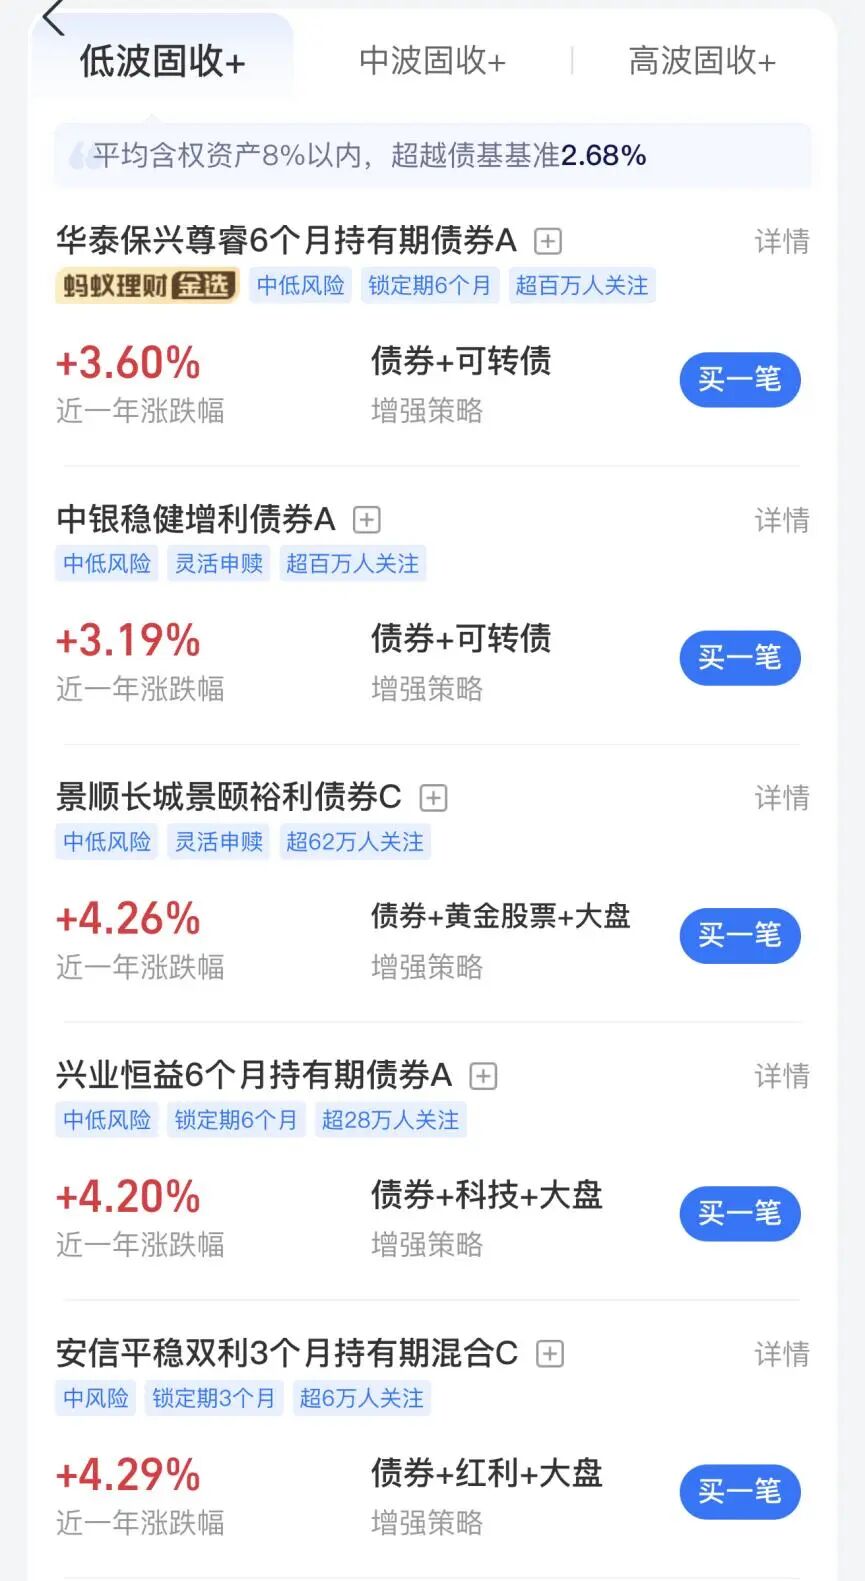
在蚂蚁平台也有这样的标签。在专门的“固收+”页面中,分为“低波固收+”“中波固收+”“高波固收+”,对每只产品都有标签。
如“低波固收+”中,不少产品打上了“债券+可转债”“债券+黄金股票+大盘”“债券+科技+大盘”等标签,将“固收+”策略更加清晰、透明地展示出来,有利于投资者去筛选。
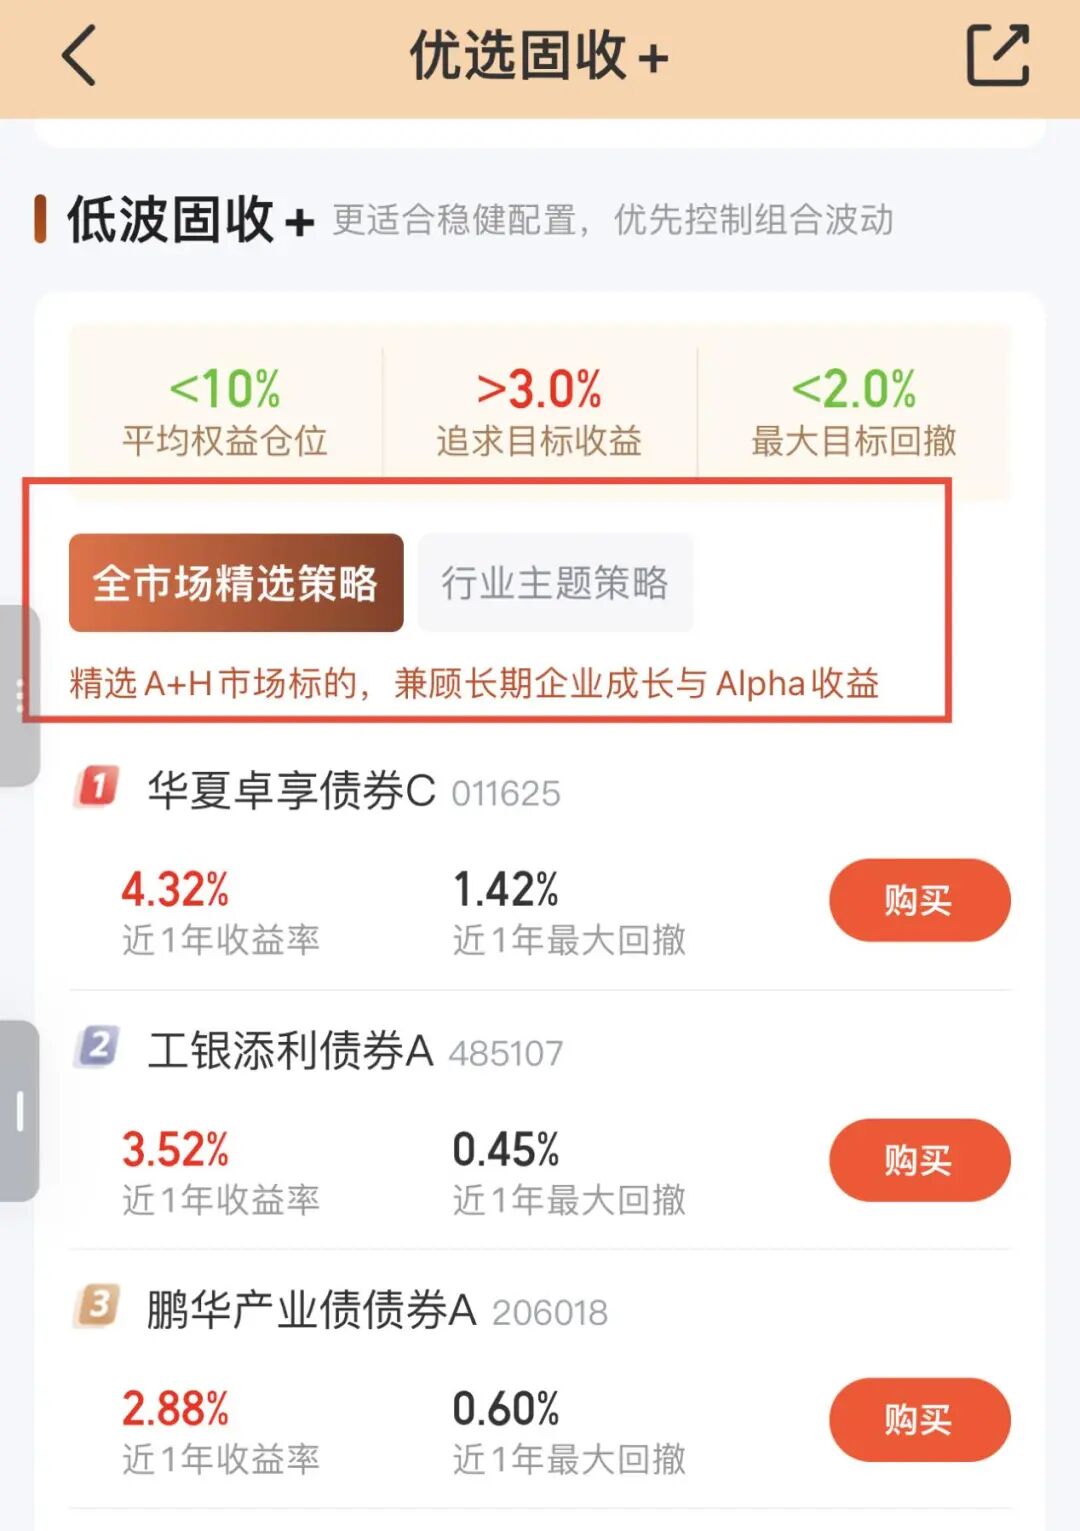
在天天基金App的“固收+”栏目中,同样划分了“低波固收+”“中波固收+”“高波固收+”板块。其中也区分了全市场精选策略和行业主题策略,将“固收+”的策略一定程度地白盒化。
基金公司积极布局
实际上,不仅渠道支持,包括头部基金公司在内的公募也集体布局“白盒固收+”。
据中国基金报记者了解,近年来“固收+”基金从“双资产模式”升级为“多资产工具箱”。早期“固收+”产品普遍采用“70%债券+30%股票”的固定比例,策略同质化严重。如今,不仅股票类别细分为红利、科技、周期、可转债等领域,资产类别也扩展到公募REITs、黄金、海外债券及股票、ETF、另类资产等。
目前,市场主流头部“固收+”产品的资产类别已从2—3类扩展至5—7类,形成真正的多资产配置框架。南方、易方达等基金公司均在深度耕耘这一领域。
南方基金表示,“固收+”产品权益部分策略透明化、风格清晰化,是行业由规模扩张迈向高质量发展的重要趋势,在监管引导下推动增强来源、风格敞口显性可追溯,引导行业转向策略体系与风险预算管控的竞争逻辑。
南方基金表示,“固收+”产品权益部分策略透明化、风格清晰化的趋势,是覆盖产品设计、投研协同、风控考核、信息披露与投资者适当性管理的系统性升级。2026年以来,南方基金相继成立了多只风格鲜明的“稳健添利”系列产品,形成了成长、均衡、科技、量化增强多条风格线,并配套从超低波到中波的完整波动档位体系。
“我们对白盒化的理解,不是简单地给产品贴一个风格标签,而是一套贯穿投研组织、产品定位与风险约束的系统工程。围绕这一方向,我们形成了三条清晰的布局主线。”南方基金表示,以“固收+权益”双基金经理协同模式,依托产品定位匹配策略,精准构建差异化的完整产品矩阵;以审慎稳健为第一性原则,在清晰之上守住确定性。
另一家大型基金公司也表示,行业近年来一直持续耕耘“固收+”领域,从“黑盒”转向“白盒”,即策略透明化与定位明确化,彻底拒绝“开盲盒”式投资。这种操作,本质是将产品定位从模糊的“增强收益”目标转变为工具化、标签化的资产配置工具,契合了当前市场对标准化、透明化管理的需求,有助于提升持有体验。
“白盒固收+”缘何兴起?
行情与渠道痛点双向共振
作为2026年固收赛道的核心新风向,“白盒固收+”的快速崛起,并非偶然的行业热点,而是市场行情催化、渠道需求迭代、行业模式升级双向共振的必然结果。
德邦基金固收研究总监胡友群表示,这很大程度上是行情催化和渠道痛点共振的结果。一方面,从市场端看,当市场有清晰的主线时,类似“固收+权益主线策略”的白盒产品业绩爆发力就极强,能迅速吸引市场关注。另一方面,从基金公司端看,这种“固收基金经理负责底仓+权益风格基金经理负责超额收益”的共管模式,能够以较低的边际成本把优秀基金经理的风格优势复刻到“固收+”产品线中,直接匹配渠道对“讲清楚故事”的诉求。这是一个积极的行业变化,代表了公募基金向工具化方向的再次迈进。
“当然,‘白盒固收+’把风格选择和判断责任交给了投资者,这并不意味着风险更低,只是风险能更清晰地‘被看见’。”胡友群谈道。
鑫元基金量化投资部负责人余力也表示,所谓“白盒固收+”,就是风格标签明确,一种让投资者一看就知道在干嘛的“固收+”,比如“固收+价值”“固收+红利”“固收+科技”等。这说明投资者在经历多轮“牛熊”后,已经越来越把“产品策略的透明度与可理解性”列为选择产品时最看重的因素。
同样,北京一家大型基金公司人士表示,“白盒固收+”的崛起,是资管行业顺应投资者对定位清晰、管理透明、风险收益特征明确的产品的切实需求。头部机构的集体布局,正是通过明确产品投资方向和策略的明确化,将“+”的资产或策略清晰呈现,让产品定位从“模糊策略”转向“清晰工具”,有助于解决盲盒“固收+”风格漂移的痛点。
“固收+白盒化”时代
一场投资者需求升级与行业逻辑重构的“双向”奔赴
多位业内人士表示,“固收+”产品权益部分策略透明化、风格清晰化,是净值化时代投资者需求升级的结果。同时,“固收+”的透明化,也标志着行业正在告别依靠模糊概念和信息不对称实现快速扩张的阶段,转向依托清晰定义与专业分工的高质量发展阶段。
南方基金表示,这一变化的背后折射出净值化时代投资者需求的深刻转变:市场不再简单追逐历史业绩,更加看重收益与风险的可解释性;风险偏好分层下拒绝模糊的稳健标签,对非预期回撤的容忍度显著降低;机构资金占比抬升,也对产品可归因、可复盘提出更高要求。
“固收+”变透明、变清晰,本质上也是资管新规之后,行业和投资者共同经历的一次业务逻辑重构。胡友群认为,这背后折射出投资者的三个核心变化:一是从“要结果”到“要知情”。过去大家只看净值曲线,经历多轮市场波动后,投资认知逐步成熟,赚得不明不白、亏得稀里糊涂的时代正在过去。信息透明度本身,就是稳定投资预期的重要基础。
二是从依赖基金经理个人到自主开展资产配置。以前买“固收+”,主要看基金经理的过往业绩;现在投资者的颗粒度明显下沉,更需要风格清晰的配置零件,看好哪个方向,就选择对应方向的增强产品。
三是从“模糊约定”走向“明晰约定”。过去主要用波动率、回撤区间定义产品,投资决策的管理责任高度集中于基金经理;现在的白盒化,本质上是管理人和投资者厘清权责边界,管理人把权益端底层策略亮出来,做成标准工具箱,把风格选择权交还给投资者。
“传统‘固收+’产品往往按照低波、中波、高波来分类,然而近两年来,整个市场的运行高度结构化,‘固收+’产品的股票仓位向电子、通信等科技板块显著倾斜,金融、消费占比收缩,底层资产结构的剧烈变化会导致粗放式的标签扩大投资者的信息鸿沟。过去做消费的中低波‘固收+’,在近几年反而做成了高波。”余力谈道。
他还指出,当然,策略透明化还意味着风险责任边界的重新划分。在过去一些“黑盒固收+”产品里,无法确定投资者所承担的波动是否由投资经理的风格漂移、追涨杀跌导致,信任成本极高。白盒化后,什么事都先说在前面,投资者买入前就知道自己承担的是科技敞口还是消费敞口,盈亏归因清晰,持有决策有了依据。
未来“固收+”市场或将呈现双轨并行格局
业内人士表示,未来“固收+”市场或将呈现双轨并行格局。白盒“固收+”以“工具化”定位,服务于有明确风格偏好或机构配置需求的资金;非白盒“固收+”则继续以“灵活配置+绝对收益”为目标,服务于追求稳健持有体验、不承担风格判断责任的个人投资者。两者各有适用场景,共同满足多元化的资产配置需求。
余力认为,“白盒固收+”大概率会成为未来“固收+”赛道的重要形态,但不会是唯一形态。毕竟,白盒化本身有内在的局限,风格越清晰,产品对市场风格的依赖就越强,当某个风格长期失效时,该白盒产品的吸引力就会下降。
他指出,未来,更可能的格局是白盒与黑盒并存。白盒满足有风格判断能力的投资者,适合一些基金公司以工具化的名义起步发展,黑盒则更加比拼管理人之间全天候、多策略的投资能力,需要用更多时间的沉淀来拉开彼此之间的差距,黑盒“固收+”的真正亮点是长期的高卡玛比(收益回撤比),如果一只“黑盒固收+”产品能在过去三年、五年的时间里穿越一次“牛熊”,把回撤控制在一个理财替代产品合适的范围内,同时保持一个超过无风险利率的年化收益率,那这样的“固收+”产品同样会有非常广阔的市场空间。
“白盒已经成为‘固收+’赛道的主流形态之一。这是基金产品工具化进程中的积极变化,即用清晰的产品定义取代模糊的业绩承诺,让机构和个人投资者可以更精准地进行大类资产配置。但它不会彻底取代传统‘固收+’,两者更可能长期共存。未来,‘固收+’市场大概率会呈现两端分化的格局:一端是作为理财替代的全权委托的传统‘固收+’;另一端是作为大类资产配置构件的白盒风格工具。两者各司其职,共同覆盖从求稳到求清晰风格暴露的不同需求。”胡友群表示。
“先了解自己,再了解产品”
投资者可从三个维度把握“匹配”
从资产配置与投资者适当性角度来看,风格清晰化的“固收+”产品,在提升透明度的同时,也意味着更存在集中的风险敞口。因此,选择匹配自身产品的核心在于“先了解自己,再了解产品”。
余力坦言,风格清晰也是一把双刃剑。对于过去三四个月的科技行情,锚定科技赛道的白盒“固收+”,在科技行情中锐度突出,但风格逆转时集中敞口的波动也会同步放大,这就要求投资者要看产品定位而非历史收益,一定要知道自己买的是什么,最好还有一定的风格判断能力。
“这里举个例子,当你选择一个白盒‘固收+’产品时,你更应该在乎它是‘固收+红利’‘固收+周期’,还是‘固收+科技’,而不是纯粹按照过去半年、一年的收益率来作判断。有些时候,各大风格之间是具有均值回归性的,过去一年收益率不能代表未来。如果你是一个低风险偏好的投资者,那么‘固收+红利’的产品可能就更加合适;如果你完全不了解科技股,那么就应谨慎选择‘固收+科技’。所以对于白盒化的产品,你一定要结合自己的风偏和认知,搞清楚产品的定位,而不是历史收益。”余力谈道。
北京一家大型基金公司表示,第一,明确自身风险偏好与投资目标。投资者需评估可用资金的期限(如是否可锁定3年以上)、期望收益及可承受的最大回撤。第二,穿透产品特征,理解收益来源。投资者应查阅招募说明书,重点关注“+”部分投向哪类资产(如股票、可转债、量化策略)以及风格标签(如科技成长、红利低波)。此外,可通过历史最大回撤、卡玛比率等指标评估风险收益性价比。第三,建议投资者根据风险承受力,在权益暴露比例、持有期与自身资金安排之间找到平衡。
(来源:中国基金报 编辑:张俨)