富瑞崔翠:资本重估中国生物医药,商业化出海决定行业高度


未来新增海外资本,有望成为中国医药市场重要的资金供给来源
21世纪经济报道记者韩利明
日前,国家药监局披露数据,今年以来,我国创新药出海步伐持续提速,对外授权交易总额突破1200亿美元,同比增长36%。其中首付款规模超百亿美元,市场同时呈现单笔平均交易金额稳步增长、首付款金额与占比双双提升、大额交易频频落地的特点,本土创新药的产业价值得到进一步印证。
除依托BD(商务拓展)交易打通出海变现路径外,国内创新药企的商业化能力也逐步转化为实际业绩。据Wind初步统计,A+H股化学制药、生物制品板块2026年上半年营收TOP10公司中,信达生物、石药集团营业收入分别同比增长44.77%、40.09%;归母净利润方面,百济神州、石药集团同比分别大涨627.15%、139.19%。
中国生物医药的创新实力正在全球市场持续释放影响力。在接受21世纪经济报道记者采访时,富瑞金融集团董事总经理、亚洲医疗健康行业主管(研究部)崔翠表示,过去一年,受对外授权交易快速增长驱动,全球医药投资机构对中国市场的关注度显著提升。
“多数海外投资机构具备投资中国市场的资质,但囿于对本土市场环境缺乏了解,现阶段仍保持观望。随着海外机构逐步熟悉亚洲市场的交易逻辑,行业对外开放是水到渠成的趋势。”崔翠判断,未来新增海外资本,有望成为中国医药市场重要的资金供给来源。
海外资本持续加码的背景之下,中国生物医药行业真正的拐点何时到来?BD首付款能否支撑企业长期估值?AI制药如何跳出概念叙事、落地临床价值?
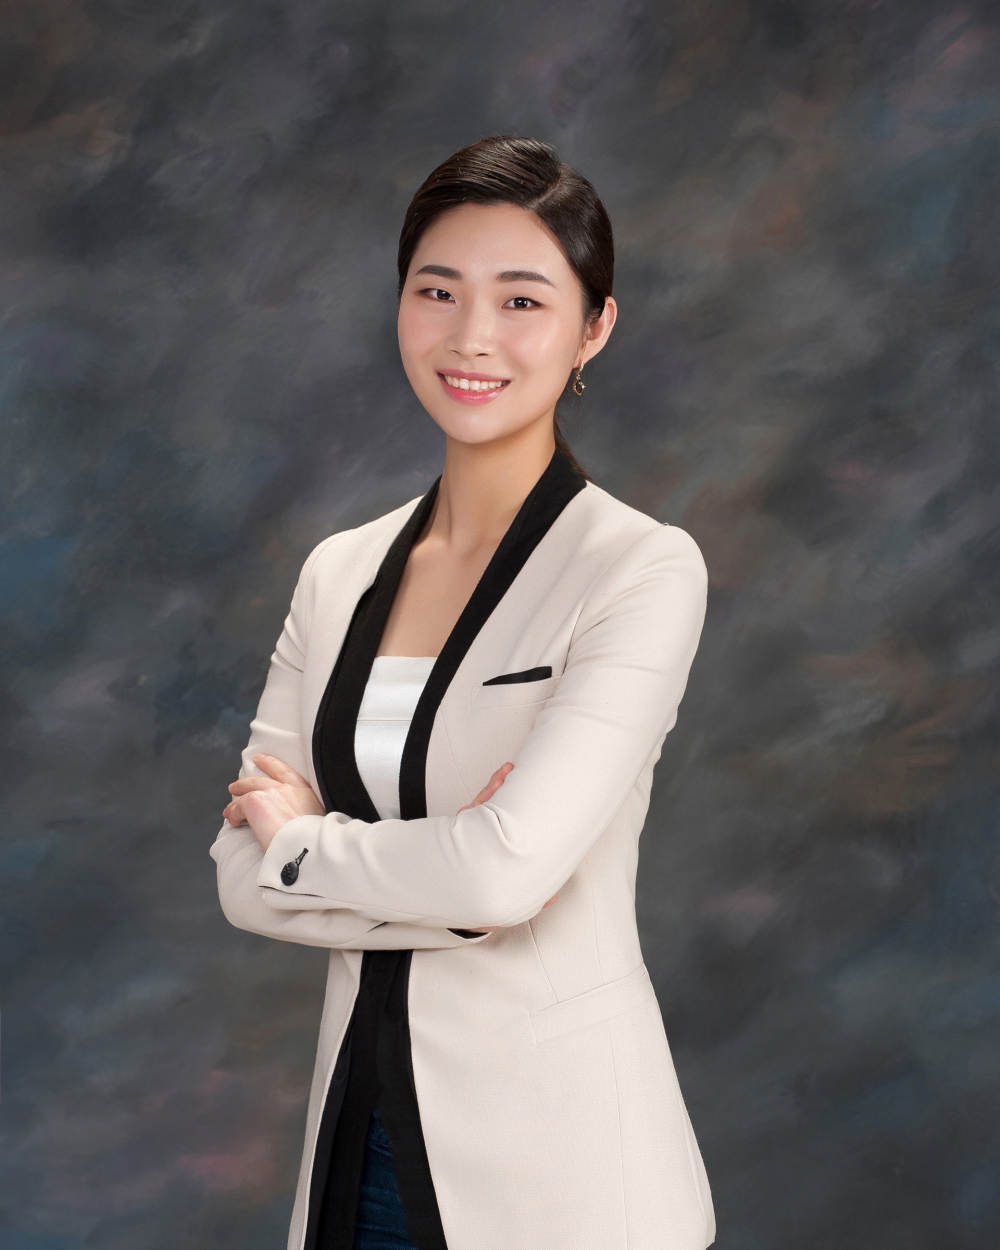 富瑞金融集团董事总经理、亚洲医疗健康行业主管(研究部)崔翠
多赛道分化演进
问:从创新药、医疗器械到AI制药,如何看待各赛道所处发展阶段,以及亟待破解的现实挑战?
崔翠:创新药领域,市场焦点集中于康方生物、科伦博泰等本土生物科技企业(Biotech),跨国药企的入局与竞争,也在持续重塑行业竞争格局。对海外投资者而言,中国创新市场存在两大核心关切:一是本土药企出海的落地成效;二是如何甄别中国临床数据质量。
医疗器械板块,以迈瑞医疗为代表的企业自今年二季度起实现国内业务回暖,释放积极信号。但对比创新药,医疗器械出海壁垒更高,全球各区域监管规则、市场准入体系差异显著。行业期待医疗器械领域能够复刻创新药的发展路径,迎来一轮出海浪潮。
AI制药赛道,中国企业与海外同行基本处于同一起跑线,部分本土企业已经跻身全球第一梯队。过去5—10年,多家大型药企向AI制药企业开放自有分子库,输出高质量研发数据,有力推动行业模型迭代。国内一批AI制药企业把握住本轮技术变革窗口,有望进一步释放中国创新的全球价值。
问:国内已涌现出一批大型药企,但对标跨国药企(MNC),盈利体量仍存在明显差距,不少Biotech依靠BD首付款实现阶段性盈利。未来2—3年,本土药企应当如何构建具备全球竞争力的盈利底盘?
崔翠:本土头部药企与MNC之间的体量差距客观存在。国内排名前三的医药企业年营收规模约400亿元,而MNC年营收普遍突破300亿美元。中国人口占全球20%,但药品市场的全球占比仍处于较低水平,出海是本土药企必须直面的发展课题。
资本市场不会对一次性BD首付款持续给予高估值,只有将其转化为可持续业务,并逐步实现海外商业化,企业才更有可能获得更高的估值溢价。康方生物是这批中国出海药企中距离全球商业化落地最近的企业,市场高度关注其依沃西单抗头对头临床试验数据。
BD格局生变
问:如何研判今年BD交易的整体节奏变化?MNC筛选国内创新资产时,出现了哪些调整?
崔翠:今年BD交易节奏有所放缓,部分原因来自企业端的策略选择。经历前几年大额交易潮之后,不少企业更倾向于在完善临床数据后,再谋求重量级交易。
MNC愿意为项目确定性支付高额溢价,行业资源逐步向两端集中:一端是具备高确定性Ⅲ期临床数据的成熟资产,另一端则是处于最早期的源头创新项目。当前AI制药相关BD合作持续增加,但多数项目尚处在早期阶段,交易对价相对有限。投资机构也需要理性管理预期,不应将早期自免管线的价值对标晚期肿瘤资产。
问:行业普遍认为中国是临床资源大国,但并非临床强国。跨国药企在BD尽调环节,如何看待国内IIT(研究者发起临床)?
崔翠:海外行业对国内IIT制度整体持肯定态度,不少美国Biotech甚至呼吁本国推出同类支持政策。IIT本身并非问题的关键,风险更多来自个别项目的质量与执行水平,即便是注册临床试验,也可能存在质量参差不齐的问题。
对于MNC而言,相关判断更多取决于其自身的尽调过程。IIT和注册临床均可能存在项目质量参差不齐的情况,关键仍在于企业自身能否持续提升标准。该类问题属于企业个体层面的执行问题,不能归咎于IIT制度本身。
中国临床研究的优势之一在于受试者入组速度快,成本并非MNC的首要考量因素。但国内企业仍需提升全球临床统筹能力,积累跨区域多中心项目管理、跨国患者管理的实操经验。临床能力是产业能力的缩影,直接决定一款药物能否在海外市场实现商业化落地。
资本市场新变量
问:受红筹架构相关因素扰动,今年港股医药IPO节奏承压,市场普遍期待明年市场修复,如何预判港股医药IPO后续走势?
崔翠:目前多家企业正有序推进各项筹备工作,红筹架构带来的制约,更多将通过时间逐步消化。对于拥有优质管线产品的企业,资本支持不会缺位,市场也将通过多元途径助力优质创新项目发展。
问:香港药物及医疗器械监督管理中心预计将于2026年底成立,并分阶段落地第一层审批新药注册机制,计划2030年全面推行。该政策落地后,将给18A药企的BD合作、全球化布局带来哪些实质性影响?
崔翠:香港天然承担着内地生物医药对接全球市场的桥梁功能。2018年是中国医药产业由聚焦本土迈向全球化布局的关键转折点。香港也希望在金融市场之外,从产业层面赋能创新药企,同时改善港股创新药企流动性不足这一被全球投资机构持续关注的痛点。
审批能力落地后,无论是跨国药企还是本土创新企业,均有望将香港作为药物海外上市的重要节点。叠加上海等地推出境外病患免签就医等配套举措,可以看到国内多地同步推进监管与临床对外开放,充分体现生物医药领域政策环境的友好导向。
问:有市场观点担忧,港股医药IPO回暖会分流A股医药板块资金,您如何看待这一判断?药企在选择上市地时,需要重点权衡哪些要素?
崔翠:港股医药IPO回暖并不会造成A股医药的资金分流。医药板块增量资金大多由其他行业轮动而来,并非A股、港股医药板块之间争夺存量资金。参考美国资本市场经验,医药属于体量庞大的核心板块,港股医药流动性修复,更多会带来新增外部资金。
上市地选择层面,港股的显著优势为强制英文年报披露制度,便于海外投资机构获取企业信息。但BD合作与上市地不存在强绑定关系,当前不少MNC的BD合作对象为非上市早期企业,大量跨国药企BD团队长期深耕国内,信息获取渠道丰富多元。企业只要夯实产品实力,就能够获得产业合作机会。
AI制药:产品导向是长期估值核心锚点
问:当前AI制药赛道热度居高不下,行业有两类商业模式:一类是为药企提供分子发现、分子优化服务的平台模式;另一类是自研管线的产品导向模式。站在资本市场视角,更看好哪一条发展路径?
崔翠:我们更看好以产品为导向的AI制药企业。平台模式主要根据药企需求完成分子优化,或是对过往失败分子开展二次改造,但平台模式很难维持长期高估值,市场最终只为具备临床价值的创新药物买单。
AI制药企业可以依托和大型药企的合作迭代训练模型,但长期目标是搭建能够自主筛选全新靶点的研发“智慧大脑”,压缩研发试错成本:传统药物研发需要筛选数万个分子,未来有望缩减至3—5个候选分子,显著缩短研发周期。
问:AI制药板块存在一二级估值倒挂现象,未来3—5年,哪些核心变量将决定行业落地节奏与投资决策?
崔翠:第一,当前绝大多数AI制药管线处于临床前或早期临床阶段,行业最重要的催化因素,就是管线持续向临床阶段推进,产出真实可验证的临床数据。市场对重复性合作公告会逐步形成审美疲劳,临床读出结果才是核心评判标准。
第二,少数进入Ⅲ期的AI衍生药物,后续临床结果将成为检验整个行业的试金石。
第三,科技巨头持续投入带来技术迭代,未来是否会诞生颠覆现有生成式AI的新技术,同样是不可忽视的变量。
AI制药赛道目前存在一定的估值争议,但不少新兴产业也在泡沫周期中完成底层产业基建。短期来看,临床前资产难以支撑Biotech级别的估值,行业尚未形成统一公认的估值体系,仍需边走边观察。
(作者:韩利明 编辑:季媛媛,张伟贤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。