这家精密电子零部件制造商光通信业务已成为第一大收入来源,目前量产产线处于满产状态丨机构调研


摘要
这家精密电子零部件制造商光通信业务已成为第一大收入来源,目前量产产线处于满产状态,国内外产能持续扩张,行业需求旺盛。新产品金属耦合连接器已通过客户认证,预计2026年四季度投产,2027年爬坡量产,进一步丰富光通信产品布局。
投资要点
①光通信产品已量产产线处于满产状态,行业需求持续增长
②MPC金属耦合连接器通过客户认证,预计2026Q4投产
致尚科技
近日,中金公司等多家机构调研这家国内领先的精密电子零部件制造商——致尚科技(301486)。
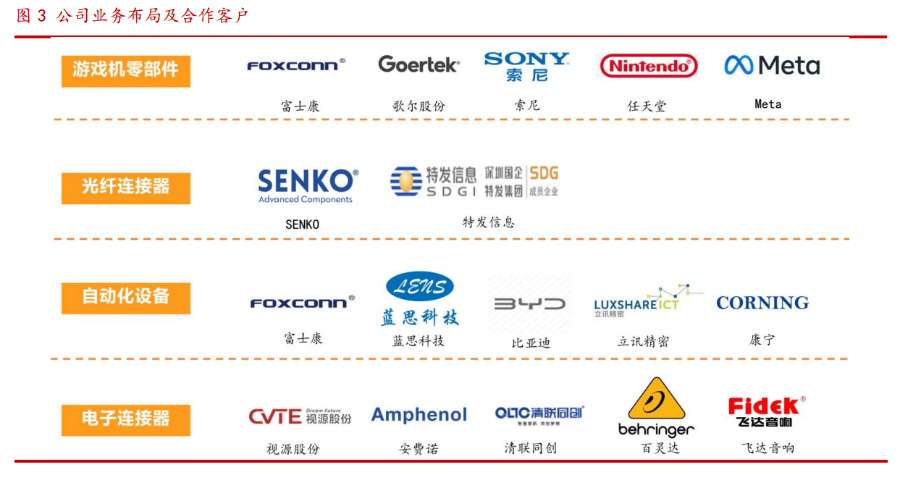
公司专注于精密电子零部件的研发和制造,致力于以游戏机、VR/AR设备、专业音响为主的消费电子、通讯电子及汽车电子等零部件的研发、设计、生产和销售。目前,公司产品形成以游戏机、VR/AR设备的精密零部件为核心,以电子连接器、光纤连接器为重要构成的布局。
①光通信产品已量产产线处于满产状态,行业需求持续增长
- 光通信已成为公司第一大业务。2026年上半年,公司光通信业务营业收入4.93亿元,占营业收入的72.22%,较上年同期增长74.35%,是拉动整体营收增长的主要动力。
- 目前,公司光通信产品已量产产线处于满产状态,行业整体需求较为旺盛,客户对公司光通信产品的需求持续增长。2026年上半年,公司光通信产品毛利率为34.11%。
②MPC金属耦合连接器通过客户认证,预计2026Q4投产
- 围绕订单增长,公司在MPO等光通信产品上的产能布局已完成阶段性落地。MPO等光通信产品越南生产基地已全面完成扩产,国内生产基地于2026年7月顺利投产,目前MPO等光通信产品国内外月产值合计约2亿元人民币,扩产顺利。
- 公司表示,未来将根据客户的订单需求指引,合理规划产能排配。上游方面,由于光通信行业总体需求增长较快,行业内部分原材料出现涨价、供应紧张的情况,公司通过与供应商沟通协调及高效的供应链管理体系,保障了产品原材料的稳定供给,目前光通信产品的原材料没有出现供应紧缺;结合当前与客户的产品定价机制,原材料价格波动对公司产品的影响相对有限。
- 新产品方面,公司配合客户MPC(金属耦合连接器)方案的相关产品已通过客户认证,正处于NPI阶段,该产品预计2026年四季度开始投产,2027年开始爬坡量产。
机构观点:
招商证券指出,致尚科技在光通信领域具有核心卡位优势:MPO业务供不应求,产能持续扩张,MMC、SN-MT高端产品已率先实现批量生产;CPO领域深度绑定SENKO、前瞻布局MPC方案,2027年开始放量,2028年及以后大规模商业化可期;收购恒扬数据有序推进,有望推动公司从光器件供应商向“光+算”综合解决方案商战略跃迁。伴随新品放量与新业务延展的落地,业绩超预期弹性有望逐步兑现。
资料来源:
深圳市致尚科技股份有限公司投资者关系活动记录表(2026.09.18)
参考研报来源:
《招商证券-致尚科技-301486-披露光通信大额订单,光纤跳线、CPO领域具有核心卡位》,鄢凡、涂锟山,2026-06-05;
《华西证券-致尚科技-301486-深耕精密制造,“光+算”布局开新篇》,单慧伟,2025-09-22。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。