价格飙涨,广东“电子工业大米”如何站稳AI产业风口? | 解码广东AI产业链

小小的MLCC(片式多层陶瓷电容器),被称为电子工业的“大米”,长期因电子终端的需求变化而呈现周期性波动。只是这一轮周期,剧本全然不同。
以往的行业浪潮,来自家电、电脑、手机、新能源车,行业几经创新迭代后,产能基本能“管饱”;而如今,AI算力场景正带领MLCC走入超级周期。单台AI服务器大约需要2.8万颗MLCC,英伟达新一代Rubin机架单机柜MLCC用量高达60余万颗;就算全球产能铆足了劲,在很长一段时间内,也难以“喂饱”这头算力巨兽。
价格成为最直观的风向标。今年的MLCC涨价潮,最先由村田等海外龙头点燃,5月底开始发酵。进入6月,深圳华强北现货市场一度呈现“一天一价,甚至一小时一价”的火热状态,部分热门型号短短一个月涨幅达7倍至8倍,现货最高被炒至原价的2倍至10倍。
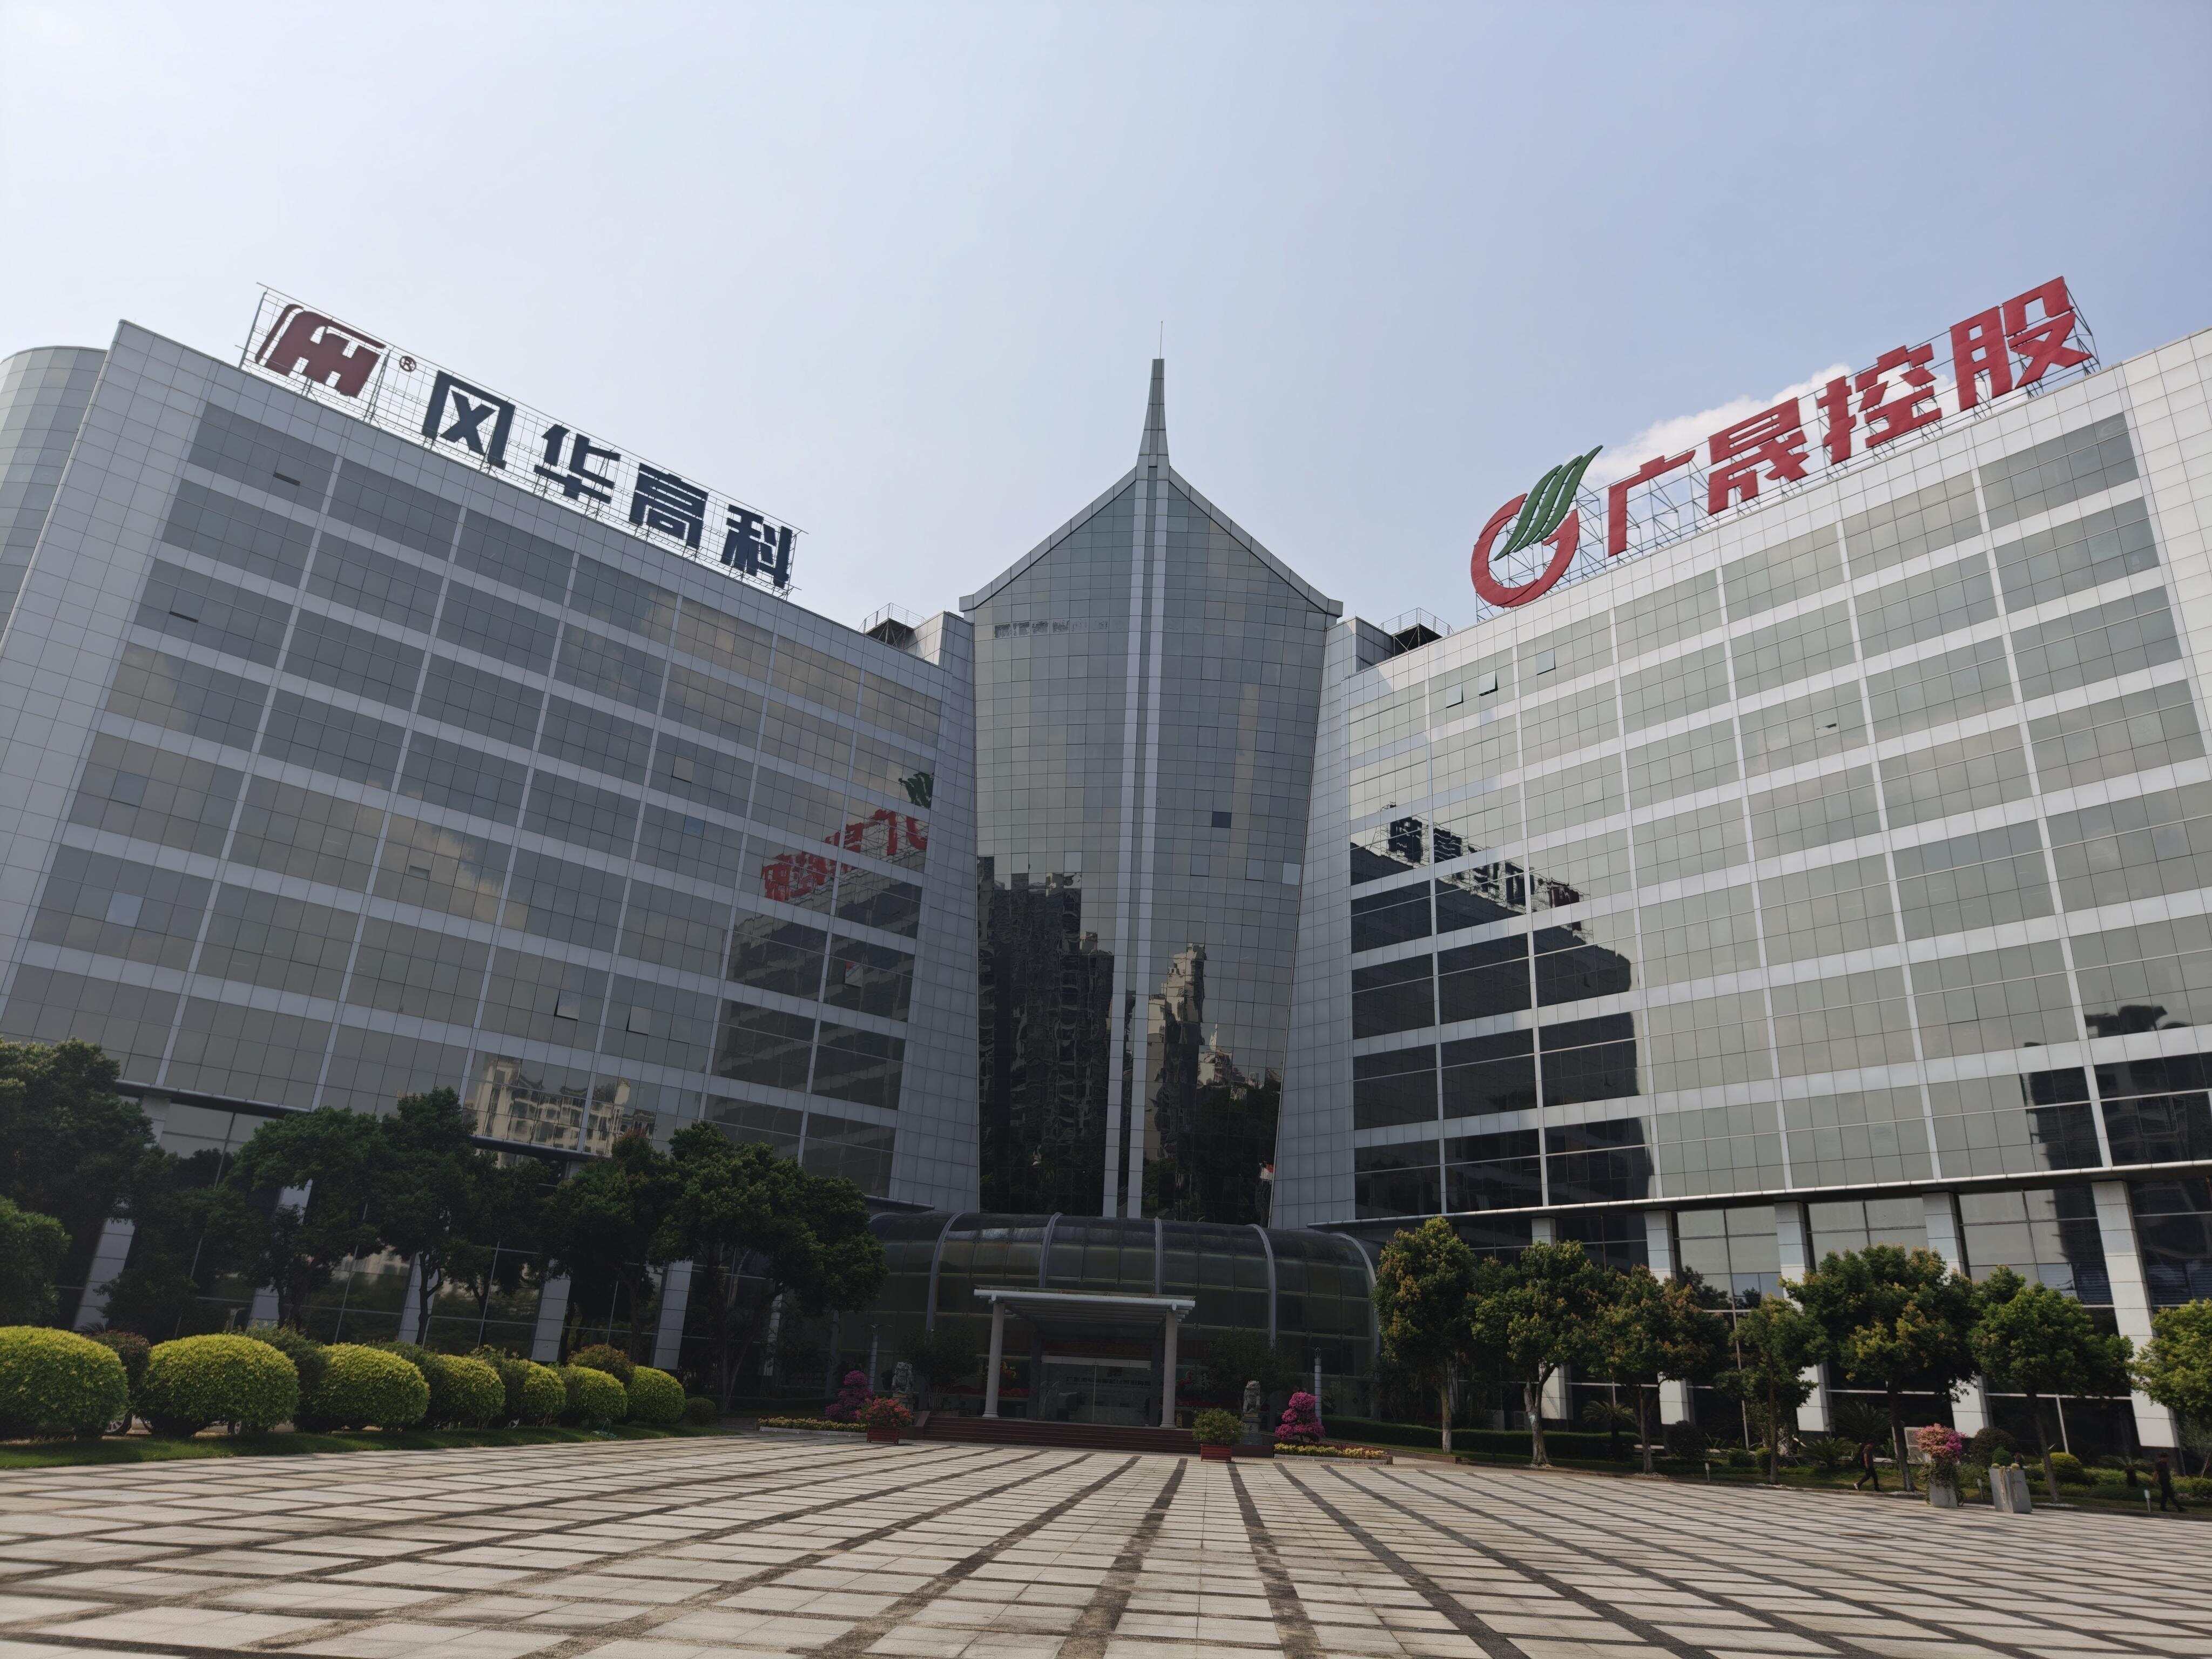
“最直观就是量价齐升,全行业都在忙交付、忙保供。”广东风华高新科技股份有限公司(简称“风华高科”)副总裁、研究院院长曹秀华用“高”和“快”来形容这波AI浪潮的特点。高,即产品性能、可靠性、认证门槛被抬得很高,企业营收利润随之走高;快,就是产品迭代要快、扩产要快、抢占上游原材料产能也要快,整个产业链节奏全面加快。
风口在变,行业的内核不变,考验的仍是企业的核心竞争力。在广东,MLCC产业依托配套完善的产业生态和广阔的下游应用市场,直面高端算力硬件的严苛要求,在材料、工艺研发上不断突破,抢抓AI浪潮带来的全新机遇。
算力风口来得比想象更猛
今年以来,被誉为“中国电子第一街”的深圳华强北,已经见证了MLCC价格的多轮躁动。高容产品“一天一价”,村田、三星等头部厂商生产的AI服务器高容MLCC成了紧俏货。
涨价的逻辑,是AI算力需求的井喷。智能手机里的MLCC数量为千余颗,新能源车有两万颗左右,而AI服务器单机柜用量可高达40万颗以上。据TrendForce数据,2026年上半年全球AI服务器出货量同比激增87%。高盛研报则提出,MLCC已成为AI服务器继GPU和内存之后的第三大成本项。
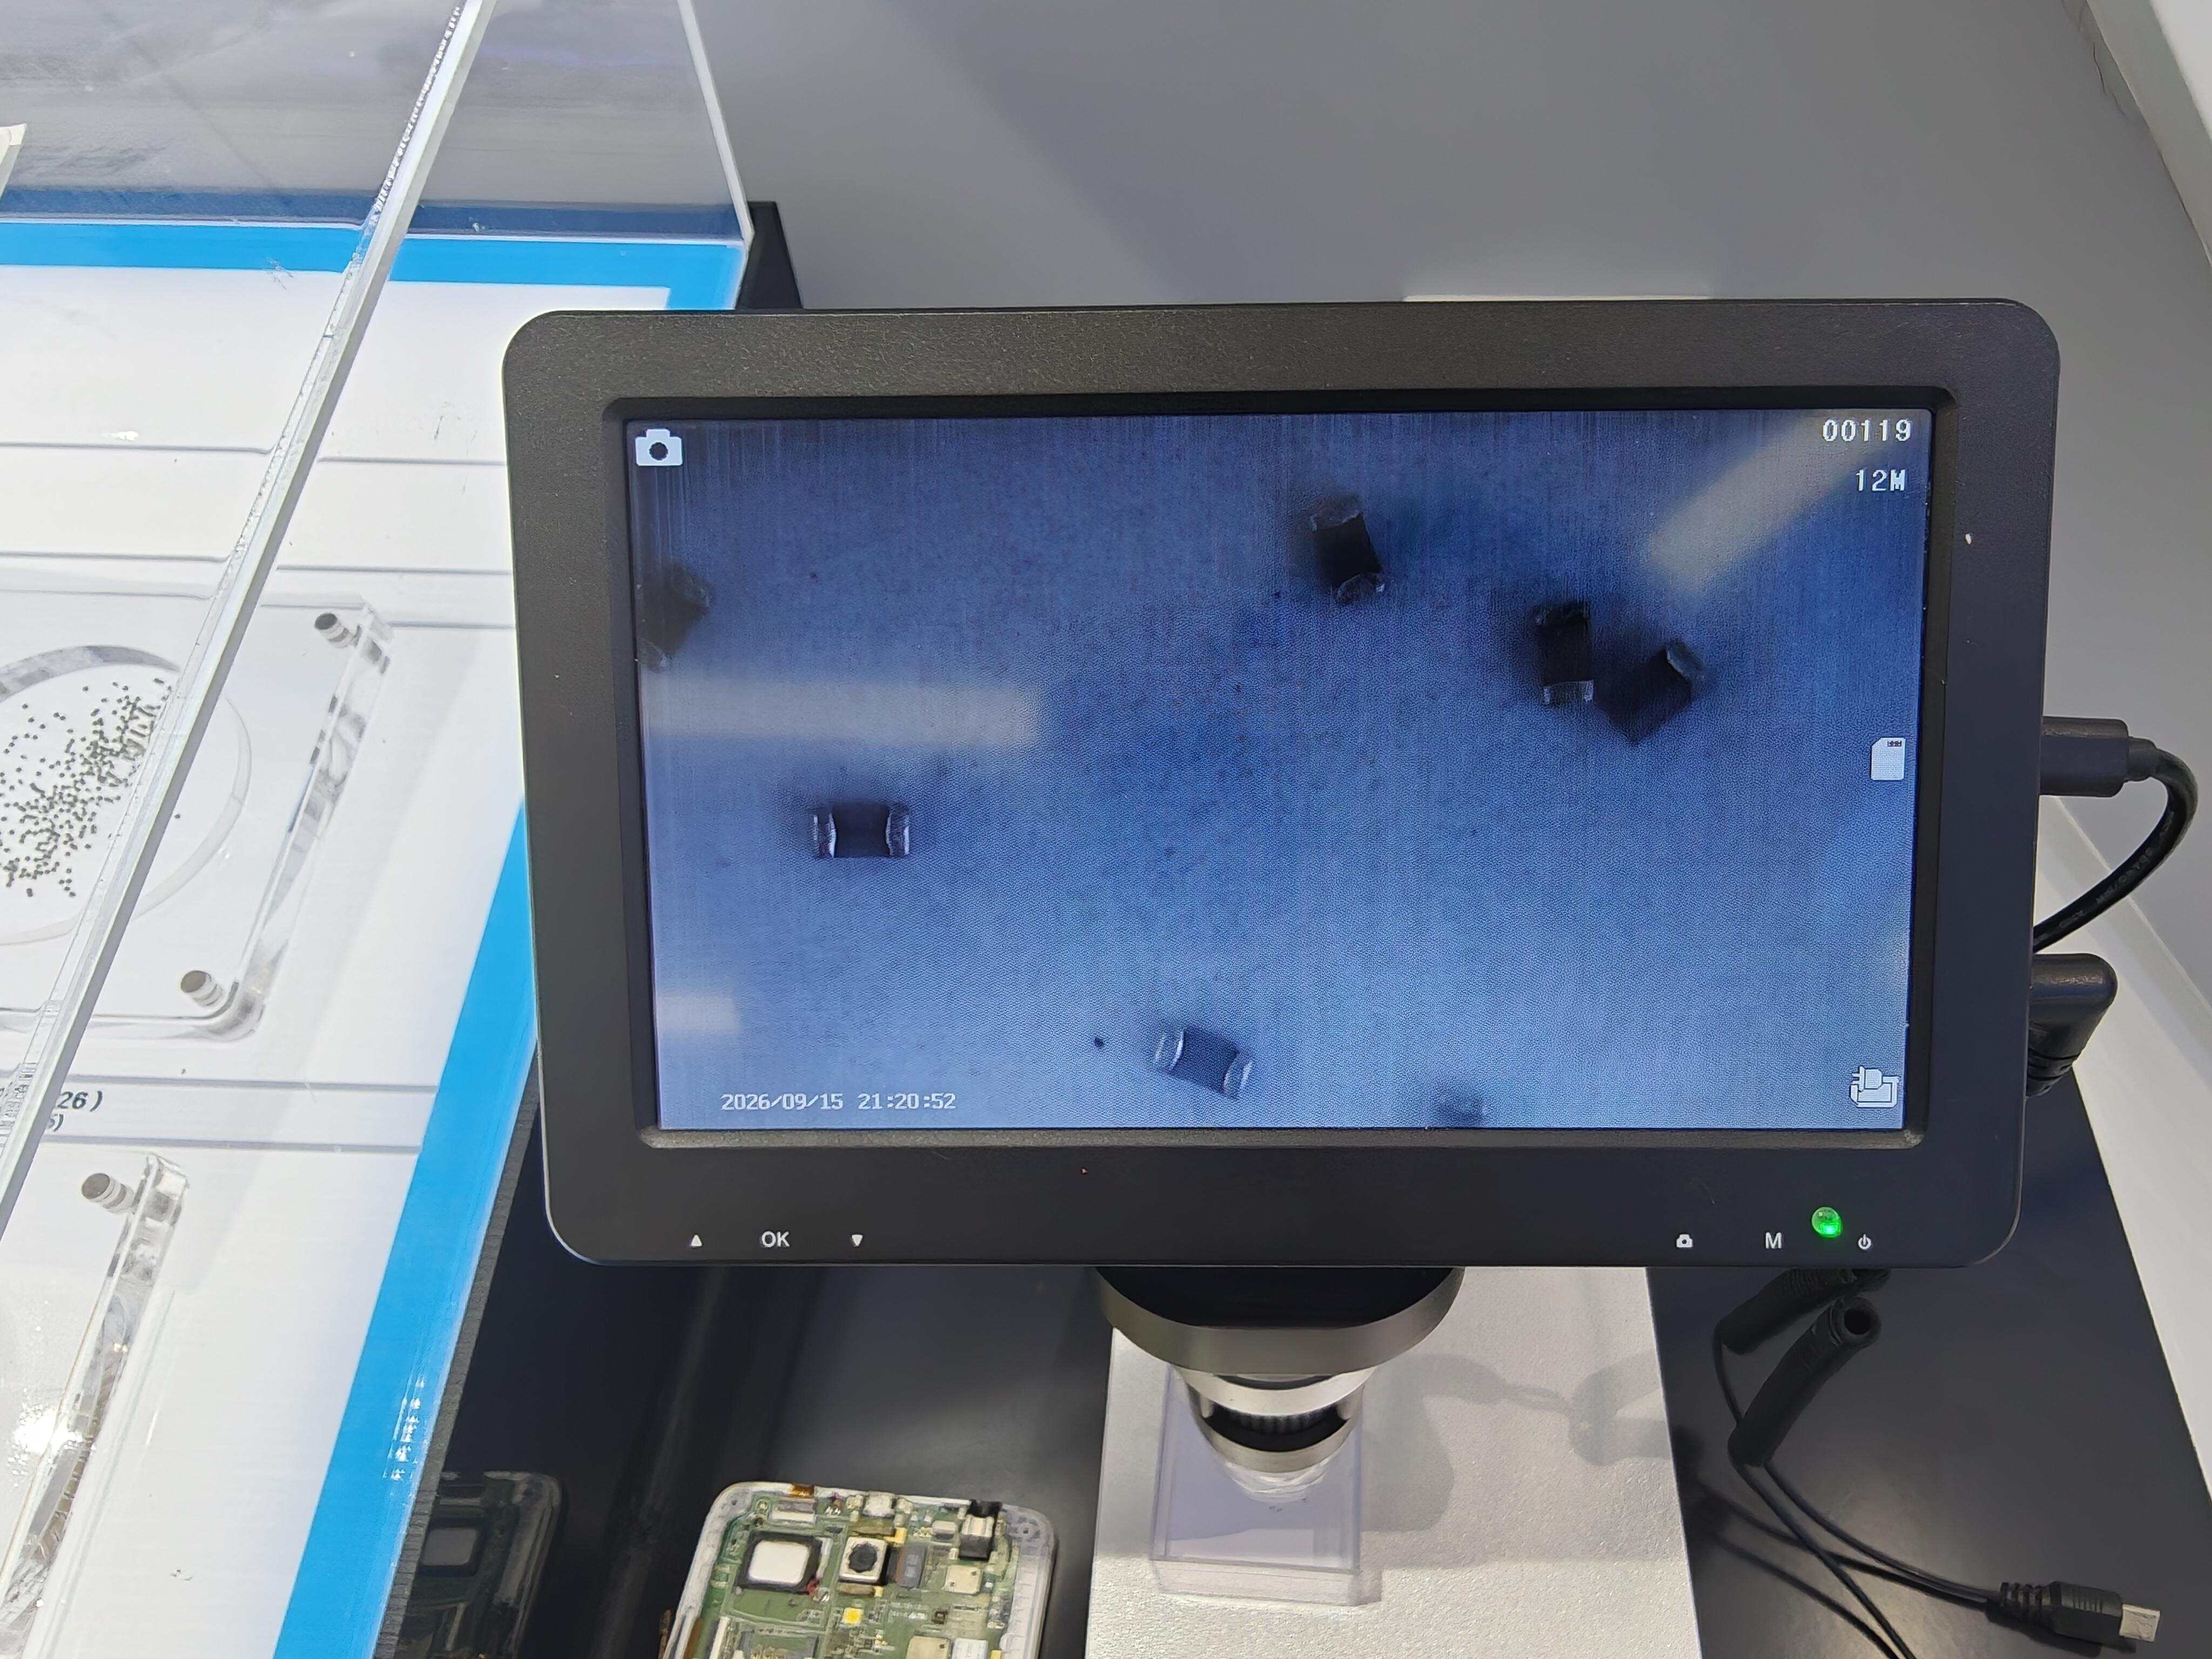
曹秀华告诉记者,MLCC属于电路板基础元器件,以往多应用在手机、电脑等产品上。算力场景下,MLCC的基础功能没变,但数量、质量要求都高出一大截,出问题的代价也大得多。手机上的MLCC坏了,顶多影响个人使用;而AI服务器是“7×24小时”不停转,一旦出故障导致整机宕机,算力传输、后端业务全部受牵连。
“(对市场爆发)有一定预判,但没料到会来得这么猛。”曹秀华坦言,“2023年前后我们就已经在系统攻关AI服务器要用的极限高容MLCC平台技术,知道这块需求迟早要来,但需求释放还是比想象的快得多。而且现在AI还处于基建期,各行各业的算力需求集中爆发,我们预计未来还会继续往上走”。
需求的爆发,已经兑现为企业的经营数据。今年上半年,风华高科归母净利润同比增长74.01%,其中二季度归母净利润和扣非归母净利润环比一季度分别增长127.8%、126.6%。业绩上涨来自两大方面,一是需求往算力场景迁移,产品量价齐升;二是日韩企业产能向高端产品倾斜,大量订单外溢带来市场红利。
这也揭示出国内MLCC厂商无法回避的现实,适配AI服务器场景的高端MLCC核心料号,仍由村田、三星电机、太阳诱电等日韩企业垄断。国信证券统计数据显示,2024年,村田、三星电机、太阳诱电、TDK、京瓷五大厂商合计占据全球77.3%市场份额。
曹秀华介绍,AI服务器电路板上,数量仅占约20%的高容MLCC,却贡献了约80%的产值,而新一代服务器上高容的数量将增长40%—50%。例如,现在服务器主流规格0805尺寸100μF(微法,电容的计量单位),一千颗要几百元,是普通产品的十倍甚至百倍。
“就算导入过程很难,我们也要使劲啃下服务器终端的大客户。”除了承接外溢订单,更重要的是要积极争取AI服务器高端订单,原因是市场蛋糕巨大,且终端技术迭代快,反过来还能推着MLCC技术迭代。风华高科高端MLCC上半年营收已占MLCC总营收约40%,目前已有多款适配AI算力赛道的高容MLCC通过客户认证。
高端材料攻关要靠自己
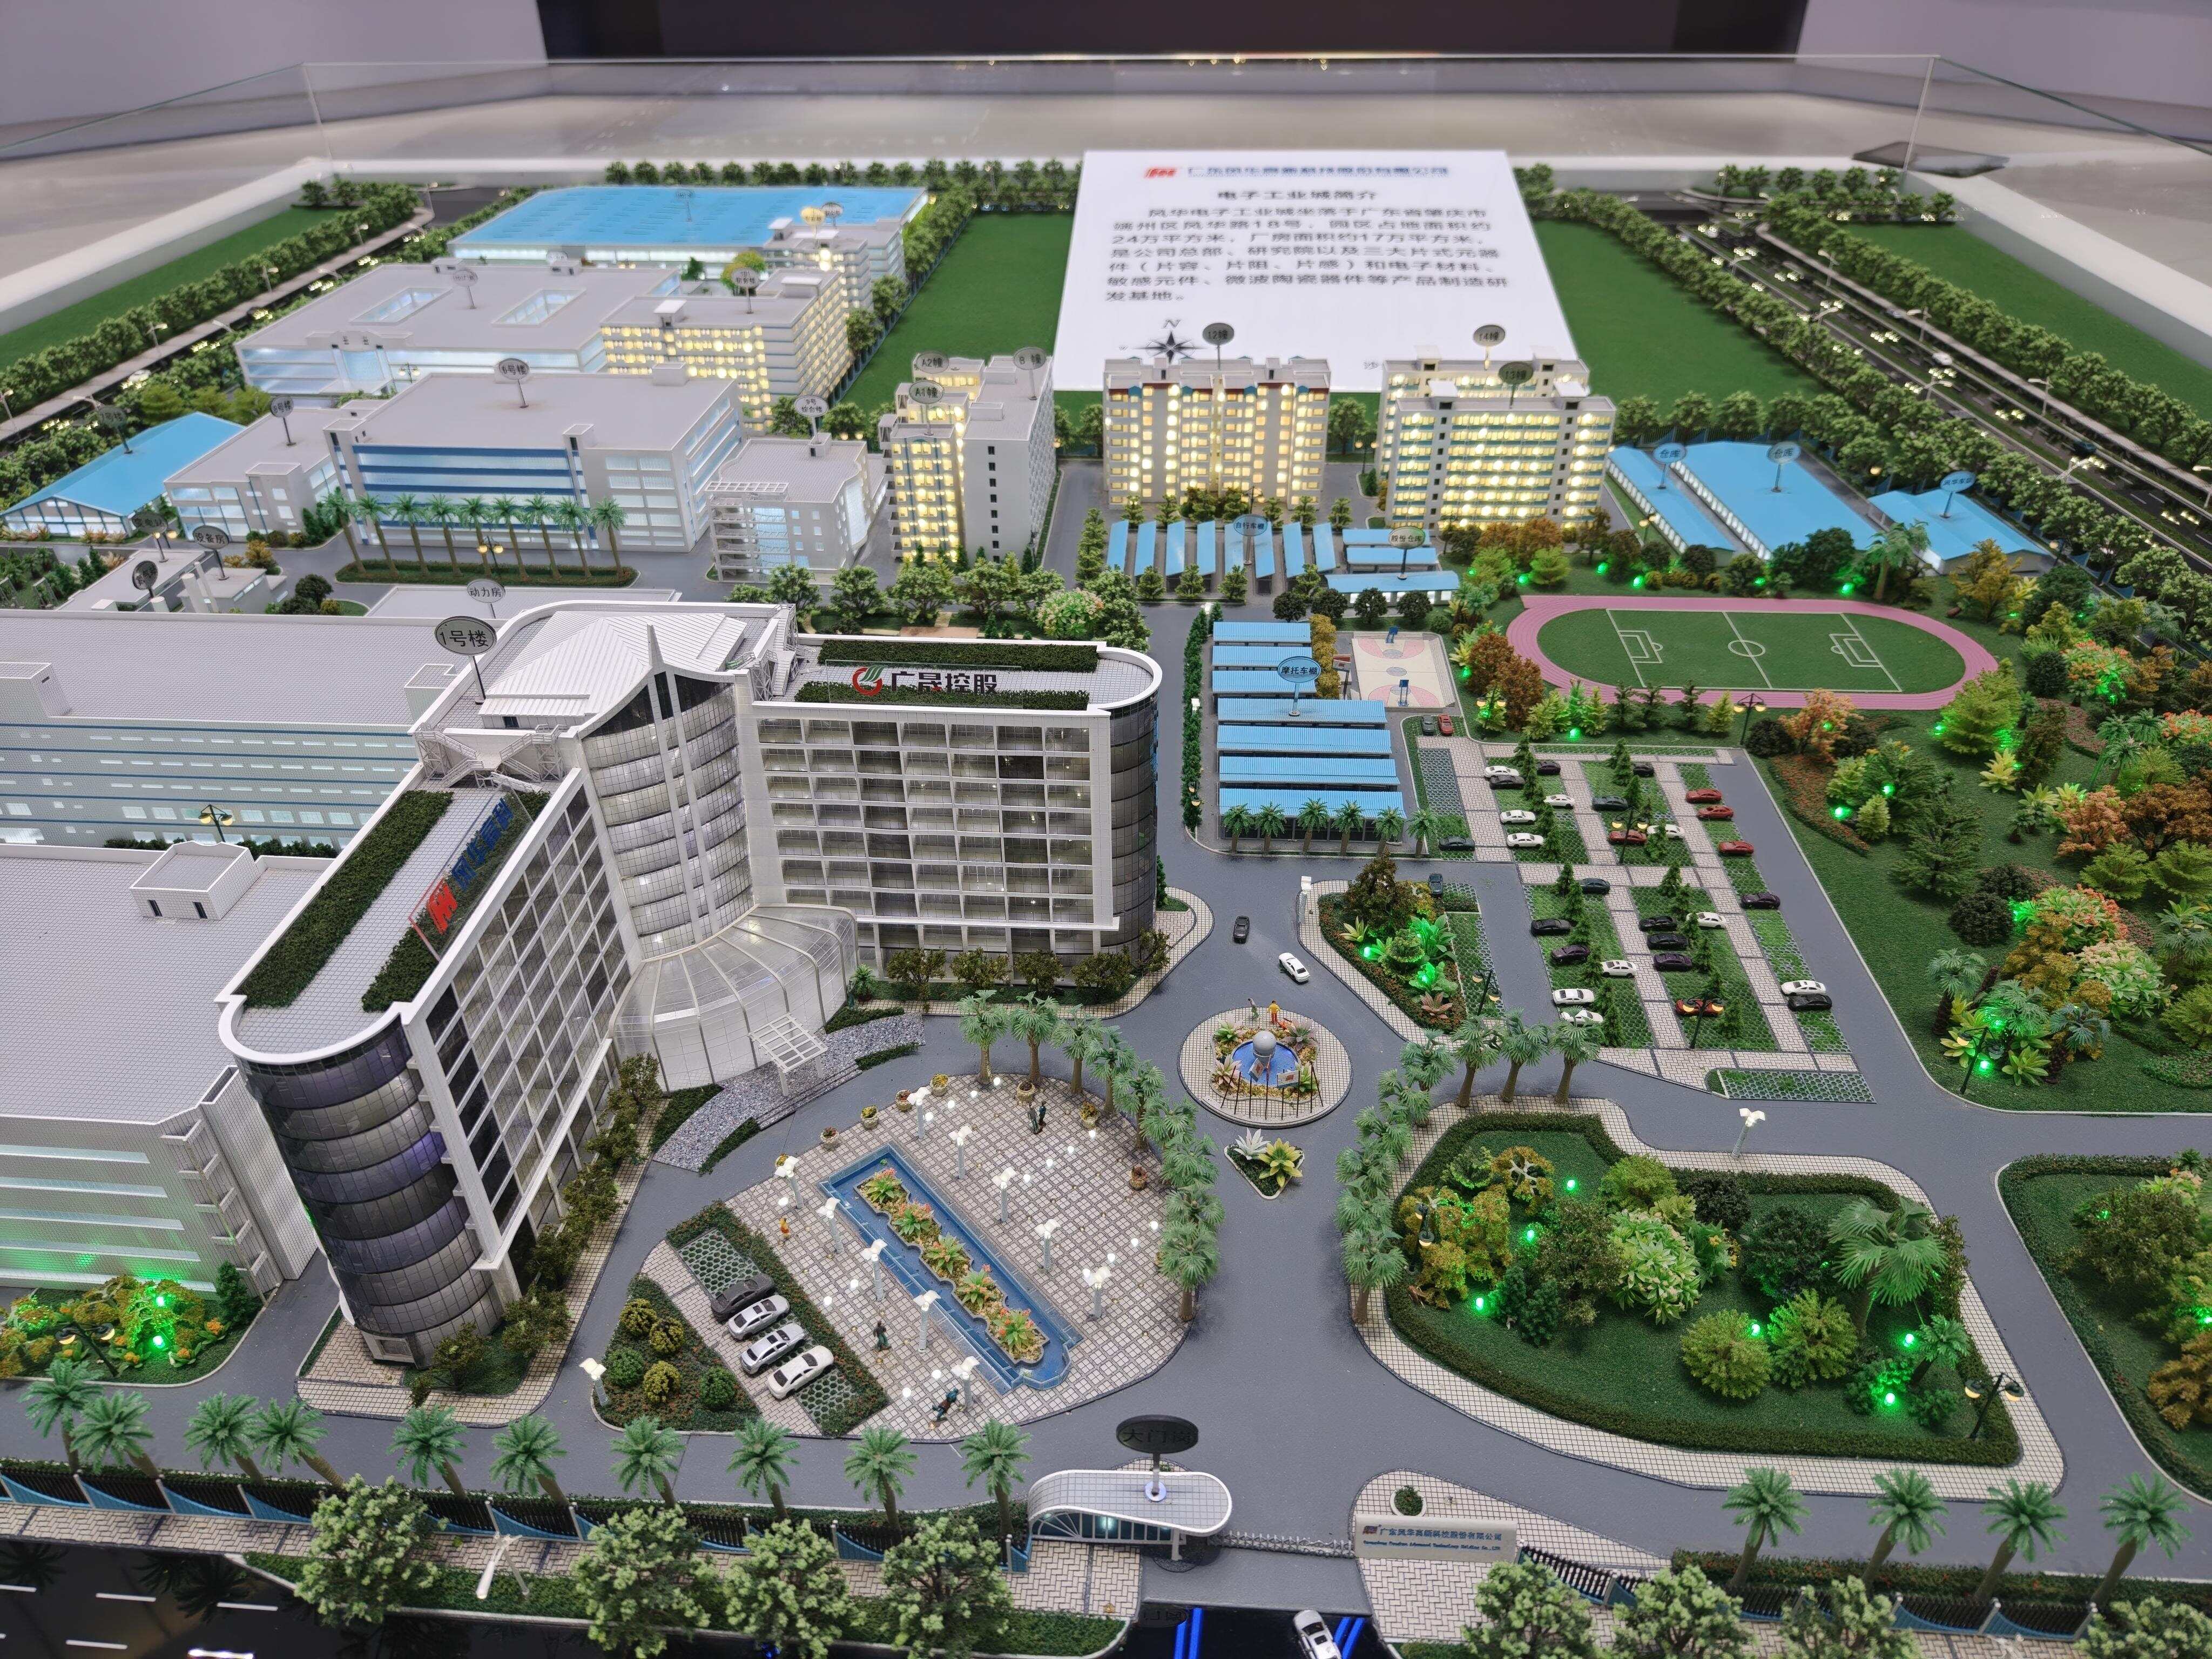
在风华高科祥和工业园,薄如蝉翼的陶瓷薄膜在自动化产线上完成流延、叠层、烧结、切割等工序,最终变成一颗颗比芝麻还小的MLCC,陶瓷层数可达上千层。这一生产过程的精细程度,就如同在米粒上盖起千层高楼。
这一高端电容基地项目于2025年底全面建设完成,基地投产踩中了新兴市场高速增长期,目前处于满产状态。
从消费电子到AI产业链,并不是产品直接的横向迁移,横亘在前的是一道道技术门槛。曹秀华告诉记者,AI服务器所需的MLCC不但要具备超高容量、高温稳定性等性能,还要具备高可靠性和批次稳定性。极限高容产品特别“吃”产能,内部堆叠层数高,加工耗时久,同等叠层设备下产能大幅下降。
供需的矛盾点在于,需求往往在短期内爆发,而技术的演进却是逐级突破的,这就要求企业对每一轮的创新浪潮做好技术储备。
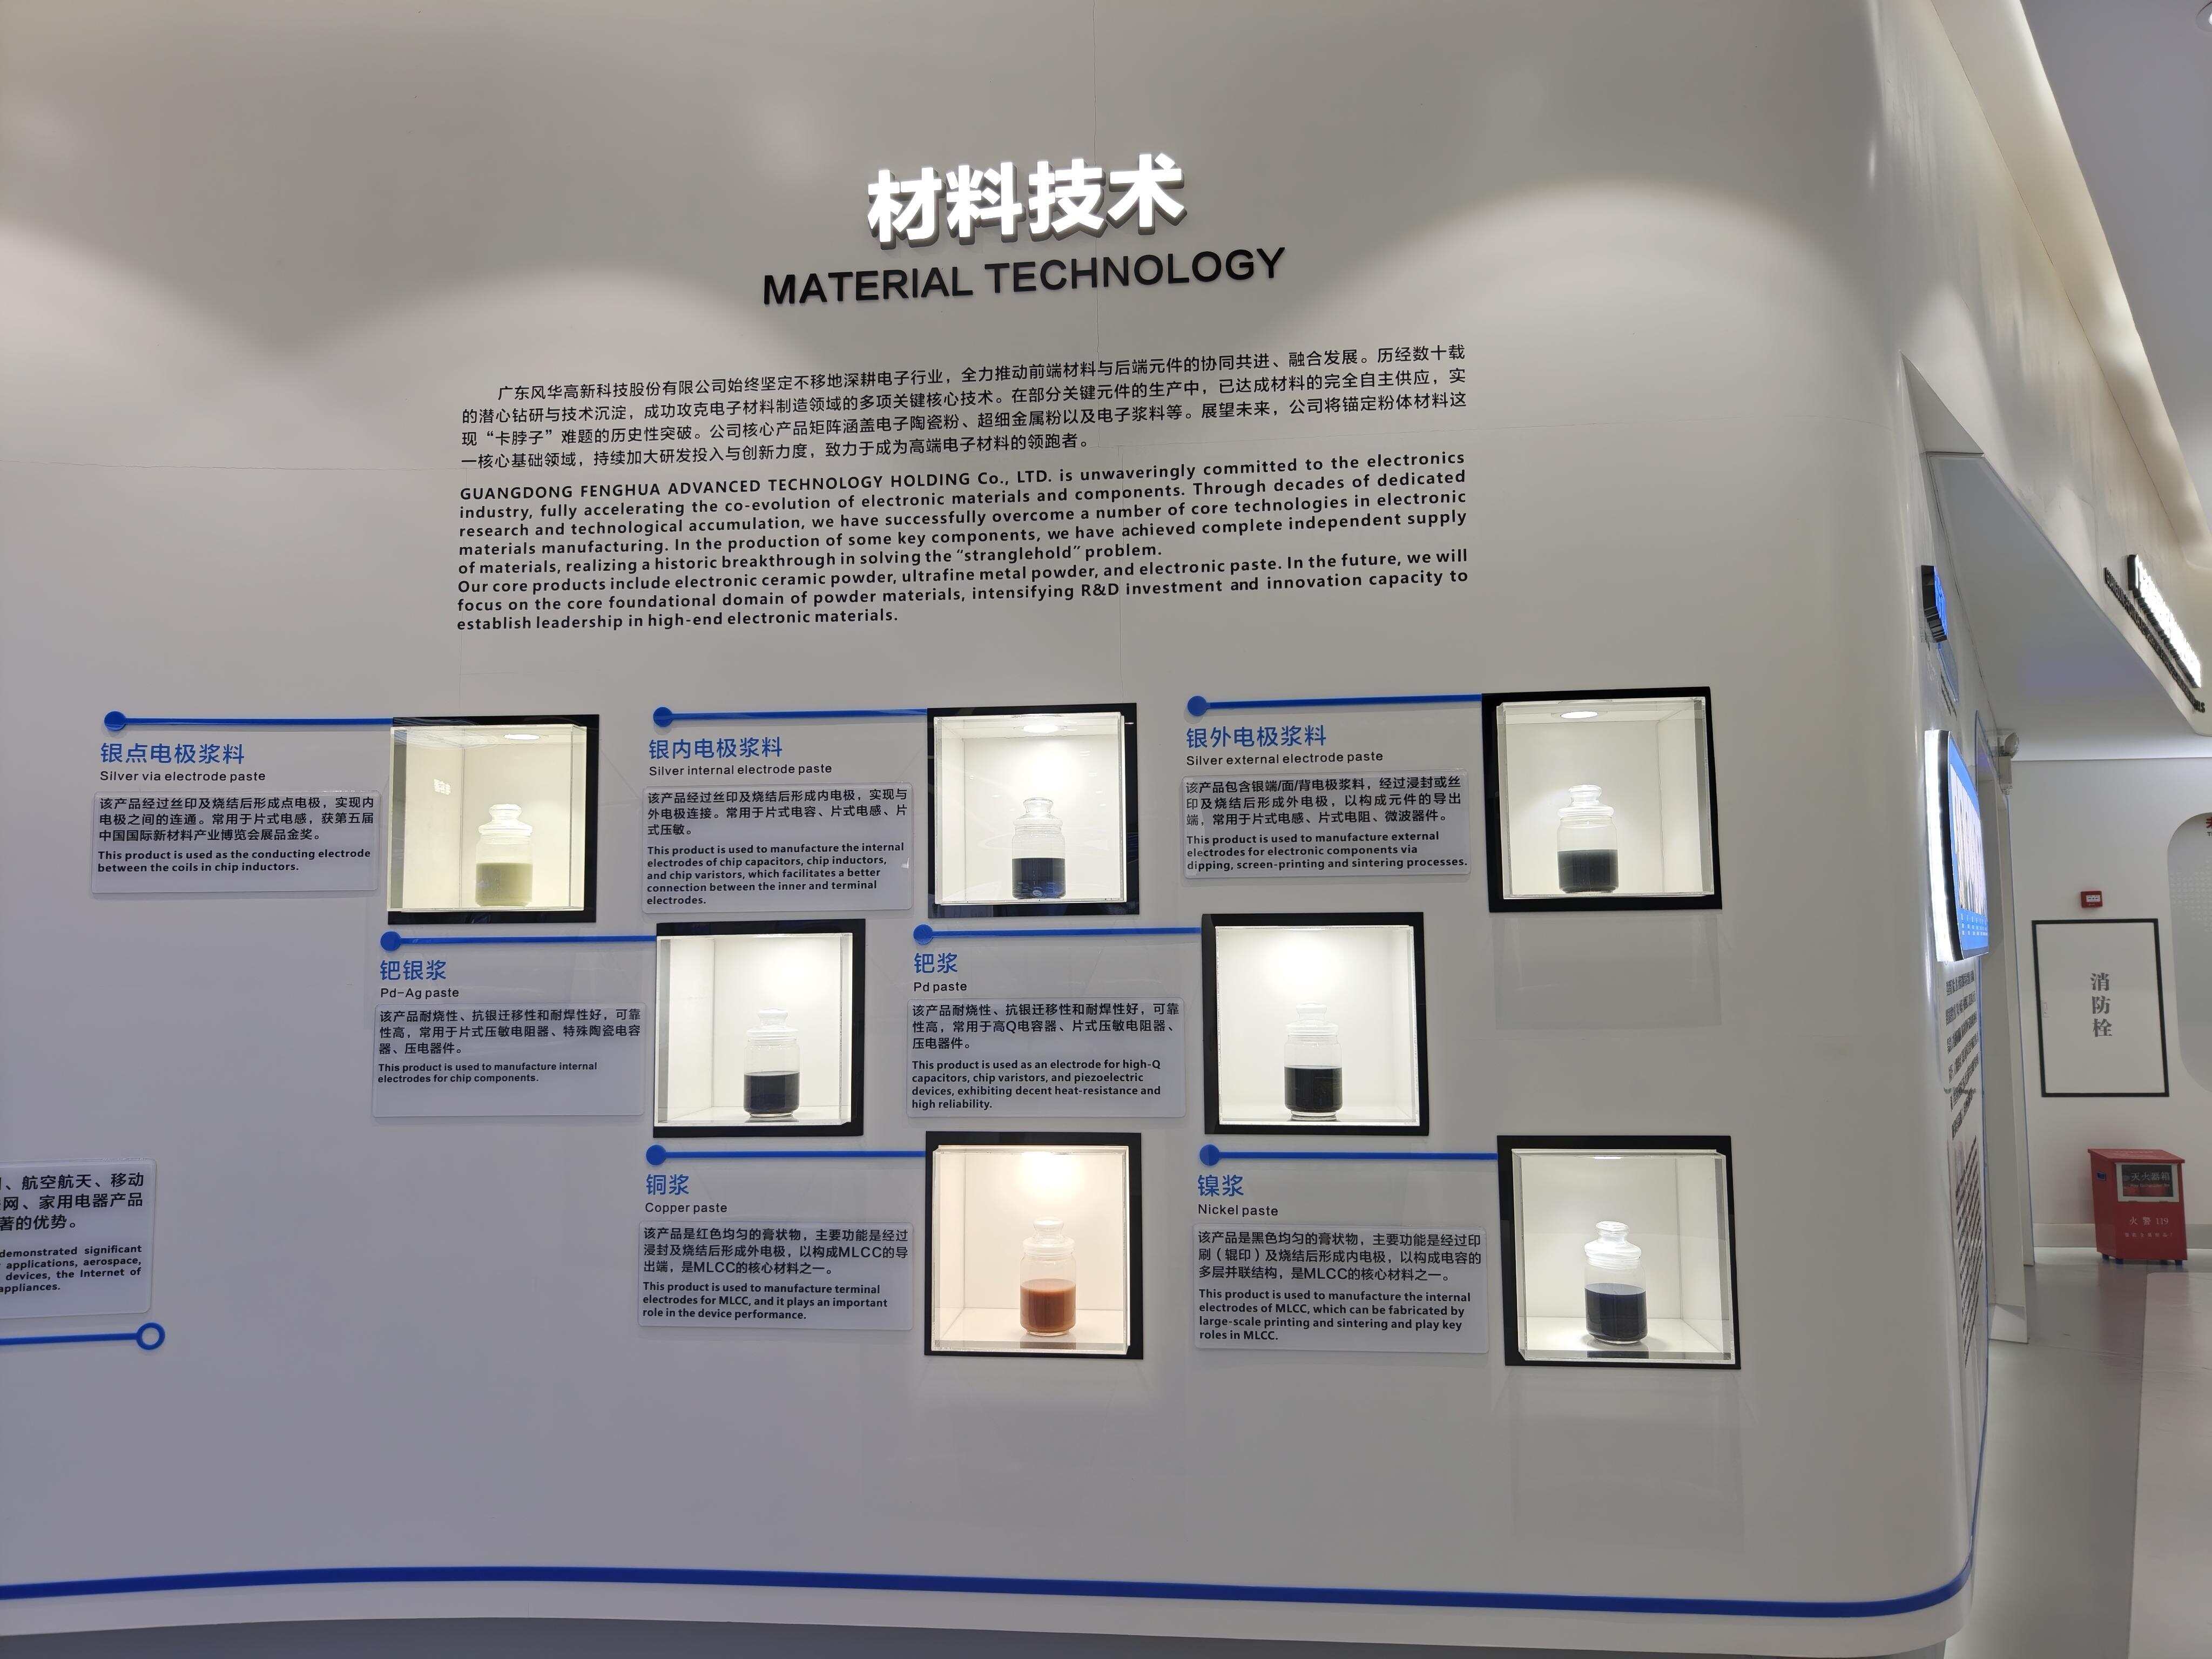
“高端极限产品突破的最大卡点在于材料,以前新品的开发首选进口材料,但越往高端走,越没法借鉴国外经验,因为日韩厂商会对先进材料保密。现在我们强调,材料一定要引领电子元器件的发展,得靠自己把高端材料和先进工艺攻下来。”为此,风华高科构建了“研究院—子公司研发中心—车间创新小组”三级研发体系,利用新型电子元器件关键材料与工艺国家级实验平台,实现了纳米晶瓷粉、超细镍浆等8项MLCC关键材料自主供应。
很多人可能会认为,MLCC高端突破的起点,在于实验室自发的技术攻关。
但在曹秀华看来,需求才是创新的起点——早年间,即便国内MLCC企业能做出来相应产品,却无人问津,连优化方向都摸不准;近年来,国内电子终端企业频繁直面供应链风险,开始主动对接国内头部元器件企业,联合攻关,共推国产化落地。
以汽车供应链为例,2018年以前,国内MLCC企业普遍很难打进动力安全系统等高端应用场景。由于外部环境的不确定性,应用端主动牵引,推动国产车规级MLCC加速自主可控。“终端应用客户会直接把‘N+1’甚至‘N+3’代需求给到上游,倒逼元器件企业联合上游材料和设备供应商共同研发,实现产业链协同。切入AI赛道更加需要这种模式,我们从2025年就开始联合攻关下一代MLCC产品及关键材料。”
每一项面向市场的研发,考验的也是内部协作的效率。营销在呼唤“子弹”,研发需要联动供应链开发材料;同时,新项目的试产也需要成熟盈利的产品为其腾出产能,生产部门也要有长期思维,不能只顾当下。近年来,风华高科全面推进研发工作“项目化”,实施专项考核叠加常规考核的双重机制,推动研产销联动,部分高端产品研发周期缩短50%。
广东“电子大米”撬动算力变局
需求出题,产业解题,这样的故事在广东并不少见。
“电子元器件特别需要下游终端的牵引,本土场景齐全是很大优势。”曹秀华介绍。数据显示,广东电子信息产业规模连续35年稳居全国第一,家电、智能手机、新能源汽车、智能终端、AI算力服务器等全品类产业集群高度集聚,构成国内最完整、最活跃的电子信息应用市场。2024年,英伟达CEO黄仁勋曾直言,粤港澳大湾区是世界上唯一同时汇聚机电一体化技术和人工智能技术的地区。
这一应用土壤,催生出风华高科、三环集团、微容科技等一批行业龙头。
三环集团从地方竹器厂起步,用50多年夯实电子陶瓷制造根基,依托底层材料优势向高端MLCC拓展;风华高科深耕被动元件领域40余年,依托新型电子元器件关键材料攻关能力,突破多项核心工艺,实现从原材料粉体到成品全链条自主可控;微容科技聚焦高可靠、高容量MLCC赛道,主攻算力、汽车等高端场景,是国产高端电容赛道的新锐力量……
龙头集聚,带动上下游配套产业链协同发展,在广东大地上演绎出“小元件撬动大产业”的故事。从上游的陶瓷粉体、金属电极材料,到中游的烧结、叠层工艺,再到下游的分销和应用验证,在广东都能进行高效对接。
以肇庆为例,受风华高科带动,生产MLCC离型膜的浙江企业洁美科技奔赴肇庆投建华南地区产研总部基地,与风华高科高端电容基地隔街对望。无独有偶,作为企业上游供应商的韩国FM全资子公司,肇庆丰迈也受龙头牵引,选择在肇庆建厂。
因此,当AI算力需求从芯片、服务器向下穿透至最基础的电子元件,广东自然成为承接这场产业机遇的核心阵地。A股16家MLCC概念股中,广东企业独占6家,数量远超第二名江苏省3家。其中风华高科年内至今涨幅超过250%,三环集团年涨幅超180%,均位居板块涨幅前列。
产业配套成熟后,近距离协同优势正加快转化为技术突破能力。
曹秀华告诉记者,几年前,MLCC前工序关键设备全部靠进口;随着工信部《基础电子元器件产业发展行动计划(2021—2023年)》的强链补链部署落地,广东逐步形成关键设备配套集群,流延机、辊印机、叠层机等前道设备已实现国产化,珠海企业则补齐后端高端测试设备短板。
政策端也在持续加码。目前,广东已将陶瓷电容器产业列为电子信息产业细分赛道重点培育,并安排省级专项资金支持高端MLCC研发与产业化,致力将广东打造成为国内领先、国际知名的陶瓷电容器产业高地。在今年的“广货行天下”夏季行动陶瓷电容器产业链供需对接活动上,广东省电子元器件领域共达成签约总金额约6亿元,有效促进了产学研用协同与产业链上下游的紧密合作。
文 | 记者 黄婷
图、视频 | 记者 丁一宁
(来源:羊城派 编辑:陈虹余)