盘中大涨近950%!改性塑料“小巨人”,今日上市
来源:上海证券报
9月22日,改性塑料“小巨人”中塑股份登陆创业板,盘中两次临停,一度大涨近950%,最终收涨683.29%,报433元/股。

据公司上市报告书,本次发行数量为1233.29万股,占发行后公司总股本的比例为25%,发行价格为55.28元/股,募集资金总额6.82亿元,扣除发行费用后实际募集资金净额为5.95亿元,将用于建设高性能工程材料智能化生产基地建设项目、江西中塑生产基地扩建项目、新材料工程技术研究中心建设项目和补充流动资金。
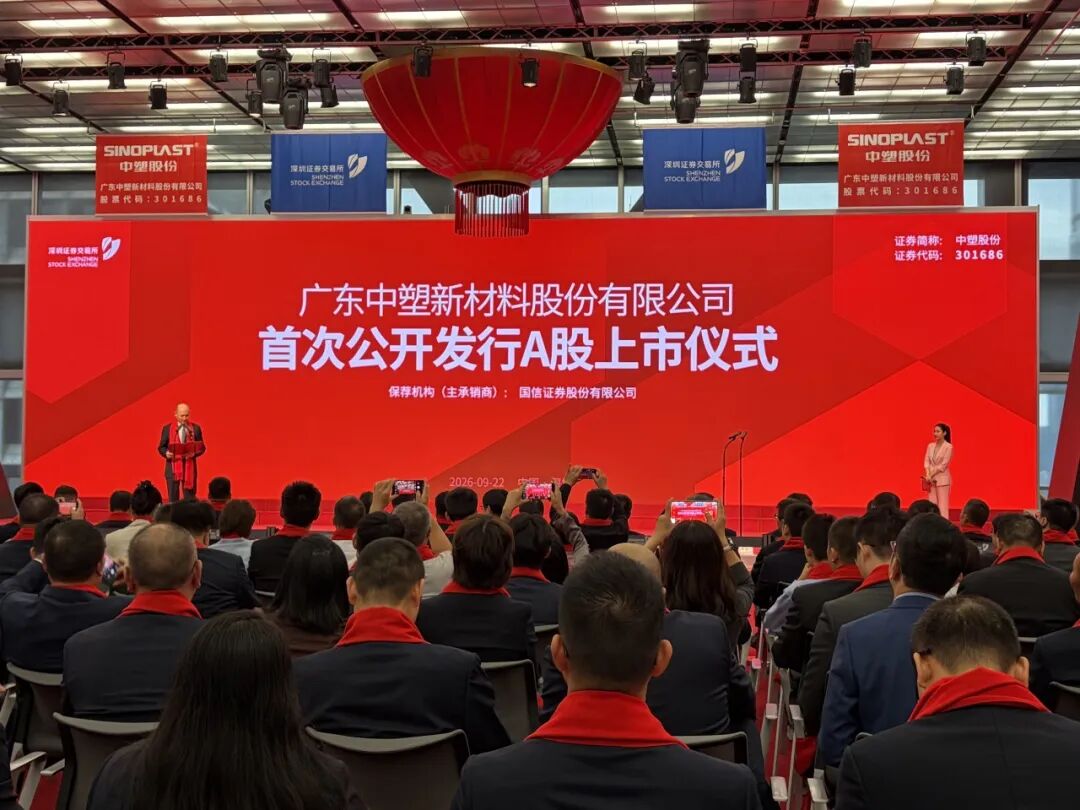
中塑股份董事长朱怀才致辞。上证报记者 何治民 摄
上市仪式上,中塑股份董事长朱怀才在致辞时表示,公司将科学高效用好本次募集资金,加快智能化生产基地的流程建设,持续加强核心技术研发投入,完善多元化产品竞争,不断提升核心竞争力,增强行业地位和竞争优势,筑牢长期盈利根基。
深度绑定头部品牌
中塑股份成立于2009年9月,长期聚焦高性能改性PC、PA、PPA、PBT、PET等工程材料,深耕可激光直接成型(LDS)材料、纳米注塑(NMT)专用工程材料、超耐高温特种尼龙材料等特种功能材料赛道。
招股书显示,公司主要产品应用于消费电子、储能、汽车、家居家电等行业,终端产品包括手机、智能穿戴设备、平板电脑及笔记本电脑、蓝牙音箱、储能电源、新能源汽车及家电等各类产品。
中塑股份持续深耕具有较高技术壁垒的消费电子产业链。根据智研咨询数据测算,2024年、2025年公司在中国消费电子行业改性工程塑料领域的市场占有率在6%—7%,处于行业领先地位。招股书显示,2023年至2025年,公司产品主要应用于消费电子领域,消费电子类业务收入占比分别为65.57%、70.82%、66.90%。
取得这一市场地位的背后,是中塑股份长期积累的客户资源与认证壁垒。据了解,改性塑料产品具备客户及品牌壁垒,出于终端产品稳定性以及认证周期的考虑,客户通常不轻易更换供应商,客户黏性较大,这为中塑股份提供了稳定的订单保障。
目前,中塑股份直接客户覆盖富智康、华勤技术、闻泰通讯、龙旗科技、长盈精密、歌尔股份等国内主要零组件、模组及精密结构件制造企业,终端客户进入三星、华为、小米、OPPO、传音等品牌商的合格供应商资源池。
同时,在消费电子基本盘之外,中塑股份正加速向新能源汽车、储能、智能家居家电等领域拓展。2025年,公司新能源汽车与储能领域改性塑料产品合计营收规模突破1.5亿元,成为其核心营收增长点。目前,公司已进入比亚迪、小鹏等新能源汽车领域客户供应链,并服务安克创新、正浩科技等储能领域头部企业客户。
招股书显示,2023年至2025年,公司收入主要来自于高性能工程材料,收入占比分别为85.68%、78.39%、75.42%。特种功能材料作为公司业务重要增长点,报告期内相关收入持续提高,收入占比分别为14.26%、21.22%、23.45%。
近三年净利润复合增速达24.51%
2023年至2025年,中塑股份营业收入分别为5.37亿元、7亿元和7.49亿元,最近三年复合增长率达18.16%;扣非归母净利润分别为7924.10万元、9256.66万元和1.23亿元,最近三年复合增长率达24.51%。2026年上半年,中塑股份实现营业收入4.43亿元,同比增长31.38%;预计前三季度营收同比增长40.27%至47.59%,增长动能持续释放。
盈利质量方面,中塑股份毛利率持续领先行业。2023年至2025年,公司主营业务毛利率分别为31.97%、31.03%和33.80%,明显高于同期可比公司23%左右的毛利率均值,盈利优势显著。其中,过去三年,特种功能材料毛利率均超40%,收入占比从2023年的14.26%提升至2025年的23.45%,毛利率贡献率从5.86%提升至11.11%,不断持续增厚公司利润空间。
高毛利表现的背后,离不开公司持续加码研发所构筑的技术底座。作为国家级专精特新重点“小巨人”企业,中塑股份过去三年累计研发投入7166.23万元,拥有95项发明专利,已掌握改性工程塑料生产过程中完善且系统化的核心技术,并形成了以激光直接成型技术(LDS)、纳米注塑成型技术(NMT)、耐高温阻燃技术为代表的多项自有核心技术。
与此同时,公司还积极布局低空经济、机器人领域,开发了一系列适用于无人机外壳、机翼的轻量化、高强度材料,以及适用于扫地及泳池清洁等机器人的高温高强、耐磨耐腐蚀材料;同时,公司前瞻布局绿色循环经济,研发出PCR环保再生材料,推动生产流程低碳化,响应“双碳”目标。

(来源:上海证券报 编辑:巫燕玲)