21世纪经济报道记者 林典驰 深圳报道
“算力的尽头是电力”正从一句行业口号变成现实的工程挑战。随着AI训练和推理需求持续增长,数据中心功率密度不断攀升,传统供电架构面临新的瓶颈。
9月8日,2026英飞凌消费、计算与通讯创新大会(ICIC 2026)在深圳举行,近1000位产业链上下游客户与生态合作伙伴参会。
在这场大会上,800V高压直流供电成为被反复讨论的关键词,多位电源行业受访者表示,AI数据中心的供电架构正在经历一次由功耗需求驱动的系统性变革,而800V正是这场变革的重要演进方向。
英飞凌科技全球高级副总裁及大中华区总裁、英飞凌科技消费、计算与通讯业务大中华区负责人潘大伟在接受21世纪经济报道记者采访时表示,800V架构兴起的核心驱动力来自持续攀升的算力需求,市场需求驱动800V供电架构成为必然趋势。
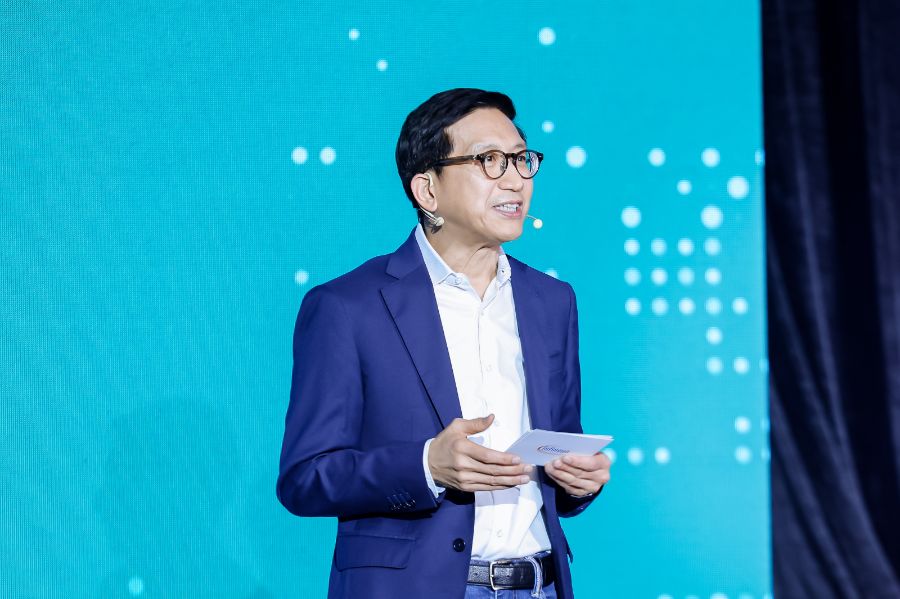
英飞凌科技全球高级副总裁及大中华区总裁、英飞凌科技消费、计算与通讯业务大中华区负责人潘大伟 受访者供图
值得注意的是,这场变革不是单点技术替换,而是从数据中心外部供配电到机柜内板级供电架构的系统性重构,其中既孕育着功率半导体、电源整机等环节的价值量提升,也横亘着灭弧、认证、运维等尚未跨越的工程门槛。
A股产业链的卡位战已经提前打响,一批产业链公司在2026年成为二级市场的热点。
电源整机环节,麦格米特已进入英伟达GB300相关供应链,并实现AI服务器电源产品批量交付;HVDC路线上,智算中心HVDC电源市占率第一的中恒电气获宁德时代拟斥资41亿元、溢价约45%入股,反映出资本市场对HVDC方向的关注;被业内视为长期演进方向的固态变压器(SST)领域,中国西电拿下国产SST首个海外数据中心订单,四方股份仅2025年上半年相关订单储备超30亿元。
需求侧,据悉,字节跳动已在新一轮AI数据中心招标中首次引入800V HVDC方案。上市公司的密集落子,让这条技术演进路线同时成为一条可供跟踪的主线。英伟达方面则计划自2027年起引领向800V HVDC数据中心电力基础设施的过渡,其800V电源机柜方案预计2026年第三季度完成备货。
功耗跃升倒逼高压架构覆盖
供电架构变革的根源,在需求侧。
潘大伟援引国家数据局统计称,2024年初,中国日均词元(Token)调用量为1000亿;至2025年底跃升至100万亿;2026年3月已突破140万亿,两年增长超千倍。
需求端的爆发直接传导至硬件功耗。潘大伟给出的数据是:GPU功耗从几百瓦、上千瓦,一路增长至2000瓦、4000瓦,按照技术路线图,未来甚至会达到10千瓦;机架功率方面,以往100kW已属高功率,如今200kW、500kW、600kW机架陆续出现,下一步将迈向1MW。行业测算显示,到2030年全球AIDC(AI数据中心)规模可达到156GW。
功耗的指数级上升,让沿用多年的低压供电方案在经济性上难以为继。
长城电源研发总监李彦在大会演讲时算了一笔直观的账:同等功率下,供电电压越低,电流越大,带来的铜消耗和线路损耗就越高,电压拉高是解决损耗的一大路径。
目前传统数据中心的供电形态仍是市电经UPS、AC-DC、DC-DC多级变换后以12V供电,单级效率已经做到很高,传统PSU从220V交流到12V直流的峰值效率可达96%。但由于链路变换级数多、输出电流大,铜排损耗累积下来,整体系统链路效率仍然偏低。
这意味着,800V既是一个技术方案,也是一笔经济账。在机架功率向数百千瓦乃至1MW演进的过程中,继续沿用12V/48V母线,铜材消耗和损耗将呈非线性放大,而数据中心用电量本身就在快速攀升。李彦判断,随着GPU功率快速上升,数据中心功耗可能翻倍增长,GW级数据中心已在讨论之中。
需求侧的另一个信号来自订单。
潘大伟透露,无论OEM还是CSP(云服务供应商),订单量都在不断增加,“可能三个月前,客户提出的需求是一个数字,三个月后又是另一个数字。”
他曾参加一家重要CSP厂商的活动,对方表示当前建设数据中心的瓶颈在于物理建设能力的上限,从下单采购到方案设计存在客观周期。
潘大伟同时表示,英飞凌三年前动工的德累斯顿智能功率晶圆厂已经启用,公司的供应能力进一步增强。供给与需求之间的这场赛跑,构成了电源产业链景气的基本盘。
值得一提的是,电力供给本身并非约束。“十五五”时期全国电网固定资产投资将达到5万亿元以上,较“十四五”同期增长超80%。
潘大伟认为,中国电力供应整体充裕,未来数据中心领域的瓶颈更多在供配电架构而非电量本身。李彦也提到,我国可再生能源发电装机占比已超过六成,而数据中心供电架构向SST、智能微网演进,与光伏、风电等新能源的接入密不可分,高压直流架构下,新能源电力甚至有机会不经多级变换直接进入数据中心。
落地路径多线并行,SST仍需时间
架构方向明确之后,落地路径成为产业界博弈的焦点。
从李彦对NVIDIA白皮书的解读来看,800V的演进大致分为四级:从传统的分布式供电,到GB200、GB300所代表的集中式Power shelf供电,再到800V架构,而800V又分数据中心级和IT柜边两段,各有不同的技术路线。
数据中心级目前有三条主要路径。其一是Sidecar方案,即在现有UPS不改变的情况下,通过侧挂柜快速部署800V直流,部署灵活性好,可在现有机房直接落地,代价是多了一级变换,整体链路效率反而有所下降。其二是集中式部署,当功率继续增大、Sidecar不再经济时,按列集中供电成为选项。其三是巴拿马方案。
值得注意的是国内外的路径差异。李彦指出,国内数据中心此前已部署240V/336V高压直流,省去了一级变换,这部分存量设施有机会直接升级至800V,“相对来讲这一步会快一点”。因此国内的落地节奏并非白皮书上的依次推进,而是Sidecar、集中供电、巴拿马三条路线由不同厂商同时落地,不同的方案有不同的公司在同时推进。
备电环节同样处于过渡态。目前国内机房集中供电的电池仍以铅酸为主,锂电池虽是功率增大后的必然趋势,但进机房仍需时间,这其中有安全性疑虑,且起火后的扑灭与故障隔离问题尚未解决,国内BBU(电池备份单元)的落地因此比海外慢。超级电容方案性能不错,但成本、寿命和一致性存在顾虑,国内多数厂商现阶段仍选择在电源内继续加电解电容的保守路线。
至于被视为长期演进方向的固态变压器(SST),产业界的态度是看好但不冒进。
潘大伟表示,SST有望成为未来数据中心供配电架构的重要组成部分:中压电网以十几至二十多千伏等级接入,经SST转换形成800V高压直流并送入机架,再由机架内高压IBC为板上供电,整套链路更简洁,效率进一步提升。对比传统低频变压器,SST不仅效率更高,部分方案重量可从20吨降至数百公斤,体积、重量和能效优势突出,各大CSP都在积极推动,目前已有很多客户启动POC或定点。
但潘大伟同时强调,SST的发展会有一个过程,不是一蹴而就的,更现实的路径是以集装箱方式将器件集成为标准化模块,逐步培育市场。
英飞凌已针对中压规格SST产品完成碳化硅模块的集成化设计。
据统计,头部SST厂商中已有七八家公开与英飞凌合作。潘大伟将这一卡位归因于公司在碳化硅模块上的多年积累,相关技术储备早于输电场景的需求而存在。
英飞凌科技副总裁、英飞凌科技消费、计算与通讯业务大中华区市场营销负责人刘伟则补充,产品组合覆盖不同电压、功率等级,并具备大功率高压器件的长期可靠性记录,是客户尝试新技术时选择英飞凌的原因。
三重门槛与产业链的价值重估
800V的前景明确,但横在落地面前的门槛同样清晰。李彦将其归纳为三类。
第一是直流灭弧与故障隔离。交流电存在过零点,灭弧相对容易;直流没有过零点,800V母线一旦发生故障如何隔离,是直流部署绕不过去的问题。目前固态断路器、混合式直流断路器仍处于技术验证、产品迭代和应用导入阶段,规模化部署经验尚待积累。
第二是安全认证。800V在各国的认证要求繁琐,李彦透露,国内3C适用的产品认证路径和测试规范仍有待进一步明确和完善。
第三是运维体系。800V不再是传统的低压电环境,是否必须由专业人员运维、母线维护如何操作,都缺乏成熟经验。
门槛的存在,恰恰划出了产业链价值重估的边界。这轮架构变革的投资逻辑可以从三个层面观察。
其一,功率半导体是受益路径较为明确的核心环节之一。李彦直言,电力电子真正的变换和技术驱动从功率半导体开始,功率半导体是800V落地的核心器件。
800V Power shelf对应1200V碳化硅的新应用,砖块电源和上板环节氮化镓必不可少,且随着功率密度提升,高频化成为必须。目前氮化镓器件多为650V等级,更高耐压器件若能落地,拓扑将更简单、易用性更好。
此外,冷板、浸没式散热方案对器件封装提出新要求,封装创新成为另一个技术竞争点。
潘大伟也强调,从800V到48V、48V到6V、再到核心芯片电压,每一级效率都重要,英飞凌的产品组合全面覆盖硅、碳化硅、氮化镓三大关键的功率半导体材料和技术,可以按客户需求提供定制化方案。
其二,电源整机与配套环节的景气具备订单支撑。其三,节奏的不确定性需要计入估值。SST大规模落地尚需时日,锂电池进机房、固态断路器成熟、3C认证走通均无明确时间表,国内厂商在BBU等环节落后于海外的现实也提示,技术路线图与产业兑现之间存在时滞。
800V供电架构的意义在于,它把电源从数据中心的配套环节推向了瓶颈环节。当机架功率迈向1MW、GPU功耗冲向10kW,供电链路的效率、密度与可靠性直接决定算力能否兑现为产出,电源产业链的价值量与议价能力随之抬升。这一趋势的方向已经确立,但具体环节的兑现节奏,仍有待观察。
(作者:林典驰 编辑:孙超逸,骆一帆)