不做AI的一环,阿里想做机器智能时代的“发电站”
机器智能时代需要强大的基础设施
21世纪经济报道记者董静怡 杭州报道
阿里已经把AI定义为一场比工业革命更深刻的变化,而且它不打算只做其中一环。
“机器正在成为思考的主力,智能正在成为一种规模化的商品。未来机器思考总量将达到人类的1000倍以上。”在云栖大会上,阿里巴巴CEO吴泳铭提出了这一判断。
上一次类似的变化,是工业革命把动力变成了商品——蒸汽机、内燃机、电,一步步把“动力”变成便宜、稳定、无处不在的基础设施,然后才有了现代产业体系。
阿里想做的,是机器智能时代的发电站和电网。
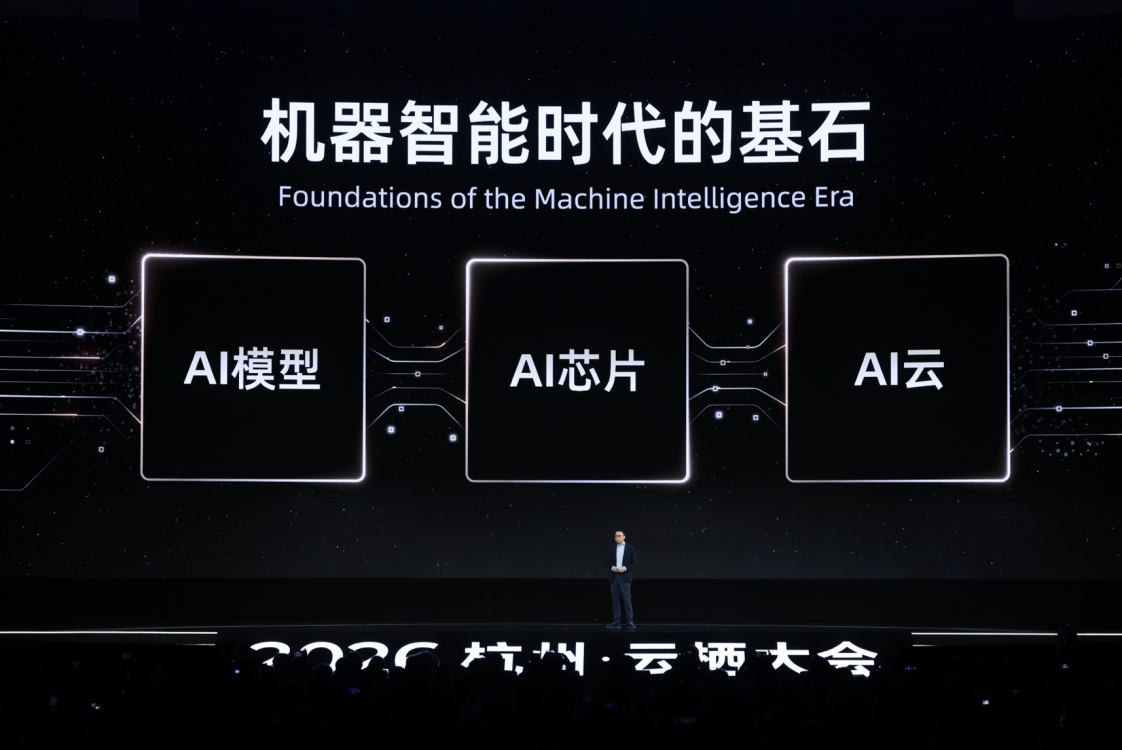
吴泳铭在演讲中明确提出了“AI模型、AI芯片、AI云”三大基石的框架,将阿里的投入方向从模糊的“All in AI”收敛为一条清晰的路线。
吴泳铭给出的目标是,到2032年,阿里云全球数据中心规模超过20GW,较2022年增长10倍。而这20GW目标下的实际投入,将远超此前3800亿元的三年计划。
AI技术变化之快,即便立于潮头也很难看清局势走向。阿里希望的,是抓住长期变化中的确定性机遇——用今天的利润,赌十年后的基础设施。
阿里的“三层地基”怎么打
吴泳铭表示,机器智能时代的三大基石是AI模型、AI芯片和AI云,这是机器思考能够规模化供给的前提。
“如果从电的发展历史来看,未来机器智能对AI基础设施的需求,对比今天的规模,几乎是没有上限的。”吴泳铭表示,“阿里巴巴将坚定投入以AI模型、AI芯片和AI云为代表的基础设施建设,这是我们的长期战略选择。”
阿里全栈AI的叙事讲了不止一年。在今年云栖大会上,阿里首次集中展示了“芯片—模型—云”的协同优化成果。
在云栖大会上,平头哥发布了真武V900 AI芯片。从纸面参数看,这是一次肌肉的展示:算力是上一代M890的3倍,配备216GB显存,片间互联带宽高达1200GB/s,单集群可扩展至50万卡,并计划在2027年第一季度量产。
平头哥对阿里的价值在两方面:一是成本,自研芯片与阿里云基础设施、千问模型深度协同设计,提高性价比;二是供给保障,在全球AI算力紧缺的背景下,阿里云作为具备自研芯片能力的云计算公司,这是竞争对手难以复制的壁垒。
上一代真武M890,已经在产业端跑出了实绩。据阿里披露,基于真武M890打造的阿里云灵骏超节点实例,已稳定运行Qwen3.8-Max、Kimi K3等超2万亿参数模型,并实现规模化供给。截至2026年6月,真武系列已服务超过650家企业客户。
再看模型层。截至2026年8月,Qwen系列累计开源超过460个模型,全球下载量突破20亿次,在Hugging Face上的下载量是Google模型的近5倍、Meta模型的9倍。衍生模型数超过30万个,是全尺寸、全模态的全面开源。
目前,基于新一代架构的Qwen4已投入训练,后续版本计划将模型总参数扩展至5万亿至10万亿,向能够完成更复杂、更长程任务的超级人工智能(ASI)迈进。
模型也开始反过来探索自主设计芯片,为基础设施提效。仅基于一份真实的芯片模块规范,Qwen3.8-Max就能自主运行超过60小时、调用EDA工具超过万次,完成从功能架构设计、验证到物理实现的完整流程,实现物理面积下降42%的优化指标。
更关键的是,Qwen正逐步迈向训练自我进化。云栖大会上,阿里介绍称,Qwen3.8-Max通过自主搭建训练流程、构造训练数据,并自主设计实验、定位缺陷,在人类完全“零参与”的情况下持续迭代超1个月,完成33轮有效迭代。
阿里云则围绕模型持续训练与推理、Agent长时间执行任务等需求,建设覆盖全球的AI基础设施,对GPU、CPU、网络、存储、数据库和工具进行联合优化。基于M890的超节点已支持超过2万亿参数模型的高效推理,并在阿里云实现规模化供给。今年第四季度,阿里云还将新增服务节点,进一步扩大云上超节点供给。
模型需求进入芯片设计,软硬件优化进入云上服务,模型自身又参与下一轮技术改进。随着这一反馈机制持续运转,单个环节的技术进步有望通过整个体系放大,进一步提升复杂AI任务的运行效率与规模化服务能力。
当阿里把自己定位成机器智能时代的基础设施,我们已能看到它的野心。
押注一个更长的周期
阿里真正在赌的,是机器智能时代的算力消耗模式将发生根本性变化。
吴泳铭的判断是:未来机器思考总量将达到人类的1000倍以上,而今天这一比例不到3%。工业时代,人类能消费多少商品取决于人口数量,一个人一生能消费的物理商品是有限的。但当AI能力越来越强,思考的消耗量将不再与人口数量成正比,而是与机器智能的思考深度和供给规模成正比。
因此,扩大供给是阿里AI协同体系继续发展的一项重点。
吴泳铭表示,目前客户的AI需求非常强劲,阿里云在全力上架AI算力来满足客户需求,阿里云收入也在持续加速增长。但行业的中长期需求远超供给能力。当前,AI数据中心相关供应链的全球性紧缺,限制了算力的增长速度。
为此,阿里巴巴将与所有合作伙伴一起,全力投入AI基础设施建设,打造一朵面向“机器智能”时代的AI云。目标是到2032年,阿里云运营的全球数据中心规模超过20GW,以满足快速增长的AI需求。
20GW是什么量级?一个大型数据中心园区的功率大约是几十到上百MW,20GW相当于两百多个大型园区。对比2022年生成式AI爆发前的规模,这意味着能耗提升10倍。
放到全球坐标系里看,微软计划到2032年将数据中心容量扩至38GW,AWS的节奏是一年新增约3.8GW——阿里这个目标,直接将自己放进了全球超大规模云厂商的第一梯队。
叙事是清晰的,但财务压力也是真实的。
财报显示,阿里在本季度资本支出达676.78亿元,同比增长75%。2025年初,阿里宣布未来三年投入超3800亿元用于云与AI硬件建设,截至2026年中,该投入目标已半数兑现。如果20GW的目标要在2032年前完成,后续资本开支只会更大。
对于阿里来说,真正的挑战或许不只在于能不能扛住短期的财务压力,还在于需求曲线是否真的会按照预期那样陡峭地上升。
吴泳铭在演讲中说:“今天的AI Coding就像1882年的电灯,它替代的是现有工作,古法编程、写报告等。但仅仅替代现有工作,不可能创造一个新的时代。”
这句话可以反过来理解:阿里做的所有事情——芯片、模型、云——都不是为了替代现有的IT工作负载。它们是在为一个还看不清全貌的新时代,提前铺路。
从技术逻辑上看,阿里的全栈布局在全球范围内确实少见。能够同时自研芯片、大模型和AI云的科技公司,一只手数得过来。
但全栈的价值最终取决于需求的增长速度和组织的执行效率,前者由市场决定,后者由阿里自己决定。
(作者:董静怡 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。