加息落地,市场“换挡”了吗?
 2026-09-23 15:39
来源:汇添富基金
全球股市担忧了几个月的加息,终究还是在本月落地了。
北京时间9月17日凌晨,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%~4.0%。这是2023年7月上一轮加息周期结束、2024年9月转向降息之后,美联储三年多来首次重新拧紧全球资金的“总水龙头”。
或许因为市场前期已对加息进行了较充分定价,加息落地后全球股市的波动反而并不十分剧烈。月度来看,市场走势如何,又有哪些值得关注的机会,且听小汇为您分解~
权益市场
本月A股普遍收跌,截至上周五,主要宽基指数月内全数下跌,小盘指数在月内相对抗跌。
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
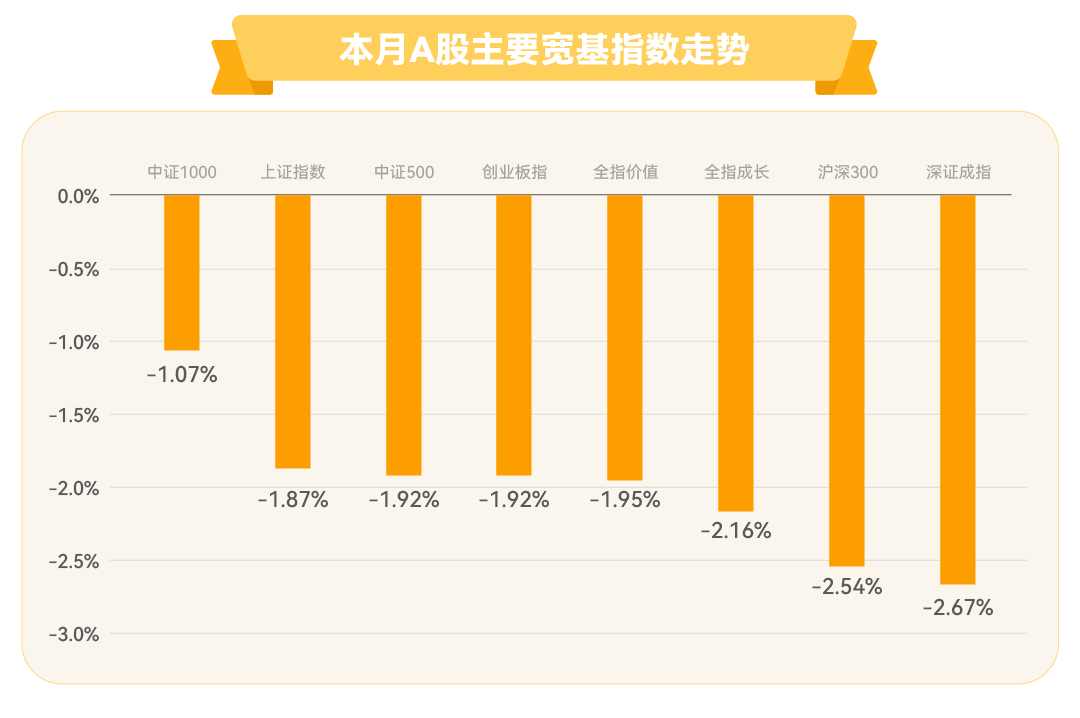
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
本月科技资产反弹明显,光模块、光纤等AI算力产业链的核心硬件环节引领上涨,或主要源于海外新一代模型发布、巨头资本开支超预期,及自身业绩大幅增长。此外,公用事业、银行等价值类板块在月内表现较好。
虽然月中一度出现油价跳涨,但煤炭、石油石化等资源板块本月下挫较多,原因或在于市场担忧价格上涨源于地缘政治、产量收缩等供给因素,对需求端较为悲观,且相关板块在7、8两月已累积较大涨幅。
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期,仅作描述用,不代表任何形式公司推荐
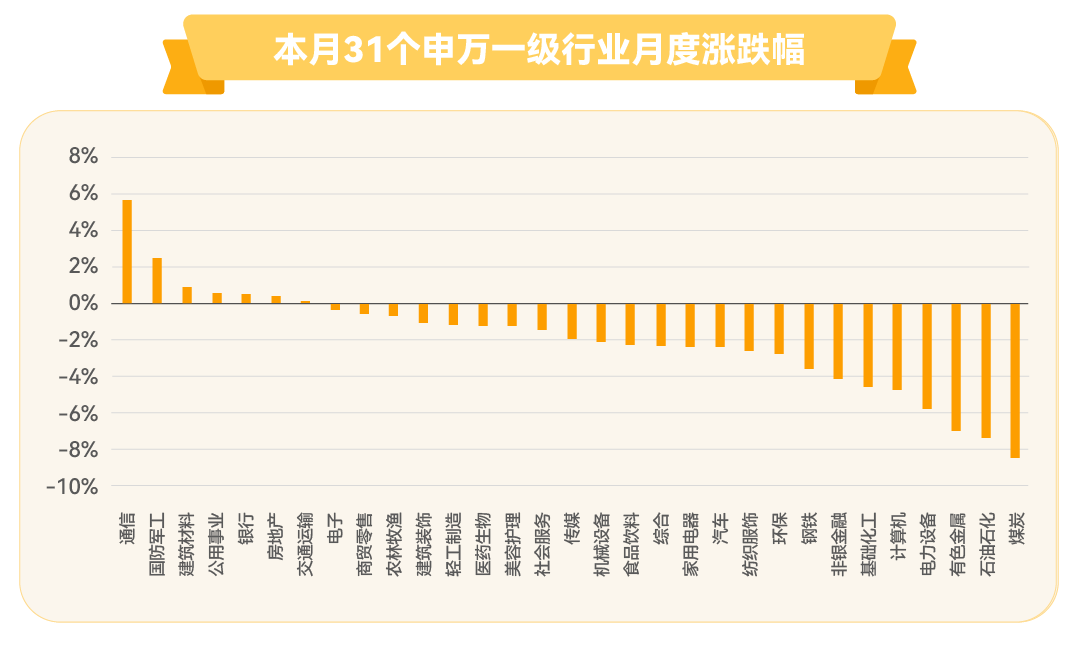
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
本月港股继续下挫,其中成长类资产跌幅相对较大。
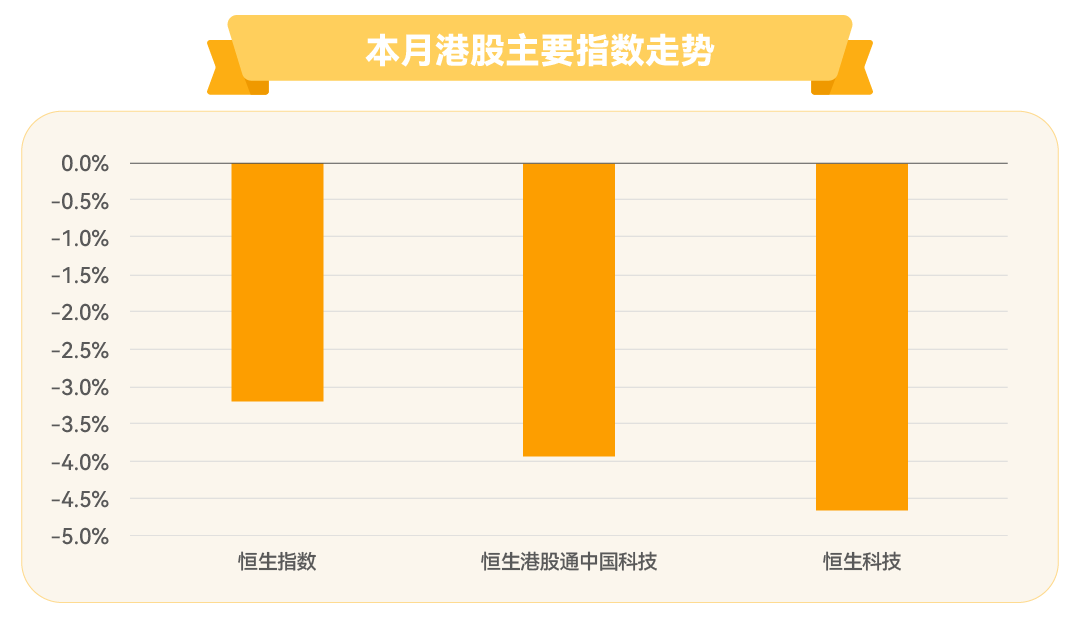
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
分行业看,截至上周五,本月恒生综合行业指数全数收跌,医药及金融、电讯等价值板块跌幅较小,资源品、内需相关板块大幅调整。
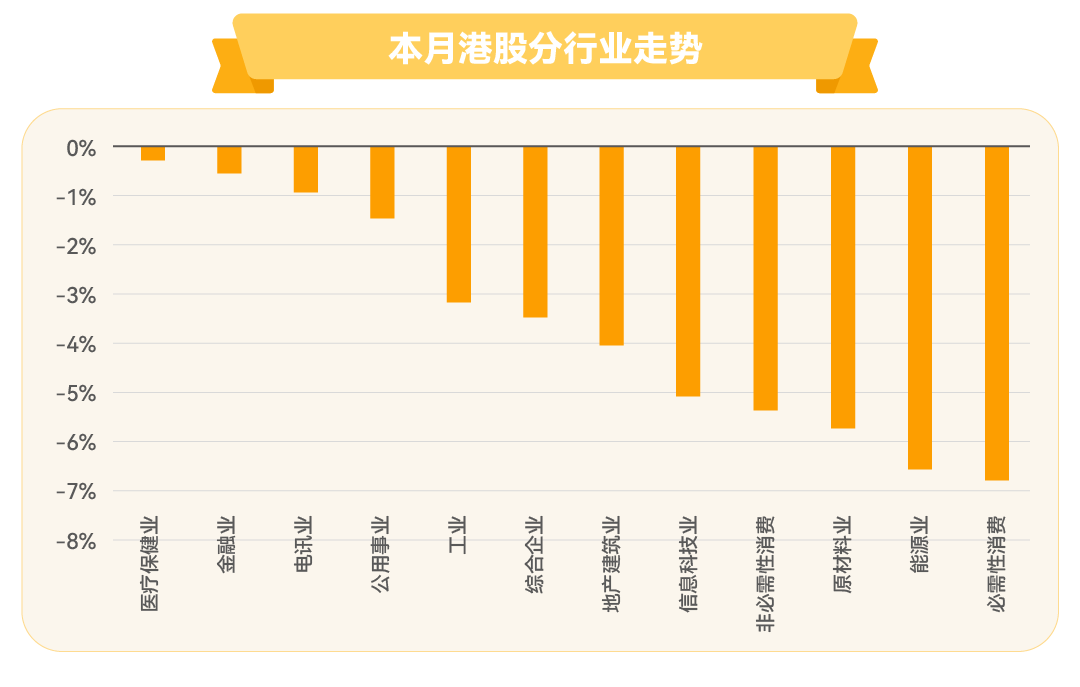
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
本月在美联储加息预期升温并最终落地等因素影响下,多数欧美、亚太股指出现调整,但AI行业基本面强劲,支撑台湾加权指数、韩国综合指数、纳斯达克指数等指数小幅上涨。
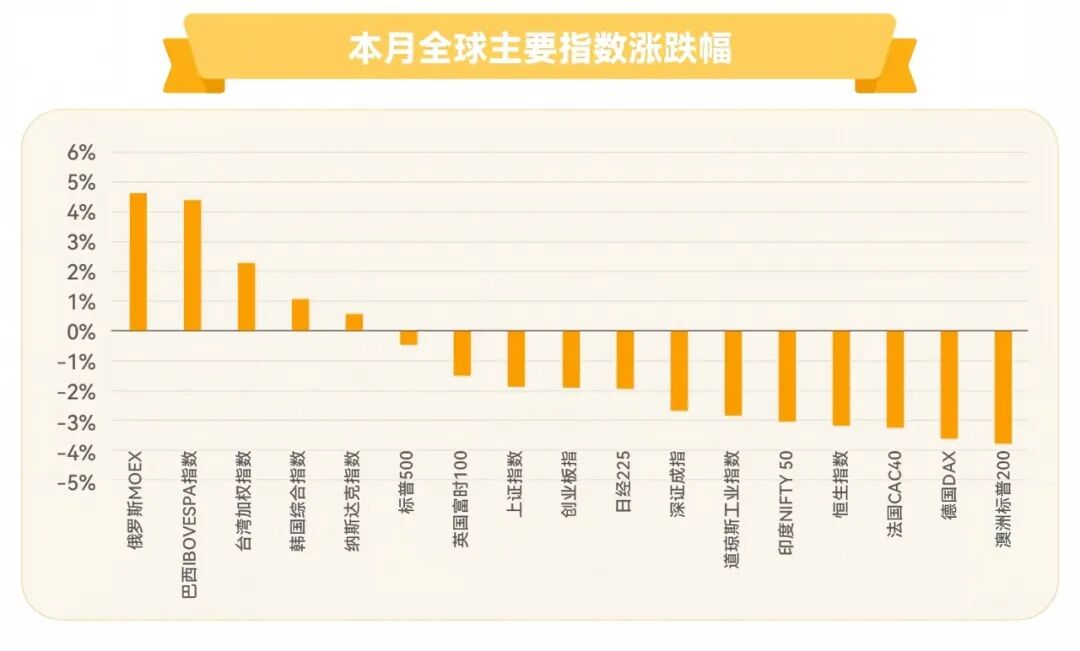
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
上半年A股一度出现了相对极致的K型分化,其背后也对应着相对集中的交易结构,A股前5%个股成交占比在7月中旬一度升至53%以上,此后持续下降,至8月末已回落至约45%。整体来看,市场交易热度尚未明显降温,但“抱团交易”特征正在弱化,行情广度有所改善。
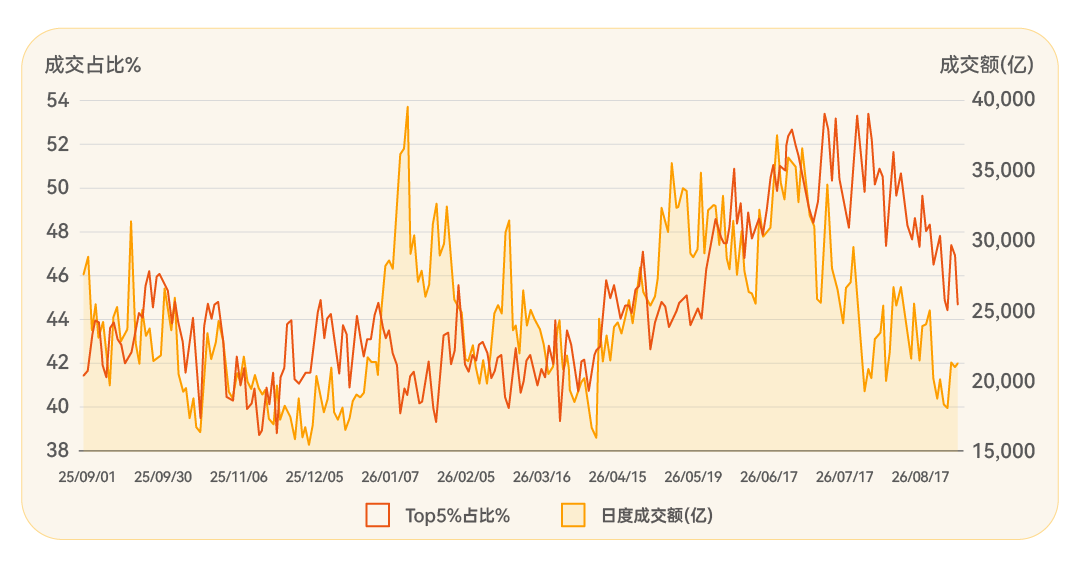
数据来源:Wind,截至2026/8/31,历史走势不代表未来预期
另一方面,基本面也可能成为影响资金偏好的重要因素。结构上,煤炭、通信电子、化纤利润增速实现高位上行,部分消费品利润增速实现负区间内边际改善。
后续,煤炭与通信电子行业有望维持利润高增,前者或源于安监偏严带来的供给受限,后者则有望持续受益于AI高景气下的采购需求,但消费行业利润修复能否持续,仍需观察后续财政政策落地节奏。
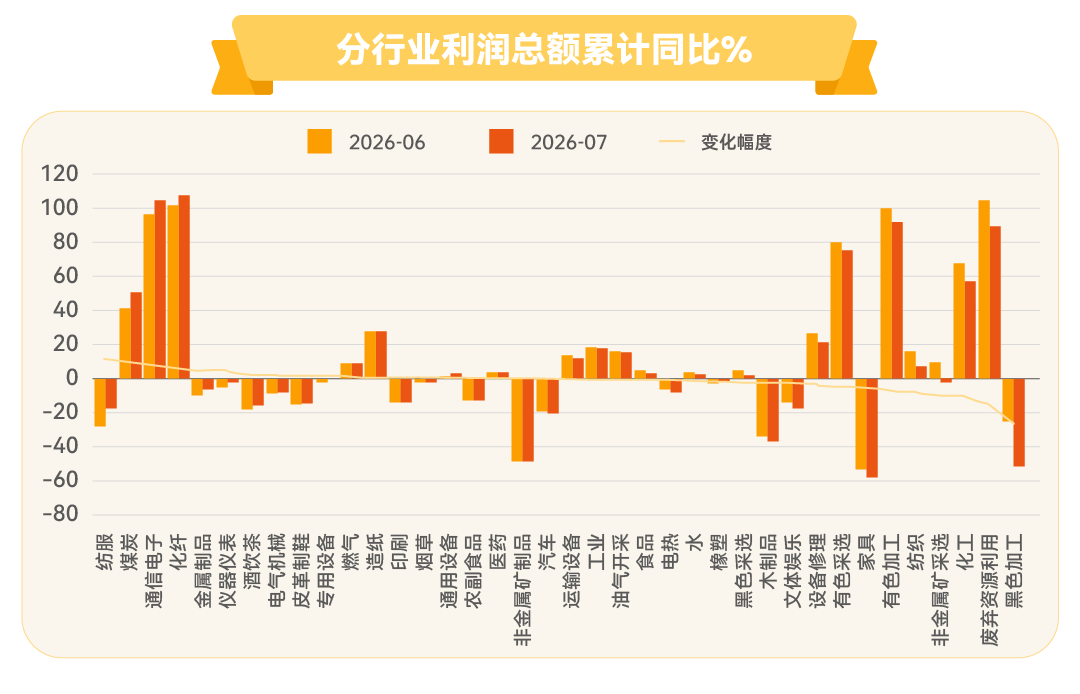
资料来源:Wind,截至2026/7/31
近期AI产业催化持续落地:Anthropic、OpenAI相继发布新一代模型,OpenAI还披露,其内部模型提出了千禧年数学难题的解法;国内方面,据每日经济新闻报道,DeepSeek启动上市筹备,并发布V4.1 Flash新模型,进一步印证AI产业仍处于快速迭代、高景气阶段。
但与此同时,海外加息预期升温,可能对高估值、利率敏感型科技资产形成一定压制。相比单纯依赖估值扩张,当前或更需关注能够用业绩高增长消化估值压力的方向。在AI算力需求持续增长和国产替代推进的背景下,国产算力产业链中的半导体设备板块或具备较强基本面支撑。
海外央行货币政策普遍收紧,国内刺激措施较为谨慎,后续市场震荡、轮动的可能性较高,或可保持相对均衡的资产配置。
红利:
8月20日,金融监管总局发布《保险公司资产负债管理办法》,并将于2027年1月1日起施行。新规进一步强化保险公司资产收益与负债成本的匹配要求,其中人身险公司的综合投资收益覆盖率、净投资收益覆盖率均设有最低监管标准。
简单来说,保险公司未来需要更加重视资产收益与负债成本能否匹配,而不能只看资产价格涨了多少,因此还要更重视真正能带来利息和股息收入的资产。在当前低利率环境下,债券票息空间相对有限,分红较稳定、股息率较高的红利资产,配置吸引力也随之提升。
这意味着红利资产除了自身的高股息特征之外,还可能持续受益于保险等长期资金的配置需求,值得保持关注。除了A股的红利板块,港股许多高股息资产股息率相对更高,或可持续关注。
消费:
整体而言,消费的基本面并未观察到明显的改善。后续行业边际改善的一个逻辑或在于,年内部分利润高增行业职工薪酬显著提升,有望带动需求释放,而消费板块整体回暖或仍需等待增量财政政策落地,及居民就业信心增强。
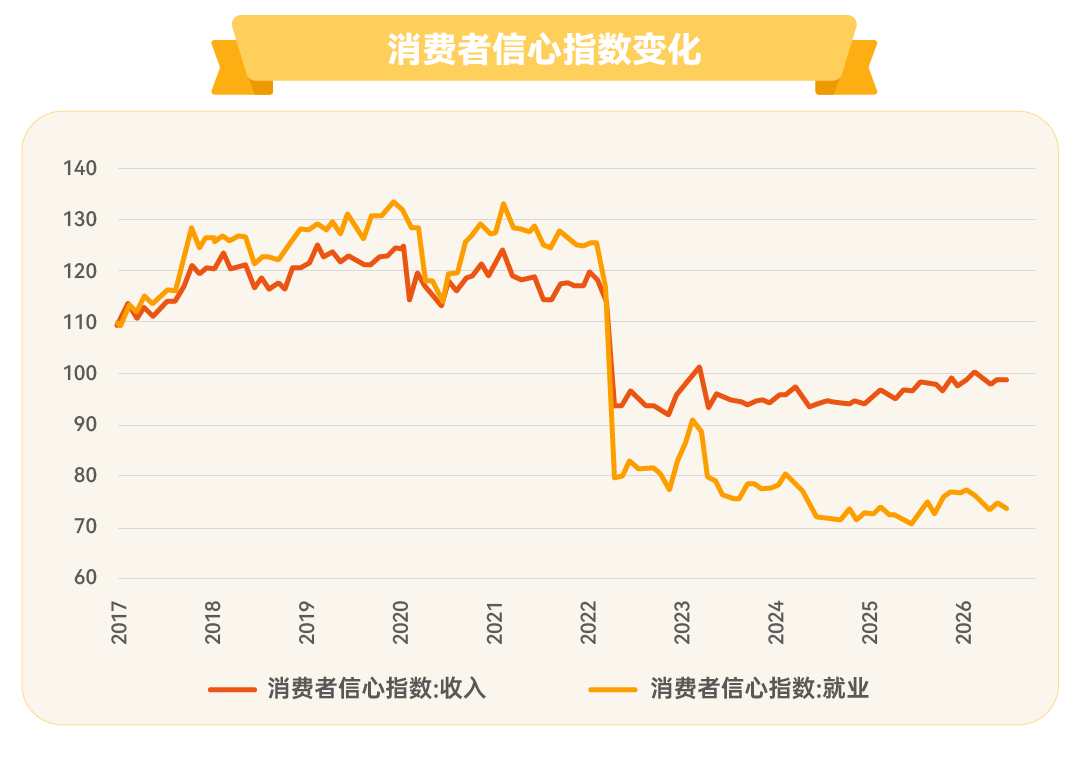
数据来源:Wind,截至2026/6/30
细分方向上,具备出海逻辑的消费公司年内利润增长较快,另一方面,由于年内行业整体回调,许多常年经营情况相对稳定的细分板块(如家电)股息率有所抬升。在消费行业中或可关注高成长—高分红的哑铃型机会。
券商:
据Wind数据,2026年上半年券商板块归母净利润同比增速近47%,行业景气度较高,且由于本月以来板块表现较弱,估值进一步消化,截至9月17日,其市净率已降至1.21,位于近10年7.65%分位点。
数据来源:Wind,截至2026/9/17,历史走势不代表未来预期,券商板块用中证全指证券公司指数(399975.SZ)表示
创新药:
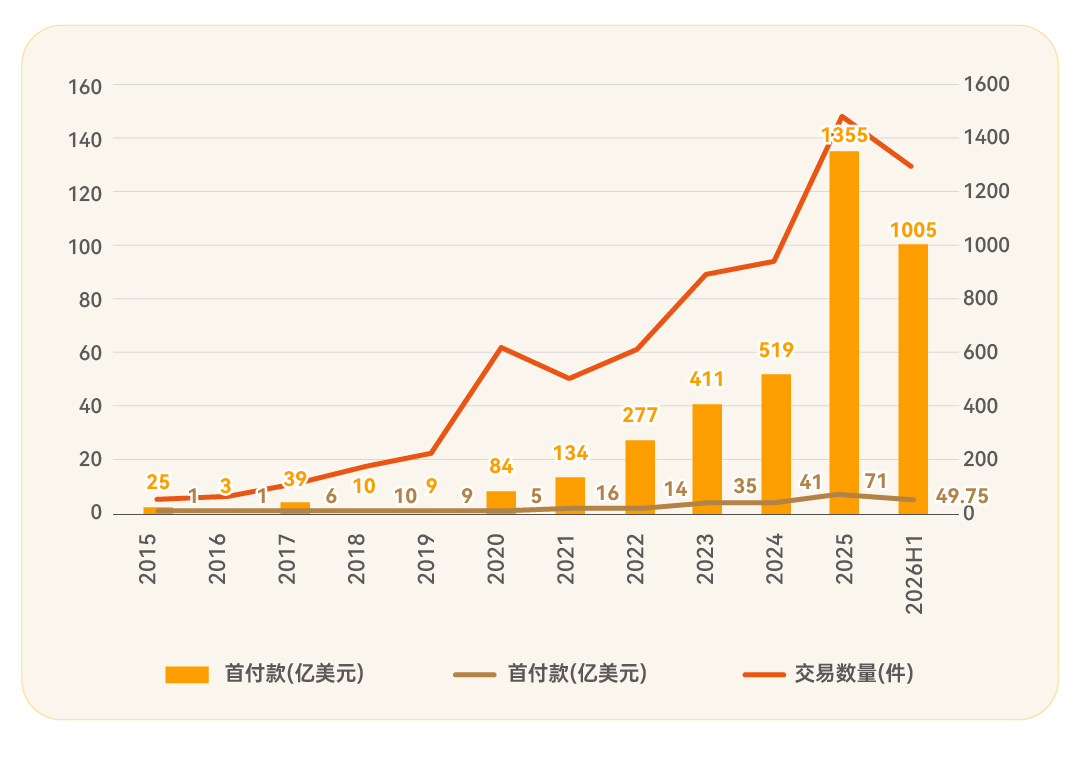
行业观点与前几个月类似,海外药企大单品2031年前面临严峻的专利到期悬崖,倒逼其进行新管线补充。全球新药研发尤其是早期研发呈现向中国转移的趋势,BD交易金额快速增长。此外,CXO板块中国企业亦具备突出的效率优势,同样有望受益于新药研发需求的增长。
资料来源:沙利文,IQVIA,截至2026/6/30
上游资源品与化工:
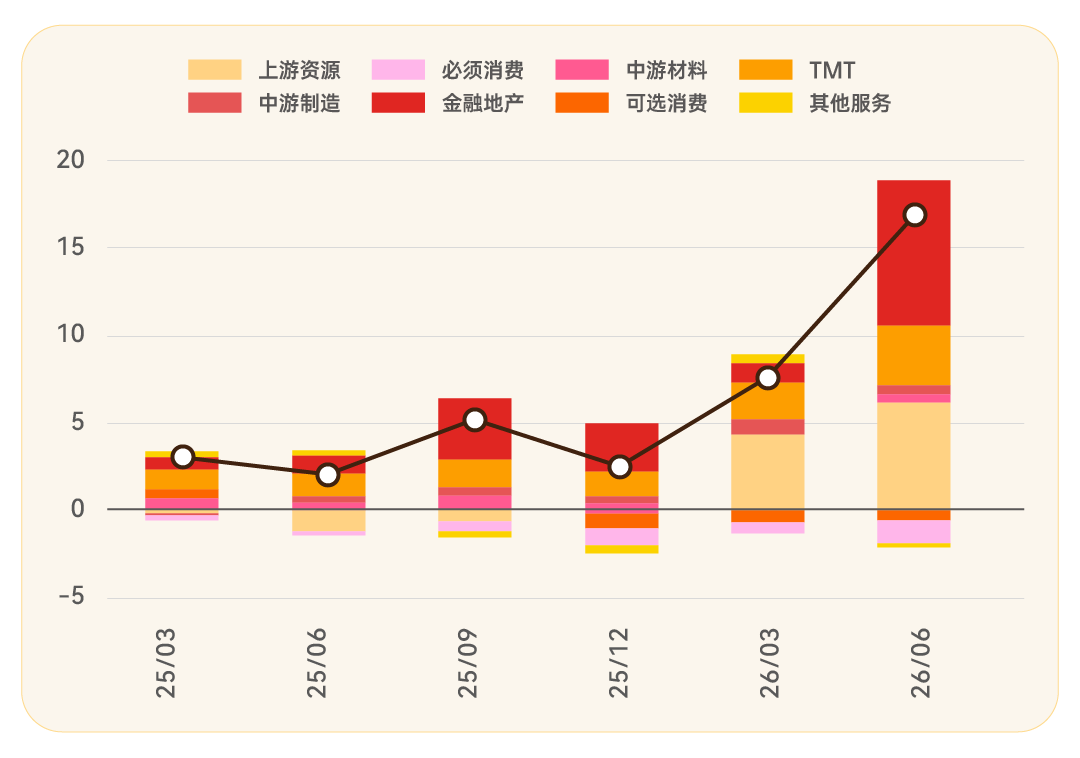
据Wind数据,今年上半年大类板块中,上游资源板块归母净利润同比增速达54.34%,甚至高于TMT板块39.71%的增速,主要是价格弹性与低基数共振的结果,有色、石油石化、化工或仍有一定的景气上行预期。
数据来源:Wind,截至2026/6/30
数据来源:Wind,截至2026/6/30
债券市场
本月债市小幅震荡,信用债表现相对较好,由于权益市场表现不佳,可转债亦出现较大幅度下跌。
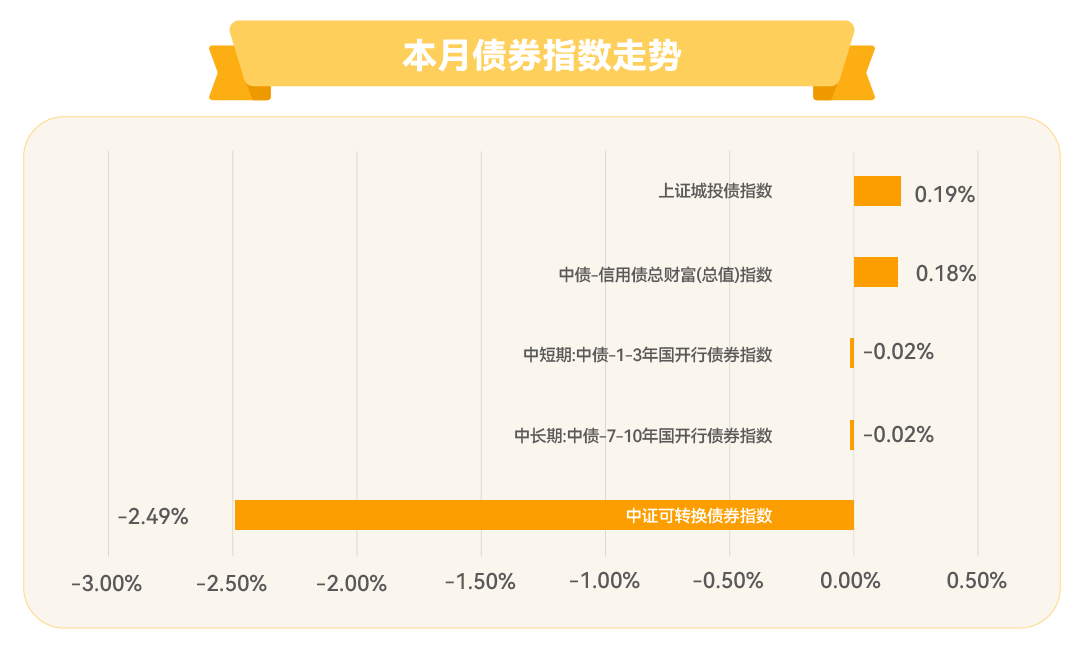
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
7月以来股市赚钱效应减弱,或导致部分投资者风险偏好下降,资金流向债市。本月10年期国债收益率再度下破关键点位1.70%,目前尚无非常明显的干预信号。但由于前期收益率下行过快,全市场久期处于相对高位,短期波动可能加大。
数据来源:Wind,截至2026/9/18,历史走势不代表未来预期
基本面上看,9月是政策效果关键观察期,2019年至2025年间,仅2021年9月中证国债指数收出阳线,其余6年的9月均为阴线(月末收盘价低于月初开盘价),也反映出三季度末债市压力相对较大。今年我国出口数据持续强劲,政策整体或相对克制,结构性工具优先于大规模刺激,对债市的实质性扰动或相对有限。
综合来看,短期内出台强刺激政策的可能性较低,债市大幅调整的风险或较小,但当前债券收益率已处于较低水平,或亦难以出现趋势性行情。细分券种里,30年期国债较10年期国债或有利差压缩机会,同时可关注中长久期信用债等高票息产品。
大
宗
商
品
在美联储加息预期升温及最终落地等因素影响下,本月金、银等贵金属价格有所下跌;铜、铝等工业金属则在需求支撑下有所上涨。
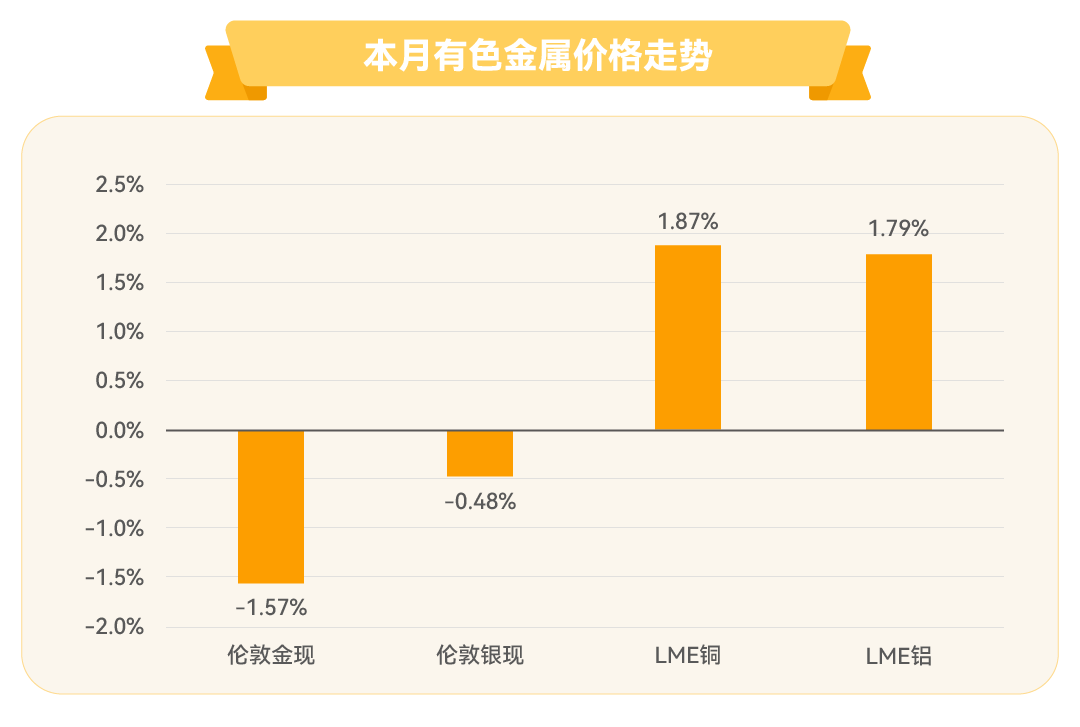
数据来源:Wind,截至2026/9/18,指数历史走势不代表未来预期
本月美联储加息25个基点,短期美元及美债收益率上行可能压制金、铜等有色资产表现,市场波动或有所放大。但从中长期看,有色资产仍受益于货币购买力变化及供需格局改善:黄金方面,全球央行购金趋势延续,黄金ETF资金近期明显回流,有望为金价提供支撑;铜方面,电网升级、能源转型及AI算力建设持续拉动需求,而中长期供给仍存在缺口。因此,加息更多带来短期扰动,金、铜的长期配置逻辑并未发生根本改变。
数据来源:Wind,截至2026/9/18
当前煤炭板块的核心矛盾或正从需求端转向供给端。动力煤方面,主产区供给恢复偏慢、港口库存维持低位,即使需求季节性走弱,供给收缩仍对煤价形成较强支撑;若淡季库存积累不及预期,国庆后冬储补库需求还可能进一步强化。焦煤方面,安全检查强化及部分煤矿复产偏慢,叠加蒙古煤炭通关较前期低位有所修复,但整体仍处偏低水平,优质主焦煤供给偏紧。
9月投资观点总结
权益市场:
市场或维持震荡,科技行业景气度仍高但估值可能受加息压制,或可关注半导体设备板块等国产替代板块。消费板块可关注出海高增速及低估值高股息等细分概念,红利板块有望受保险资金配置催化,券商板块本月调整后估值继续消化,创新药、化工与资源品板块景气度或继续向上。
债券市场:
国内债券收益率处于低位,且短期内出台全面刺激政策的可能性较低,债市或维持区间震荡,可关注30年期国债、中长久期信用债等品类的利差变化及票息配置价值。
商品市场:
有色金属价格短期或受美联储加息压制,但长期逻辑未变,黄金、铜等品种的中长期支撑因素仍值得关注。国内煤炭供给仍相对偏紧,后续可继续关注库存、复产进度及冬储补库节奏对价格的影响。
(来源:汇添富基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。