21世纪经济报道记者李览青
9月12日,由21世纪经济报道主办、浦发银行联合主办的“2026资产管理年会”在上海隆重举办。本届年会聚焦“AI浪潮与大资管高质量发展”。
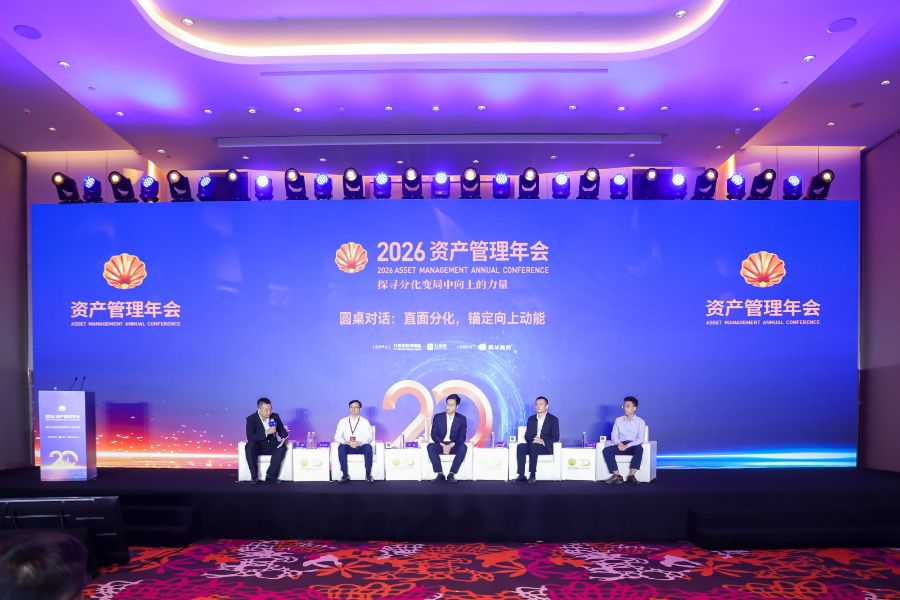
当AI浪潮重塑全球产业格局、经济转型持续加深结构性分化时,“分化”与“再平衡”成为2026年资本市场的关键词。在“平行主题论坛二:探寻分化变局中向上的力量”的圆桌讨论环节,财通证券首席经济学家兼研究所所长孙彬彬、浦银理财权益投资部副总经理(主持工作)刘驰、浦银基金权益投资一部总经理褚艳辉、鹏华基金研究部副总经理张华恩等四位嘉宾,围绕“直面分化,锚定向上动能”这一主题展开讨论。
长周期下分化趋势或难逆转
今年以来,资本市场产业分化态势显著,站在当前时点,与会嘉宾一致认为本轮分化作为中长期产业趋势难以逆转,但短期内存在再平衡机遇。
“无论是从国际还是国内来看,分化都是一个中期趋势。”孙彬彬指出。
具体来说,从国际角度,全球地缘政治与经济格局正处于重构之中;从国内角度,中国经济一方面向新向优,另一方面是转型调整。他认为,减量提质、降速提质的过程本身就意味着分化,这一过程“短期内不会改变”。孙彬彬同时提醒,需要关注全球格局、财政自身以及人口与经济转型等中长期约束。
张华恩则从基本面切入,认为分化的背后是宏观与产业环境的双重叠加。宏观上,经济转型的内核是投资回报率的驱动,传统领域回报率显著下降后,新的产业方向以及出海等回报率更高的方向自然成为新动能;产业上,以全球AI为代表的产业链景气度加速向上,带动科技基础设施重建升级,放大了与传统行业的差距。
不过他强调,这种分化在长周期难以逆转,短期却存在再平衡的可能。上半年市场交易过于极致,7月之前的定价“似乎只有贝塔没有阿尔法”,非AI方向即便景气度高、盈利高增长也未被定价,而最近两个月,理性定价正开始回归。“往后看,无论是科技还是传统行业,内部分化都将更加显著。”
刘驰同样认为,上半年分化行情的底座是分化的产业趋势,且具有延续性。向上的一端是以新质生产力为代表的行业,是政策、人才、资源长期倾斜的方向,短期不会逆转。但市场表现会在分化中趋于均衡回归,目前向上的部分面临高估值、高拥挤度、高基数的“三高”约束。“产业分化会延续,但市场可能会均衡地呈现回归。”刘驰表示。
关注盈利修复动能
在分化格局之下,权益市场向上的核心驱动力来自哪里?与会嘉宾普遍认为,下半年可以关注盈利修复的动能。
张华恩梳理,自2024年“924”以来,万得全A累计上涨74%,估值与盈利贡献大致“七三开”,但结构正发生切换:2024年上涨几乎全靠估值,盈利为负贡献;2025年两者共同驱动,估值仍占大头;进入2026年,估值已转为负贡献,表现更多来自盈利提升。“若无大的政策变化,估值大幅修复的可能性较小,更多要看盈利兑现。”
张华恩指出,上市公司中报显示,科技与出海方向仍维持较高增速,传统行业中越来越多细分领域已接近盈利底部,后续需看盈利修复弹性。
褚艳辉则认为,机会不会因主线轮动而消失,捕捉机会最有效的抓手是围绕产业趋势展开研究。“即便市场主线每隔两三年切换,A股市场始终蕴藏丰富的投资机会。”他指出,可将行业景气度、基本面质地、估值水平纳入统一分析框架,不做单一维度判断,交叉验证后再做决策。除高景气成长外,面向追求稳健回报的长期资金,高股息、高分红资产同样具备配置价值。他还提醒,不宜给行业贴上“传统”或“新兴”的固化标签,传统行业同样可结合景气度、政策导向与估值分位数发掘价值。
不过,褚艳辉也指出,机会兑现并非线性。他表示,新质生产力赛道已逐步兑现订单与业绩,这一分化是经济演进层面的长周期逻辑,但股价受预期和资金流向影响,会与基本面不完全同步,资金集中涌入还可能带来估值透支。在他看来,平衡长周期产业浪潮与短期波动,正是公募机构投研能力的体现。
刘驰则是以估值合理性、盈利边际改善与财务健康程度搭建了传统行业评估框架。他指出,在此框架下,非银金融的ROE已从2024年的5%提升至10%,历史估值约9至10倍,处于较低历史分位数水平,“可能市场牛市不会一直持续,但是在科技革命、包括大的宏观背景下,可能慢牛是会延续的,非银有长期配置价值”。
此外,张华恩还特别提到了企业出海带来的巨大机遇。他认为,中国优质制造业出海,正从个体的阿尔法机会演变为全行业的贝塔型机会。
“本质是资本在寻找更高回报率的方向,率先走出去的新方向和行业,盈利底部逐步清晰,未来一到三年盈利中枢有望逐步抬升。”张华恩指出,“走出去”的优质公司受益于海外市场的多元化与更高盈利,有效缓解了国内周期性下行压力,部分制造业龙头已开始呈现跨国企业龙头的报表特征——现金流优化、中长期ROE提升。“凭借更多元化的市场、更平滑的盈利,制造业出海龙头理应享受更高的估值溢价。”张华恩观察到,部分港股上市的制造业龙头在海外资金定价下估值已高于A股同类公司,这种重估趋势“仍在路上”。
存款搬家将以内部结构变化为主
谈及今年的资产配置趋势,“存款搬家”是绕不开的话题,也为资本市场提供了新的机遇。
刘驰指出,“存款搬家”本身是低利率环境下居民理财意识觉醒过程中的一个长期趋势。但他也观察到,今年上半年搬家的节奏和力度没有想象中强,大部分定存留存率仍在90%以上,居民投资属性仍偏保守,可能呈现“存款总量在增,但渐进搬家”的态势。
从资产端看,存款主要从银行向保险、理财、信托、私募等非银机构转移,而“搬家”的第一步可能仍是偏绝对收益的固收类产品,包括货基、债基、银行理财。刘驰表示,这些产品的底层资产主要是债券,实质上是资产从非标贷款向标准化债券转移,这也导致债市“资产荒”进一步加剧、利率中枢进一步下移,呈现温和牛市走势。
在刘驰看来,居民直接投股票目前仍更多关注短期赚钱效应,很难形成持续性买入;但长期看,向权益类资产、波动型资产要收益是绕不开的选择。其中,REITs随着发行种类越来越丰富、定价越来越合理,有望成为替代长期高息存款的主要资产;黄金具有抗通胀、保值增值属性,与股债形成对冲,实物黄金还有收藏、消费属性,同样契合存款搬家的走势。
“总的来说,存款搬家是一个长期趋势,但资产的选择、资管机构的选择类型也非常多,这也对我们的能力提出了很高的要求。”刘驰说。
孙彬彬则以日本经验作对照:当居民能够拿到的存款或相应产品的广谱利率降至2%或以下时,变化就会逐步显现——存款越来越活期化,并逐步转变为货币基金,当广谱利率进入1%或以下时,这一趋势更为明显。不过他提示,把存款与货基等加总来看,“从居民整体金融资产的角度看,其比重总体保持稳定”。孙彬彬认为,未来广谱利率可能缓慢下降,居民存款加货基或现金管理类产品的占比不一定简单下降,但居民金融资产的结构会逐步变化。
分化之中锚定向上动能,是四位圆桌嘉宾的共同答案。无论是把握产业趋势的长期主线,还是捕捉盈利修复的弹性,最终都指向同一个共识——资管机构的核心竞争力,仍要回归到投研能力与对产业变革的理解力上。
(作者:李览青 编辑:杨希,张俨)