科创债ETF规模近3500亿元,投资者真正该看什么?
来源:成都商报
日前, 10家基金公司集中上报首批科创债场外指数基金。此时,距离首批科创债ETF上市,不过刚一年有余。
2025年6月,陆家嘴论坛提出“大力发展科创债、加快推出科创债ETF”,当月易方达等10家基金公司集中上报首批产品,7月即获批上市。2025年9月,第二批科创债ETF也迎来落地。
目前,全市场共有24只科创债ETF。Wind数据显示,资金正在加速流入科创债ETF,8月以来截至9月22日,24只科创债ETF合计净流入超过 360亿元,其中,科创债ETF易方达(551500)净流入增长靠前。目前,全市场科创债ETF合计规模将近3500亿元。
当品类不断扩容、产品数量增加,“怎么选”的问题摆在了投资者面前,产品管得好不好,收益与回撤如何、买卖方不方便,这些细节成了关键。
收益与回撤,都要经得起考验
先看收益。
科创债ETF易方达(551500)是首批科创债ETF之一,跟踪中证AAA科技创新公司债指数,银河证券数据显示,自2025年7月10日成立以来,截至2026年9月22日,科创债ETF易方达累计收益率为2.56%,在首批跟踪同一指数的科创债ETF中排名第一。
让债券ETF见功力的,除了收益,还有回撤控制。银河证券数据显示,同一时期,科创债ETF易方达的的最大回撤为0.58%,小于其他5只同时成立的跟踪同一指数的科创债ETF,回撤控制同样位居第一。
这两个"第一"放在一起看,说明在赚到收益的同时,净值曲线更平滑。易方达的这只科创债ETF产品,恰恰是收益与回撤控制两个维度同时做到了同类领先。
流动性的关键,在盘口
净值之外,流动性是另一个常被忽视、却直接决定体验的维度。
信用债ETF的成交额里,包括了做市商为履行报价义务而产生的“义务成交”。做市商要保证盘口一直有买有卖,就会产生许多换手,因此以成交额衡量流动性可能容易失真。更能反映真实流动性的,是盘口本身:买卖价差越窄,交易摩擦成本越低;挂单越厚,越能承接大额资金进出。
从买卖价差来看,以2026年8月为例,依据交易所行情快照逐笔测算,取全天中位数的日均值,科创债ETF易方达的买一卖一价差中位数区间均值为0.0017元,买卖价差较小,折合到期收益率约0.1~0.2个基点,这意味着进出场的交易摩擦成本几乎可以忽略。
从挂单厚度来看,同样取全天中位数的日均值,8月科创债ETF易方达的五档双边挂单厚度中位数区间均值为7954万元,同样在科创债ETF中表现领先,盘口有充足的承接厚度。
价差窄,意味着进出成本更低;挂单厚,意味着更能承接大额资金进出。对机构资金来说,这两项叠加,是一个工具型产品“好用”的重要标志。而在这两个维度上,科创债ETF易方达均表现领先。
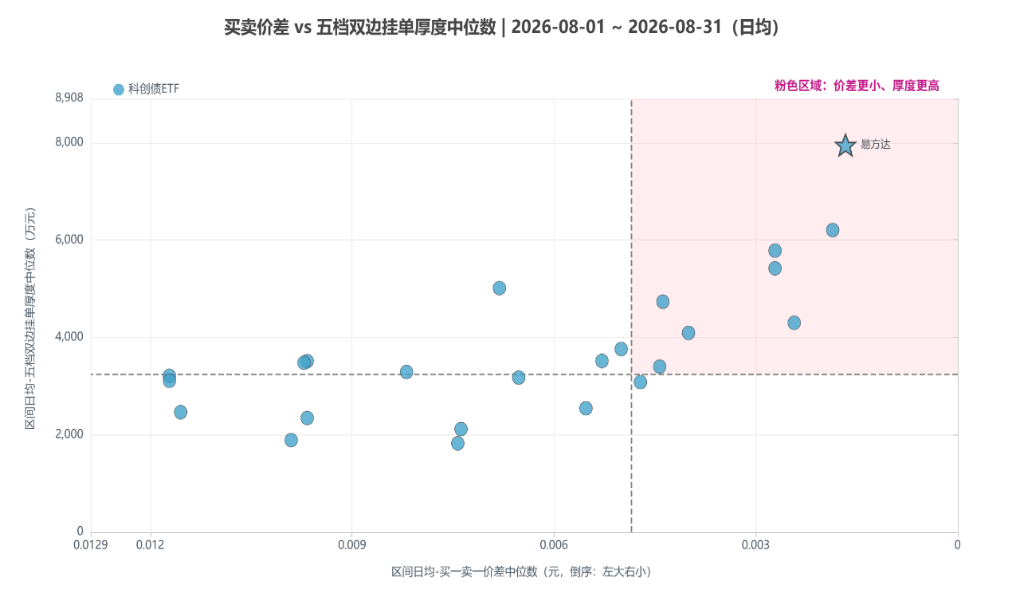
注:根据交易所行情快照逐笔测算,统计区间为2026年8月。
领先从何而来?
把两组数据放在一起看:收益和回撤控制双双第一,买卖价差控制和挂单厚度同样双双领先。四件事同时出现在一只产品上,并非偶然。答案,藏在易方达对债券指数管理的理解里。
在易方达债券指数投资部总经理李一硕看来,债券指数基金作为一种工具型产品,应该做到“所见即所得”,为投资者呈现这只指数对应的风险收益特征。特别的,对于债券ETF产品而言,其特别价值还在于将场外离散成交的底层债券资产转化为可连续场内成交的投资交易工具。
要做到“所见即所得”,落到操作真正的难点在于,债券指数产品几乎不可能通过完全复制来实现跟踪。易方达采用的是分层抽样与动态最优化的方法——在标的指数中选取具有代表性和流动性的成份券,构造一个与指数风险收益特征相近的资产组合,借助公司自研投资管理系统中的算法抽样、组合跟踪管理、指标控制、组合平衡等功能,把跟踪误差控制在一个很窄的范围。这种精细化的管理,正是收益和回撤控制能同时领先的来源。
把时间拉长看,科创债ETF易方达多维度的领先,不过是易方达债券指数业务十余年积累的一个映射。
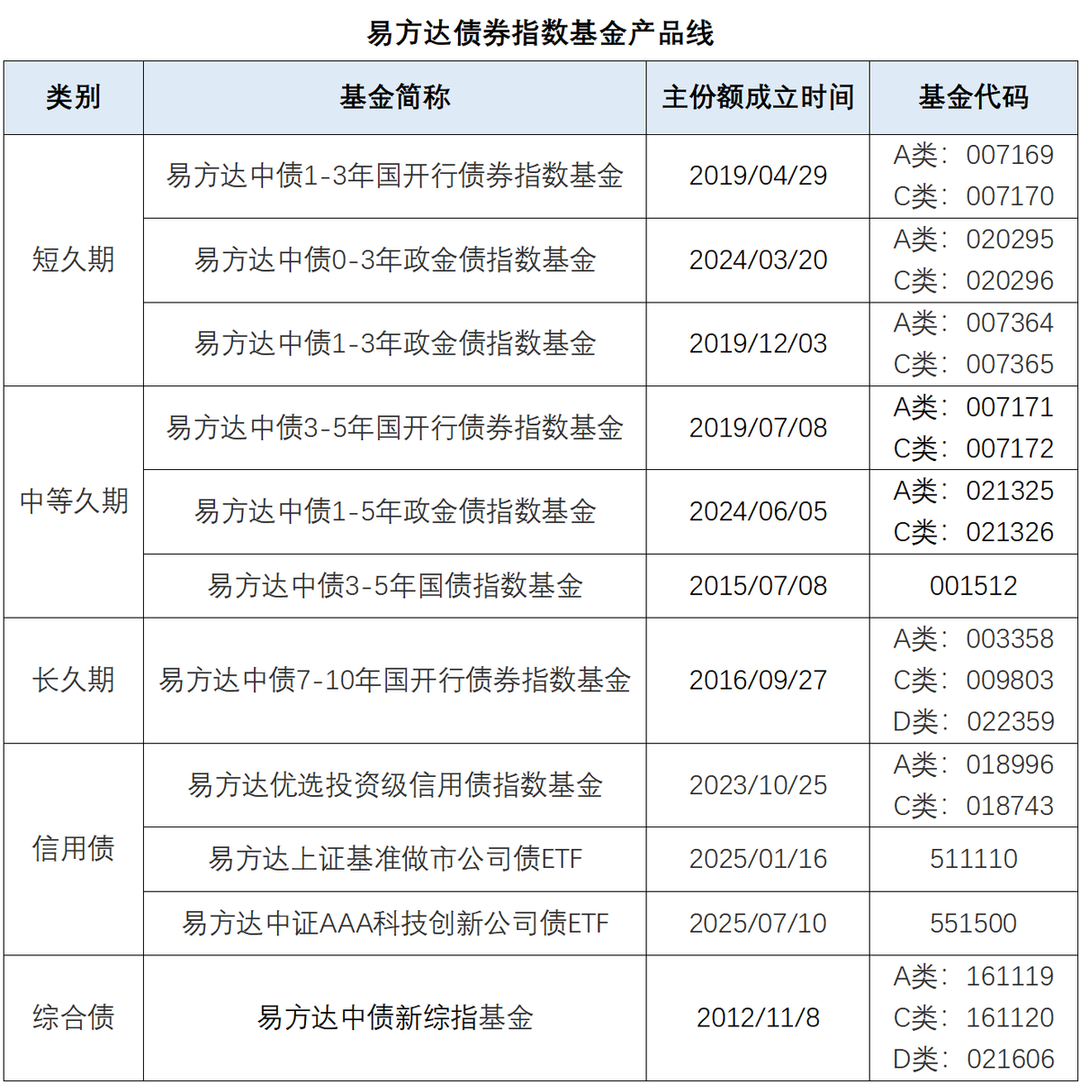
早在2012年,易方达就推出了旗下第一只债券指数产品——易方达中债新综指基金。此后十余年,易方达的债券指数产品线逐步扩展覆盖利率债、信用债、综合债,2025年旗下公司债ETF、科创债ETF两只债券ETF也相继落地,均为市场首批。如今,易方达已有11只债券指数产品,实现多品种、全期限覆盖,并统一实行“管理费0.15%/年、托管费0.05%/年”的低费率。
这种布局,踩中的是债券投资的“指数化”浪潮。低利率时代,债券收益率中枢下移,主动管理获取超额收益的难度不断加大,固收投资正从“猎鲸”走向“拾贝”。债券指数产品凭借清晰的风险收益特征、较低的成本、更透明的持仓、更好的流动性,正在成为资金参与债市的高性价比工具。(熊英英)
基金有风险,投资需谨慎。以上内容仅供参考,不构成投资建议。
(来源:成都商报 编辑:肖嘉)