A股冲高回落,节前如何布局?
来源:国际金融报
9月22日,A股成交放量至2.15万亿元,但指数午后冲高回落,全天3030只个股收跌,板块轮动分化明显。交通运输、钢铁板块领跌,传媒、计算机、家用电器板块则逆势领涨。
受访人士表示,隔夜外围市场走强带动早盘市场情绪回暖,但存量博弈环境下资金倾向利好兑现;叠加国庆假期临近,部分资金选择提前落袋避险,市场呈现典型的结构性调仓特征。建议投资者警惕节前海外市场波动、资金获利了结、流动性变化以及节日相关板块利好兑现等风险,控制整体仓位,通过分散配置对冲板块轮动带来的波动。
A股午后冲高回落
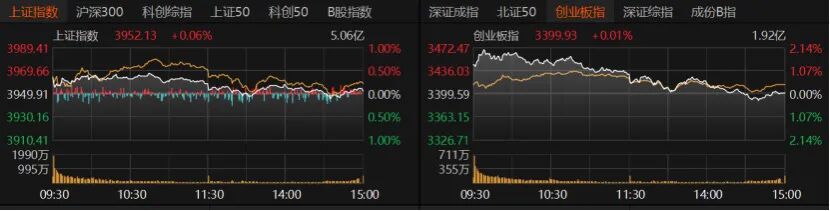
A股主要指数早盘冲高后,午后震荡回落。沪指微涨0.06%报3952.13点,创业板指微红0.01%报3399.93点,深证成指转跌0.05%。沪深300、上证50、科创50微红,但北证50转跌1.08%。
成交显著放量,沪深京三市全天成交额达2.15万亿元,较前一交易日增加1056亿元。杠杆资金方面,截至9月21日,三市两融余额为2.65万亿元。
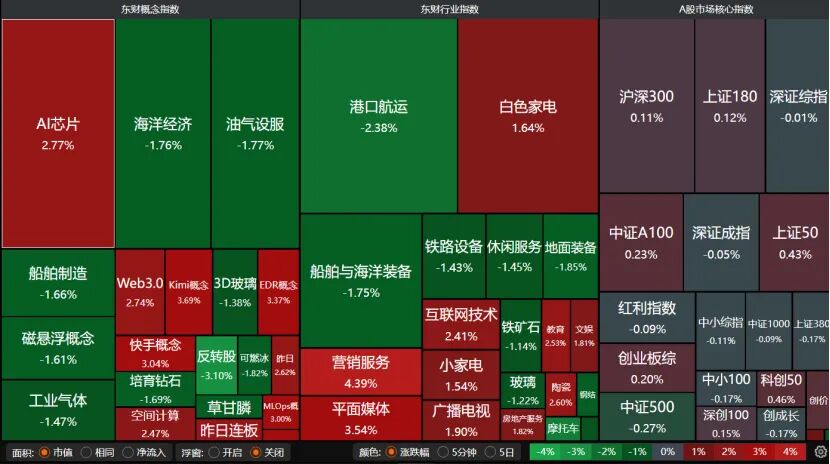
盘面上,白色家电、AI芯片、互联网技术、平面媒体、Kimi概念涨幅居前;港口航运、铁路设备、地面装备、工业气体板块收跌。
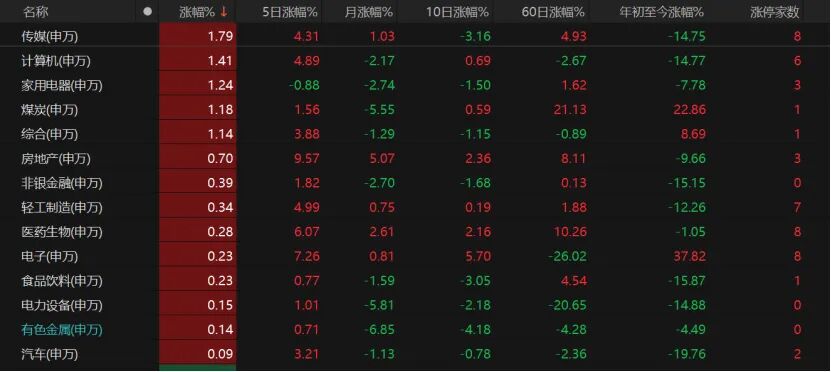
31个申万一级行业中,14个收红。传媒大涨1.79%,计算机、家用电器、煤炭、综合涨幅均超过1%。非银金融、医药生物、电子、食品饮料、有色金属微红。
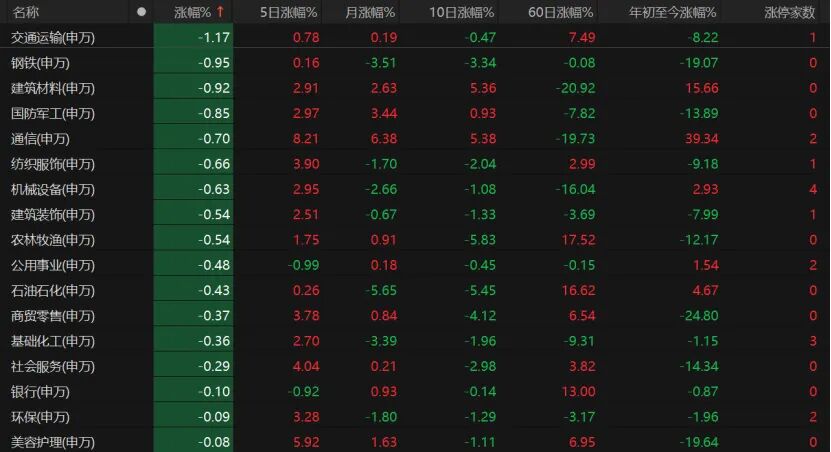
交通运输板块收跌1.17%,钢铁、国防军工、通信等板块跌约1%。
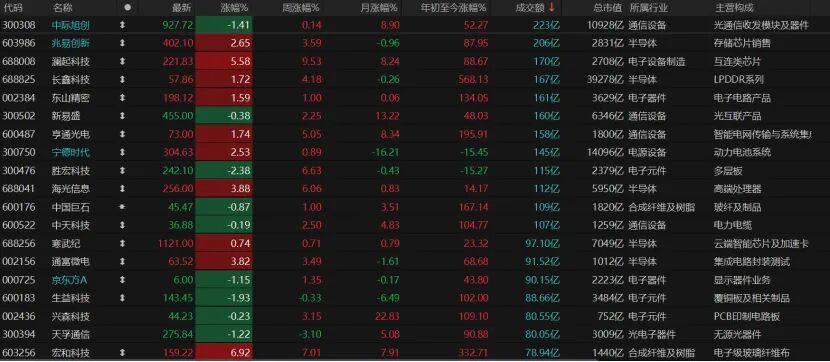
2374只个股收涨,涨停股64只;3030只个股收跌,跌停股5只。交易活跃股方面,今日12只个股日成交额超过100亿元,主要是科技股,涨跌互现,波动相对温和。澜起科技收涨5.58%报221.83元/股,海光信息收涨3.88%报256元/股。
资金结构性调仓
排排网财富研究总监刘有华分析,今日A股市场冲高回落、整体放量且多数个股收跌,核心反映出场内资金分歧显著加剧。一是早盘受外围利好情绪带动冲高,短线获利盘集中兑现,午后承接不足,指数回吐涨幅;二是存量资金内部轮动,板块间快速腾挪,指数与个股行情出现背离;三是临近长假叠加三季度末机构考核,部分机构阶段性减仓锁定收益。
“今日A股市场整体放量冲高回落,但个股分化明显,属于典型的结构性调仓行情,并未出现系统性下跌风险。”安爵资产董事长刘岩表示,隔夜外围市场向好,带动早盘情绪升温,但存量博弈格局下,场内资金倾向于利好兑现。叠加国庆假期临近,部分资金提前落袋避险,增量资金入场意愿谨慎,使得指数冲高后抛压快速释放。
刘岩进一步指出,当前市场板块分化特征十分显著,赛道轮动格局持续。科技成长赛道内部轮动延续,AI应用、半导体、创新药等产业景气度确定性较高的细分方向,持续获得主力资金布局加持;而顺周期、消费旅游等板块,受前期涨幅兑现、基本面预期走弱影响出现阶段性调整。整体来看,场内资金正持续向高景气、估值相对合理的科技成长赛道倾斜。
“放量下跌不是空头力量一次性耗尽的信号,反而意味着场内资金分歧增加,市场短期难以形成全面普涨行情。”格上基金研究员毕梦姌认为,市场放量,代表场内资金交易活跃度显著提升;而冲高回落的走势,直接体现多空博弈力度加剧、市场分歧加剧。早盘多头资金推动指数上行,但后续空头抛压持续释放,持续压制盘面走势,场内资金并未形成统一的做多共识,不少资金在指数冲高阶段果断兑现持仓收益。
毕梦姌分析,板块轮动分化,本质是场内资金的结构性调仓行为:一部分资金继续留在科技相关板块,例如传媒、计算机;另一部分资金从交通运输、军工、通信等板块撤出。不同行业基本面预期差异,以及资金短期调仓动作共同造成板块强弱割裂。
近期试探性修复
针对近期A股反弹表现,金鹰基金权益研究部宏观策略研究员金达莱分析,本轮行情更多是宏观不确定性因素落地、叠加前期筹码出清后的试探性修复。不过,国内需求偏弱与海外高利率仍构成约束,预计短期市场仍以震荡修复为主,重点观察核心科技板块在分歧中的承接力度,以及行情扩散的持续性。此外,临近中秋、国庆,节前避险情绪也可能压制资金参与意愿。本周重点关注中美经贸磋商及高层互动进展、美国9月PMI初值与美联储官员表态,同时跟踪中东局势对油价的影响,以判断外部环境能否为修复行情提供更持续的支持。
对于A股后续走势,富荣基金表示,短期加息冲击已经落地,后续中美元首会晤、美国中期选举等事件对风险偏好的边际影响偏正面,宏观冲击或阶段性告一段落;但从中期视角看,高油价、加息周期等变量仍存在不确定性,需要持续观察。
“短期看,10月仍处于反弹窗口,但创新高概率不大,资金赎回预期仍强。往后看,11月开始的美国中期选举可能成为全球AI产业的重要变量。”陶山私募投资总监张春兵向记者分析。
摩根士丹利基金量化投资部总监余斌认为,短期市场已经消化美联储加息的利空预期,市场情绪有望企稳,前期超跌个股或迎来明显反弹。8月社融、社零数据均不及预期,消费、周期等受宏观环境影响较大的板块走势偏弱。这类板块在7至8月小幅反弹后,后续动能不足,反映出当前市场更多博弈超跌后的估值修复,而非基本面业绩改善。
节前注意这些风险
双节临近,市场有哪些风险值得警惕?
“行情大概率维持结构性行情,强势板块和弱势板块持续共存。”毕梦姌认为,假期前市场需重点关注三类风险:
一是外部市场波动风险。A股休市期间,海外股市、大宗商品、汇率仍正常交易,海外资产价格变动,会直接影响节后A股开盘情绪。
二是资金避险引发的波动风险。部分资金会在节前降仓以规避不确定性,集中卖出容易加剧短期盘面震荡。
三是板块轮动加速风险。热点板块获利兑现压力抬升,短期涨跌切换会明显加快。
“短期市场大概率维持结构性震荡格局。”刘有华提醒,假期前需重点留意以下风险:
一是跨期外部扰动风险。长假期间海外市场、汇率、大宗商品若出现波动,节后开盘将直接传导至A股。
二是板块与持仓分化风险。短期轮动加快,高位题材波动放大,追高易遭遇回撤。
三是业绩预期风险。临近三季报披露窗口,部分标的业绩不及预期,存在基本面回调压力。
此外,月末流动性波动亦将带来短期扰动。投资者可适当控制高位题材仓位,优先聚焦业绩确定性标的,降低单一板块集中持仓。
“节前市场大概率以震荡整固为主,科技成长的主线逻辑并未破坏,中期盈利修复与流动性平稳的支撑逻辑仍在。节后随着避险情绪消退,结构性行情有望进一步展开。”刘岩也指出,国庆假期前需重点防范三类核心风险:
一是海外市场波动风险。长假期间A股休市、海外正常交易,美伊等地缘政治冲突、外围市场变化与汇率异动等易造成节后开盘大幅波动,休市期无法及时调仓也放大了不确定性。
二是资金兑现与流动性风险。叠加三季度末考核窗口,短线与杠杆资金普遍倾向落袋避险,前期高位品种易出现集中获利了结,高弹性板块波动将明显加剧。
三是节日相关板块的利好兑现风险。旅游、消费等板块遵循预期前置、落地兑现的规律,节前资金易提前撤退,纯题材标的估值缺乏支撑。
谨慎控制整体仓位
当前应当如何做好持仓布局与组合管理?
毕梦姌建议投资者把控整体仓位,使之与自身风险承受能力相匹配。尽量避免单一板块重仓,通过分散配置对冲板块快速轮动带来的风险;选股上优先选择基本面扎实的标的,对仅依靠情绪炒作推升股价的品种,警惕资金集中兑现引发的回撤。
刘岩提出,持仓安排要贴合自身风险偏好,做好仓位管控,预留现金作为缓冲。收缩短线博弈仓位,保留中长线基本面清晰的核心底仓;坚守产业景气确定性高的科技成长主线作为底仓持有过节,适当配置部分低估值高股息品种对冲波动,规避节日催化板块与高位纯题材股。操作上逢高兑现浮盈、分歧阶段择机低吸,不追脉冲式行情,也不要因假期不确定性频繁调仓,在防范假期风险和把握节后修复机会之间做好平衡。
富荣基金认为,整体策略仍是利用震荡期优化结构、去伪存真,提升“业绩兑现性”的考量权重。行业配置上,建议继续关注两大主线:一是成长主线,聚焦AI算力、应用及半导体等方向;二是非AI线,关注新能源、创新药等具备困境反转逻辑或政策预期改善的方向。
针对AI赛道,张春兵指出,从当前预期看,民主党在两院的胜率仍在提升,而民主党主张对AI实施更严格的监管,这意味着AI产业面临的政策不确定性将明显抬升,全球资金可能提前对此进行避险定价,节奏上需更加谨慎。
金达莱认为,中期保持均衡配置思路,重点布局产业趋势明确、供需格局改善带来业绩景气、估值具备性价比的方向。科技方向风险偏好有所修复,AI链与半导体重新活跃,但海外高利率约束仍在,短期仍需消化筹码分歧,中期行情延续有赖于产业催化与景气验证。当前不宜追高,可在调整中关注订单与业绩确定性较强、估值与增长相匹配的核心环节,包括海外算力链的光通信、PCB,以及国产链的先进制程、半导体设备。价值端则持续关注低估值、具备防御属性或是供需迎来改善的品种。
记者 朱灯花
文字编辑 陈偲
版面编辑 孙霄
—— / 好文推荐 / ——
点亮“在看”,你最好看! (*╯3╰)
(来源:国际金融报 编辑:家俊辉)