十月加息预期,又升温了?
来源:东方财富网
01
热点资讯
据财联社报道,美国9月综合PMI初值58.4、制造业57、服务业58.7,全部超预期。
巴尔等美联储官员继续放鹰,利率掉期显示10月加息25个基点的概率约68%,市场甚至计入到2027年9月前超过三次加息。10年期美债一度站上5.10%—5.13%。
另一边,高盛预计10月27日再加25个基点为本轮“终曲”,前提是美国油价回落、核心通胀不被能源继续推高,其预测12月布伦特回到85美元;万神殿宏观认为明年FOMC转向宽松,年底联邦基金利率降至3.125%;花旗预计10月、12月均按兵不动,2027年6月再降息;晨星看2027年下半年降息两次,2028年底利率降至2.50%—2.75%。
投顾观点:
最近被问得最多的一句话就是:美国10月是不是又要加息,要真加息了,A股还得跌多少?
这个问题不能只简单回答一句“加”或者“不加”,里面逻辑还挺复杂的。
美国9月综合PMI新闻出来了,PMI一好,市场立刻觉得美国经济还挺好(更准确地说不止是挺好,那是超预期的好)。但我们不能只盯着“PMI强”就下结论说10月一定加、而且加完还要一直加。市场现在把鹰和鸽两股力量都摆出来了。
先看为什么加息升温这么快。PMI不是单纯产出好,而是产出、新订单、就业一起扩张,同时燃料、运输、工资都在推高成本。对美联储来说,这就不是“经济还行不用管”,而是“经济偏热、成本又起来”,通胀二次抬头的风险明显增加。再叠加油价:中东消息一变,布伦特重新上100,油价一涨,通胀预期就容易被重新点火。
还有美债,5年认购倍数不及近半年均值,说明买方对长期高利率不想接,收益率被动往上推;10年破5.1%、5年破5%,本身就是市场在用价格说“加息定价还不够”。巴尔那类官员再补一句“可能进一步调整”,10月加息概率就从数据前50%多直接跳到近70%,这属于数据、油价、标售、官员表态四件事一起打在预期上。
但鸽的一面也得提一下,不然容易把10月加息等同于“新一轮抗通胀的加息周期”。高盛虽然看10月加一次,但明确把油价回落作为终曲条件,还给出12月布伦特85美元的假设;如果油价从中东风险溢价里退出来,能源对CPI的拉动会减弱,核心通胀未必跟PMI投入价那么快。
万神殿更悲观一点,估算新增就业月度可能只有7.5万、修正后更接近2.5万,再叠加AI在信息、金融、专业服务替代用人,劳动力市场没PMI就业分项看起来那么热,这就给明年降息留了空间。
花旗不看好10月加,逻辑是9月刚加完25bp,先看完核心通胀和总需求再决定,若后续通胀数据温和,10月、12月都可以不动,等到2027年6月再降。
晨星预计2027年下半年先降两次、2028年继续下调,终点2.50%—2.75%,说明它认为短期油价和核心通胀粘性会拖住降息开启时间,但中期只要能源和关税脉冲消退、就业转弱,宽松会延续到2028。
换句话说,鸽派不是否认通胀有压力,而是认为压力更多来自油价、工资惯性、关税这类外生项。他们普遍认为明年下半年开始,AI投资若因回报不足而收敛、或出现裁员,就业和总需求转弱,美联储会“重新转向宽松、大幅降息”。所以,现在支撑通胀的需求端其实没有像市场说的那么“失速上行”,未来几个月数据出来,就能看得更清楚。
这就是市场当前鹰派和鸽派的观点。所以10月之后到底加不加息,还是得走一步看一步。资本市场普遍喜欢打提前量,但提前量不一定代表都是正确的方向,而机会往往就孕育在这些错误中。
02
盘面解读
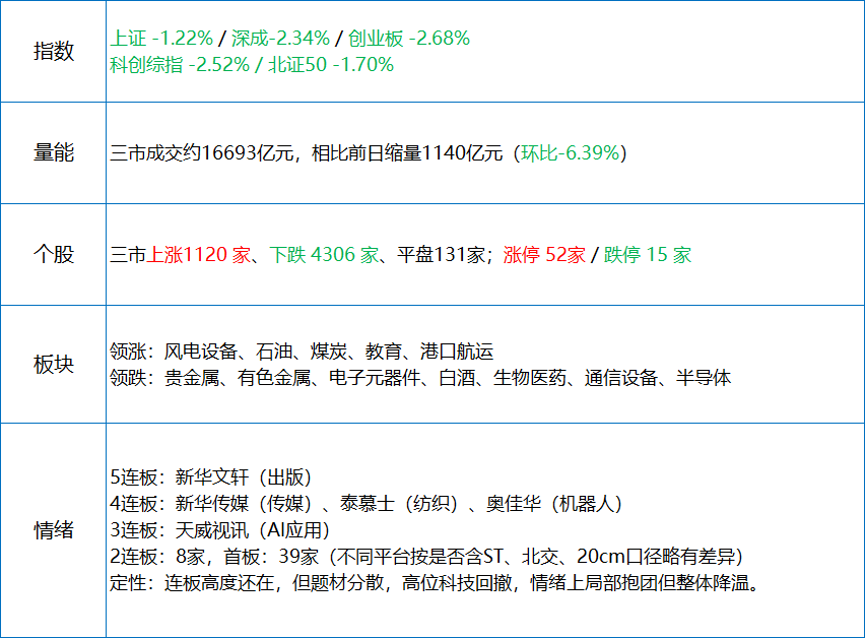
三大指数集体低开后震荡走低,科创综指跌超2.5%,创业板指跌超2.6%。隔夜美股因美国9月PMI超预期创新高、10月加息预期升温而全线收跌,纳指跌超1%,黄金失守4300美元,直接压制A股风险偏好。AI科技硬件产业链与贵金属集中获利回吐;能源类红利板块与有消息催化的风电设备逆势活跃。叠加中秋国庆长假将至,三市成交跌至1.6万亿出头,量能持续萎缩,观望情绪浓厚,赚钱效应较差。
数据来源:东方财富Choice,时间:2026年9月24日
涉及的具体证券根据公开信息进行统计汇总,仅作举例展示,不预示投资方向,不构成投资建议。
今天市场集体下跌,盘中指数几乎无明显反弹,直接走成光头阴线。沪指回落至3888点,距前期高点4000点再度拉开距离,下方3850点附近有一定支撑。昨日涨停个股今日溢价有限,赚钱效应快速降温,题材接力情绪转弱。主因是两点:
第一,隔夜美国公布了9月PMI初值,创下近五年新高。这份强得有点意外的数据,让市场重新担忧通胀压不下来的问题——美债收益率快速冲上5%上方,10月美联储再加息的概率被调到69.7%(根据新华财经,9月23日早间仅54.2%,PMI出炉和官员讲话后升至69.7%)。逻辑链条很直白:美国经济太强→通胀下不来→还要加息→高利率压制高估值资产→全球科技股和黄金一起承压。于是纳指跌超1%,黄金跌破4300美元,A股的科技硬件、贵金属今天也跟着调整。
看清了这个链条,就能理解今天的板块结构:跌的是贵金属、电子元器件、生物医药、半导体、通信设备这些有获利盘且对利率敏感的方向;涨的是石油、煤炭、电信、港口航运这类低估值防御的品种。这不是A股基本面出了问题,而是外部流动性预期短期收紧引发的情绪面调整。
其次,今天已是中秋节前最后一个交易日,双节临近,A股资金节前避险操作又一次上演。买盘衰竭严重,过节取现的需求却依旧存在,这也进一步造成了今天的下跌局面。
值得留意的是央行的动作。今天央行开展8000亿元一年期MLF操作,较到期加量2000亿元,同时公告将在国庆假期前后(9月28日至10月8日)开展每日不超过1万亿元的隔夜逆回购。这是连续第三个月净投放,明显是在给市场递“节前流动性”这根橄榄枝。但今天量能还是没起来——不足1.7万亿,说明在加息预期和假期临近的双重压制下,资金既不敢追高,也不愿在这个位置重仓进场,观望情绪浓厚。
题材上,昨天还强势的连板梯队今天明显降温,最高身位回到5板,昨日9天7板的澳弘电子退潮(但仍上涨2.73%),代表短线情绪收缩。而减速器板块逆势——特斯拉启动Optimus新一轮审厂并下达千台订单,本末科技启动港股IPO,人形机器人量产预期带动双环传动等逆势走强;另有两岸融合、央企煤炭(高股息)等零星热点,但都缺乏板块级扩散,属于结构性机会。
所以总结一下:央行连续净投放是在托底,但美联储加息预期和中国以外的高利率环境,决定了增量资金短期难以大规模进场,市场仍是存量博弈、轮动加快的格局。对普通投资者而言,这个位置追高强势题材的风险远大于机会,仍是高手参与&新手休息的格局,最忌在缩量阴跌中去追所谓的“逆势龙头”。
在10月美联储议息和国内重磅政策信号明确之前,市场难有趋势性行情,更多是在4000点攻防战后的休整期,中美元首峰会消息可能对部分板块产生催化,但双节会影响持续性。在此期间,投资者宜降低交易频率,等待靴子落地与量能重新放大的信号。三季报业绩主线值得提前埋伏,但不急于一时。
【投顾姓名及其登记编号】汪磊(S1160626080005)
【风险提示及免责声明】本资料所含信息均来源于公开资料,涉及个股仅作为展示列举,不构成投资建议,不作为投资决策的依据。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
友情提示:
近期微信公众号平台推送规则变了,打乱了时间线!有时候几天前的推送也会进入你的阅读列表中,导致不能及时看到我们当天的推送!
如果你想知道当前市场最强风口、政策大事、新股申购等重要资讯,同时也觉得我们码字不易,可以随手点击文章右下角的“在看”!或者星标我们(操作如下图)
谢谢大家
*东方财富证券提示您
股市有风险,投资需谨慎
觉得好看,请点“在看”
(来源:东方财富网 编辑:李莹亮)