一颗芯的十年资本接力:广东科技金融托举硬科技创新


南方财经见习记者苏磊 记者王达毓
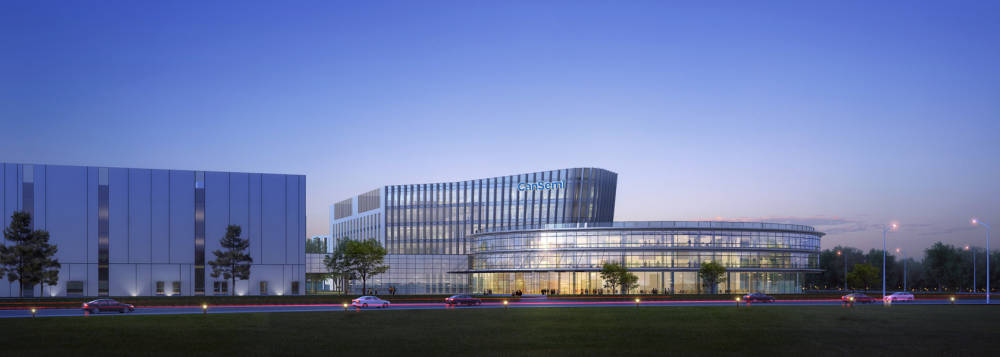
9月24日,粤芯半导体开启创业板IPO申购,广东长达十余年的“等芯”之路迎来关键节点。作为广东本土培育、粤港澳大湾区首家量产的12英寸晶圆制造企业,粤芯填补了珠三角相关产能空白。
从建厂量产到叩响资本市场大门,粤芯走了将近十年。这家尚未盈利的公司背后,站着47个股东,涵盖区属国资、政府引导基金、市场化创投、产业资本与银行系投资平台,并得到了银行、保险的一路托举。
一项硬核技术从研发到走向市场,靠的不只是实验室和产业链本身,金融同样是科技创新生态的一部分,也是驱动科技创新的引擎。资本能否在早期看得懂、敢于投,在行业遇冷时是否还有坚守的定力,考验的不只是一家金融机构的眼光,更是一整套科技金融生态。这套生态如何搭建,是广东在解的题。
十年资本接力
2017年12月,粤芯在广州黄埔成立。成立时,粤芯由以民营资本为主的誉芯众诚控股80%,广州开发区区属国企广州科学城集团持股20%。彼时广东已是电子信息制造业第一大省,芯片制造却是短板。
广州科学城集团相关负责人告诉南方财经记者,入局粤芯,更多是围绕大湾区制造业底座做“从0到1”的强链工程。即使项目处于爬坡期,区属国资也愿意承担早期风险,并不追求快速回本。
而这一投,就是近10年,此后多轮融资中,广州科学城集团持续追加投资。
2019年,粤芯一期量产,“广州第一芯”下线。2020年下半年起全球供应链缺芯,2021年粤芯出货量大幅增长。
产线跑通、订单落地,资金需求随之而来。2021年7月,广东省半导体基金、国投创业、兰璞创投、华登国际、广汽资本、农银投资等入股粤芯。
但紧接着行业开始经历周期波动。据彼时行业投资人透露,2021年缺芯潮过后,供应链上囤积了大量库存,与此同时需求阶段性萎缩。
逆周期进场,考验的是耐心资本的定力。
2022年6月,粤芯完成45亿元战略融资,广东省半导体基金、广汽资本联合领投,越秀产业基金、招银国际跟投。同年11月,B轮融资由广州产投旗下广州科创产业投资基金与广东省半导体基金联合领投,农银投资、建信投资跟投。
尽管行业仍在周期波动,在这一年的融资中,仍有多家老股东出现在认购名单中。
梳理粤芯的股权融资历程,资金来源在变,角色也各不相同。项目初创期,区属国资与民营资本率先入场;产线跑通后,政府引导基金和市场化VC跟进下注;产业资本则带来应用场景,广汽与粤芯分别是广州汽车和半导体两条产业链的链主,打通芯片到整车的链条比财务回报更重要;AIC的加入补齐了银行的股权工具。
到上市前,粤芯的股东已有47个,涵盖国家、省、市、区各级国资基金、市场化创投、产业资本、银行系AIC和地方产投平台。
股权之外,债权融资也在多年里持续陪伴粤芯。据招股说明书,国开行、工商银行、广发银行、兴业银行等多家银行合计授信166.75亿元,其中不少是中长期项目贷款,期限最长15年。
如今,接力棒交到了资本市场。粤芯适用的创业板第三套上市标准,为尚未盈利的硬科技企业打开融资通道。
根据发行公告,此次最终战略配售2.56亿股,占超额配售行使前本次发行数量的50%。配售名单中,既有阿里云、华工科技、通富微电等产业链企业,也有社保基金理事会旗下组合、中电科投资,以及广州工控、越秀产投等本土机构。
对陪跑了近十年的股东而言,上市意味着迎来了集中收获期。一个早期项目的资本托举到此告一段落。
资本如何接续
粤芯的十年资本陪跑不是孤例。广东战略性新兴产业集群中不少产业的资金特征与晶圆制造相似:周期长,风险高,投入大。但广东正在通过一套金融接力体系,搭起一条贯穿企业全生命周期的资金链。
种子期和初创期的企业,需要的是愿意承担风险的早期资金。
目前,广东已集聚超1.2万只私募股权投资基金,位居全国第一,管理规模突破2.5万亿元。深创投、达晨财智、同创伟业等头部市场化投资机构,在半导体、新能源、生物医药等硬科技赛道长期活跃,构成了良好的早期投资生态。
而近年来,随着硬科技成为投资主线,国资在投早投小中的主力角色越来越突出。
在地市层面,广州设立200亿元广州科技创新基金;东莞搭建松山湖天使基金、东莞市天使母基金;珠海设立科技创业天使风险投资基金。一大批地方国有科创投资力量主动与市场化投资机构联手设立基金。
更重要的是,广东正在探索省级政府引导基金的长效机制。2026年启动的广东省战略性新兴产业投资引导基金,总规模1000亿元,明确投早、投小、投长期、投硬科技,不设固定存续期限,是首只永续经营的省级政府投资基金。
技术跑通、市场打开之后,产业投资人也开始接棒。对广东而言,完备的制造业基础为产业资本的成长提供了土壤,也为被投企业带来了订单和应用场景。
而当企业进入大规模产线建设阶段,资金需求陡升一个量级。TCL华星广州T9高端显示产线项目就是一个案例。
2021年面板行业面临周期波动,广东恒健、广州城投、广州科学城集团等国资企业合计出资78.75亿元,为总投资350亿元的重资产项目提供资本金支持。经过多年培育,T9产线实现满产满销,国资顺利实现退出。
广州科学城集团相关负责人向南方财经表示:“退出并不意味着离开,这既实现了国有资本回笼,也让我们能持续分享企业成长收益。”
而当企业走到登陆资本市场这一步,主角换成了资本市场。Wind数据显示,截至今年8月底,广东共有35家科技型企业完成上市,44家主体在银行间市场发行科技创新债券超1600亿元。
为科技创新注入动力的还有银行信贷。在广东,银行的科技金融已经进入2.0时代,不再只是为科技企业放一笔信用贷款。研发贷、算力贷、词元贷陆续落地,这些创新信贷产品将资金嵌入了企业的研发和生产环节,陪伴企业成长。
从技术到量产、扩产、升级,硬科技企业要走过一段漫长的路。广东要构建的是一套支持科技创新投资的接力体系,让企业在不同阶段都能找到与自身风险特征匹配的金融工具。
构建科技金融生态工程
事实上,一家硬科技企业在成长过程中,靠某一类金融产品往往解决不了问题,它需要的是一整套科技金融生态工程。这套生态工程能否跑通,前提是不同体系的机构对一个赛道、一项技术、一家企业形成一致判断。
达成这种一致并不容易。银行握有资金,但对新技术的研判能力有限;科研平台懂技术,却缺少资金配置能力。今年6月,东莞银行与人保财险东莞市分公司落地全省首笔鉴证服务保贷联动业务,由行业专家、资深工程师对企业核心成果出具鉴证报告,配套研发转化与知识产权质押两类保险,东莞银行匹配信用额度。
不止于此,银行还尝试直接与实验室建立合作。
今年8月,中行推出“佛山季华科技贷”,省级实验室提供技术研判和外部专家智库支持,银行把技术价值和产业化前景纳入授信判断,减少对营收、抵押物的依赖。
投贷联动则是另一条路径。广东庞大的经济体量支撑了全国第一的信贷规模,这些信贷资源为体系内的投贷联动提供了土壤。截至2026年上半年,广东15只大行系AIC基金完成工商登记,基金规模合计198亿元,已落地14个项目,投资金额合计29亿元,AIC基金直接投资半导体、机器人、人工智能等企业。
在粤芯股东名单中,建信投资、农银投资的投资介入依托的也是当地银行与粤芯多年的信贷合作。
除了引入AIC基金外,在吸引全国层面的长期资本上,广东还在持续加码。
9月23日,广东首次举办“险资入粤”“险资留粤”投融资对接会,会上发布的“险资入粤”项目储备库已有三批240余个项目入库,其中先进制造类项目占比44%,集成电路、人工智能、高端装备、新一代信息技术等都在其列。
而资本能给一家科技企业的,远不只是钱本身,还有它背后的产业链生态资源。
广州产投相关负责人告诉记者,围绕集成电路领域,公司已先后布局粤芯半导体、新锐光掩膜、中国电子院、壁仞科技等近30个优质产业项目,并通过投资撬动上下游协同。其中连续多轮重仓投资粤芯,是唯一全程参与粤芯一二三四期项目投资的战略股东,累计投资超23亿元;投资中国电子院后,推动其在广州设立华南分院,并参与粤芯多起晶圆厂及洁净间建设;投资新锐光掩膜后,又推动其与粤芯形成上下游业务合作。
广州科学城集团则统筹推进粤芯项目用地落地保障工作,在厂房建设阶段,配合项目规划设计、工程施工和落地交付,并提供专项资金支持。同时,针对高端精密生产设备采购提供增信支持。
粤芯也在持续把产能向产业链传导,自入驻黄埔以来,公司累计带动近150家上下游企业集聚;广州开发区、黄埔区已集聚集成电路全产业链,2025年实现产值超340亿元,同比增长17.1%。
资金和产业资源之外,风险保障也是金融供给的一部分。
在粤芯成长过程中,针对晶圆制造设备价值高、事故赔付金额大的行业特性,多家头部险企组建共保体为粤芯分担经营风险,弥补单一保险机构承保能力的局限,为产线试车、良率爬坡阶段的生产稳定提供风险保障。
对广东来说,金融服务能力本身就是一种区域竞争力。世界知识产权组织的创新集群评价里,“深圳—香港—广州”蝉联全球第一,其中资本活跃度已被计入一个地方创新能力的评分。
而未来,科技金融生态工程的建设成效,也关乎广东能不能吸引、培育出下一个“粤芯”。
(作者:苏磊 编辑:郭晓洁,陈虹余)