“脱浆”加速度:上海莱士收购勃林格殷格翰CDMO基地


通过此次交易,上海莱士补齐产业化能力
21世纪经济报道记者韩利明
9月23日晚,上海莱士血液制品股份有限公司(以下简称“上海莱士”,002252.SZ)发布公告,公司于2026年9月23日在上海与勃林格殷格翰(中国)投资有限公司(以下简称“勃林格投资”)签署《收购和出售协议》,拟以现金方式收购勃林格投资持有的勃林格殷格翰生物药业(中国)有限公司(以下简称“勃林格生物药业中国”)100%股权。
本次交易完成后,该公司将成为上海莱士全资子公司,助力上海莱士实现创新药从研发、工艺开发到商业化生产的全链条自主掌控,此次收购也将成为公司加快落地“脱浆”战略、推进创新药全球化产业布局的重要里程碑。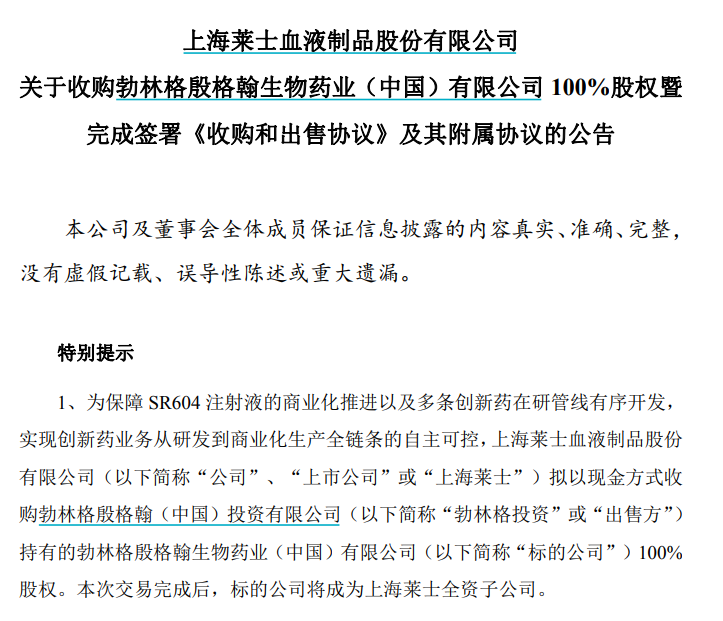 图片来源:上海莱士公告截图
保障核心管线生产连续性
公告显示,勃林格生物药业中国成立于2014年,为勃林格殷格翰(中国)投资有限公司位于上海张江的生物制药生产基地,其可以为生物医药创新企业提供从临床样品制备到商业化生产的一站式服务,并覆盖CMC注册支持、分析方法开发与验证等专业技术服务。基地配有独立的GMP原液车间、商业化制剂生产线及相关配套设施,具备6000升规模生产能力,技术生产与质控团队稳定专业,是稀缺的成熟产业化资产。
财务数据显示,勃林格生物药业中国2024年、2025年分别实现营业收入5.86亿元、2.32亿元,净亏损分别为7329.18万元、2.59亿元;2026年一季度实现营业收入3258.53万元,净亏损1678.67万元。
在业内看来,对勃林格殷格翰而言,国内CDMO(合同研发生产组织)赛道竞争激烈,药明生物等头部企业占据显著优势。而对于正在拓展创新药物管线的上海莱士而言,后端产业化能力是必须补上的一环。这笔交易的核心价值,不在于CDMO业务本身能否实现盈利,而在于保障SR604等核心管线工艺连续性与供应链安全。
作为国内血液制品龙头企业,上海莱士已明确将创新药定位为第二增长曲线,着力聚焦出凝血、自免、炎症等领域,推进多款具备全球首创潜力的新靶点、新机制抗体药物研发。其中,上海莱士SR604注射液是全球首个靶向活化蛋白C(APC)的血友病单抗药物。
日前,上海莱士公告称,SR604注射液的血友病A/B适应证已进入Ⅲ期临床试验,血管性血友病患者出血发作的预防治疗及先天性凝血因子Ⅶ缺乏症患者出血发作的预防治疗均已进入多次给药预防治疗疗效探索Ⅱ期试验,SR604的工艺转移、放大以及Ⅱ、Ⅲ期临床样品生产,均由勃林格生物药业中国承接落地。
通过此次交易,上海莱士将该基地收归自有,将从根源上化解供应与工艺中断风险,为SR604及后续品种的如期推进增强确定性。
据了解,大分子生物创新药的生产制造环节复杂、门槛高,自建同等标准基地周期长、投入大,收购成熟产能是行业通行做法;同时,收购也将提升国内高端大分子生物药制造环节的自主可控水平,与保障产业链供应链安全的政策导向一致。
因此,项目交割完成后,该基地将定位为上海莱士自有创新药产业化载体,优先承接内部管线的工艺转移、临床样品制备与商业化生产任务。
行业整体承压下的创新出路
事实上,我国血液制品行业自2025年以来整体呈现“增收不增利”特征,多数企业的营收和采浆量维持增长,但利润端普遍出现显著下滑。2026年上半年,从上市企业披露的半年报来看,行业经营压力进一步加剧。
营收端,仅禾元生物实现正向增长,依托“稻米造血”技术开发的奥福民®带来收入增量,上半年营业收入同比增长43.77%。其余头部企业营收普遍走弱,博雅生物营收同比降幅居行业前列,达36.14%;营收规模突破15亿元的上海莱士、天坛生物、华兰生物,营收同比分别下滑18.79%、16.56%、12.88%。
归母净利润层面,2026年上半年,禾元生物归母净亏损较上年同期收窄1887.13万元,主要受益于营业收入增长、政府补助以及大额存单利息收入增加;此外,博雅生物、派林生物、卫光生物、天坛生物归母净利润同比降幅均超过50%,分别为77.28%、64.25%、58.77%、52.75%。
血浆资源仍是血制品企业的基本盘。2026年上半年,上海莱士浆源建设取得实效,采浆量再创新高,同比增长9.6%。在持续“拓浆”夯实基本盘的同时,公司以创新研发开辟新增长空间,推进“脱浆”战略,其中SR604即为上海莱士的核心锚点。
产品创新之外,上海莱士将2026年作为出海元年,其与同路生物、南岳生物分工协同,围绕潜力新兴市场落地分层注册拓展路径,从注册申报、临床数据补齐、GMP合规认证、经销商深度运营到本地化学术推广实现多维度突破;同步搭建覆盖业务拓展、法规注册、订单运营的专业化国际化人才队伍,夯实海外业务组织底座。
有业内人士向21世纪经济报道记者表示,2026年以来,血液制品行业持续受到需求疲软、产品价格下行、渠道库存高企等多重因素挤压,企业盈利进入阶段性收缩期。中长期来看,血浆资源储备雄厚、研发能力突出、拥有高端差异化产品,同时具备全球资源整合能力、实现海外市场突破的国内血制品企业,有望充分分享行业长期增长红利。
(作者:韩利明 编辑:季媛媛,张伟贤)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。