美股收盘:纳指、道指齐跌超300点;光通信、存储芯片双双走弱,闪迪、康宁、SK海力士跌逾3%;中概股收跌,阿里跌超4%
来源:财联社
美东时间周三,美股三大指数集体收跌。
强劲的PMI数据叠加美联储官员的鹰派表态,推动美债收益率大幅上行,科技股承压,纳指从连续两日的纪录高位回落。
截至收盘,标准普尔500指数跌0.75%,报7706.39点;纳斯达克综合指数跌1.13%,报26936.04点;道琼斯工业平均指数跌0.68%,报51512.42点。
当日公布的数据显示,美国私营部门扩张明显提速。9月标普全球综合PMI初值升至58.4,为62个月高位;制造业PMI升至57.0,为52个月高点。
通胀压力同步抬头,企业投入成本涨幅为2022年10月以来最高,主要受燃料和运费上涨以及工资增长推动。
PMI公布后,市场预计美联储在10月会议上至少加息25个基点的概率升至约75%,数据公布前约为53%。
截至发稿,最新的CME“美联储观察工具”显示10月加息概率稍稍回落至68.6%。
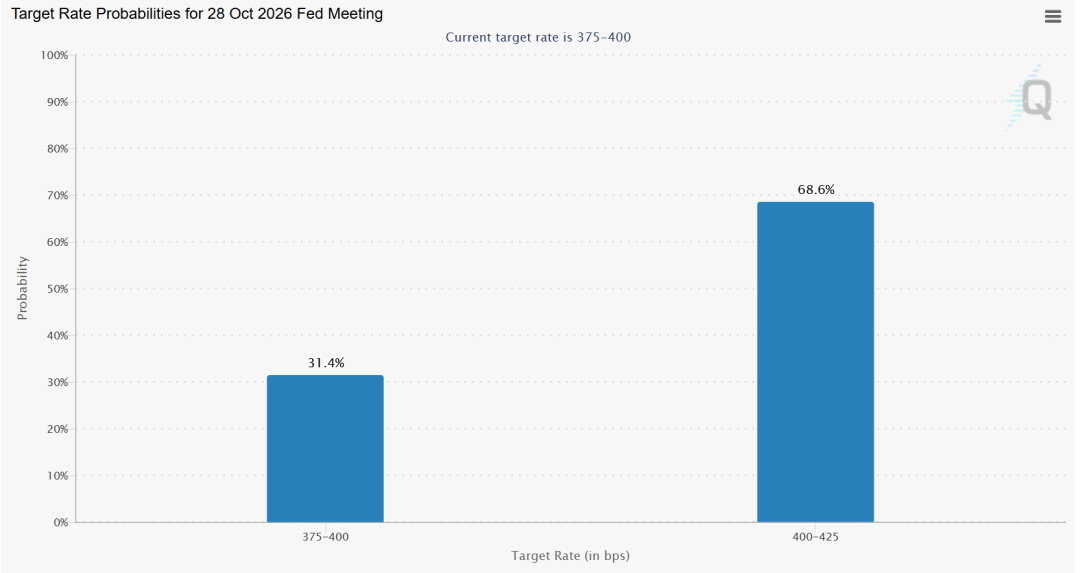
美联储理事巴尔同日释放鹰派信号。他表示,通胀风险上升而就业风险减弱,在其基准情形下,可能还需要进一步调整政策,才能让通胀及时回到目标水平。
受此影响,美债收益率大幅上行。
截至发稿,5年期美债收益率上涨17个基点,报4.997%,盘中一度突破5%,为2007年以来首次;10年期美债收益率上涨约15个基点,报5.104%,盘中一度升至5.135%,为2007年7月以来最高水平。
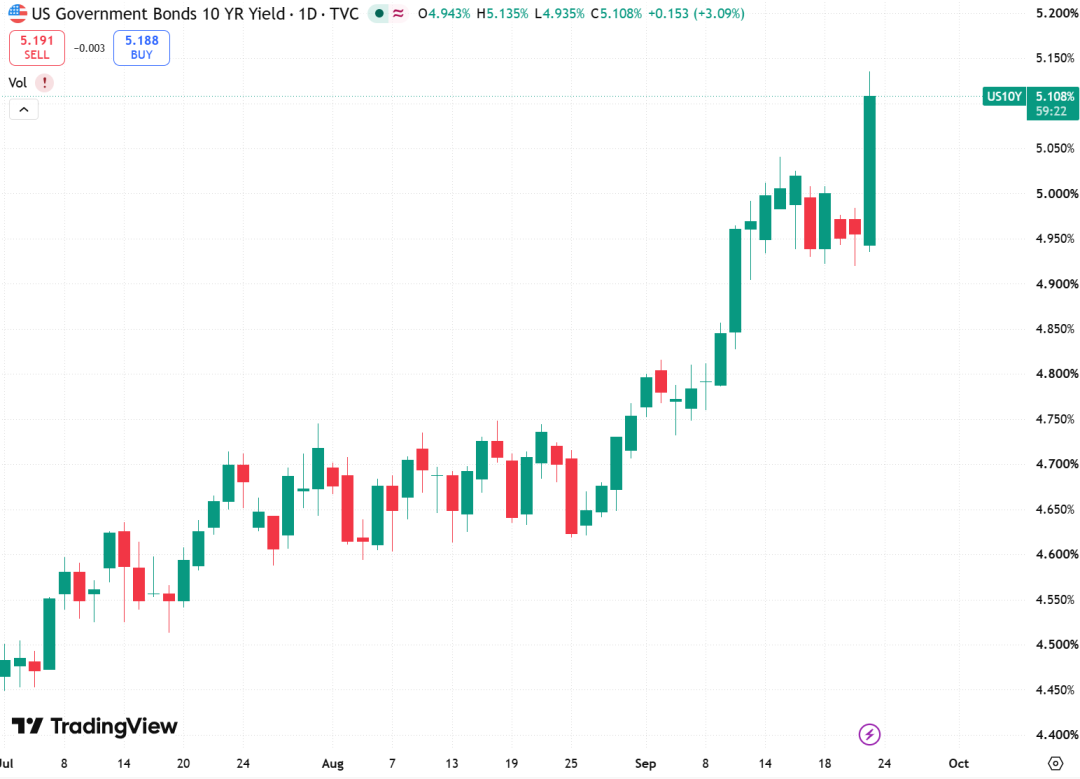
10年期美债收益率日线图,来源:TradingView
热门股表现
按市值排名,截至收盘,英伟达跌1.47%、苹果跌0.8%、谷歌-A跌3.8%、微软涨0.52%、亚马逊跌2.24%、台积电跌1.2%、SpaceX跌4.11%、Meta涨1.02%、博通跌2.62%、特斯拉涨0.32%、SK海力士跌3.12%。
光通信、存储芯片股多数下跌,闪迪、康宁、Coherent、Ciena、SK海力士跌逾3%,美光科技跌超2%。
Meta旗下AI智能体Muse持续发酵。市场担心Muse会让旅游聚合平台被绕开,Expedia、爱彼迎跌近8%。高盛警告,AI智能体将对以收取中介费用为主要盈利模式的行业造成广泛冲击。
IonQ展示业界首个端到端实时量子纠错解码器,并披露了一项与英伟达系统相关的部署,带动量子计算板块走强;IonQ收涨4.42%。
油价反弹带动能源板块逆势走强,成为标普500表现最好的板块。伊朗总统佩泽希齐扬在联大讲话中批评一些国家在伊朗核问题、以色列及巴勒斯坦问题上的“双重标准”,市场对美伊和谈的乐观预期降温,国际油价结束五连跌。
美联储加息预期升温,美元指数走强,黄金矿业股普跌,泛美白银、哈莫尼黄金跌超5%,埃氏金业、金田跌超4%,金罗斯黄金跌超3%,纽曼矿业跌超2%。
纳斯达克中国金龙指数周三收跌1.43%。
截至收盘,阿里巴巴跌4.74%、拼多多跌1.43%、网易跌1.47%、京东跌0.8%、百度跌32.87%、携程跌0.54%、理想汽车涨0.34%、富途控股跌3.79%、哔哩哔哩跌1.83%、蔚来跌1.34%。
(来源:财联社 编辑:李莹亮)