人工晶体集采3年,爱尔康不可回避的3道眼科考题 | 对话爱尔康中国区总裁柯瑞德
来源:每日经济新闻
人工晶体集采3年,爱尔康不可回避的3道眼科考题 | 对话爱尔康中国区总裁柯瑞德
每经记者|林姿辰每经编辑|陈旭
9月10日,第七批国家组织医用耗材集中采购在天津赛象酒店开标。距离此处约10公里的另一家酒店里,爱尔康中国区总裁柯瑞德(Rick Kozloski)的思绪,飘回了3年前的第四批国家组织高值医用耗材集中带量采购。
当时,他刚从日本区总裁岗位调任中国一年多,就直面人工晶体集采的大考。公司一改外资品牌保守报价的惯例,以低于市场预期的价格竞标且全部中选,在行业掀起巨大波澜。
这是柯瑞德执掌中国公司期间最重要的一次战略选择。3年过去了,公司是否实现了预期的市场份额?作为爱尔康全球最重要的战略市场之一,中国眼科器械赛道是不是机会大于挑战?
近日,柯瑞德接受《每日经济新闻》记者(以下简称每经记者)采访,道出他眼中的中国眼科市场。
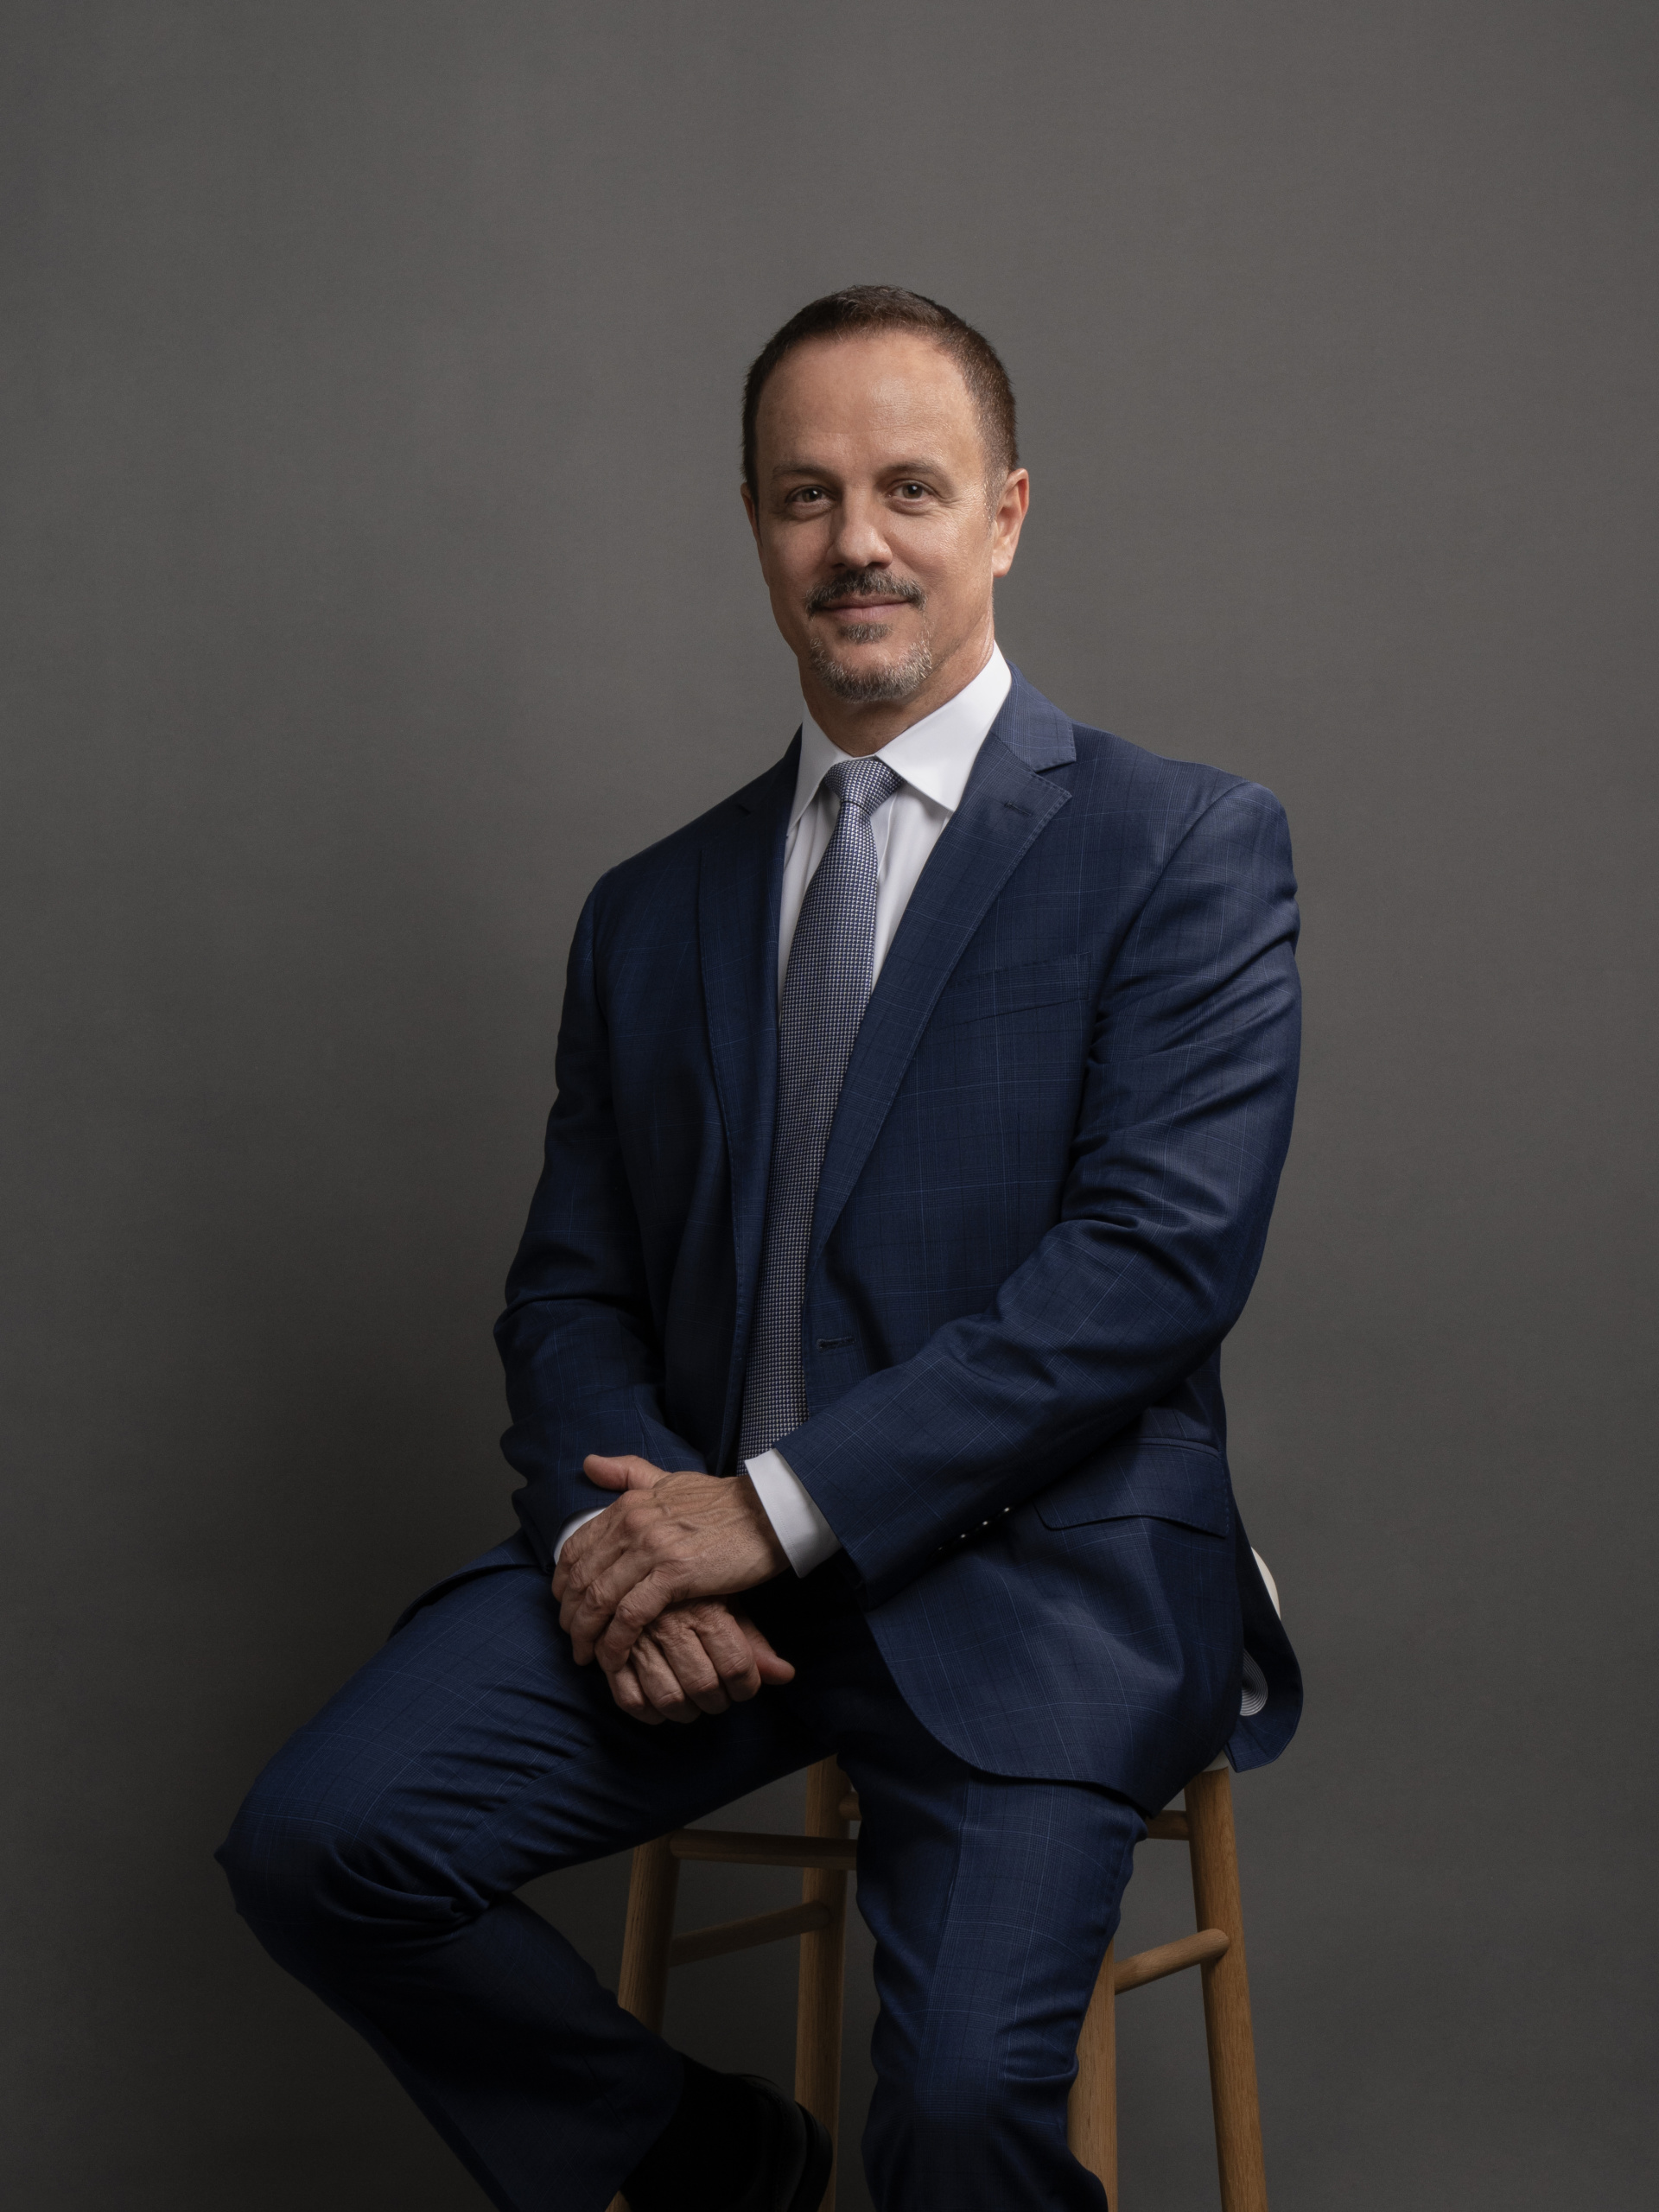
柯瑞德 图片来源:受访者
复盘集采“低价”策略:有挑战,但下一轮仍将积极参与
作为全球最大的眼科器械公司,爱尔康早在3年前就用真金白银表达了对中国市场的重视。
2023年的人工晶体集采是眼科高值耗材领域具有里程碑意义的政策变革,中国首次把多焦点、三焦点、景深延长等高端人工晶体纳入国家级集采,人工晶体类耗材平均降价60%,预计每年可节约费用39亿元。
在本次集采中,爱尔康的打法极具进攻性。以高端三焦点人工晶体为例,只有两家外资企业——爱尔康和卡尔蔡司参与竞价,卡尔蔡司的报价在限价基础上下降20%左右,而爱尔康降幅更大,其中三焦点非散光非预装产品,爱尔康报价8996元,价格较限价下降超50%,而三焦点散光非预装产品报价12996元,降幅也在40%以上,同类产品卡尔蔡司的报价是18188元。
“All in集采”是否帮助爱尔康撬动了更大的人工晶体市场份额?市场给出了肯定的答案。据药智医械数据,人工晶体产品中进口品牌数量较多,占比达到60.89%,企业排行TOP10中多为外资械企,TOP3的公司依次为爱尔康、强生和蔡司。
爱尔康中国副总裁、手术产品事业部总经理张健提供了另一组直观数据:如果没有集采,公司新型人工晶体Vivity从2023年7月获批上市到实现规模化临床应用,可能要两三年时间,但集采将这一时间压缩到了一年,“这款产品迅速进入全国1000多家公立医院以及部分民营医院,据估算目前每年的植入量超过10万枚。”
但利润被压缩、市场竞品增多,也是集采落地后客观出现的变化。据药智医械数据,目前国内已有67家企业上市了271款人工晶状体及系列产品,其中在高端领域,已有不少本土械企实现突破,如赛美视的三焦点环曲面人工晶状体、三焦点人工晶状体等产品陆续进入市场。
对此,柯瑞德没有回避。他告诉每经记者,公司面临的挑战之一就是成本管控的压力,但对于下一轮人工晶体集采,公司一定会积极参与。“我们的一个大原则,是希望达成医保局提出的患者可及性的目标,保持业务的长期可持续发展。”
加大本土化投资:关注AI眼科、手术机器人等前沿赛道
除了积极参与国家集采以外,加大本土化投资是爱尔康重押中国市场的第二张牌。
两年前,爱尔康在昆山建成新的配送体系,投资超500万美元。目前,公司正在推进本土化制造,EX500准分子激光设备配套的眼科手术床已于8月底获批,公司正在持续推进相关屈光产品的本土化,并按照相关法规要求推进注册工作。
为何如此重视本土化制造?柯瑞德提供了两个答案:一是中国生产制造水平处于全球前列,本地化制造可以实现成本效益;二是中国政府鼓励跨国企业在本地制造产品,公司总部对此高度认同。
更关键的是,加大本土化制造,才能离中国市场更近。柯瑞德告诉每经记者,集采让一些药械公司感受到了非常大的挑战,但自己对中国眼科市场保持始终如一的乐观,原因在于最重要的市场因素——有白内障诊疗需求的老年人群,以及有近视矫正需求的成年人群规模持续增加。
但是,他们的需求并不容易被满足。集采的推进、社会数字化程度的提高,让患者更容易了解各类技术与手术方案,对术后效果也有着很高预期。从需求获取的速度看,中国本土企业是具备优势的。有眼科业内人士表示,国内眼科领域的创新正在加速崛起,行业已经摆脱以“仿制”为主的发展阶段,部分本土创新成果正逐步追赶,在部分领域甚至已经赶超。
对此,爱尔康保持了拥抱的态度。柯瑞德表示,公司高度关注中国本土初创企业以及高校科研体系产出的创新成果,尤其在AI赋能眼科、手术机器人等前沿赛道,公司的全球研发团队已经与国内相关领域的科研专家、创新企业保持沟通,以挖掘潜在的合作契机。
此外,公司还设立了专门的种子基金,面向早期初创项目开展投资布局。
手术“最后一公里”:提升可及性之外,眼科技术亟待下沉
无论是集采还是本土化制造,都让爱尔康眼科产品的定价和成本下降,患者和眼科器械之间的障碍似乎就要被扫清了,但柯瑞德指出了一处容易被忽视的盲点:技术能力。
这是个令人意外的观点。爱尔康进入中国的时间已有30年,刚进入时中国眼科市场尚在发展阶段,公司在引进新技术、新产品时,在专业教育上做了不少功课。
比如,约18年前,爱尔康在中国启动PD(超乳发展)项目,后续又推出针对眼底手术的VRD(玻切发展)项目,截至目前已有3000多人参与,覆盖全国1400余家医院,累计完成手术超700万例。
持续投入专业教育,为何仍有能力建设的缺口?张健向每经记者解释,随着国家“十五五”规划“强基”战略的推进,对眼科专业人士的能力需求已经呈现明显的分层特征。20年前,复杂前沿眼科手术大多集中在国内数百家三甲医院。而在政策引导之下,白内障、眼底等手术需要进一步向地市、县级医疗机构下沉。不同层级医疗机构的眼科团队,对应的学习目标与能力短板截然不同,单一的培训模式已经难以适配全部需求。
与此同时,眼科患者的需求分化,进一步提高了对眼科综合诊疗水平的要求。以白内障手术为例,一部分患者优先看重远、中距离视野适配驾驶运动的需求;一部分居家群体更看重近距离看手机的需求;还有部分患者宁可牺牲部分清晰度,也要规避术后视觉干扰。
“所以,现在做教育项目需要‘海陆空’的立体方案。”张健表示,爱尔康最新推出的RISE战略眼科教育联盟,可看作PD项目的2.0升级版本。项目不再单纯依靠企业自身力量输出课程,而是联动全国区域核心教学医院共建教育生态,充分借力公立医院的临床教学资源,助力技术普及与人才培养。
与多年前不同,这次爱尔康不再孤独。与它并肩的许多厂商,一同丈量着医疗创新到手术台前的距离,但它们也将角逐行业下一发展阶段的话语权。
封面图片来源:受访者
(来源:每日经济新闻 编辑:张明艳)